船用变频器市场展望:
2026年,船用变频器市场规模为14.6亿美元,预计到2036年底将超过27.1亿美元,在预测期(即2027-2036年)内,复合年增长率将超过6.4%。2027年,船用变频器行业规模估计为15.5亿美元。
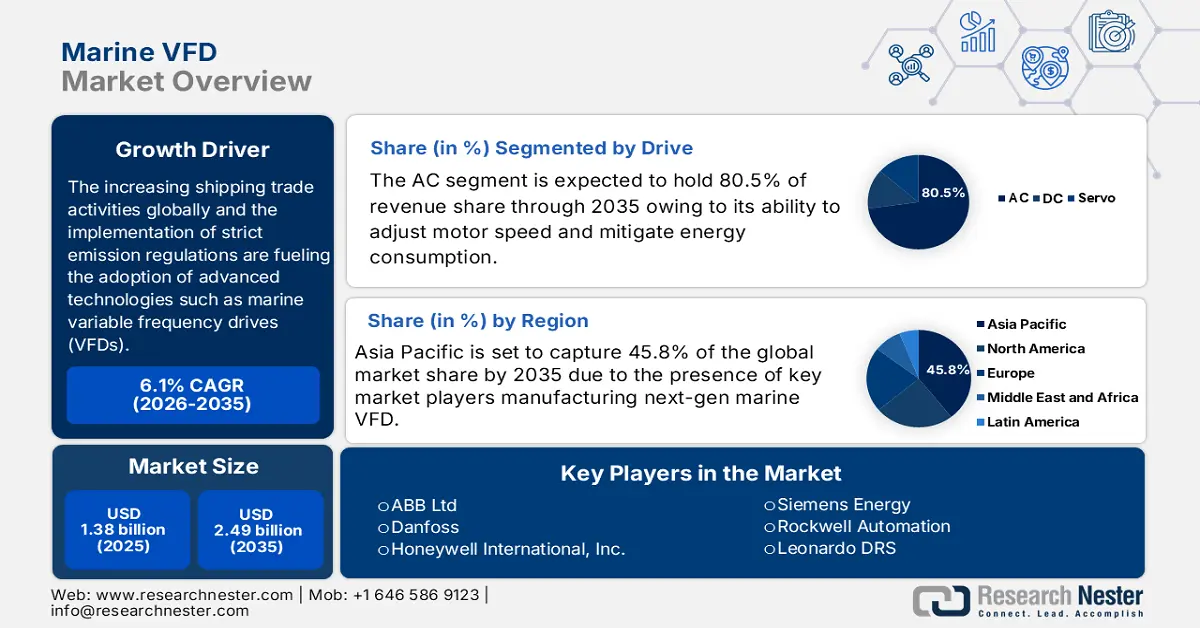
全球日益增长的工业和海上贸易活动,使得对包括船用变频器(VFD)在内的节能系统的需求不断增加。这些驱动器有助于提高船舶上安装的电动机的运行效率和速度。据联合国贸易和发展组织统计,2021年约有110亿吨货物通过海运航线进行贸易。由于运费较低,且贸易商越来越倾向于海运,因此海运贸易具有相对较低的成本效益。国际航运公会(ICS)估计,全球90%的贸易是通过海运完成的。
此外,船用变频器市场的制造商正致力于开发大功率驱动器和技术,以满足船舶领域对更高能效系统日益增长的需求。2021年10月,全球领先的变频器和交流驱动器制造商Invertek Drives宣布推出一系列新型大功率变频器:8号IP20和IP55防护等级的Optidrive变频器,能够控制高达48安培的电机。
关键 船用变频器 市场洞察摘要:
区域亮点:
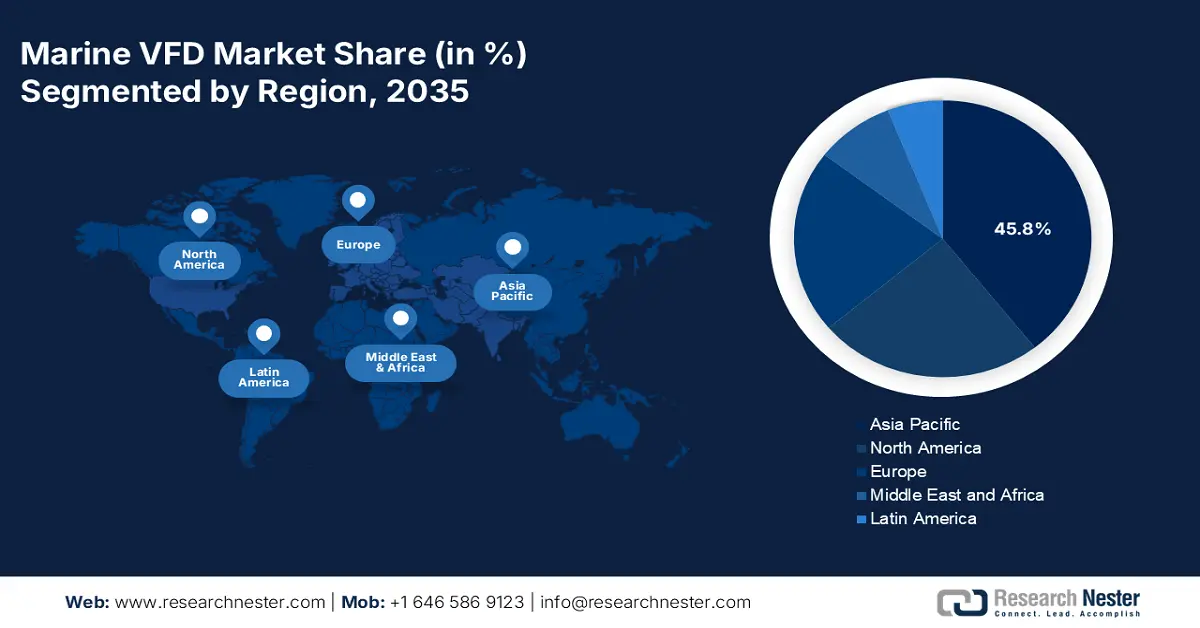
- 亚太地区在船舶变频器市场占据主导地位,市场份额高达 45.8%,这主要得益于工业和海上贸易活动的日益活跃以及技术的广泛应用,预计到 2027 年至 2036 年,该地区将保持强劲增长。
细分市场洞察:
- 预计到 2036 年,低压细分市场将占据主导地位,市场份额达到 84.2%,这主要得益于产量增加、节能以及船舶作业自动化程度的提高。
- 预计到 2036 年,交流船用变频器细分市场将占据 80.5% 的市场份额,这主要得益于对燃油效率、降低排放以及符合国际海事组织 (IMO) 法规的需求。
主要增长趋势:
- 物联网、人工智能和机器学习的引入
- 严格的环境法规推动了先进船用变频器的销售
主要挑战:
- 安装成本高
- 供应链中断
- 主要参与者:ABB有限公司、丹佛斯、GE Vernova公司、霍尼韦尔国际公司、罗克韦尔自动化公司和西门子能源公司。
全球 船用变频器 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:14.6亿美元
- 2027年市场规模:15.5亿美元
- 预计市场规模:到2036年将达到27.1亿美元
- 增长预测:2027-2036年复合年增长率为6.4%
主要区域动态:
- 最大区域:亚太地区(到 2036 年,份额将达到 45.8%)
- 增长最快的地区:亚太地区
- 主要国家/地区:中国、日本、韩国、美国、德国
- 新兴国家:中国、印度、韩国、新加坡、马来西亚
Last updated on : 31 August, 2026
船用变频器市场增长驱动因素和挑战:
增长动力:
物联网、人工智能和机器学习的引入:将物联网 (IoT)、人工智能 (AI) 和机器学习 (ML) 集成到船舶变频器 (VFD) 中是推动船舶变频器市场增长的关键因素之一。这些技术有助于实时评估设备运行状况,并在系统故障发生前做出适当的决策。此功能不仅优化了船舶性能,还有助于降低整体运营成本。例如,全球 92% 的企业报告称,物联网的实施带来了正面的投资回报率 (ROI)。
- 严格的环保法规推动先进船用变频器销售:日益严格的排放和能耗法规促使造船商和运营商采用智能变频器以更好地遵守相关规定。各国和地区实施的排放法规往往比国际标准更为严格,这推动了对确保合规的先进技术的巨大需求。例如,美国环境保护署 (EPA) 针对航运业制定了多项规章制度,包括温室气体报告计划、国家有害空气污染物排放标准 (NESHAP) 以及非道路发动机、设备和车辆排放标准。
此外,能够精确控制电机转速并有助于优化能源消耗、帮助船舶遵守法规的技术先进的变频器 (VFD) 也越来越受欢迎。
挑战
安装成本高昂:安装先进的船用变频器需要高昂的前期投入,预算有限的船东或运营商往往会因此而放弃安装先进技术。将变频器集成到现有系统中需要对电气和机械系统进行大量改造。这不仅会带来高昂的人工成本、工程费用,还可能导致船舶在安装过程中停航,从而在一定程度上阻碍船用变频器市场的增长。
- 供应链中断:变频器系统依赖于半导体、电容器和控制系统等多个关键组件。这些组件供应的任何中断都会导致生产流程停滞,从而推高整体生产成本。船用变频器供应链通常遍布全球且层级众多,因此极易受到地缘政治事件(例如俄乌战争和巴以战争)、自然灾害或物流挑战的影响,进而阻碍船用变频器市场的增长。
船用变频器市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
6.4% |
|
基准年市场规模(2026 年) |
14.6亿美元 |
|
预测年份市场规模(2036 年) |
27.1亿美元 |
|
区域范围 |
|
船用变频器市场细分:
电压(低、中)
预计到2036年底,低压变频器将占据船舶变频器市场约84.2%的份额。低压变频器凭借其灵活高效的电机控制特性,可提高生产效率并节省能源。船舶作业自动化程度的不断提高,正推动着低压变频器的销售增长。2019年6月,CG Power & Industrial Solutions Ltd.宣布推出新一代紧凑型低压变频器,用于包括船舶领域在内的工业自动化。
驱动器(交流、直流、伺服)
在船用变频器市场,预计到2036年,交流船用变频器市场份额将达到80.5%左右。交流驱动技术因其能够调节电机转速并降低能耗,在船舶和海工领域正日益普及。国际海事组织(IMO)对排放和能耗的严格规定,正促使造船商和运营商采用交流驱动等先进技术,以提高燃油效率并降低排放,从而符合相关法规。全球许多远洋船舶目前仍采用传统的柴油直接推进系统,但为了满足严格的法规要求,它们正转向混合动力系统,采用先进的交流驱动技术。
我们对全球市场的深入分析涵盖以下几个方面:
电压 |
|
驾驶 |
|
Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
船舶变频器市场区域分析:
亚太市场
由于工业和海上贸易活动的日益增长以及先进技术的快速应用,预计到2036年底,亚太地区船舶变频器(VFD)市场将占据超过45.8%的市场份额。印度和中国通过海上航线进行的贸易往来频繁,带动了船舶对先进变频器的强劲需求。日本和韩国以其技术进步而闻名,其市场也不例外。
由于印度庞大的海事产业、不断扩大的工业基础以及日益活跃的对外贸易,预计印度船用变频器市场将呈现高速增长。例如,根据印度品牌资产基金会的数据,2023财年印度主要港口的货物吞吐量约为7.835亿吨,而2024财年排名前12位的港口货物吞吐量则达到了8.19227亿吨。此外,政府对航运业的支持力度不断加大,相关政策的出台,以及造船和维修行业的快速发展,预计将进一步推动印度船用变频器的销售。印度航运部在2024-2025财年临时联邦预算中获得了2.812亿美元的拨款。
在中国,由于造船业的强劲发展势头以及为满足能效和减排标准,新产品中对先进变频器的日益普及,预计2026年至2036年间,中国船用变频器市场将保持强劲的复合年增长率。此外,政府承诺到2060年实现碳中和以及船舶电气化进程的推进,预计也将进一步促进市场增长。
北美市场统计数据
由于先进技术的应用日益普及,北美船用变频器市场预计将快速增长。该地区的企业正大力投资研发创新技术,以降低能源消耗并提高船舶的运营效率。
美国海上作业活动的日益增多和排放法规的日益严格正在推动船用变频器(VFD)市场的增长。为了遵守美国环保署(EPA)的规定,船东或运营商正在采用节能型船用变频器,以帮助降低燃料消耗和排放。例如,美国交通统计局的数据显示,船舶贸易额约占美国国际贸易额的40%。
加拿大拥有世界上最长的海岸线,连接五大湖区以及大西洋、太平洋和北冰洋,推动了海上贸易的蓬勃发展。例如,2022年加拿大海上贸易额高达3450亿美元。贸易额的增长也带动了对配备变频驱动等先进技术的船舶的需求。此外,凭借在海上贸易领域日益增长的贡献和领导地位,加拿大于2023年再次当选为国际海事组织理事会成员,任期两年。
船舶变频器市场主要参与者:
- ABB有限公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 丹佛斯
- GE Vernova 公司
- 霍尼韦尔国际公司
- 罗克韦尔自动化
- 西门子能源
- Triol工业解决方案
- 世界电讯集团
- 莱昂纳多DRS
- BERG推进系统
- 博世力士乐公司
- CG Power & Industrial Solutions Ltd.
- 派克汉尼汾公司
- Invertek Drives 有限公司
船用变频器市场的领先企业正采用多种有机和无机增长战略,以实现高利润并拓展客户群体。主要市场参与者正与其他企业和技术公司建立战略合作伙伴关系,共同开发创新技术并扩大其地域覆盖范围。行业巨头正致力于提升售后服务,包括维护、培训和技术支持,以吸引更多客户并促进重复购买。部分主要参与者包括:
最新发展
- 2024年4月,罗克韦尔自动化宣布推出其最新的PowerFlex 6000T中压变频器(VFD)。该技术可有效支持高效永磁电机应用。通过此次产品组合的扩展,该公司旨在未来几年获得高额利润。
- 2023年6月,ABB有限公司宣布与土耳其的Sanmar造船厂和Elkon合作开展零排放拖船项目。 ABB 将通过提供其液冷驱动技术,在该项目中发挥至关重要的作用。
- Report ID: 6514
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)



版权所有 © 2026 Research Nester。保留所有权利。
