肝癌治疗市场展望:
2026年肝癌治疗市场规模为95亿美元,预计到2036年底将达到248.7亿美元,在预测期(即2027-2036年)内复合年增长率约为10.1%。2027年,肝癌治疗行业规模估计为104.6亿美元。
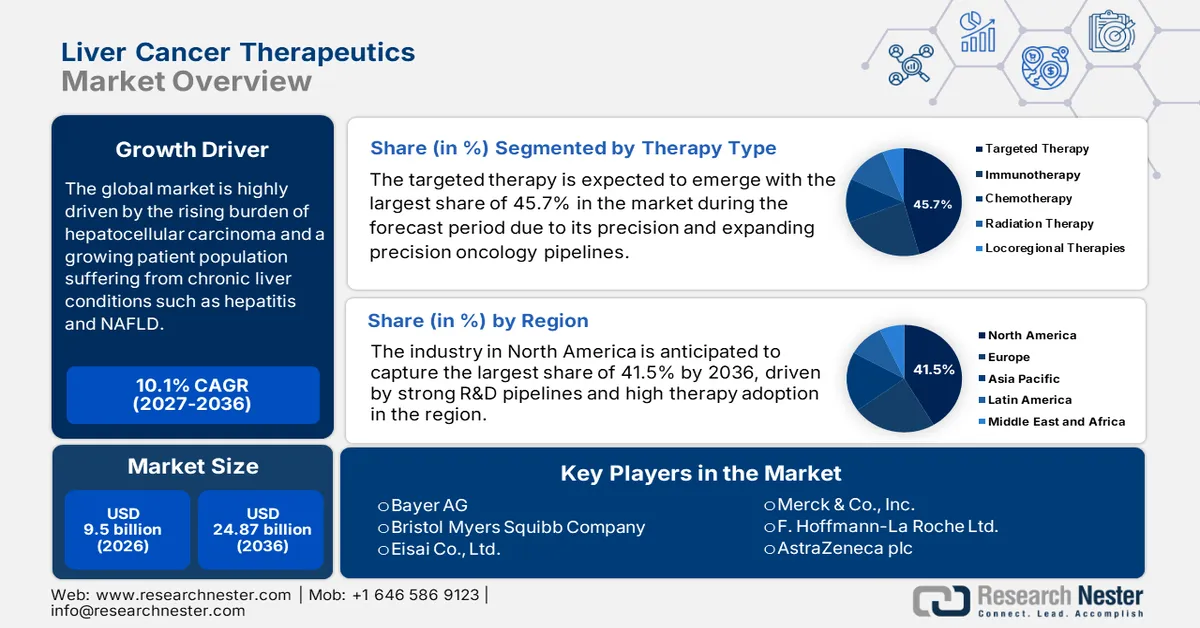
全球肝癌治疗市场受到肝细胞癌(HCC)发病率上升以及慢性肝病(如肝炎和非酒精性脂肪肝)患者群体不断扩大的积极影响。根据胃肠病学组织(Gastrojournal Organization)2023年4月发布的官方统计数据,亚太地区一年内新增肝细胞癌病例约53万例,占全球总数的一半以上,主要由乙型肝炎病毒和丙型肝炎病毒感染驱动。此外,仅中国就有29万例新增病例和18.8万例死亡病例;日本报告了3.4万例肝细胞癌死亡病例,同时非酒精性脂肪性肝炎(NASH)和酒精相关性肝病病例也在增加;澳大利亚的肝细胞癌患病率在十年内从400例增长到2300例。 2022 年,北美地区新增肝细胞癌病例 41260 例,死亡 30520 例;拉丁美洲新增病例 18000 例,死亡 20000 例;欧洲报告新增病例 85000 至 90000 例,表明对有效疗法的需求永无止境。
此外,支付方的定价是影响全球市场增长的另一大趋势。这反过来又加剧了制药商之间的竞争,促使他们证明产品的成本效益和价值,从而影响创新和市场增长。根据美国国立卫生研究院 (NIH) 于 2025 年 11 月发表的一篇文章,包括免疫检查点抑制剂 (ICI) 和靶向疗法在内的晚期肝细胞癌治疗给中低收入国家带来了沉重的经济负担,在这些国家,只有约 1.6% 的符合条件的患者接受了 ICI 治疗。该文章还提到,中低收入国家的自付费用平均占医疗保健总支出的 35.25%,在阿富汗高达 79.3%,在柬埔寨为 64%,在埃及为 63%。在此背景下,剂量取整、药瓶共享、延长给药间隔和缩短疗程等降低成本的策略展现出良好的效果,鼓励企业采用创新的定价模式并优化治疗方案,以提高药物的普及率。
肝细胞癌免疫检查点抑制剂:批发价格趋势和治疗成本分析(2022 年)
药物名称 | 剂量 | 在HCC中的使用地点 | 有效浓度(毫克) | 平均批发价(美元) | 每个周期的平均直接成本(美元) |
阿特珠单抗 | 1200毫克 | 第一行 | 840,1200 | 8,272.86(840 毫克),11,818.37(1200 毫克) | 11,818.37 |
度伐利尤单抗 | 1500毫克 | 第一行 | 120,500 | 1,103.74(120毫克),4,598.90(500毫克) | 13,796.70 |
曲美利木单抗 | 300毫克 | 第一行 | 300 | 40,000 | 40,000 |
纳武利尤单抗 | 1毫克/千克 | 第二行 | 40、100、240、480 | 1,410.65(40毫克),3,526.61(100毫克),4,231.9(240毫克),8,463.88(480毫克) | 2,821.3(40 毫克),4,231.9(240 毫克),8,463.88(480 毫克) |
伊匹木单抗 | 3毫克/千克 | 第二行 | 50,200 | 9,648.43(50 毫克),38,593.61(200 毫克) | 38,593.61 |
帕博利珠单抗 | 200毫克 | 第二行或第三行 | 100,400 | 6,410.11(100 毫克),25,640.44(400 毫克) | 12,820.22(100毫克),25,640.44(400毫克) |
资料来源:美国国立卫生研究院
关键 肝癌治疗 市场洞察摘要:
区域亮点:
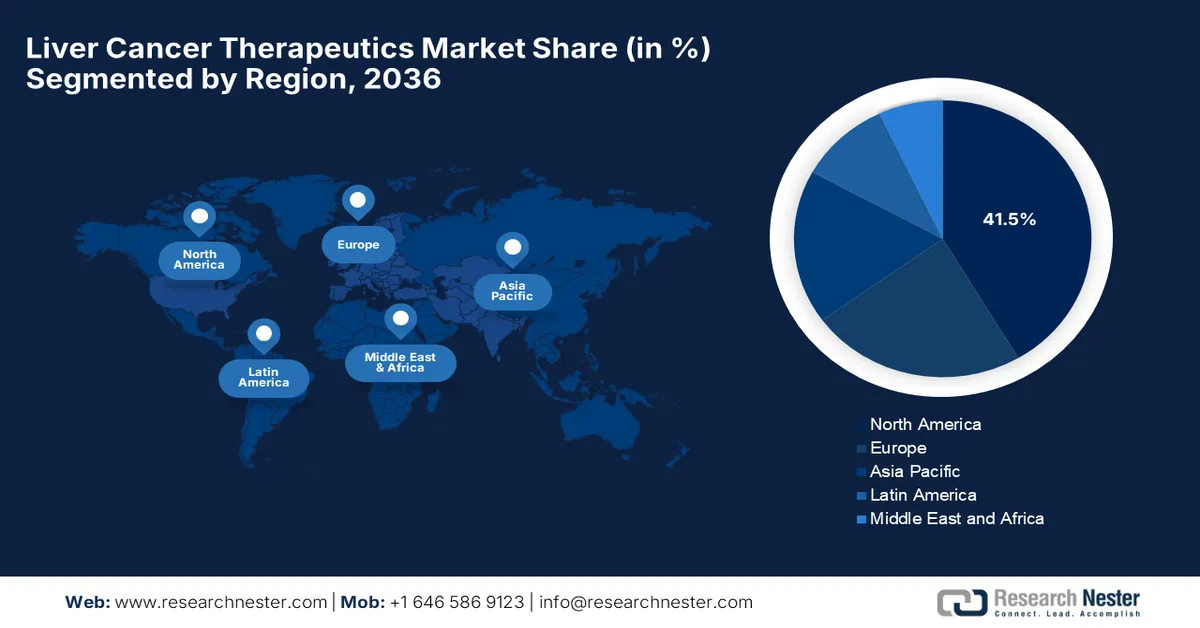
- 预计到 2036 年,北美将在肝癌治疗市场占据 41.5% 的份额,这得益于其先进的肿瘤学基础设施、强大的研发管线以及较高的治疗普及率。
- 预计在 2027 年至 2036 年期间,亚太地区将实现最快增长,这主要得益于医疗保健支出的增长和诊断筛查的改进。
细分市场洞察:
- 在肝癌治疗市场中,靶向治疗预计到2036年将占据45.7%的市场份额,这主要得益于精准治疗、不断扩充的肿瘤治疗产品线以及更高的耐受性和生存获益。
- 小分子药物预计到2036年将占据可观的收入份额,这主要归功于其口服生物利用度高、易于生产和成本效益高等优势。
主要增长趋势:
- 转向先进疗法
- 制药行业投资
主要挑战:
- 全球治疗机会不均
- 严格的监管障碍
主要参与者:拜耳股份公司(德国)、百时美施贵宝公司(美国)、卫材株式会社(日本)、默克公司(美国)、罗氏公司(瑞士)、阿斯利康公司(英国)、诺华公司(瑞士)、辉瑞公司(美国)、礼来公司(美国)、强生公司(美国)强生(美国)、赛诺菲(法国)、Eureka Therapeutics(美国)、吉利德科学公司(美国)、艾伯维公司(美国)、Mirum Pharmaceuticals(美国)、阿斯利康制药印度公司(印度)、武田药品工业株式会社(日本)、益普生公司(法国)、Exelixis公司(美国)、Bluejay Therapeutics(美国)、安进公司(美国)、Incyte公司(美国)、百济神州有限公司(中国)。
全球 肝癌治疗 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:95 亿美元
- 2027 年市场规模:104.6 亿美元
- 预计市场规模:到 2036 年将达到 248.7 亿美元
- 增长预测:2027-2036 年复合年增长率 10.1%
主要区域动态:
- 最大区域:北美(到2036年将占41.5%的份额)
- 增长最快区域:亚太地区
- 主导国家:美国、中国、日本、德国、英国
- 新兴国家:印度、韩国、巴西、新加坡、澳大利亚
Last updated on : 31 August, 2026
肝癌治疗市场——增长驱动因素和挑战
增长驱动因素
- 向先进疗法转型:肝癌治疗领域正经历从化疗向免疫检查点抑制剂和靶向疗法的转变,推动了肝癌治疗市场的需求。根据美国国立卫生研究院 (NIH) 2025 年 4 月发表的文章,阿特珠单抗联合贝伐珠单抗已成为不可切除肝细胞癌的一线首选疗法,这反映了治疗方案从早期酪氨酸激酶抑制剂向基于免疫疗法的治疗方案的结构性转变。在美国肿瘤网络的一项包含 374 名患者的真实世界队列研究中,中位总生存期为 13.2 个月,在类似临床试验的患者中则延长至 16.5 个月。此外,中位无进展生存期总体达到 6.4 个月,在亚组中达到 9.4 个月,显示出显著的临床获益,从而对整体市场增长产生积极影响。
- 医药行业投资:大型制药公司正在肿瘤药物研发管线方面投入巨资。重磅药物带来的高额收入正在推动市场创新和竞争。2023年4月,罗氏宣布,Tecentriq联合Avastin的III期IMbrave050研究显示,与单纯观察相比,辅助治疗肝细胞癌可降低28%的复发风险。该研究指出,高达80%的患者术后会面临复发,因此,这是辅助治疗肝细胞癌领域首个取得积极疗效的临床试验。从战略角度来看,此类事件有效地提升了市场曝光度,并吸引更多企业进驻该国市场。
- 提高公众意识和加强筛查:持续开展的宣传活动和改进的诊断工具的研发,正促使人们尽早进行干预。更完善的筛查最终将改变治疗方案,维持对干预和持续临床管理的高需求。根据澳大利亚医学杂志2025年10月发表的一篇文章,2023年肝细胞癌(HCC)监测指南建议,对于肝细胞癌高危人群,应每六个月进行一次超声检查,可选择是否同时进行甲胎蛋白(AFP)检测。此外,该指南还建议对肝硬化患者以及有家族史或特定种族背景但无肝硬化的慢性乙型肝炎患者进行常规监测。该指南已获得澳大利亚国家健康与医学研究委员会(NHMRC)的认可,旨在提高早期发现率和生存率,因此有利于促进市场增长。
挑战
- 全球治疗资源分配不均:治疗资源分配的巨大差异是阻碍市场扩张的主要障碍。中低收入国家的大多数受影响人群面临药物供应延迟的问题,这主要是由于医疗预算有限、报销政策薄弱以及监管审批速度缓慢等因素造成的。在某些地区,其他主要国家已获批准的创新疗法可能需要数年才能在当地应用。此外,对于许多没有医疗保险的患者来说,自付费用难以承受,导致治疗利用率低下,并加剧了疗效差距。因此,这些差异降低了整体市场潜力,并对希望在不同医疗体系中扩大产品普及率的全球制造商构成了挑战。
- 严格的监管障碍:肝癌药物的研发需要耗时耗资的临床试验,以证明其在复杂肝功能障碍患者群体中的安全性和生存获益。在此背景下,不同国家的监管机构都维持着严格的审批标准,这就要求开展具有挑战性终点的大型试验。因此,不同地区监管要求的差异增加了研发的复杂性,延长了产品上市时间,使小型企业难以在市场中生存。针对肝硬化患者,需要协商不同的临床方案和安全性考量,这增加了研发成本,并延缓了创新疗法的普及。此外,这些繁琐的审批流程最终会导致产品上市延迟,使企业更难将新疗法带给患者,从而阻碍市场扩张。
肝癌治疗市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
10.1% |
|
基准年市场规模(2026 年) |
95亿美元 |
|
预测年份市场规模(2036 年) |
248.7亿美元 |
|
区域范围 |
|
肝癌治疗市场细分:
治疗类型细分分析
预计在预测期内,靶向治疗亚型将占据肝癌治疗市场45.7%的最大份额。其精准性和不断扩展的精准肿瘤学产品线使其成为收入领先者。另一方面,由于与传统化疗相比,靶向治疗具有更好的耐受性和生存获益,其临床应用率正在不断提高。2023年6月,Eureka Therapeutics公司获得了加州再生医学研究所1060万美元的资助,用于支持其针对儿童肝癌的ET140203 ARTEMIS T细胞疗法的ARYA®2 I期临床试验。该公司指出,ET140203经过基因工程改造,可靶向AFP阳性肝癌细胞,为肝母细胞瘤和肝细胞癌等罕见且难治性恶性肿瘤的治疗带来了突破,因此该细分市场前景乐观。
政府注册的顶级肝癌治疗临床试验(2023-2026 年)——二期研究和干预措施
试验名称 | ID | 干涉 | 阶段 | 年份(已更新) |
HCC-SIGHT:个性化自适应疗法的平台试验 | NCT07328009 | 多臂:乐伐替尼、瑞戈非尼、替雷利珠单抗+TKI、HAIC+TKI、QL1706+TKI、卡瑞利珠单抗+TKI、XELOX 组合 | 第二阶段 | 2026-2029 |
晚期肝细胞癌的肝动脉灌注化疗联合碘油栓塞治疗 | NCT06632717 | 顺铂+5-氟尿嘧啶+碘油栓塞术 | 第二阶段 | 2024-2027年 |
围手术期信迪利单抗+贝伐珠单抗生物类似药+TACE-HAIC治疗伴有门静脉癌栓的肝细胞癌 | NCT06031285 | 信迪利单抗 + 贝伐单抗生物仿制药 + TACE-HAIC | 第二阶段 | 2023-2026 |
来源: ClinicalTrials.gov
药物类型细分分析
按药物类型划分,预计到2036年,小分子药物将在肝癌治疗市场占据可观的收入份额。该细分市场的增长主要归功于其口服生物利用度高、易于生产和成本效益高等优点,使其成为许多治疗方案的基础。2025年1月,Tempest Therapeutics公司凭借其选择性PPARγ拮抗剂amezalpat(TPST-1120)获得美国食品药品监督管理局(FDA)授予的肝细胞癌孤儿药资格认定。此前,该药物的1b/2期临床试验结果令人鼓舞,显示其与atezolizumab和bevacizumab联合用药可提高总生存期和缓解率。因此,这些案例表明,在肝癌领域,具有口服生物利用度的小分子疗法正积极通过监管途径推进,反映出对这些药物的真正投资和关注。
治疗线段分析
在肝癌治疗市场中,预计一线治疗领域将在预测期结束时占据显著的收入份额。该领域受益于早期干预和更广泛的患者诊断资格。此外,由于个性化医疗和联合治疗的兴起,一线治疗领域也在不断扩张,这些举措能够改善患者的治疗效果。同时,医疗服务提供者对早期治疗益处的认识不断提高,也促进了早期治疗方案的采用。此外,诊断工具的改进使得一线治疗的患者分层更加精准。此外,适应症范围更广的新药获得监管部门批准,也推动了该领域强劲的收入增长和市场地位的提升。
我们对肝癌治疗市场的深入分析涵盖以下几个方面:
部分 | 子段 |
治疗类型 |
|
药物类型 |
|
治疗线 |
|
癌症类型 |
|
药物类别 |
|
给药途径 |
|
分销渠道 |
|
最终用户 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
肝癌治疗市场——区域分析
北美市场洞察
预计到2036年底,北美肝癌治疗市场将占据最大份额,贡献41.5%的总收入。先进的肿瘤学基础设施、强大的研发管线以及较高的治疗普及率是推动该地区在该领域保持领先地位的关键因素。截至2025年7月,美国国立卫生研究院(NIH)的数据显示,美国国家癌症研究所(NCI)对肝癌研究的资助近年来稳步增长,从六年前的7270万美元增至2023年的1.142亿美元。这些资金支持包括基础科学、临床试验和疾病特异性研究在内的多个研究领域。此外,2023年NCI的总预算达到72亿美元,其中包括来自《治愈法案》(Cure Act)的2.16亿美元,比上年增长5.7%。这一持续的投资反映了NCI对肝癌研究的重视,其主要目标是增进对肝癌的认识、改进治疗方法并改善患者预后,因此预示着市场前景乐观。
快速审批的监管支持和日益加重的疾病负担推动了美国市场的增长。生物标志物研究和个性化医疗领域的技术突破,以及主要制药企业的参与,正在重塑该行业的增长格局。根据美国国立卫生研究院 (NIH) 2024 年 1 月发表的文章,在过去二十年中,美国共记录了 467,346 例肝细胞癌病例,其中 26% 为女性。男性发病率从每 10 万人 7.32 例上升至 9.82 例,女性从每 10 万人 2.38 例上升至 3.09 例,而老年人群的发病率更高,男性分别为每 10 万人 25.28 例和 40.38 例,女性分别为每 10 万人 8.94 例和 12.29 例。因此,这些趋势揭示了显著的年龄和性别差异,凸显了制定有针对性的早期检测和干预策略以应对长期并发症的迫切需求。
加拿大全民医疗保健政策促进了已获批准疗法的应用,从而推动了肝癌治疗市场的发展。省级医保报销政策的改善有效地提高了加拿大患者的用药便利性。2026年1月,安大略省政府启动了FAST项目,旨在加速突破性抗癌药物的审批。此外,安大略省政府表示,自2025年10月起,包括肺癌、前列腺癌、白血病、淋巴瘤、结直肠癌和肝癌在内的六种疗法已获得快速审批。与传统的审批流程相比,该项目可将患者的等待时间缩短近一年。此外,加拿大卫生部于2025年8月批准了双重免疫疗法OPDIVO联合YERVOY用于一线治疗不可切除或晚期肝细胞癌以及MSI-H/dMMR结直肠癌,该疗法已通过关键性3期临床试验验证,预示着积极的市场前景。
亚太市场洞察
亚太地区肝癌治疗市场预计将在2027年至2036年间呈现最快的增长速度。该地区肝癌治疗市场的增长主要得益于中国、日本和韩国等国家医疗保健支出的增加以及诊断筛查的改进。日益加重的疾病负担以及强有力的临床试验也推动了市场增长。根据美国国立卫生研究院(NIH)2025年6月发表的文章,肝细胞癌(HCC)占原发性肝癌的近85%至90%,并且对该地区的影响尤为严重,该地区承担了全球73%的肝癌负担。此外,2022年,该地区超过80%的病例在确诊时已处于晚期。日本的模式展现了其成功之处,例如2024年投资1.08亿美元用于早期检测、治疗补贴和公众意识提升,以及普及乙肝疫苗接种和生物标志物监测。预计到2030年,中国肝癌造成的经济负担将增至340亿美元。
中国庞大的慢性乙型肝炎患者群体是推动市场发展的主要动力。政府积极推行改革,旨在加快药品审批速度并扩大国家医保覆盖范围,为市场提供了有力支撑。根据2025年7月公布的政府数据,国家医疗保障局联合国家卫生健康委员会推出了一系列措施,支持创新药物的高质量研发。这些措施加快了新药纳入国家医保目录的速度,缩短了从审批到报销的周期,并提供优惠政策、谈判支持和价值导向采购等服务,以促进创新和销售。此外,优化续保规则、保密定价和战略采购等措施稳定了市场对新药的预期,使获批的I类药物数量在六年内从9种增加到48种,并提升了公共药品安全和患者疗效。
在印度,市场正经历显著增长,这主要得益于非酒精性脂肪肝发病率的上升以及人们对价格合理、创新型肝癌治疗的需求。此外,全球重磅药物的平价仿制药以及政府主导的疾病控制项目也支撑着市场发展。据ClinicalTrials.gov网站2026年3月报道,一项I期多中心研究于2026年在昌迪加尔医学教育与研究研究生院(PGIMER Chandigarh)启动,随后新德里全印度医学科学研究所(AIIMS New Delhi)和孟买塔塔纪念医院(TMH Mumbai)也加入了该研究。该研究将招募18名患者,其中12名接受<sup>188</sup>Re治疗,6名接受<sup>90</sup>Y治疗,采用3+3剂量递增设计,分为三个肿瘤吸收剂量组。在此过程中,患者将接受详细的治疗前剂量测定、靶向输注放射性标记微球,并在SIRT治疗后28天内监测剂量限制性毒性。该研究预计将于 2028 年 10 月完成,其主要目标是为无法手术的肝细胞癌患者开发一种经济有效且易于获得的选择性内放射治疗方案,从而降低经济障碍并改善治疗效果。
欧洲市场洞察
在欧洲,完善的监管环境和联合免疫疗法迅速成为标准治疗方案,有效地推动了肝癌治疗市场的发展。该地区的主要制药企业专注于精准医疗和生物标志物驱动的治疗,以应对欧洲严格的定价法规并提高患者的长期生存率。2024年1月,欧盟启动了THRIVE项目,这是一项耗资1300万美元的计划,旨在改善儿童和成人肝癌患者的治疗效果。该计划由巴塞罗那大学的一位研究人员协调,汇集了来自8个国家的13个组织,隶属于欧盟的“抗癌使命”。其使命是通过提供可获取的数据并与社会科学相结合,识别高危人群,开发用于免疫疗法的生物标志物,研发价格合理的新疗法,并最大限度地发挥社会影响力。
德国肝癌治疗市场日益受到关注,这得益于其完善的法定医疗保险体系。德国被公认为临床研究和早期用药项目的重要中心,使患者能够在监管部门批准后迅速受益于创新联合疗法。LiSyM-Cancer 是德国的一个多学科研究网络,由德国联邦研究、技术和空间部 (BMFTR) 在“国家抗癌十年”计划下资助,项目周期为 2024 年 7 月至 2027 年 6 月。该研究高度专注于肝癌预防和早期检测的临床应用。其使命是将系统医学的洞见转化为在肝癌早期阶段进行诊断、预防或延缓的策略,从而促进德国市场的增长。
公众对肝病的认知以及早期疾病检测技术的进步推动了英国肝病市场的发展。此外,品牌药和价格适中的仿制药的供应,以及持续的临床研究和合作,共同营造了一个有利于提高肝癌治疗可及性的良好环境。2025年7月,《罕见癌症法案》在英国下议院通过三读,标志着该法案向正式生效迈出了重要一步。该法案旨在促进罕见癌症(例如五年生存率仅为13%的肝癌)的研究、创新和临床试验机会。此外,该法案还计划指定政府牵头机构,加强药品监管,并激励新疗法的研发。因此,英国的这些举措和政策措施正在为有效肝癌疗法的开发和应用创造有利环境。
肝癌治疗市场主要参与者:
- 拜耳股份公司(德国)
- 百时美施贵宝公司(美国)
- 卫材株式会社(日本)
- 默克公司(美国)
- F. ? Hoffmann?La ? Roche ? Ltd. (瑞士)
- 阿斯利康? plc (英国)
- 诺华公司(瑞士)
- 辉瑞公司(美国)
- 礼来公司(美国)
- 强生公司? & ?强生(美国)
- 赛诺菲股份有限公司(法国)
- 尤里卡治疗公司(美国)
- 吉利德科学公司(美国)
- 艾伯维公司(美国)
- Mirum Pharmaceuticals(美国)
- 阿斯利康制药印度公司(印度)
- 武田制药有限公司(日本)
- 益普生股份有限公司(法国)
- Exelixis, ? Inc.(美国)
- Bluejay Therapeutics(美国)
- 安进公司(美国)
- Incyte ?公司(美国)
- 百济神州有限公司(中国)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 拜耳公司被认为是肝癌治疗领域的领军企业,其针对晚期肝细胞癌的系统性治疗方案已取得显著进展。此外,该公司凭借其全球商业布局和强大的研发投入,持续保持市场领先地位,并正在进行靶向治疗和联合治疗方案的临床试验。
- 百时美施贵宝公司在肝癌免疫疗法领域占据主导地位,同时在晚期肝细胞癌的联合治疗方面也处于领先地位。该公司积极参与扩大免疫肿瘤药物的适应症、推进联合治疗方案的研发,并积极开展战略合作和临床试验。
- 默克公司凭借其免疫疗法产品组合巩固了其市场地位,该产品组合广泛应用于多种癌症,包括肝癌。该公司大力投资临床试验项目和合作,旨在扩大其免疫肿瘤药物在肝癌和其他肿瘤治疗中的应用范围。
- F.霍夫曼-拉-罗氏有限公司在该领域保持着强劲的地位。公司的竞争优势在于其在生物制剂领域的深厚专业知识、广泛的临床证据和全球商业化能力。
- 阿斯利康公司凭借其免疫疗法获得了巨大的声誉,该疗法为肝细胞癌患者提供了一种新的首选治疗方案。该公司大力投资于创新的免疫肿瘤联合疗法,并致力于在全球范围内拓展其肿瘤业务。
以下是一些在全球市场运营的主要参与者名单:
肝癌治疗市场既汇聚了跨国制药巨头,也涌现出众多新兴生物技术创新企业。拜耳、百时美施贵宝、默克、罗氏和阿斯利康等大型企业凭借其广泛的肿瘤产品组合、战略性合作以及针对肝细胞癌的后期临床项目和联合治疗方案,引领着该领域的发展。各公司也专注于研发投资和合作,旨在增强产品线并扩大地域覆盖范围;同时,收购和联合开发协议也巩固了其市场地位。2026年1月,Mirum Pharmaceuticals收购了Bluejay Therapeutics,将用于治疗慢性丁型肝炎病毒的后期单克隆抗体brelovitug纳入其罕见病产品组合。该交易通过2.685亿美元的私募融资完成,预示着市场增长和前景的乐观。
肝癌治疗市场企业格局:
最新发展
- 2026年3月,阿斯利康制药印度公司(AstraZeneca Pharma India)的度伐利尤单抗单药疗法获得印度中央药品标准控制组织(CDSCO)批准,用于治疗既往未接受过全身治疗的不可切除肝细胞癌患者。
- 2026年1月,Eureka Therapeutics公司的ECT204获得美国食品药品监督管理局(FDA)的研发药物认定(RMAT)。ECT204是其ARTEMIS CAR-T细胞疗法,靶向GPC3,用于治疗晚期肝细胞癌。该认定基于令人鼓舞的I/II期临床试验数据,有助于与FDA开展更紧密的合作,并有可能获得加速审批。
- Report ID: 4114
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
