头颈癌治疗市场展望:
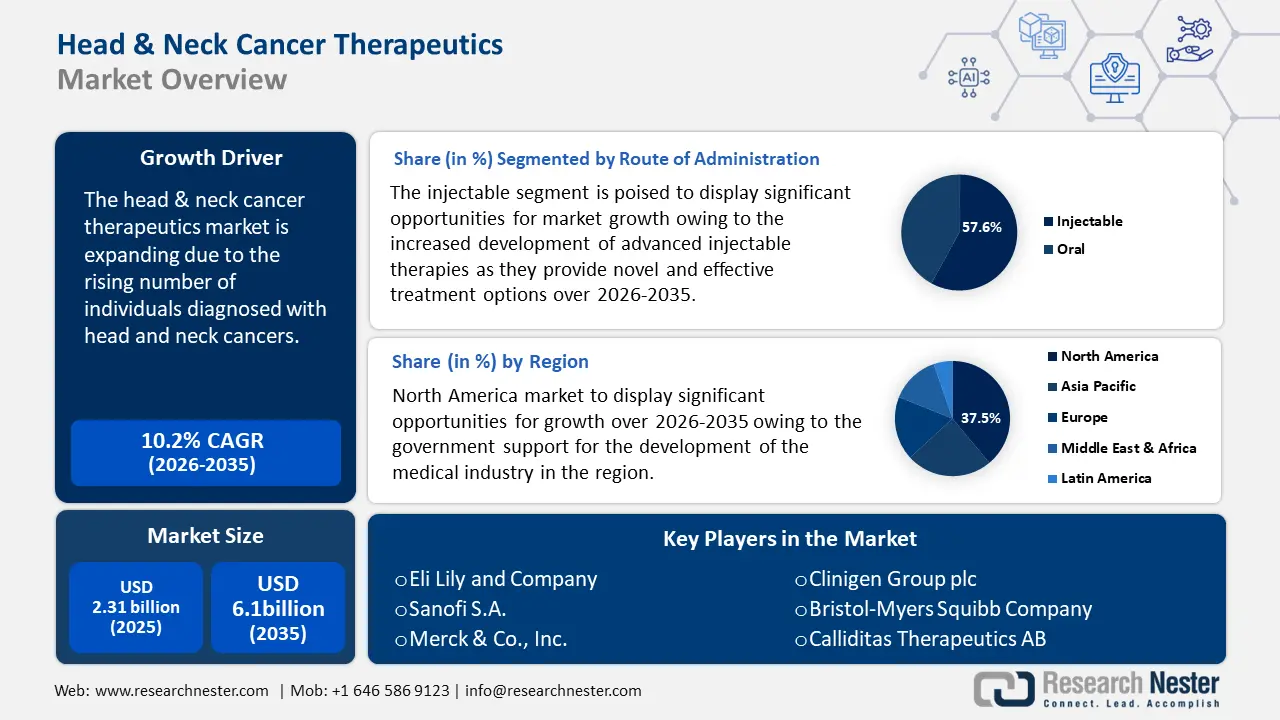
2026年,头颈癌治疗市场规模为25.2亿美元,预计到2036年底将超过67.8亿美元,在预测期(即2027-2036年)内,复合年增长率将超过10.4%。2027年,头颈癌治疗行业的市场规模估计为27.8亿美元。
由于酒精和烟草消费量的增加,头颈癌患者数量不断上升,头颈癌治疗市场正经历快速增长。据口腔癌基金会统计,80%的口腔癌病例与吸烟有关。欧洲肿瘤内科学会2020年的一项研究指出,头颈癌约占所有癌症诊断的6%,占所有癌症相关死亡的1%-2%,是全球第六大常见恶性肿瘤。全球最常见的头颈癌是口腔癌和喉癌(年龄调整后的标准化发病率分别为每10万人3.9例和2.3例)。这种增长在全球范围内催生了对创新癌症疗法的巨大需求。
目前,头颈部鳞状细胞癌(HNSCC)的治疗方法在经历了多年的停滞后正取得进展。研究人员一直致力于识别由erastin触发的独特铁死亡形式。erastin是一种能够通过xCT(胱氨酸/谷氨酸反向转运系统)阻碍胱氨酸摄取的分子。这会抑制细胞的抗氧化防御机制,从而清除可能抑制HNSCC化疗和放疗过程的癌细胞。TissueGnostics公司最近的一项研究调查了由SLC7A11编码的xCT活性与患者生存率之间的关系,以阐明其在治疗HNSCC患者中的疗效,并利用TissueFAXS平台和HistoQuest单细胞分析软件实现了肿瘤细胞的定位。目前,多种新的可行治疗方案正在开发中,以满足不断增长的患者群体的需求,并以具有竞争力的成本提供医疗服务。
关键 头颈癌治疗 市场洞察摘要:
区域亮点:
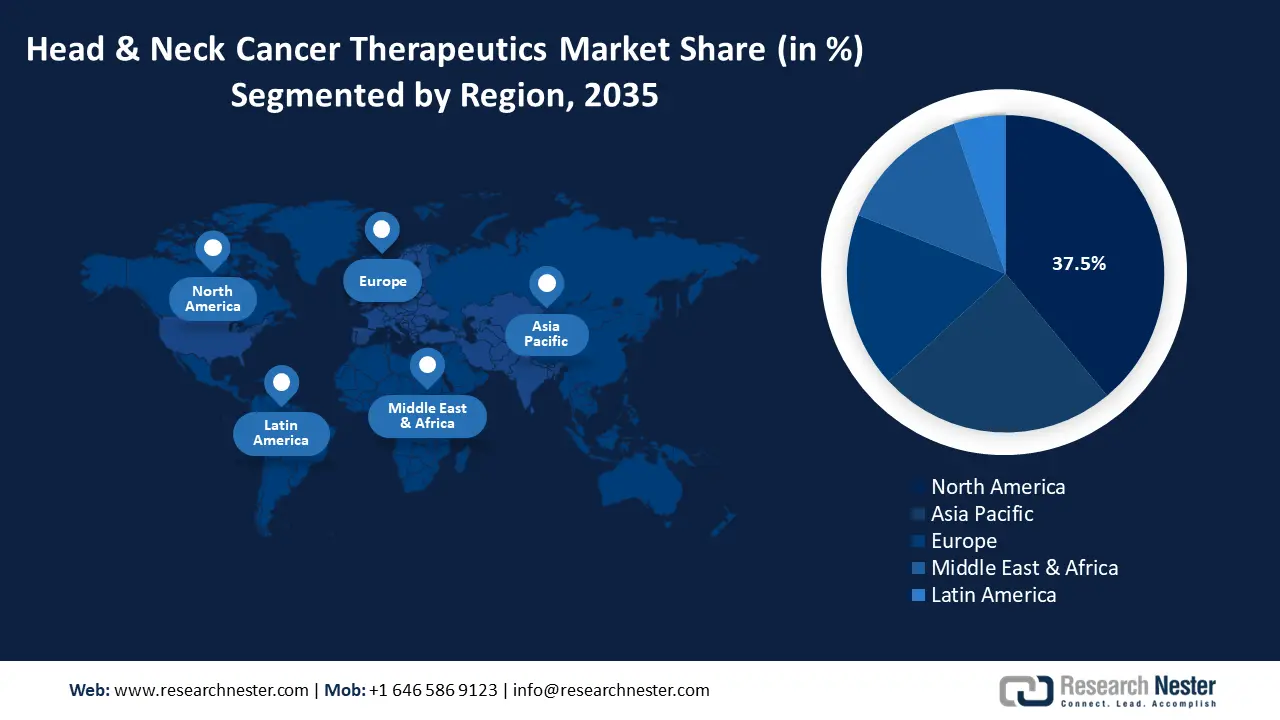
- 北美在头颈癌治疗市场中占据 37.5% 的份额,这主要得益于政府的支持,预计其将在 2027 年至 2036 年期间保持领先地位。
- 亚太地区的头颈癌治疗市场预计到 2036 年将实现巨大增长,这主要得益于免疫治疗药物的日益普及。
细分市场洞察:
- 预计到 2036 年,免疫疗法细分市场将以 51.8% 的市场份额引领头颈癌治疗市场,这主要得益于 KEYTRUDA 等治疗方案的进展。
- 预计到 2036 年,注射剂细分市场将占据超过 57.6% 的市场份额,这主要得益于静脉注射疗法的精准性和有效性。
主要增长趋势:
- 癌症诊断技术的进步
- 人乳头瘤病毒 (HPV) 感染病例激增
主要挑战:
- 严重的药物副作用
- 更高的治疗费用
- 主要参与者:礼来公司、赛诺菲公司、默克公司、Clinigen集团、百时美施贵宝公司、Calliditas Therapeutics AB、Naveris公司、阿斯利康公司、罗氏公司、Coherus BioSciences。
全球 头颈癌治疗 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:25.2亿美元
- 2027年市场规模:27.8亿美元
- 预计市场规模:到2036年将达到67.8亿美元
- 增长预测:2027-2036年复合年增长率10.4%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 37.5%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、中国、日本、德国、英国
- 新兴国家:中国、日本、印度、韩国、新加坡
Last updated on : 31 August, 2026
头颈癌治疗市场增长驱动因素和挑战:
增长驱动因素
癌症诊断技术进步:诊断筛查流程取得了显著的技术进步,同时,用于开发新型癌症疗法的研究也在不断增加。例如,纳米技术有助于从体液中分离和分析循环肿瘤细胞 (CTC) 和细胞外囊泡 (EV)。这种非侵入性方法可以更早地检测癌症并监测治疗反应。根据2022年发表的一篇关于金纳米材料在口腔癌诊断和治疗中的应用报告,在口腔鳞状细胞癌 (OSCC) 或正常人血清中添加金纳米颗粒 (AuNP) 可使 OSCC 诊断的灵敏度达到 80.7%,特异性达到 84.1%,总体准确率达到 81.1%。
大多数头颈癌患者确诊时已处于晚期,预后通常较差,因为这种疾病极易迅速扩散到邻近组织并发生远处转移。为了早期诊断这种疾病,研究人员正致力于开发新的筛查技术。- 人乳头瘤病毒 (HPV) 感染率激增: HPV,特别是 HPV 16 型,会显著增加口咽癌的风险,尤其是扁桃体癌和舌根癌。HPV 相关感染的日益普遍与这些特定类型癌症的增加密切相关。此外, HPV 阳性的头颈部癌症通常发生于年轻人,而这些年轻人可能没有饮酒或吸烟等既定风险因素。
因此,随着全球HPV感染率的上升,迫切需要有效的治疗方法来减轻症状并提高患者的生活质量。世界卫生组织指出,2022年全球HPV感染率为31%,其中高危型HPV感染率为21%。最常见的HPV基因型是HPV-16(5%),其次是HPV-6(4%)。年轻人群的HPV感染率较高,在25至29岁之间达到高峰,之后趋于稳定或略有下降。 - 新药研发:加大研发力度,探索新的治疗靶点和跨学科治疗模式,将提高头颈癌患者的生存率。2023年12月,Exelixis公司宣布启动STELLAR-305试验,这是一项II/III期关键性试验,旨在比较zanzalintinib联合pembrolizumab与pembrolizumab单药治疗未经治疗的PD-L1阳性复发或转移性头颈部鳞状细胞癌(SCCHN)患者的疗效。
挑战
严重的药物副作用:化疗药物旨在杀死快速增殖的细胞。然而,由于它们无法区分恶性细胞和健康细胞,因此使用时可能会产生意想不到的不良反应。最常见的化疗副作用包括疲劳、神经病变、食欲不振和听力丧失。为了减轻头颈癌药物的副作用,医生可能会调整剂量、考虑其他药物或建议患者接受支持服务。
治疗成本较高:如果早期发现,头颈癌的治愈率很高,通常只需一种治疗方式即可治愈。晚期头颈癌通常需要手术、放疗和化疗联合治疗,这导致治疗费用高昂,阻碍了头颈癌治疗市场的发展。
头颈癌治疗市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
10.4% |
|
基准年市场规模(2026 年) |
25.2亿美元 |
|
预测年份市场规模(2036 年) |
67.8亿美元 |
|
区域范围 |
|
头颈癌治疗市场细分:
治疗类型(化疗、免疫疗法、靶向疗法)
预计到2036年底,免疫疗法将占据头颈癌治疗市场约51.8%的份额。这一增长主要归功于新型疗法的不断涌现。例如,2024年7月,临床阶段生物技术公司Immutep Limited宣布了TACTI-003(KEYNOTE-PNC-34)IIb期临床试验B组的积极结果。该试验评估了eftilagimod alfa联合默沙东(MSD)的抗PD-1疗法KEYTRUDA (pembrolizumab)作为一线治疗方案,用于治疗PD-L1表达阴性的复发或转移性头颈部鳞状细胞癌患者。对于晚期或复发性头颈部恶性肿瘤患者,免疫疗法被认为是一种可行的治疗选择。通过利用人体自身的免疫系统识别并对抗癌细胞,这种方法为放疗、化疗和手术等传统疗法提供了一种替代方案。
给药途径(注射、口服)
在头颈癌治疗市场中,注射剂预计到2036年将占据超过57.6%的市场份额。这一增长主要归功于先进注射疗法的不断发展,因为它们提供了新型有效的治疗选择。静脉注射剂用于输送多种常用的头颈癌免疫疗法药物,包括帕博利珠单抗(Keytruda)和纳武利尤单抗(Opdivo)。
此外,注射剂能够精确控制剂量和给药方式,这对于最大限度地提高癌症治疗的疗效和减少副作用至关重要。由于头颈部肿瘤邻近气道和神经等重要结构,因此精准给药尤为重要,需要谨慎管理。这提高了注射剂的应用率。
我们对全球头颈癌治疗市场的深入分析涵盖以下几个方面:
治疗类型 |
|
给药途径 |
|
分销渠道 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
头颈癌治疗市场区域分析:
北美市场统计数据
预计到 2036 年,北美医疗行业将占据 37.5% 的市场份额。市场增长的原因包括政府对医疗行业发展的支持、有利的报销政策、人们对疾病的认识不断提高、研发投入增加以及人们更容易获得先进的医疗设施。
由于头颈癌发病率高、研发活动活跃、新型疗法推广迅速以及美国医疗保健体系健全,美国头颈癌治疗市场正在扩张。此外,由于口咽癌(最常见的头颈癌之一,与人乳头瘤病毒[HPV]相关)的发病率不断上升,需要特殊治疗的患者群体也随之扩大。美国癌症统计局估计,2017年至2021年间,美国共记录了47,984例新的HPV相关恶性肿瘤病例,其中女性26,280例,男性21,704例。
加拿大政府为医学研究,特别是癌症研究提供资金,以促进头颈癌治疗领域的创新,并为新型药物和治疗方法的研发创造机会。例如,加拿大卫生研究院(CIHR)在2016年至2021年间,在癌症研究方面投入了超过10亿美元。
亚太市场分析
亚太地区头颈癌治疗市场在预测期内将迎来巨大增长。人口老龄化以及免疫治疗药物(如纳武利尤单抗(Opdivo)和帕博利珠单抗(Keytruda))在治疗不同类型头颈癌方面的应用日益广泛,预计将成为推动市场增长的主要因素。据联合国人口基金统计,到2050年,该地区60岁及以上人口数量将增长一倍以上,达到13亿。
中国是全球最大的医药市场之一。健全的医疗卫生体系、高素质的劳动力以及蓬勃发展且不断变化的消费者健康市场,只是推动中国头颈癌治疗产业快速增长的几个重要因素。
印度作为医疗旅游目的地的崛起,推动了对尖端癌症疗法的需求,患者前来寻求价格合理且疗效卓越的癌症治疗。据印度旅游部统计,2016年至2019年间,来自国外的患者人数从5244人增至8537人,医疗旅游业在2019年达到60亿美元。
头颈癌治疗市场主要参与者:
- 礼来公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 赛诺菲公司
- 默克公司
- Clinigen集团有限公司
- 百时美施贵宝公司
- Calliditas Therapeutics AB
- Naveris公司
- 阿斯利康公司
- 罗氏有限公司
- Coherus BioSciences
头颈癌治疗市场的关键参与者已采取多项重要策略,包括新产品开发、并购以及与政府机构建立战略联盟。制造商正不断推出创新药物和治疗方法,以改善患者的生活质量。监管部门的支持促进了企业开发大量在研药物,从而提高了获得优于现有疗法的治疗方案的可能性。以下是市场上的一些主要参与者:
最新发展
- 2024 年 5 月,Calliditas Therapeutics AB 公布了其主要 NOX 酶抑制剂 setanaxib 与 pembrolizumab 联合治疗头颈部鳞状细胞癌 (SCCHN) 患者的 II 期概念验证试验结果。该研究发现,患者的无进展生存期 (PFS) 和总生存期 (OS) 均有统计学意义上的显著延长,并且肿瘤生物学也发生了与 setanaxib 作用机制相符的统计学意义上的显著改变。
- 2024 年 4 月,病毒诱发癌症精准肿瘤诊断领域的市场领导者 Naveris, Inc. 宣布启动一项针对 HPV 驱动的微小残留病灶 (MRD+) 头颈癌的 II 期临床试验。 世界知名的癌症治疗和研究机构——纪念斯隆-凯特琳癌症中心(MSKCC)将主导这项研究。
- Report ID: 6540
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
