食管癌市场展望:
2026年食管癌市场规模为152.8亿美元,预计到2036年底将达到323.8亿美元,在预测期(即2027-2036年)内复合年增长率约为7.8%。2027年,食管癌行业规模预计为164.7亿美元。
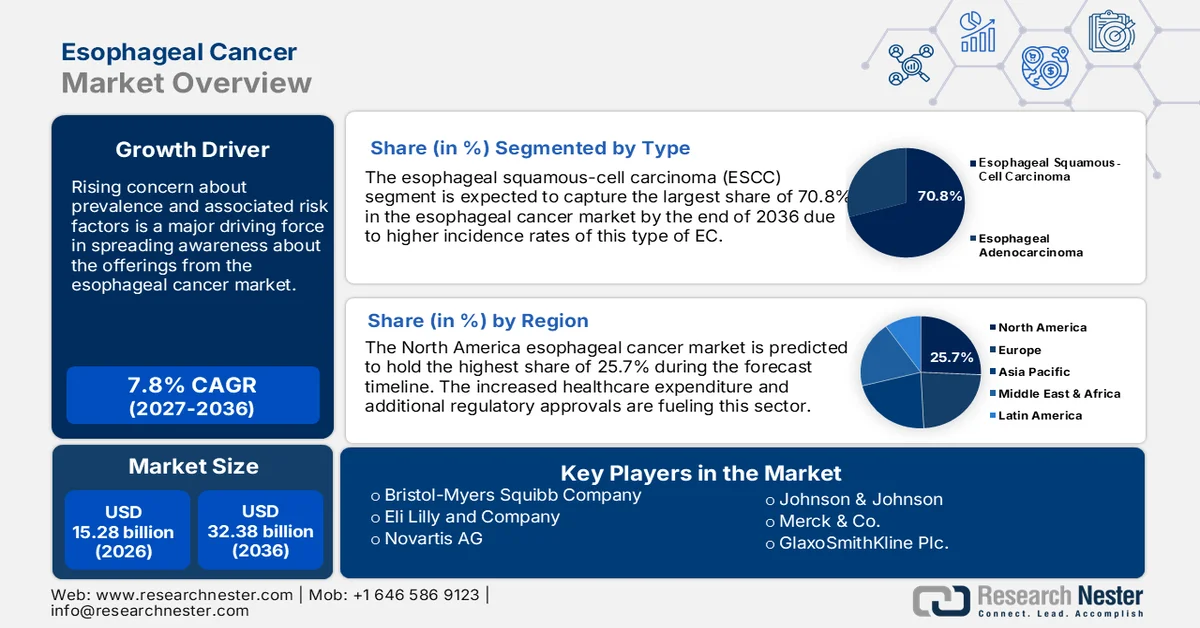
人们对食管癌患病率及其相关风险因素日益关注,这极大地推动了食管癌市场相关产品和服务的普及。据美国国家医学图书馆(NLM)的一篇文章报道,2020年全球新增食管癌病例超过60万例,死亡病例超过50万例,使其成为世界上常见的恶性肿瘤之一。该文章还预测,到2030年,新增病例将达到7.39亿例,死亡病例将达到7.23亿例;到2040年,新增病例将达到9.877亿例,死亡病例将达到91.43亿例。吸烟、饮酒和胃酸反流等生活方式的改变已成为食管癌的重要致病因素。此外,研究发现,食管癌的威胁与肥胖和胃食管反流病(GERD)患者数量的增长密切相关。因此,人们越来越需要更快、更有效的解决方案。
尤其值得一提的是,免疫疗法、靶向疗法和联合疗法已占据了该领域的大部分消费群体。例如,2021年10月,综合癌症中心罗斯威尔帕克(ROSWELL PARK)发布的一份报告显示,免疫疗法药物如纳武利尤单抗(nivolumab)有望在食管癌患者中超越化疗和放疗的疗效。因此,随着这些疗法近期在食管癌市场的推出,该领域的投资也随之增长。
关键 食管癌 市场洞察摘要:
区域亮点:
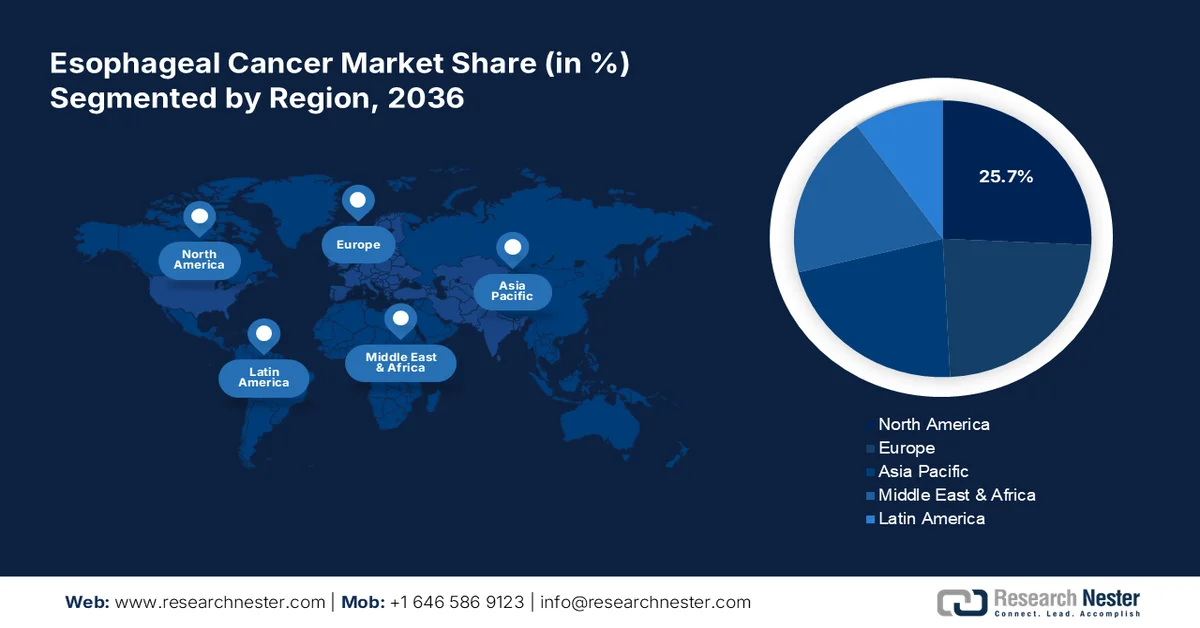
- 北美地区在食管癌市场中占据主导地位,市场份额达 25.7%。这主要得益于医疗保健支出增加以及监管部门批准的改善,从而提升了癌症治疗的可及性,预计到 2027 年至 2036 年,北美市场将持续增长。
- 亚太地区食管癌市场预计到 2036 年将快速增长,这主要受该地区食管癌高发病率和高死亡率的推动。
细分市场洞察:
- 预计到 2036 年,食管鳞状细胞癌细分市场将占据超过 70.8% 的市场份额,这主要得益于其较高的全球发病率,尤其是在食管癌流行带地区。
- 预计到 2036 年,化疗细分市场将主导食管癌市场,这主要得益于其在治疗方案中的关键作用以及良好的生存效果。
主要增长趋势:
- 治疗和预防的接受度
- 研发支持性投资
主要挑战:
- 异质性治疗选择有限
- 缺乏可及且价格合理的治疗方法
- 主要参与者:礼来公司、百时美施贵宝公司、诺华公司、强生公司、默克公司。
全球 食管癌 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:152.8亿美元
- 2027年市场规模:164.7亿美元
- 预计市场规模:到2036年将达到323.8亿美元
- 增长预测:2027-2036年复合年增长率为7.8%
主要区域动态:
- 最大地区:北美(到 2036 年,份额将达到 25.7%)
- 增长最快的地区:北美
- 主要国家/地区:美国、中国、日本、德国、英国
- 新兴国家:中国、印度、巴西、俄罗斯、墨西哥
Last updated on : 31 August, 2026
食管癌市场增长驱动因素和挑战:
增长驱动因素
- 治疗和预防的接受度:除了创新疗法和个体化药物在食管癌市场的涌现外,早期诊断和预防技术的出现也备受关注。众多研究论文强调了这些技术的有效性,它们能够改善患者的治疗效果和提高治疗反应率。这进一步促进了相关解决方案的采用,为该领域的发展奠定了坚实的基础。
- 支持研发的投资:医疗机构频繁提供的研究经费一直是食管癌市场的重要资金来源。这些专项投资直接资助未来的创新,从而促进该领域的多元化发展。这鼓励了医疗机构和制药公司积极参与新药研发和治疗方案的制定。例如,2023年9月,英国医学研究理事会向克里斯蒂国民医疗服务体系基金会和曼彻斯特大学拨款60万美元。这笔投资旨在加速研发更多用于治疗食管癌的创新免疫疗法。
挑战
- 异质性导致的选择有限:由于食管癌是一种异质性疾病,患者往往因多种亚型和基因突变而面临较高的治疗耐药风险。这可能会引发人们对食管癌市场现有商业解决方案有效性的质疑。这种争议可能会进一步加剧信任危机,并凸显这些治疗方案的复杂性和局限性。此外,对特定和个性化治疗方案的需求可能会增加治疗成本,从而限制其最佳应用。
- 缺乏可及且经济的治疗方案:目前食管癌市场尚无任何药物或非药物治疗方案能够提供“一刀切”的治疗选择。尽管研发工作不断推进,但在该领域找到便捷且经济有效的解决方案仍然是一项挑战。此外,诊断延迟和有效生物标志物的匮乏也是患者寻求经济实惠治疗方案时面临的一些担忧。而且,在预算紧张的地区,癌症治疗服务在经济和时间上的差距可能会阻碍全球化进程。
食管癌市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
7.8% |
|
基准年市场规模(2026 年) |
152.8亿美元 |
|
预测年份市场规模(2036 年) |
323.8亿美元 |
|
区域范围 |
|
食管癌市场细分:
类型(食管鳞状细胞癌、食管腺癌)
预计到2036年,食管鳞状细胞癌(ESCC)将占据食管癌市场70.8%以上的份额。此类食管癌的高发病率是推动该细分市场增长的主要因素。根据美国国家医学图书馆(NLM)2023年10月发布的一项研究,全球90%的食管癌病例是由ESCC引起的。该报告还指出,此类疾病主要分布在食管癌高发区(中国、伊朗和中亚),这些地区吸引了众多食管癌服务和解决方案提供商,形成了庞大的市场。因此,医疗保健投资者对该细分市场的重视程度显而易见,这也促使制药企业将目光投向这一特定领域。
治疗方法(手术、化疗、放疗)
根据治疗方法,预计在2025-2036年的预测期内,化疗将主导食管癌市场。作为大多数联合治疗方案和治疗流程的重要组成部分,化疗在过去几年中发展迅猛。新药在食管癌治疗中发挥着至关重要的作用,因此吸引了大量投资。例如,2022年6月,诺华公司公布了一项多区域RATIONALE 306研究的结果,该研究评估了化疗联合替雷利珠单抗治疗转移性食管鳞状细胞癌的益处。研究显示,该联合疗法可显著改善成年患者的总生存期(OS),凸显了其作为一线治疗方案的重要性。
我们对全球食管癌市场的深入分析涵盖以下几个方面:
类型 |
|
阶段 |
|
治疗 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
食管癌市场区域分析:
北美市场分析
预计到2036年,北美食管癌市场将占据超过25.7%的市场份额。医疗保健支出的增加和监管部门的更多批准显著提升了该地区获得充足癌症治疗服务的机会。此外,该地区食管癌的高发病率也确保了该领域创新的持续涌现,并得到了国家卫生组织和制药巨头的支持。据美国国家癌症研究所统计,预计到2024年,美国将有约22,370人被诊断出患有食管癌,死亡人数预计将达到16,130人。该报告还预测,同年男性新增病例将达到17,690例,女性新增病例将达到4,680例。
与世界其他地区相比,美国食管腺癌的高发病率推动了食管癌市场的发展。这得益于全球领先制药公司的存在,并在此基础上形成了良好的供需链。因此,美国被认为是全球最具盈利潜力的市场之一。据美国国家医学图书馆统计,2021年美国免疫检查点抑制剂(ICIs)的累计支出达到41亿美元。另一方面,2011年至2021年间,每张处方的成本下降了20881.1美元。这表明美国在提高患者治疗可及性方面做出了不懈努力。
加拿大正积极推动政府立即采取行动应对食管癌病例和死亡人数的上升,从而为食管癌市场的全球领先企业创造新的机遇。加拿大政府部门深知新增病例和死亡病例的严峻形势,并正因此采取有效策略,例如资助研究和加快药物审批。例如,2025年1月,加拿大卫生部批准了安斯泰来制药公司(Astellas Pharma)的VYLOY(注射用佐贝妥昔单抗)上市申请,该药物已获得美国食品药品监督管理局(FDA)的批准。此举确保了VYLOY的充足供应,该药物与化疗联合使用时,对晚期胃癌和胃食管交界处癌具有显著疗效。
亚太市场统计数据
预计2025年至2036年期间,亚太地区将成为食管癌市场增长最快的地区。该地区食管癌的高发病率和高死亡率是推动该行业发展的重要因素。根据美国国家医学图书馆(NLM)的数据,截至2020年,亚洲食管癌的发病率和死亡率分别占全球的79.7%和79.8%,位居世界第一。印度、中国和日本等发展中国家正利用其卓越的制药实力应对日益严峻的公共卫生威胁。这些国家的政府机构也积极参与其中,为国内外行业领先企业提供便利的贸易环境。
亚太地区国家食管癌发病率和死亡病例数(2020 年):
国家 | 发病率 | 死亡 |
中国 | 324,422 | 301,135 |
印度 | 63,180 | 58,342 |
孟加拉国 | 21,745 | 20,319 |
日本 | 26,262 | 12,270 |
巴基斯坦 | 10,117 | 9,443 |
中国凭借其强大的研发能力,以及众多制药公司和研究机构的分布,正稳步巩固其在食管癌市场的地位。中国生物制药行业的显著进步,体现在其对临床试验和药物研发的持续投入上。这使得中国拥有了一系列创新疗法,并取得了令人瞩目的成果。例如,2024年5月,Mabwell公司自主研发的靶向Nectin-4的抗体偶联药物(ADC)获得了美国食品药品监督管理局(FDA)授予的孤儿药资格认定(ODD)。这一创新疗法为该公司进军美国食管癌市场铺平了道路。
印度蓬勃发展的制药业为食管癌市场带来了巨大的发展机遇。随着印度进出口总值的增长,国际投资者也看到了该领域的巨大投资潜力。据印度品牌资产基金会(IBEF)的数据显示,由于对创新疗法的需求不断增长,预计到2030年,印度制药业的市场规模将达到1300亿美元。此外,预计到同一时期,印度的生物经济规模也将达到3000亿美元,使其成为亚洲生物技术产业的第三大参与者。这表明印度在该领域拥有巨大的发展潜力。
食管癌市场主要参与者:
- 安进
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 礼来公司
- 罗氏
- 百时美施贵宝公司
- 勃林格殷格翰有限公司
- 葛兰素史克公司
- 诺华公司
- 强生公司
- 吉利德科学公司
- 默克公司
- 百济神州有限公司
领先企业为改善食管癌患者的治疗效果而开展的积极研发活动,为食管癌市场带来了良性竞争。他们各自致力于为患者创造新的治疗选择,使这些疗法能够惠及各个地区和经济环境下的患者。例如,2020年9月,第一三共株式会社的ENHERTU(曲妥珠单抗德鲁替康)获得日本厚生劳动省(MHLW)批准,用于治疗HER2阳性转移性胃癌。这种靶向HER2的抗体药物偶联物(ADC)已被证实对化疗后的胃食管交界处腺癌有效。主要参与者包括:
最新发展
- 2024年11月,百济神州(BeiGene)的TEVIMBRA获得欧盟委员会批准,用于一线治疗晚期食管鳞状细胞癌(ESCC)和胃腺癌。获批的替雷利珠单抗联合化疗方案疗效显著,可显著改善患者预后。
- 2022年5月,百时美施贵宝(Bristol Myers Squibb)的两种一线治疗方案Opdivo(纳武利尤单抗)和Opdivo联合Yervoy(伊匹木单抗)获得美国食品药品监督管理局(FDA)批准上市,用于治疗不可切除的转移性食管鳞状细胞癌。Opdivo联合Yervoy方案需与含氟尿嘧啶和铂类药物的化疗方案联合使用。
- Report ID: 7048
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
