细胞与基因治疗生产服务市场展望:
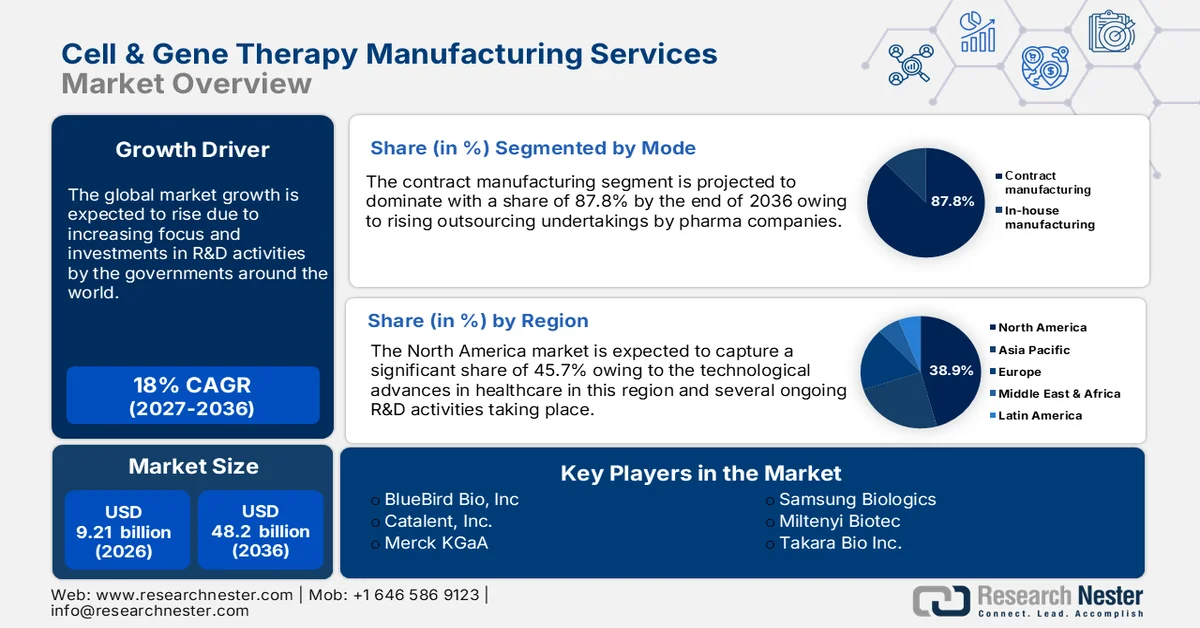
2026年细胞与基因治疗制造服务市场规模为92.1亿美元,预计到2036年底将达到482亿美元,在预测期(即2027-2036年)内复合年增长率约为18.0%。2027年,细胞与基因治疗制造服务的行业规模估计为108.7亿美元。
这一增长主要归功于癌症、神经系统疾病和遗传性疾病等病症日益普遍,从而推动了对先进疗法的需求不断增长。此外,自动化、人工智能和封闭式系统制造工艺的应用也提升了相关能力。
世界各国政府也在提供监管支持,以加快审批流程,并资助多个研究项目。这鼓励了生物技术和制药公司开发细胞和基因疗法。例如,2024年10月,纽约州第57任州长拨款4.3亿美元,用于在长岛建立纽约生物基因园(New York BioGenesis Park),这是一个细胞和基因疗法创新中心。随着这些疗法推进临床试验并最终走向商业化,对专业制造服务的需求也日益增长,以支持其生产。
关键 细胞和基因治疗生产服务 市场洞察摘要:
区域亮点:
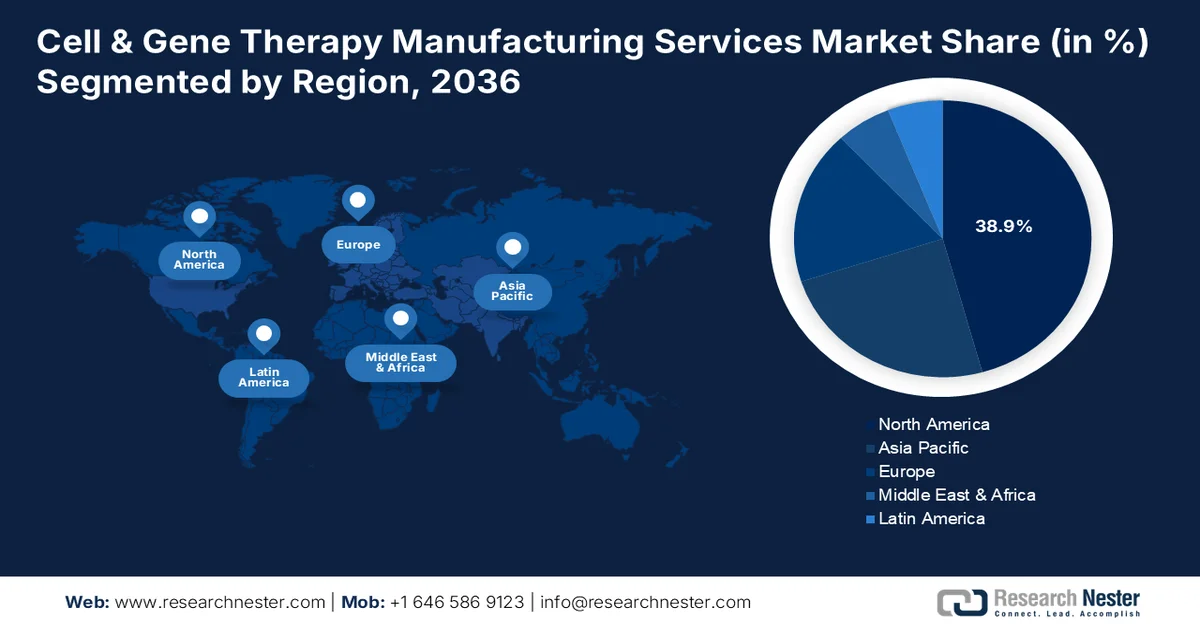
- 北美在细胞和基因治疗生产服务市场中占据 38.9% 的份额,这得益于其可扩展的 CDMO 网络和强大的生物技术资金,确保其在 2036 年前保持领先地位。
细分市场洞察:
- 预计在2027年至2036年期间,基因治疗领域将经历显著增长,这主要得益于临床试验的增加和生产制造技术的改进。
- 预计到2036年,合同生产领域将占据超过87.8%的市场份额,这主要得益于企业日益增长的生产外包需求。
主要增长趋势:
- 遗传性疾病和其他罕见病患病率不断上升
- 生物技术公司间合作日益增多
主要挑战:
- 成本高昂和可扩展性问题
- 质量控制和标准化困难
- 主要参与者:Bluebird Bio, Inc.、Catalent, Inc.、Charles River Laboratories International, Inc.、Merck KGaA、Miltenyi Bioindustry (Miltenyi Biotec)。
全球 细胞和基因治疗生产服务 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:92.1 亿美元
- 2027 年市场规模:108.7 亿美元
- 预计市场规模:到 2036 年将达到 482 亿美元
- 增长预测:2027-2036 年复合年增长率 18.0%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 38.9%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、德国、中国、日本、英国
- 新兴国家:中国、印度、日本、韩国、新加坡
Last updated on : 31 August, 2026
细胞与基因治疗制造服务市场增长驱动因素和挑战:
增长驱动因素
- 遗传性疾病和其他罕见病的患病率不断上升:遗传性疾病病例的增加正在推动细胞和基因治疗制造服务市场的发展,因为这刺激了对靶向治疗的需求,而靶向治疗旨在解决这些疾病的根本原因。诸如肌营养不良症、囊性纤维化和各种癌症等遗传性疾病缺乏有效的治疗方法,因此亟需新的治疗方案。这种日益加重的全球负担正促使生物技术和制药公司加快细胞和基因疗法的研发。反过来,这又推动了对专业制造服务的需求,以满足复杂的生产和监管需求。
- 生物技术公司间合作日益增多:这些合作关系使企业能够利用合同生产机构(CMO)的专业知识和设施,避免自行建设成本高昂的基础设施。通过这些合作,企业可以加快生产速度,保持高质量标准,并将更多资源投入研发。例如,今年7月,MaxCyte公司和Vittoria Biotherapeutics公司宣布达成合作,MaxCyte将向Vittoria Biotherapeutics授予其流式电穿孔技术和ExPERT平台的战略平台许可(SPL)。根据这项合作协议,Vittoria将获得使用MaxCyte平台的非独家临床和商业权利。
挑战
- 高昂的成本和可扩展性问题:这些服务需要高度专业化的设施、设备和材料,因此初始设置和运营成本相当可观。此外,由于这些治疗通常是个性化的,如何在保持价格可承受性的同时扩大生产规模以服务更多人群,是一项复杂的挑战。针对每位患者所需的定制化治疗可能会限制批量大小,进一步推高成本,因此需要采用创新方法来降低成本,同时又不影响质量。
- 质量控制和标准化难题:细胞和基因疗法的复杂性导致这些难题的出现,因为它们通常来源于活细胞或复杂的遗传物质。确保不同批次产品在效力、纯度和安全性方面的一致性是一项重大挑战,尤其是在生物材料本身就存在变异性的情况下。制定既符合监管要求又能兼顾每种疗法独特性的标准化方案并非易事。因此,建立能够有效检测和管理变异性的严格质量控制体系至关重要。
细胞与基因治疗生产服务市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
18% |
|
基准年市场规模(2026 年) |
92.1亿美元 |
|
预测年份市场规模(2036 年) |
482亿美元 |
|
区域范围 |
|
细胞与基因治疗生产服务市场细分:
模式(代工生产、内部生产)
预计到2036年底,合同生产领域将占据细胞和基因治疗生产服务市场87.8%以上的份额。企业越来越多地将生产活动外包,以简化生产流程并加快疗法上市速度,这是推动该领域增长的主要因素。此外,不断变化的监管环境以及对生产能力灵活性的需求也进一步促进了这一增长。2024年1月,以色列细胞技术公司Pluri宣布扩大其合同开发和生产部门PluriCDMO。该公司计划与其他企业共享其知识库、技术和设施,用于开发干细胞、诱导多能干细胞、外泌体和免疫疗法。
类型(细胞疗法、基因疗法)
根据类型划分,预计在预测期内,基因疗法将在细胞和基因治疗制造服务市场中以显著的复合年增长率增长。目前,多种产品正在进行临床试验,而生产工艺的改进已成为市场的重要需求。根据Wiley发布的一篇关于基因疗法的文章,截至2023年3月,已有超过3900项基因疗法试验在46个国家开展。此外,由于资金的增加和更多产品的临床成功,知名企业正日益重视生产和商业化。各公司正在采取多项举措来增强其在制造市场的份额。
我们对市场的深入分析涵盖以下几个方面:
类型 |
|
模式 |
|
适应症 |
|
最终用户 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
细胞与基因治疗生产服务市场区域分析:
北美市场分析
预计到2036年,北美地区将占据最大的收入份额,达到38.9%。北美本土企业已扩大了其在细胞和基因治疗制造服务市场的生产规模。此外,强大的合同研发生产机构(CDMO)网络也使得该地区能够实现疗法的规模化生产。2023年3月,赛默飞世尔科技公司与加州大学旧金山分校(UCSF)宣布合作,加速开发针对疑难杂症的先进细胞疗法,包括癌症、罕见病和其他疾病。
据美国国家癌症研究所估计,2024年美国新增癌症病例约2,001,140例,导致近611,720人死于癌症。美国在北美地区癌症发病率居首位,这得益于其强大的技术基础设施、对生物技术的大量投入以及高素质的劳动力。此外,有利的监管政策也促进了研发活动,推动了临床试验数量的增加,并促使更多先进突破性疗法获批上市。
在政府的支持、强大的学术研究环境以及产业合作的推动下,加拿大市场正稳步增长。该国对创新和监管进步的重视,例如先进疗法许可途径(Pathway to Licensing advanced therapys),正在增强其细胞和基因治疗制造服务市场。扩大国内生产规模正在提升该国的供应链,并加速跨境合作。
亚太市场统计数据
亚太地区人口众多且构成复杂,其中不乏大量可通过细胞和基因疗法治疗的疾病患者。这为在该地区提供制造服务的企业带来了巨大的市场前景,进一步推动了市场增长。此外,该地区也正逐步认识到生命科学领域的潜力。这些因素共同促进了亚太地区市场的发展。
韩国市场尤其受益于其强大的生物技术产业。监管改革和对生物制药的财政支持推动了尖端生产设施的建设,旨在将韩国打造成为细胞和基因治疗的区域中心。例如,2024年10月,三星生物制剂公司推出了一种名为S-HiCon的新型高浓度制剂平台,以促进高剂量生物制药的研发和生产。
中国细胞与基因治疗制造服务市场的发展动力源于庞大的患者群体及其未被满足的医疗需求。政府致力于支持生物技术创新,并出台有利于加快审批流程的监管政策,这些举措共同营造了有利于生物技术公司快速推进细胞与基因疗法从研发到商业化的环境。因此,预计中国市场在预测期内将实现显著增长。
细胞与基因治疗制造服务市场主要参与者:
- 勃林格殷格翰国际有限公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 蓝鸟生物公司
- Catalent公司
- 查尔斯河实验室国际有限公司
- 默克集团
- 米尔特尼生物产业(米尔特尼生物技术公司)
- 三星生物制剂
- 赛默飞世尔科技公司
- 药明康德股份有限公司
细胞和基因治疗生产服务市场中,企业采取的关键策略之一是投资扩大产能。这主要通过新建工厂或升级现有工厂来实现,以满足高需求的基因和细胞治疗项目。2023年1月,富士胶片尔湾科学公司(FUJIFILM Irvine Scientific, Inc.)推出了BalanCD HEK293病毒培养基,旨在提高用于基因治疗和病毒载体疫苗的腺相关病毒(AAV)产量。这些新产品的推出,以及其他战略活动,包括地域扩张和企业间的合作,预计将对市场产生积极而显著的影响,并维持市场参与者之间的良性竞争。部分主要参与者包括:
最新发展
- 2024年9月,三星生物制剂在2024年国际生物工艺展(BioProcess International 2024)上宣布推出名为S-AfuCHO和S-OptiCharge的创新开发平台。
- 2023年12月,富士胶片株式会社向两家子公司投资2亿美元,以扩大其全球细胞疗法合同开发和生产(CDMO)能力。该投资将用于资助富士胶片细胞动力学公司(FUJIFILM Cellular Dynamics)在美国新建的17.5万平方英尺的总部。
- Report ID: 6699
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
