抗体疗法市场展望:
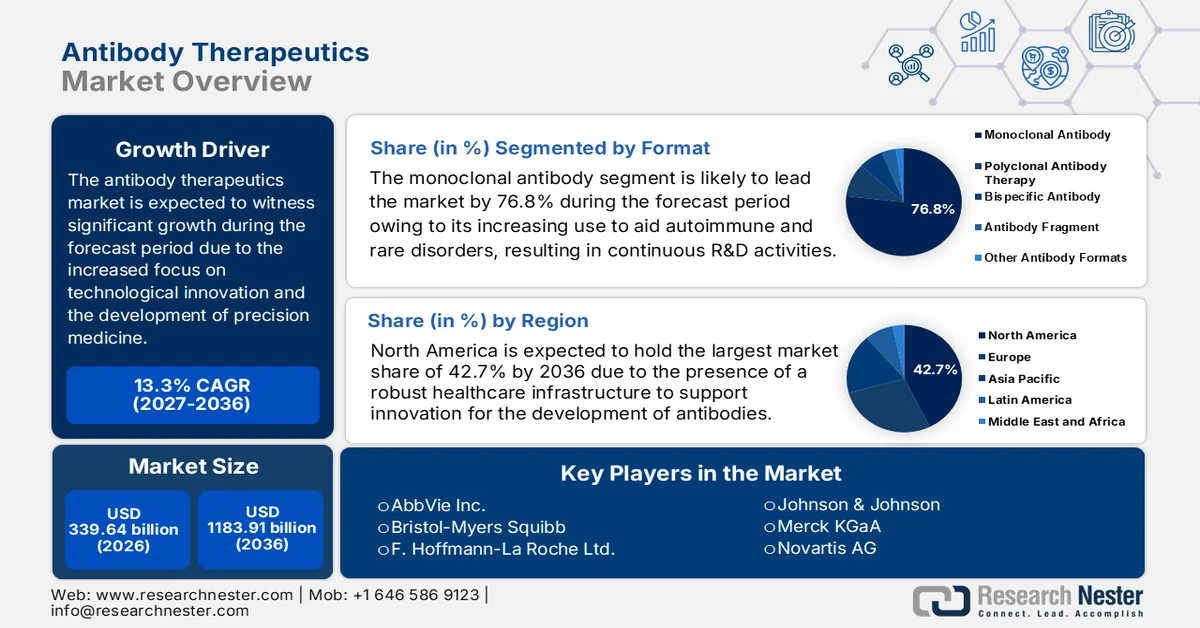
2026年抗体疗法市场规模超过3396.4亿美元,预计到2036年底将达到11839.1亿美元,在预测期(即2027-2036年)内,复合年增长率约为13.3%。2027年,抗体疗法行业规模估计为3848.1亿美元。
抗体疗法市场的扩张主要受慢性疾病(如癌症、自身免疫性疾病和传染病)日益普遍,进而推动了对先进疗法的需求增长。世界卫生组织2024年12月发布的报告显示,2021年有4300万人死于慢性疾病,这凸显了抗体疗法的必要性,并进一步推动了市场扩张。因此,单克隆抗体、抗体药物偶联物和特异性抗体等抗体疗法具有高特异性和低副作用的特点,是理想的治疗选择。
此外,双特异性抗体(BsAbs)作为一种特殊的治疗性抗体,其获批代表了免疫疗法的一项突破,它通过同时靶向两种不同的抗原来提高疗效,从而推动了市场增长。例如,美国食品药品监督管理局(FDA)在2024年2月发布的一项研究重点介绍了2014年至2023年间获批的BsAbs,这些获批在拓展白血病、淋巴瘤和实体瘤等疾病的治疗选择方面发挥着至关重要的作用。随着此类持续的创新和获批,预计市场将在预测期内进一步扩张。
FDA批准的特异性抗体
商标名称 | 批准年份 | 适应症 |
布林西托 | 2014 | 费城染色体阴性复发或难治性B细胞前体急性淋巴细胞白血病。 |
亨利布拉 | 2017 | 预防或减少伴有 VIII 因子抑制剂的 A 型血友病患者的出血发作。 |
雷布雷万特 | 2021 | 局部晚期或转移性非小细胞肺癌伴有特定突变。 |
金姆特拉克 | 2022 | 无法切除或转移性葡萄膜黑色素瘤。 |
瓦比斯莫 | 2022 | 新生血管性年龄相关性黄斑变性和糖尿病性黄斑水肿。 |
特克瓦伊利 | 2022 | 复发性或难治性多发性骨髓瘤。 |
伦苏米奥 | 2022 | 复发性或难治性滤泡性淋巴瘤。 |
埃普金利 | 2023 | 复发性或难治性弥漫性大B细胞淋巴瘤。 |
哥伦比亚 | 2023 | 复发性或难治性弥漫性大B细胞淋巴瘤或大B细胞淋巴瘤。 |
资料来源:FDA 2024年2月
关键 抗体疗法 市场洞察摘要:
区域亮点:
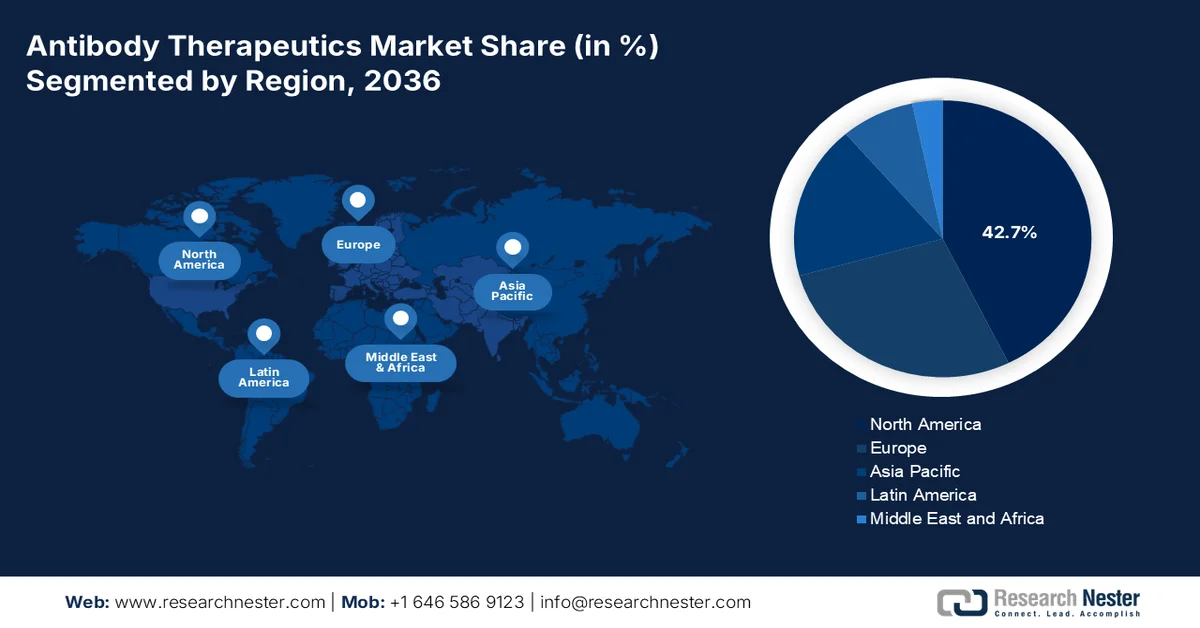
- 北美在抗体疗法市场占据 42.7% 的份额,这主要得益于疾病负担加重、药物研发进步以及政府支持,预计到 2036 年,北美市场将保持强劲增长势头。
- 亚太地区的抗体疗法市场预计到 2036 年将实现显著的复合年增长率,这主要归功于抗体临床研究的快速发展和强劲的投资。
细分市场洞察:
- 单克隆抗体细分市场预计将在 2027 年至 2036 年间实现显著增长,这主要得益于其高效性以及在感染、癌变和自身免疫性疾病等领域不断扩展的应用。
- 静脉注射细分市场预计将在 2027 年至 2036 年间保持相当可观的增长速度,这主要得益于其快速起效和将复杂药物直接输送到血液中的高效性。
主要增长趋势:
- 慢性疾病患病率上升
- 抗体工程技术的持续进步
主要挑战:
- 高成本和研发问题
- 复杂的制造和供应链问题
主要参与者:艾伯维公司、强生公司、艾伯维公司、默克集团、百时美施贵宝公司、再生元制药公司。
全球 抗体疗法 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:3396.4 亿美元
- 2027 年市场规模:3848.1 亿美元
- 预计市场规模:到 2036 年将达到 11839.1 亿美元
- 增长预测:2027-2036 年复合年增长率 13.3%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 42.7%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、德国、中国、英国、日本
- 新兴国家:中国、印度、日本、韩国、巴西
Last updated on : 31 August, 2026
抗体疗法市场增长驱动因素和挑战:
增长驱动因素
- 慢性疾病患病率上升:慢性疾病发病率的上升推动了抗体疗法市场的发展,因为这增加了对靶向治疗药物的需求。自身免疫性疾病、癌症和炎症性疾病等疾病由于缺乏有效的治疗方法,亟需抗体疗法。根据自身免疫研究所2024年2月发布的一份报告,自身免疫性疾病影响着发达国家5%至10%的人口,凸显了其在发展中国家的低患病率。因此,这推动了抗体疗法市场对治疗此类疾病并改善患者预后的需求。
- 抗体工程技术的持续进步:这些进步使抗体能够充分发挥其治疗特性。通过这些技术和方法,生物技术和制药公司可以设计具有特定特性和应用的抗体。例如,2024年12月,Parse Biosciences推出了Evercode Mouse BCR,以支持小鼠抗体研究,使研究人员能够分析完整的小鼠BCR库。此外,它还改进了抗体发现流程,优化了工作流程,减少了额外取样的需求,并降低了研究成本。因此,这些进步促进了行业创新,并推动了全球抗体治疗市场的发展。
挑战
- 高昂的成本和研发难题:抗体疗法需要大量的研究、临床前研究和多阶段临床试验,通常耗时10至15年。此外,由于这些疗法通常是个体化的,监管机构的批准需要确保其安全性和有效性,同时还要保证价格合理,这本身就是一个复杂的挑战。而且,小型生物技术公司往往难以获得资金,而大型制药公司由于试验失败率较高,面临着巨大的财务风险,这阻碍了市场扩张。
- 复杂的生产和供应链问题:这些复杂问题源于对具备严格质量控制措施的专业生物加工设施的需求。与传统药物不同,抗体疗法是利用活细胞开发的,这使得其生产极具挑战性且资源密集。由于任何微小的偏差都可能影响最终产品的疗效,因此确保质量稳定和扩大生产规模都非常困难。这使得治疗药物的生产过程复杂,从而限制了全球患者的可及性和可负担性。
抗体疗法市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
13.3% |
|
基准年市场规模(2026 年) |
3396.4亿美元 |
|
预测年份市场规模(2036 年) |
11839.1亿美元 |
|
区域范围 |
|
抗体疗法市场细分:
形式(单克隆抗体、多克隆抗体疗法、双特异性抗体、抗体片段)
按剂型划分,到2036年底,单克隆抗体预计将占据抗体治疗市场76.8%以上的份额。其主导地位主要得益于其高效性以及在感染、癌症和自身免疫性疾病等疾病中日益广泛的应用。此外,行业发展也推动了单克隆抗体生产能力的提升,进一步促进了市场扩张。例如,2025年1月,哈伯生物医药与四川科伦生物制药宣布与温沃生物达成一项许可协议,授权其开发用于治疗免疫疾病的全人源抗TSLP抗体HBM9378/SKB378。该协议包括研发和商业化的独家权利,体现了单克隆抗体市场的巨大潜力。
给药途径(静脉注射,皮下注射)
根据给药途径,预计在预测期内,静脉注射将在抗体治疗市场中以相当快的速度增长。其主导地位源于其起效迅速、疗效显著,以及能够将复杂的药物直接输送到血液中。大多数治疗方案需要静脉注射才能实现精准给药和快速见效。2022年3月,百时美施贵宝宣布,美国FDA批准了Opdualag™固定剂量双联免疫疗法组合用于治疗不可切除或转移性黑色素瘤,该疗法采用单次静脉输注给药。因此,这凸显了静脉注射给药的优势,确保了药物的精准输送和更高的疗效。
我们对全球市场的深入分析涵盖以下几个方面:
格式 |
|
疾病指征 |
|
管理途径 |
|
按来源 |
|
最终用户 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
抗体疗法市场区域分析:
北美市场分析
由于疾病负担加重、药物研发进步以及至关重要的政府支持,北美抗体疗法市场预计到2036年底将占据超过42.7%的市场份额,该地区的抗体疗法行业正经历稳步增长。例如,2023年10月,Celltrion USA公司宣布,美国FDA批准了ZYMFENTRA™(英夫利昔单抗-dyyb),这是首个也是目前唯一用于治疗炎症性肠病的皮下注射英夫利昔单抗。因此,该批准通过改善治疗效果和推动单克隆抗体药物的创新,进一步促进了市场增长。
由于对抗体疗法的需求以及生物技术公司的大量投资,美国抗体疗法市场正经历着显著增长。例如,2021年5月,AlivaMab Discovery Services, LLC宣布扩展其药物发现平台,成立了由Jonah Rainey领导的全新抗体工程部门,Rainey拥有15年的抗体工程经验。此类机构通过推进双特异性抗体技术、加强临床试验和改进药物开发,促进了市场增长,从而使制药和生物技术公司受益。
在政府的支持、蓬勃发展的生物技术研究生态系统以及公私合作的推动下,加拿大市场正稳步增长。该国致力于完善监管框架,加快审批流程,以确保抗体疗法市场竞争格局的形成。2021年6月,AbCellera Biologics Inc.宣布在加拿大温哥华建设一座符合良好生产规范(GMP)的现代化工厂。这座占地13万平方英尺的工厂是加拿大首座此类设施,旨在提升AbCellera在抗体研发和生产方面的能力。此类设施将通过加速药物研发和提高全球应对疫情的能力,扩大市场规模。
亚太市场统计数据
亚太地区人口众多且构成复杂,其中相当一部分患者患有可通过抗体疗法治疗的疾病。这为该地区抗体疗法市场带来了巨大的发展前景,推动了研发投入的增长以及政府对治疗药物的支持,进而促进了市场增长。根据Novotech Health Holdings Pte. Ltd.于2023年3月发布的一份报告,2018年至2022年间,亚太地区约占全球多特异性抗体临床试验的40%。抗体临床研究的快速增长以及强劲的投资势头,将使亚太地区成为抗体疗法市场增长最快的地区。
印度的抗体疗法市场尤其受益于其强大的生物技术产业、不断涌现的生物技术初创企业以及有利的监管改革。凭借对成本效益高的生物制剂生产的重视,印度有望成为区域抗体疗法中心。例如,2025年2月,Equillium Inc.和Biocon Limited宣布了itolizumab治疗中重度溃疡性结肠炎的积极二期临床试验结果,临床缓解率达到23.3%。这些令人鼓舞的结果巩固了印度在全球市场中的地位。
中国抗体疗法市场的发展动力源于庞大的患者群体和未被满足的医疗需求。政府对生物技术投资的大力支持,以及为加快审批流程而出台的有利监管政策,促使制药公司加大对抗体疗法的投入。2023年7月,诺纳生物科技宣布与达莱生物和百济神州达成合作,授予百济神州针对实体瘤的全球独家临床和商业许可。因此,预计在创新驱动下,中国抗体疗法市场将在预测期内实现显著增长。
抗体疗法市场主要参与者:
- F. Hoffmann-La Roche 有限公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 艾伯维公司
- 强生公司
- 艾伯维公司
- 默克集团
- 百时美施贵宝
- 再生元制药公司
- Celsius Therapeutics, Inc.
- 诺华公司
- 安进公司
- 百健公司
- Ambrx Biopharma, Inc.
抗体疗法市场企业采取的关键策略之一是加大研发投入和开展合作,以提高药物疗效并拓展产品组合。例如,2025年3月,Harbour Biomed与阿斯利康达成战略合作,共同开发用于免疫学和肿瘤学的下一代多特异性抗体。该协议包括阿斯利康1.05亿美元的股权投资。因此,此次合作标志着对抗体疗法的重大投资,将进一步推动抗体疗法市场的增长。
部分主要参与者包括:
最新发展
新闻动态
- 2024年6月,艾伯维公司(AbbVie Inc.)宣布以2.5亿美元收购Celsius Therapeutics, Inc.,双方将共同开发炎症性疾病疗法。此次收购包括CE1383,一种靶向TREM1的在研抗体,旨在治疗炎症性肠病。
- 2024年3月,强生公司(Johnson & Johnson)宣布以20亿美元收购Ambrx Biopharma, Inc.,增强其在靶向癌症疗法方面开发抗体药物偶联物(ADC)的能力。此次收购旨在推进下一代ADC的研发,最大限度地减少化疗相关的副作用。
- Report ID: 7414
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
