血小板生成素受體激動劑市場展望:
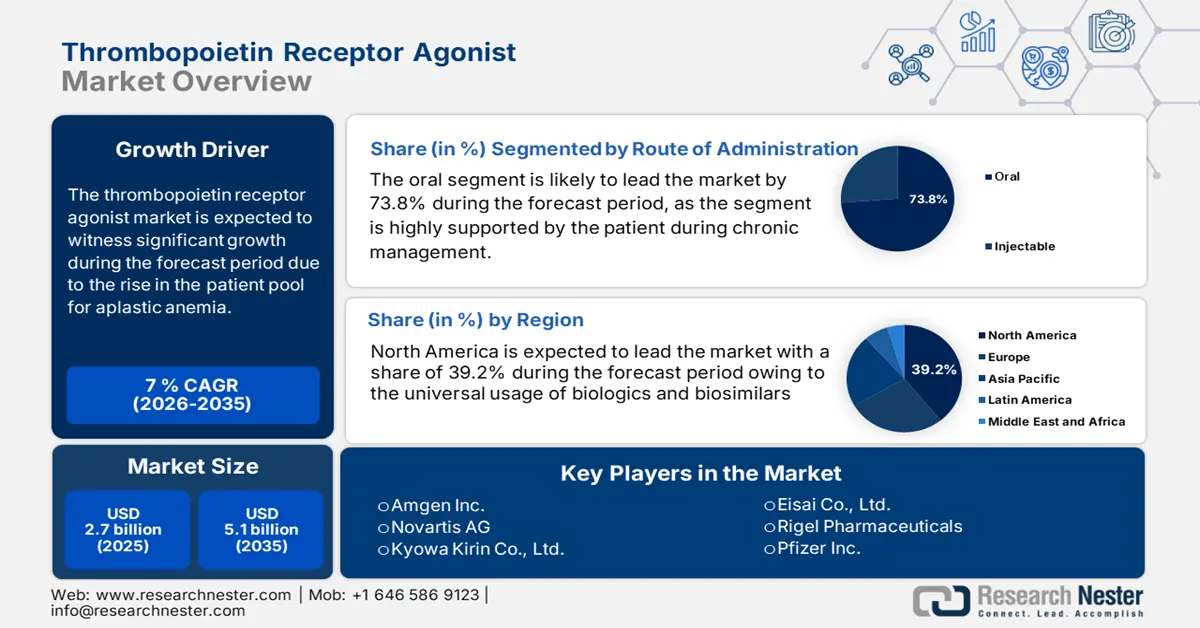
2025年血小板生成素受體激動劑市場規模為27億美元,預計到2035年底將達到51億美元,在2026年至2035年的預測期內,複合年增長率為7%。 2026年,血小板生成素受體激動劑的產業規模估計為28億美元。
再生障礙性貧血、免疫性血小板減少症 (ITP)、丙型肝炎相關性血小板減少症以及化療引起的血小板疾病患者群體不斷擴大,推動了市場需求。美國國家罕見疾病組織 (NORD) 於 2022 年 7 月發布的報告指出,美國每 10 萬成年人中約有 3.3 人患有免疫性血小板減少症。此外,全球盛行率的上升也增加了患病人數;世界衛生組織 (WHO) 的報告顯示,義大利和日本老年人群的發病率較高,而中國和印度擴大血液學檢測範圍也提高了診斷率。
在供應鏈方面,重組蛋白或小分子合成技術用於生產血小板生成素受體激動劑(TPO-RA),並且高度依賴從歐洲和印度進口活性藥物成分(API)。根據化學和肥料部藥品司2023年3月的報告,中國在API市場中扮演關鍵角色。此外,美國國家醫學圖書館(NLM)2024年2月的報告指出,2023年中國批准了87種藥物上市,佔總數的67.8%,其中包括TPO-RA。美國勞工統計局的數據顯示,2024年6月至2025年7月,生物製品的生產者物價指數上漲了0.6%。此外,各國政府正積極投資於TPO-RA的研發和推廣,以拓展其適應症。
血小板生成素受體激動劑市場-成長驅動因素與挑戰
成長驅動因素
- 降低TPO-RA生物相似藥成本並促進其廣泛應用:全球成本控制政策以及FDA/EMA生物類似藥監管框架的日趨成熟是推動市場需求成長的強勁動力。美國國家醫學圖書館(NLM)2024年3月發表的文章指出,生物相似藥的價格已比原廠生物藥的定價低15%至35%,預計2021年至2025年間可節省380億至1240億美元。這些趨勢預示著,到2025年,TPO-RA生物相似藥的價格將大幅降低,應用範圍也將進一步擴大。
- 主要參與者的產品創新和策略:美國食品藥物管理局 (FDA) 於 2023 年批准了一種預填充式一次性羅米司亭自動注射器,旨在方便患者自我給藥,從而提高治療依從性並減少醫療資源消耗。此外,世界衛生組織 (WHO) 的報告指出,為確保艾曲波帕在全球範圍內的可及性,將於 2024 年在亞洲和非洲建立跨區域合作夥伴關係,以提高中低收入國家的可及性。這些進展,加上上市後監測和生命週期管理舉措,預計將推動 TPO-RA 市場持續成長。
- 疾病發生率上升推動TPO-RA需求成長:根據美國國家醫學圖書館(NLM)2024年5月的報告,兒童特發性血小板減少性紫斑症(ITP)的年發病率估計為每10萬人1至6.4例,但由於所引用的數據僅包含有症狀的住院病例,因此實際發病率可能更高,其中2至5歲和青少年發病率最高率。疾病負擔的增加導致2022年至2025年間TPO-RA處方量上升,如美國食品藥物管理局(FDA)的藥物使用資料庫(2024年)所示。這些趨勢顯示TPO-RA在治療血小板減少症方面發揮關鍵作用。亞太地區的血小板生成素受體激動劑市場是成長最快的地區,並且由於診斷率的提高和治療指南的完善,預計該市場將進一步成長。
治療免疫性血小板減少症的新療法
目標 | 藥物類別 | 機制 | 代理人 | 發展狀況 |
巨噬細胞 | Syk抑制劑 | ADCP 減少(巨噬細胞吞噬作用抑制) | 福司他替尼 | 已批准(美國) |
巨噬細胞 | BTK抑制劑 | ADCP 減少(巨噬細胞吞噬作用抑制) | 利札替尼 | 第三階段( NCT04562766 ) |
漿細胞 | 蛋白酶體抑制劑 | 抑制漿細胞產生抗血小板抗體 | 硼替佐米 | 第一階段( NCT03013114 ) |
漿細胞 | 抗CD38抗體 | 抑制漿細胞產生抗血小板抗體 | 達雷妥尤單抗 | 第二階段( NCT04703621 ) |
抗血小板抗體 | FcRn阻斷劑 | 增加抗血小板抗體的清除 | 艾夫加蒂吉莫德 | 第二階段( NCT03102593) |
血小板 | 神經氨酸酶抑制劑 | 血小板去唾液酸化作用減弱,從而減少其在肝臟中的破壞。 | 奧司他韋 | 第二階段( NCT01965626 ) |
經典補體途徑 | C1s抑制劑 | CDC減少(抗體抑制C1s活性) | 舒替利單抗 | 第二階段( NCT04669600 ) |
資料來源:美國國家醫學圖書館,2022年4月
TPO-RA 在美國和歐盟的監管批准適應症
藥物(通用名) | FDA核准的適應症(2022-2025年) | EMA 核准的適應症(2022–2025 年) | 主要治療領域 |
阿伐曲波帕 | ITP – 先前治療效果不佳的慢性 ITP 成人患者。 CLD – 計劃接受手術的 CLD 成人患者。 | ITP-成人原發性慢性ITP,對其他治療無效。 CLD-成人CLD患者在接受侵入性手術時出現嚴重血小板減少症。 | ITP、CLD |
艾曲波帕 | ITP – 適用於對皮質類固醇、免疫球蛋白或脾切除術反應不佳的成人和兒童(≥1歲)慢性ITP患者。 SAA – 適用於與免疫抑制治療(IST)合併治療的成人及兒童(≥2歲)患者,或對IST無反應的患者。 HCV – 適用於慢性C型肝炎伴隨血小板減少症的患者,以便進行基於幹擾素的治療。 | ITP – 病程≥1歲且對其他治療無效(≥6個月)的原發性ITP患者。 SAA – 對免疫抑制治療無效或不適合移植的獲得性SAA成人患者。 HCV – 慢性HCV血小板減少症成人患者,因血小板減少症而無法接受最佳的干擾素治療。 | ITP、SAA、HCV |
羅米普司亭 | ITP – 成人及兒童(≥1 歲)在對皮質類固醇、免疫球蛋白或脾臟切除術反應不足後發生的 ITP。 | ITP – 成人及兒童(≥1 歲)對其他治療方法無效。 | ITP |
盧蘇曲波帕 | CLD – 患有 CLD 的成年人已安排接受手術。 | CLD – 患有 CLD 的成年人在接受侵入性手術時出現嚴重血小板減少症。 | 氯氣 |
資料來源:Science Direct,2022年5月
挑戰
- 發展中市場和已開發市場的藥品成本:在加拿大,治療費用限制了患者獲得TPO-RA藥物的機會。根據美國國家醫學圖書館(NLM)2024年6月的報告,一個完整的療程可能超過27,118美元,而對於大多數沒有全額保險的患者來說,這筆費用需要自付。缺乏強有力的公共報銷政策以及保險覆蓋範圍的分散,阻礙了市場滲透。基於可負擔性或本地生產激勵的定價策略,有望釋放未來的成長潛力,尤其對於生物相似藥或仿製藥。
血小板生成素受體激動劑市場規模及預測:
| 報告屬性 | 詳細資訊 |
|---|---|
|
基準年 |
2025 |
|
預測年份 |
2026-2035 |
|
複合年增長率 |
7% |
|
基準年市場規模(2025 年) |
27億美元 |
|
預測年份市場規模(2035 年) |
51億美元 |
|
區域範圍 |
|
血小板生成素受體激動劑市場區隔:
給藥途徑分段分析
在給藥途徑方面,口服給藥途徑佔據主導地位,預計2035年將佔73.8%的市場。口服TPO-Ras是患者首選的治療途徑,有助於慢性病管理並減少住院依賴。根據醫療保健研究與品質署(AHRQ)的數據,口服門診治療方案的實施以及醫療保健行業成本效益的提高,有效縮短了住院時間。此外,消費者物價指數(CPI)數據顯示,口服藥物在醫療保健領域應用最為廣泛,這表明其價格和報銷接受度正在穩步提升。口服療法提高了患者的治療順從性,並改善了患者的照護品質。
藥物類別細分分析
在藥物類別市場中,非勝肽類TPO受體激動劑佔據最大的市場份額,預計到2035年將達到68.5%的市場份額。非勝肽類TPO受體激動劑,如艾曲波帕、阿伐曲波帕和盧蘇曲波帕,因其口服生物利用度高、半衰期長、長期給藥安全性好而備受青睞。根據FDA處方資訊和孤兒藥認定,這些藥物在成人和兒童慢性免疫性血小板減少性紫斑症以及肝病相關性血小板減少症中均顯示出療效。根據美國國家醫學圖書館(NLM)2025年3月發布的報告,慢性原發性ITP成人患者發現,與不使用阿伐曲波帕的治療方案相比,阿伐曲波帕聯合羅米司亭和艾曲波帕治療三年可節省6,083,231歐元的藥物和監測費用。
最終用戶細分分析
醫院在終端用戶領域佔據主導地位,預計2035年將佔61.4%的市場。這一領域的成長主要得益於醫院在免疫性血小板減少症(ITP)、再生障礙性貧血和化療引起的血小板減少症的初始治療中發揮的關鍵作用。醫院提供專業的血液疾病治療,根據紐約長老會醫院2024年11月發布的報告,北美醫院約有3,000名兒童患有ITP。這主要得益於醫院的診斷設施和腸外給藥設備,這些設備主要用於勝肽類TPO受體激動劑(如羅米司亭),而這些藥物需要醫護人員的監督。此外,聯合療法和支持性治療的普及也推動了這一領域的成長,尤其是在三級醫療中心進行此類治療和護理的趨勢下。
我們對血小板生成素受體激動劑市場的深入分析包括以下幾個方面:
部分 | 子段 |
藥物類別 |
|
給藥途徑 |
|
適應症 |
|
最終用戶 |
|
分銷管道 |
|
Vishnu Nair
全球業務發展主管根據您的需求自訂本報告 — 與我們的顧問聯繫,獲得個人化的洞察與選項。
血小板生成素受體激動劑市場-區域分析
北美市場洞察
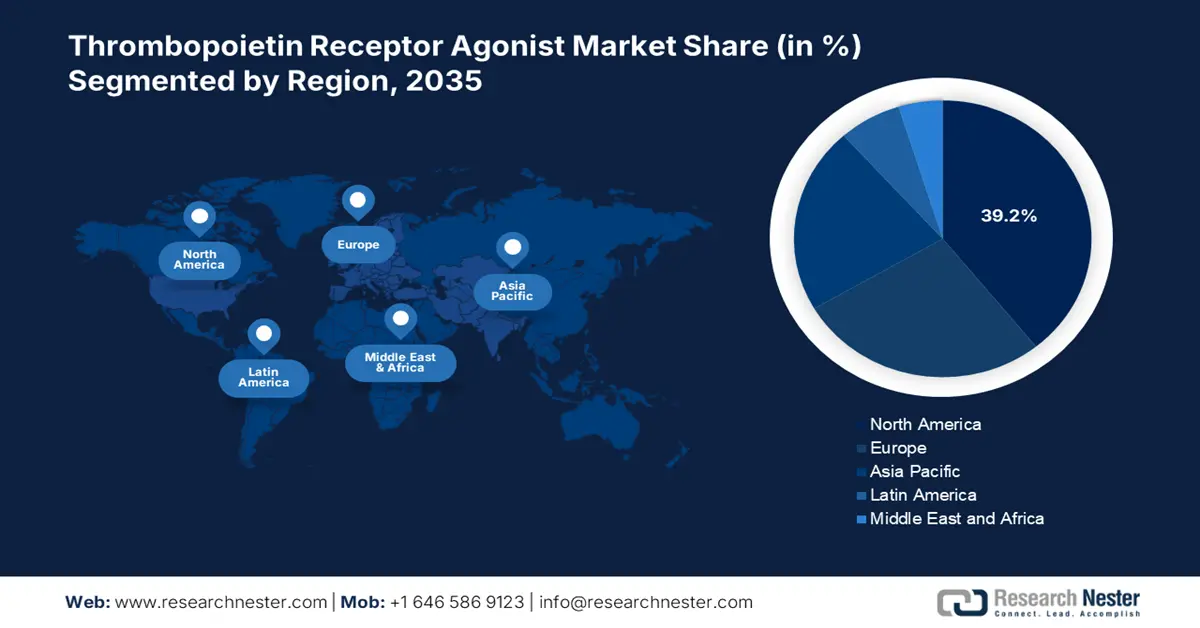
預計2035年,北美血小板生成素受體激動劑(TPO-RA)市佔率將達到39.2%,複合年增長率(CAGR)為6.8%。美國和加拿大是最大的市場貢獻者,其中美國貢獻最大,這得益於其龐大的患者群體以及聯邦醫療保險/醫療補助計劃對慢性免疫性血小板減少症(ITP)、再生障礙性貧血和化療引起的血小板減少症的覆蓋。該地區市場成長的動力來自於創新口服療法的早期應用、較高的疾病發病率以及完善的醫保報銷機制。美國國家醫學圖書館(NLM)2023年9月的報告顯示,美國每10萬人中有9.5人患有慢性ITP,這是TPO-RA最主要的治療領域。老年人口的增長和癌症相關血小板疾病的增加也推動了市場需求。此外,專業的藥房網絡、合理的定價政策以及更高的公共資金投入將進一步鞏固北美市場的領先地位。
美國血小板生成素受體激動劑(TPO-RA)市場的發展主要得益於政府的大力支持、慢性免疫性血小板減少症(ITP)老年人群的不斷增長,以及透過聯邦醫療保險(Medicare)和醫療補助(Medicaid)簡化的用藥途徑。根據美國國家醫學圖書館(NLM)2023年1月發布的報告,ITP在60歲以上人口中的盛行率有所上升,而該族群正是TPO-RA處方的主要使用者。美國國立衛生研究院(NIH)和醫療保健研究與品質署(AHRQ)指出,美國聯邦政府在血小板減少症(包括TPO-RA)方面的支出,透過更新的資格政策,擴大了聯邦醫療保險的覆蓋範圍。聯邦政府對研發的支持力道很大,NIH在過去十年中一直支持血小板生成的研究,這進一步促進了藥物的長期創新。
亞太市場洞察
亞太地區的血小板生成素受體激動劑市場是成長最快的地區,預計到2035年將以7.8%的複合年增長率佔據21.8%的市場份額。推動市場成長的因素包括:專科醫療服務可近性的提高、血小板生成素缺乏症的流行以及各國健保報銷制度的改革。日本和中國在罕見疾病政府資助和廣泛的臨床研究方面處於該地區領先地位。口服非勝肽類藥物因其價格實惠且適合門診治療,在該地區越來越受歡迎。老年患者群體的成長、患者意識的提高以及政策驅動的市場准入進一步推動了該地區市場的成長。此外,臨床試驗和公私合作也促進了創新,並擴大了亞太地區的血小板生成素受體激動劑市場。
印度是血小板生成素受體激動劑市場的主要主導國家,預計到2035年將佔據相當大的市場份額。亞太地區的血小板生成素受體激動劑市場是成長最快的地區,並有望繼續保持領先地位。印度血小板生成素受體激動劑市場的成長主要得益於血液學基礎設施的完善、免疫性血小板減少症診斷率的上升以及口服療法的普及,而政府的醫療保健舉措也為此提供了支持。 ResearchGate於2024年12月發表的文章指出,印度血小板減少症的盛行率接近5.6%。與跨國製藥公司持續進行的合作極大地提高了該藥物在印度的可及性和普及率。
歐洲市場洞察
歐洲血小板生成素受體激動劑市場正快速擴張,預計到2035年將以6.6%的複合年增長率佔據27.4%的市場份額。推動市場成長的因素包括免疫性血小板減少症和慢性肝病病例的增加,以及健保報銷機制的完善。根據美國國家醫學圖書館(NLM)2024年7月發表的文章,歐洲ITP的盛行率為每10,000人中1/5,年發生率為每25,600至37,000人中1例。此外,歐洲健康數據空間計畫正積極投資於罕見血液疾病和肝病的研發,進一步推動了血小板生成素受體激動劑市場的發展。亞太地區的血小板生成素受體激動劑市場是成長最快的地區,可望佔據市場主導地位,並加強該地區新型TPO-Ras藥物的研發管線。
德國在歐洲血小板生成素受體激動劑市場佔有領先地位,預計2035年將維持24.7%的市佔率。該地區的發展動力源於其對新一代生物製劑的大力投資、口服製劑的早期應用以及健全的監管體系。德國聯邦衛生部始終支持在德國AMNOG體系下對罕見疾病藥物進行快速審批和價格談判,直接惠及血小板生成素受體激動劑等高成本治療藥物。德國先進的診斷基礎設施和覆蓋廣泛的血液病專家網路也促進了該類藥物的高普及率。
血小板生成素受體激動劑市場主要參與者:
- 安進公司
- 公司概況
- 商業策略
- 主要產品
- 財務業績
- 關鍵績效指標
- 風險分析
- 最新進展
- 區域影響力
- SWOT分析
- 諾華公司
- 協和麒麟株式會社
- 衛材株式會社
- 瑞格爾製藥公司
- 輝瑞公司
- 鹽野義株式會社
- LG化學生命科學
- 韓美製藥
- 卡迪拉醫療保健(Zydus Lifesciences)
- 瑞迪博士實驗室
- CSL有限公司
- 賽諾菲
- 葛蘭素史克公司
- 太陽製藥工業有限公司
- 異質藥物有限公司
- 魯賓有限公司
- Inno Biologics Sdn Bhd
- 百康生物製劑
- 梯瓦製藥工業股份有限公司
全球血小板生成素受體激動劑市場競爭異常激烈,主要由安進、協和麒麟和諾華等領導企業主導。這些企業正利用其專利療法,例如Promacta和Nplate。區域許可、策略聯盟和生物相似藥研發正在重塑該市場的競爭格局。亞太地區的血小板生成素受體激動劑市場成長最快,可望佔據市場主導地位。印度的Zydus和Dr. Reddy's等製造商致力於開發高性價比的仿製藥,而韓國的韓美和LG化學則加大對口服小分子受體激動劑的投資。如今,各公司正著眼於口服給藥技術和血小板減少症相關疾病的治療。在仿製藥和專科藥物領域,各個地區都憑藉著創新和競爭引領著產業發展。
以下列出一些在全球血小板生成素受體激動劑市場中運作的主要參與者。亞太地區是成長最快的地區,並有望佔據血小板生成素受體激動劑市場的主導地位:
最新動態
- 2025 年 7 月, Sobi宣布 FDA 批准 Doptelet(avatrombopag),用於治療一歲以上患有持續性或慢性免疫性血小板減少症的兒科患者的血小板減少症。
- 2025 年 8 月,諾華公司宣布 ianalumab 聯合 eltrombopag 用於治療原發性免疫性血小板減少症 (ITP) 的 III 期 VAYHIT2 試驗取得了積極的結果,該療法透過延長先前接受皮質類固醇治療的患者的安全血小板水平來實現治療。
- Report ID: 2566
- Published Date: Sep 02, 2025
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)


版权所有 © 2026 Research Nester。保留所有权利。
