Обзор рынка титановых сплавов:
Объем рынка титановых сплавов в 2026 году оценивался в 10,7 млрд долларов США и, согласно прогнозам, достигнет 17,93 млрд долларов США к концу 2036 года, демонстрируя среднегодовой темп роста около 5,3% в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли титановых сплавов оценивался в 11,27 млрд долларов США.
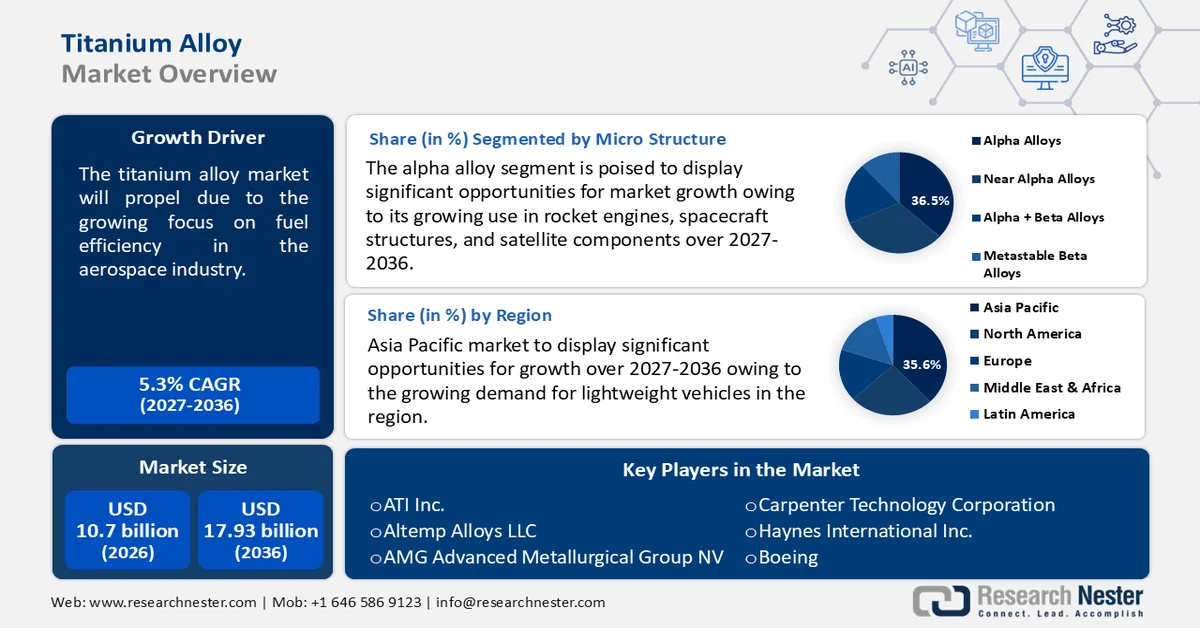
Рынок титановых сплавов переживает значительный рост, в значительной степени обусловленный всплеском глобальных инициатив, направленных на разработку экономичных самолетов. Поскольку аэрокосмическая отрасль стремится повысить производительность и снизить воздействие на окружающую среду, производители все чаще обращаются к титановым сплавам благодаря их легкости, прочности и коррозионной стойкости. Например, Международная организация гражданской авиации (ИКАО) поставила перед собой глобальную цель — повысить топливную эффективность международной авиации в среднем на 2% в год в период с 2021 по 2050 год. На своей сессии 2010 года ИКАО одобрила программу CNG2020 в качестве механизма достижения углеродной нейтральности (CO2) начиная с 2020 года для достижения этой цели.
Кроме того, титан идеально подходит для использования в агрессивной среде космоса благодаря своей термической стабильности и устойчивости к радиации. Он используется во многих конструкционных и механических компонентах космических аппаратов, включая Международную космическую станцию и марсоходы, для обеспечения успеха миссий и продолжительности космических исследований. Более того, титановые сплавы используются в критически важных областях применения на электростанциях, включая теплообменники и турбины, благодаря своей устойчивости к высоким температурам и коррозии. Рост числа проектов в области возобновляемой энергетики, таких как морские ветротурбины, также способствует росту рынка.
Ключ Титановый сплав Сводка рыночной аналитики:
Региональные показатели:
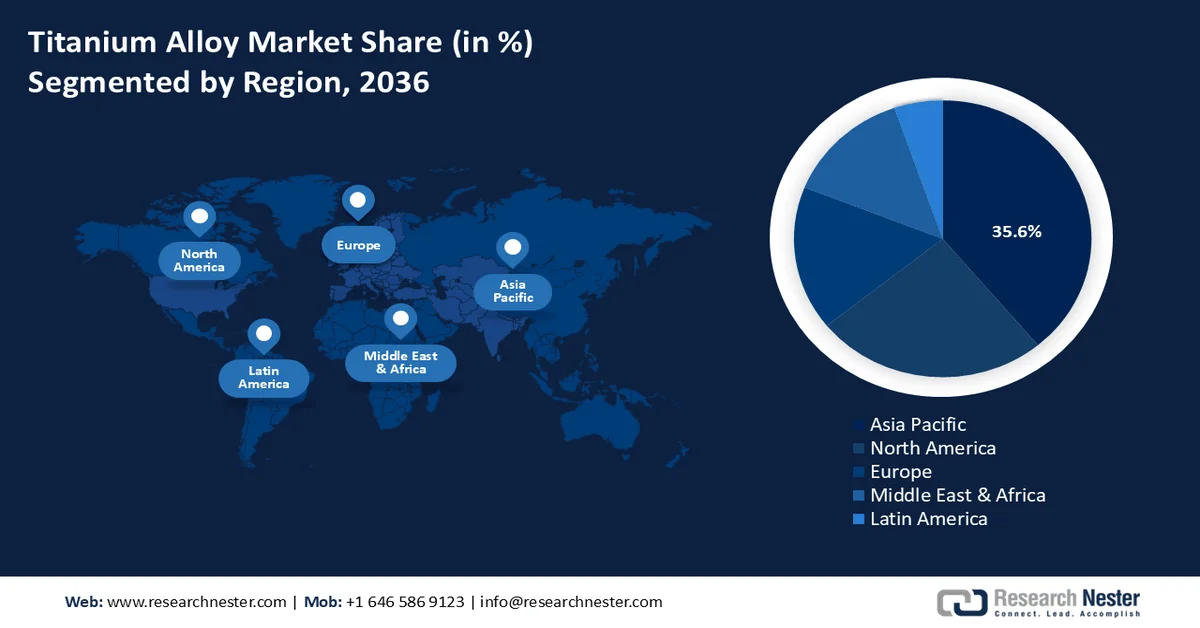
- Доля Азиатско-Тихоокеанского региона в 35,6% на рынке титановых сплавов обусловлена увеличением их использования в аэрокосмической и оборонной отраслях, а также растущим спросом на топливоэффективные самолеты, что будет способствовать росту до 2036 года.
- Ожидается, что Северная Америка сохранит значительную долю на рынке титановых сплавов с 2027 по 2036 год, чему способствуют растущий спрос на титан в 3D-печати и инвестиции в оборонные НИОКР.
Анализ сегмента:
- Ожидается, что к 2036 году сегмент альфа-сплавов на рынке титановых сплавов займет более 36,5% рынка благодаря низкому коэффициенту теплового расширения и высокому коэффициенту огнестойкости.
- Ожидается, что аэрокосмический сегмент рынка титановых сплавов сохранит значительную долю рынка до 2036 года, чему способствует быстрое расширение международных оборонных соглашений, повышающих спрос на высокоэффективные материалы.
Основные тенденции роста:
- Растущее использование в медицинских целях
- Растущий спрос в автомобильной промышленности
Основные проблемы:
- Более высокая себестоимость производства
- Более высокая реактивность
Ключевые игроки:ATI Inc., Altemp Alloys LLC, AMG Advanced Metallurgical Group NV, Carpenter Technology Corporation, Haynes International Inc., Boeing, Precision Castparts Corp., Ulbrich Stainless Steels & Special Metals, Inc., VSMPO-AVISMA CORPORATION, CRS Holdings, LLC.
Глобальный Титановый сплав Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:10,7 млрд долларов США
- Размер рынка в 2027 году:11,27 млрд долларов США
- Прогнозируемый размер рынка:17,93 млрд долларов США к 2036 году
- Прогноз роста:5,3% среднегодовой темп роста (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Азиатско-Тихоокеанский регион (доля 35,6 % к 2036 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: Китай, США, Япония, Россия, Германия.
- Развивающиеся страны: Китай, Индия, Япония, Южная Корея, Россия.
Last updated on : 31 August, 2026
Факторы роста и проблемы рынка титановых сплавов:
Факторы роста
- Расширение применения в медицине: Титановые сплавы являются наиболее популярным материалом в ортопедии для деталей, подвергающихся высоким циклическим механическим нагрузкам, особенно для стержней и чашек в суставах, таких как плечевой, тазобедренный, коленный и голеностопный суставы, где полимерные материалы недостаточно прочны. Кроме того, титановые сплавы используются в стоматологии для инструментов, брекетов, абатментов, винтов, зубных штифтов и временных протезов.
Более того, использование титана и титановых сплавов в других медицинских приложениях, таких как сердечно-сосудистые устройства, облегчается благодаря их механической прочности и биосовместимости. Титановые сплавы могут использоваться для изготовления стентов, сердечных клапанов, сосудистых протезов, частей имплантируемых дефибрилляторов, корпусов кардиостимуляторов и имплантируемых датчиков, что делает их жизненно важными в этих устройствах. Американская кардиологическая ассоциация сообщила, что во всем мире ежегодно проводится более 200 000 операций по замене сердечных клапанов; к 2050 году это число, как ожидается, возрастет до 850 000. Таким образом, по мере роста спроса на эти биомедицинские устройства, рынок титановых сплавов готов извлечь выгоду из этого роста. - Растущий спрос в автомобильной промышленности: во многих автомобильных компонентах, включая выхлопные системы, турбокомпрессоры и поршни, используются титановые сплавы. Их превосходное соотношение прочности к весу, коррозионная стойкость и термостойкость делают их превосходящими другие металлы. Поскольку внедорожники и легкие автомобили становятся все более популярными, использование титановых сплавов в мировой автомобильной промышленности растет. Согласно отчету Международного энергетического агентства (МЭА), в 2023 году во всем мире было зарегистрировано около 14 миллионов новых электромобилей, в результате чего общее число таких автомобилей на дорогах достигло 40 миллионов.
Кроме того, автомобильная промышленность развивается благодаря благоприятным государственным законам, регулирующим производство электромобилей, что открывает множество возможностей для роста производителей титановых сплавов по всему миру. Хотя улучшение характеристик автомобилей остается приоритетом для автопроизводителей, покупатели также ищут транспортные средства, обеспечивающие безопасность, снижение уровня шума, максимальную экономию топлива и постоянное сокращение вредных выбросов. Примечательно, что эти цели достигаются за счет использования титановых сплавов, широко применяемых в пружинах клапанов и подвеске. - Стремительный рост технологических достижений: развитие аддитивного производства, или 3D-печати, обусловлено потребностью в высококачественных металлических компонентах сложной формы, которые могут быть доставлены в срок. Традиционным методом создания титановых сплавов является порошковая металлургия, но новейшей технологией является лазерное аддитивное производство. Преимуществами 3D-печати титановых компонентов являются снижение потерь материала, экономичность и облегченная конструкция. Кроме того, возможности аддитивного производства (АМ) по обеспечению полного использования материала и устранению отходов были продемонстрированы на примере переработки титанового лома.
Кроме того, крупные производители стремятся предлагать устойчивые и экономически эффективные решения, используя аддитивное производство. Например, в апреле 2021 года компания BEAMIT разработала технологию аддитивного производства титана Ti6242. Для применения в автоспорте и авиации компания продемонстрировала, что титановые сплавы Ti6242, изготовленные с использованием аддитивных технологий, превосходят сплавы, обработанные традиционными технологиями.
Проблемы
- Увеличение себестоимости производства: производство титановых сплавов требует использования тяжелой техники и оборудования, что обычно влечет за собой чрезвычайно высокие эксплуатационные расходы. Ожидается, что новые игроки отрасли столкнутся с трудностями из-за роста себестоимости производства, вызванного повышением цен на титановые сплавы после торговой войны между США и Китаем. Кроме того, поддержание цепочки поставок титановых сплавов в условиях роста цен на сырье может оказать негативное влияние на рынок титановых сплавов.
- Повышенная реакционная способность: С инженерной и промышленной точки зрения, главный недостаток титана — его высокая реакционная способность, требующая особого подхода на протяжении всего производственного процесса. Первоначально было практически невозможно избавиться от примесей, добавляемых в процессе Кролла, VAR или механической обработки. Поэтому это может препятствовать расширению рынка титановых сплавов.
Размер и прогноз рынка титановых сплавов:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
5,3% |
|
Базовый размер рынка (2026 год) |
10,7 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
17,93 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка титановых сплавов:
Микроструктура (альфа-сплавы, сплавы, близкие к альфа-сплавам, альфа + бета-сплавы, метастабильные бета-сплавы)
Ожидается, что к концу 2036 года сегмент альфа-сплавов займет на рынке титановых сплавов более 36,5% рынка. Рост сегмента обусловлен их низким коэффициентом теплового расширения и высоким коэффициентом огнестойкости. Эти свойства, наряду с радиационной стойкостью, делают их идеальным материалом для применения в космической отрасли, включая ракетные двигатели, конструкции космических аппаратов и компоненты спутников. Кроме того, благодаря низкой плотности и превосходной коррозионной стойкости в условиях H2S и хлоридов, альфа-титановые сплавы становятся популярными в аэрокосмической отрасли.
Конечные области применения (аэрокосмическая и оборонная промышленность, энергетика, химическая промышленность, автомобилестроение, судостроение, мода и одежда, нефтегазопереработка, архитектура, медицина, спорт)
По прогнозам, в прогнозируемый период значительную долю рынка титановых сплавов займет аэрокосмический сегмент. Рост обусловлен несколькими важными факторами, такими как стремительное расширение международных оборонных соглашений, обмен истребителями и развитие авиационной промышленности во всем мире. Кроме того, расширение космических программ и увеличение числа запусков спутников ускорили рост рынка. По данным Космического фонда, глобальная активность запусков достигла рекордных показателей третий год подряд (223 попытки и 212 успешных запусков). По сравнению с 2022 годом, в 2023 году коммерческая активность запусков выросла на 50%. Помимо Китая, Индии и Японии, в США наблюдался рост числа попыток запусков на 33%. Титановые сплавы идеально подходят для военных, космических и авиационных применений благодаря своим исключительным свойствам, включая малый вес, высокую прочность на растяжение и долговечность.
Наш углубленный анализ мирового рынка титановых сплавов включает следующие сегменты:
Микроструктура |
|
Тип класса |
|
Конечное использование |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Региональный анализ рынка титановых сплавов:
Статистика рынка Азиатско-Тихоокеанского региона
Ожидается, что к 2036 году рынок титановых сплавов в Азиатско-Тихоокеанском регионе займет более 35,6% выручки. Рост рынка в регионе обусловлен увеличением использования титановых сплавов в различных отраслях конечного потребления, включая химическую, медицинскую и аэрокосмическую. Растет спрос на легкие и высокоэффективные крепежные элементы, что обусловлено необходимостью создания самолетов, которые были бы не только легкими, но и экономичными с точки зрения расхода топлива. Эта тенденция подпитывается растущим стремлением к экономичным, комфортным и быстрым вариантам путешествий, а также резким ростом международных авиаперевозок.
Кроме того, ожидается, что рынок титановых сплавов значительно вырастет в Индии и Китае благодаря увеличению расходов на оборону и военные нужды. Также уделяется внимание инвестициям в оборонную инфраструктуру, закупке нового оружия, боеприпасов и технологий, а также внутренним исследованиям и разработкам в оборонной сфере.
Правительства обеих стран увеличили свои оборонные бюджеты в преддверии продолжающихся пограничных столкновений. Например, в Индии бюджетные ассигнования на 2024 год в размере 74,3 млрд долларов США представляют собой незначительное увеличение по сравнению с 2023 годом и направлены на улучшение отечественного оборонного производства и модернизацию вооруженных сил. С другой стороны, оборонный бюджет Китая на 2024 год составил 236 млрд долларов США.
Анализ рынка Северной Америки
В прогнозируемый период Северная Америка займет значительную долю рынка титановых сплавов. Рынок в регионе растет благодаря растущей потребности в титане для 3D-печати и государственным инвестициям в научно-исследовательские и опытно-конструкторские работы по производству титановых сплавов. Например, в октябре 2023 года, чтобы стимулировать производство титанового порошка для оборонных цепочек поставок, Министерство обороны объявило о выделении компании IperionX Technology, LLC 12,7 млн долларов США в рамках программы инвестиций в оборонное производство (DPAI).
Кроме того, рост экспорта самолетов из США увеличивает спрос на титановые сплавы. В 2022 году США стали крупнейшим в мире экспортером самолетов и космических аппаратов, объем экспорта составил 40,3 миллиарда долларов США. Более того, растущая популярность экологически чистых материалов, потребляющих меньше энергии и выделяющих меньше парниковых газов в процессе производства, стимулирует расширение рынка титановых сплавов. Также старение населения Канады и растущая заболеваемость ортопедическими заболеваниями увеличивают спрос на ортопедические имплантаты на основе титановых сплавов, такие как протезы тазобедренного и коленного суставов. По данным правительства Канады, в 2019 году в стране проживало 6,6 миллиона пожилых людей, или почти пятая часть (17,5%) всего населения. К 2040 году ожидается, что число пожилых людей увеличится примерно до четверти от общей численности населения.
Ключевые игроки рынка титановых сплавов:
- ATI Inc.
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Altemp Alloys LLC
- AMG Advanced Metallurgical Group NV
- Корпорация «Технология плотника»
- Haynes International Inc.
- Боинг
- Precision Castparts Corp.
- Ulbrich нержавеющей стали и специальных металлов, Inc.
- Корпорация VSMPO-AVISMA
- CRS Holdings, LLC
Ведущие производители титановых сплавов внедряют креативные стратегии, такие как приобретения, слияния, новаторские маркетинговые методы и технологические прорывы. В дополнение к этим стратегиям, компании сотрудничают с конечными потребителями для увеличения своей прибыли и укрепления своих позиций на рынке титановых сплавов.
Последние события
- В марте 2024 года компания ATI Inc. отметила ввод в эксплуатацию своего передового 12 500-тонного пресса для ковки заготовок, который имеет решающее значение для производства титана для аэрокосмической и оборонной промышленности. Пресс Bakers South II, или BSOII, был запущен в первом квартале 2024 года, чтобы соответствовать расширенным мощностям ATI по плавке титана, обеспечивая расширенные возможности для производства высокоэффективных, труднообрабатываемых уникальных сплавов.
- В ноябре 2021 года компания Boeing и российский производитель титана ВСМПО-АВИСМА подписали Меморандум о взаимопонимании, подтверждающий, что ВСМПО-АВИСМА продолжит оставаться ведущим поставщиком титана для существующих и будущих коммерческих самолетов Boeing.
- Report ID: 6842
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
