Обзор рынка стерильных инъекционных препаратов:
Объем рынка стерильных инъекционных препаратов в 2026 году оценивался в 640,7 млрд долларов США благодаря растущему спросу на биологические препараты и онкологическую терапию, и, по прогнозам, к концу 2036 года превысит 1 448,61 млрд долларов США, увеличиваясь более чем на 8,5% в год в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли стерильных инъекционных препаратов оценивался в 695,16 млрд долларов США.
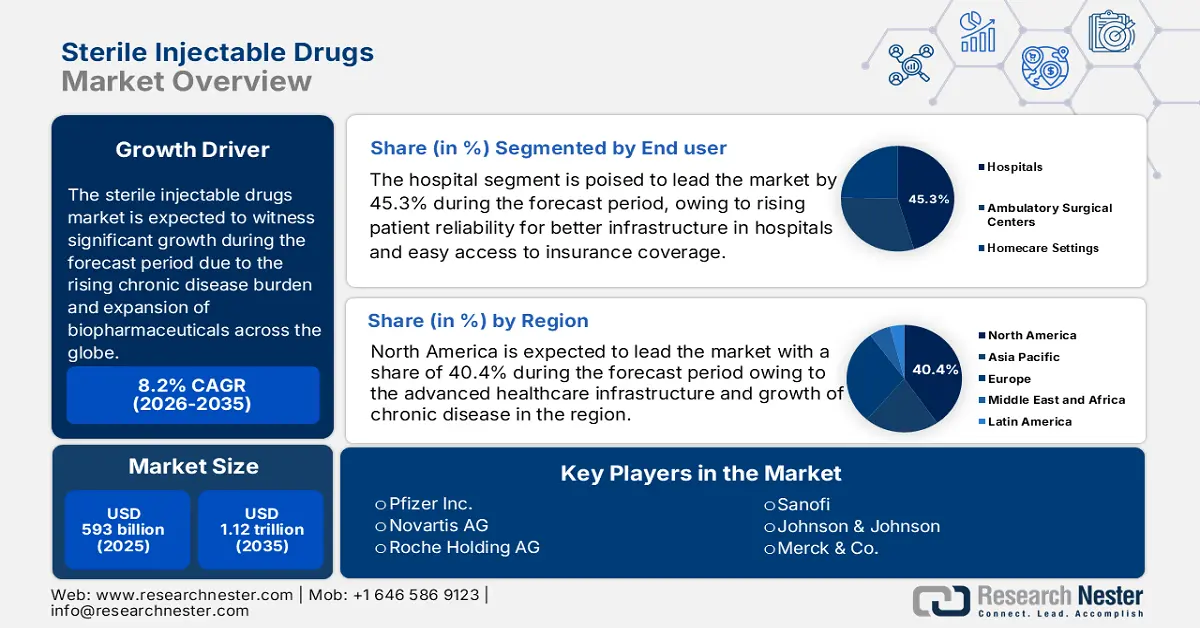
Стерильные инъекционные препараты считаются важными лекарствами для лечения онкологических и других хронических заболеваний. По данным Национальных институтов здравоохранения, в 2024 году в США было зарегистрировано 2 001 140 новых случаев рака и 611 720 смертей, связанных с раком. Это привело к росту спроса на стерильные инъекционные препараты. Химиотерапия и иммунотерапия широко используют стерильные инъекционные препараты. Многие химиотерапевтические и иммунотерапевтические средства являются биологическими или цитотоксическими агентами, которые нестабильны, плохо всасываются или менее эффективны при пероральном приеме. Кроме того, многие химиотерапевтические препараты очень сильнодействующие; их необходимо точно дозировать и использовать в стабильных лекарственных формах для снижения риска. Все это зависит от стерильной инъекционной дозировки. Это критически важно для лечения агрессивных форм рака или определенных важных иммунных реакций.
Кроме того, рост рынка стерильных инъекционных препаратов обусловлен увеличением использования биологических препаратов и биоаналогов, предпочтением готовых к применению инъекционных альтернатив и внедрением новых производственных технологий. Более того, рынок генерических стерильных инъекционных препаратов стремительно растет в Азиатско-Тихоокеанском регионе в связи с истечением сроков действия патентов и спросом на доступные методы лечения. Фармацевтические компании все чаще используют контрактные производственные организации (CMO) для производства стерильных инъекционных препаратов. Эти тенденции отражают динамичный, ориентированный на пациента рынок с высокоинновационными решениями для обеспечения безопасности.
Ключ Стерильные инъекционные препараты Сводка рыночной аналитики:
Региональные данные:
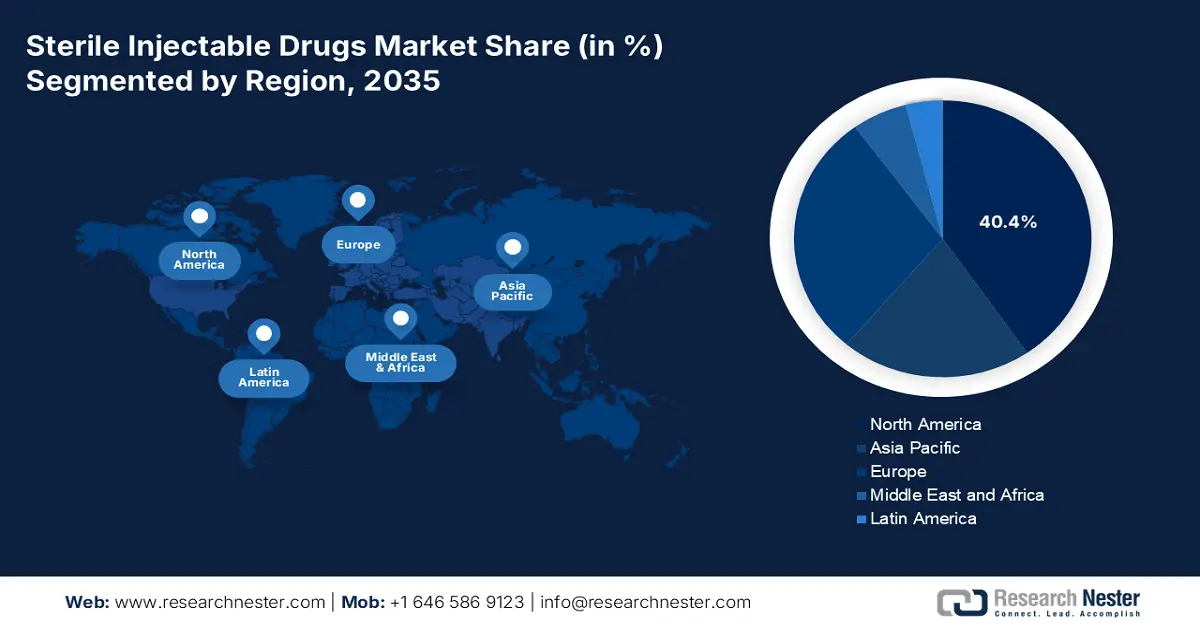
- К 2036 году Северная Америка займет 40,4% рынка стерильных инъекционных препаратов, чему способствуют увеличение государственных расходов на здравоохранение и расширение медицинского страхования.
- К 2036 году Азиатско-Тихоокеанский регион, по прогнозам, займет 20,8% рынка, чему способствуют быстро растущая заболеваемость раком в регионе и укрепление инфраструктуры здравоохранения.
Анализ сегмента:
- Прогнозируется, что к 2036 году сегмент моноклональных антител на рынке стерильных инъекционных препаратов займет 25,5% рынка, чему способствует рост числа случаев рака во всем мире.
- Прогнозируется, что к 2036 году сегмент онкологии займет 30,7% рынка, чему способствует сильная зависимость от биофармацевтических препаратов для улучшения показателей выживаемости.
Основные тенденции роста:
- Бремя хронических заболеваний
- Расширение государственных расходов
Основные проблемы:
- Барьер ценового контроля и ограниченное покрытие
- Высокие производственные затраты и сложные производственные процессы
Ключевые игроки:Pfizer Inc., Novartis AG, Roche Holding AG, Sanofi, Johnson & Johnson, Merck & Co., GlaxoSmithKline, Eli Lilly and Company, Takeda Pharmaceutical, Bristol-Myers Squibb, Gilead Sciences, Fresenius Kabi, Baxter International, Hikma Pharmaceuticals, Sun Pharmaceutical, Biocon, Samsung Biologics, Pharmaniaga
Глобальный Стерильные инъекционные препараты Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:640,7 млрд долларов США в связи с растущим спросом на биологические препараты и онкологическую терапию
- Размер рынка в 2027 году:695,16 млрд долларов США
- Прогнозируемый размер рынка:1 448,61 млрд долларов США к 2036 году
- Прогноз роста:8,5% среднегодовой темп роста (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Северная Америка (доля 40,4 % к 2036 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: США, Китай, Германия, Япония, Великобритания.
- Развивающиеся страны: Индия, Южная Корея, Бразилия, Сингапур, Австралия.
Last updated on : 31 August, 2026
Рынок стерильных инъекционных препаратов: факторы роста и проблемы.
Факторы роста
Бремя хронических заболеваний: В отчете Всемирной организации здравоохранения (ВОЗ) подчеркивается, что в 2021 году неинфекционные заболевания (НИЗ) стали причиной как минимум 43 миллионов смертей во всем мире, или 75% смертности, не связанной с пандемиями. Развитие диагностической инфраструктуры и повышение осведомленности на мировом рынке привели к увеличению числа новых случаев хронических заболеваний. Во всем мире развивается практика ранней диагностики и обращения за соответствующей помощью. Спрос на стерильные инъекционные препараты вырос в связи с увеличением числа новых онкологических больных каждый год, нуждающихся в лечении с помощью химиотерапии. Спрос на стерильные инъекционные препараты будет продолжать расти в связи с постоянным увеличением нагрузки, связанной с хроническими заболеваниями.
Увеличение государственных расходов: наличие адекватной финансовой поддержки является одним из ключевых факторов, способствующих процветанию рынка. Благодаря расширению охвата программой Medicare, люди с низким и средним уровнем дохода получают возможность получать лечение с помощью стерильных инъекционных препаратов. Кроме того, увеличение государственных расходов может поддержать национальные программы иммунизации и управление хроническими заболеваниями. Новые государственные расходы также могут ускорить получение разрешений регулирующих органов и предоставить стимулы для местных производственных мощностей, снизив затраты и повысив гибкость цепочки поставок. Увеличение государственных расходов также будет одновременно стимулировать инновации в сегменте стерильных инъекционных препаратов.
Технологические достижения в области доставки и производства лекарственных препаратов: усовершенствования в методах производства позволяют повысить безопасность, качество и эффективность стерильных инъекционных препаратов за счет автоматизации, робототехники и методов непрерывного производства. Все большее распространение на рынке получают такие виды продукции, как предварительно заполненные шприцы, автоинъекторы и готовые к применению стерильные инъекционные препараты, поскольку они упрощают способы введения инъекционных лекарств. Эти современные устройства не только обеспечивают более высокую эффективность производства с меньшим риском загрязнения, но и способствуют общему росту спроса на стерильные инъекционные препараты в больницах и на дому.
Проблемы
Барьер в виде контроля цен и ограниченного охвата: наиболее противоречивым фактором, препятствующим росту рынка, является баланс между себестоимостью производства и рыночной ценой. Себестоимость производства растет из-за инфляционного воздействия на управление цепочкой поставок. Снижение цен становится препятствием для накопления капитала и проведения дальнейших исследований и разработок для повышения эффективности стерильных инъекционных препаратов. Низкий охват программой Medicaid не способствует повышению доступности рынка и увеличению рыночного спроса.
Высокие производственные затраты и сложные производственные процессы: производство стерильных инъекционных препаратов требует специализированных помещений и чистых комнат для минимизации рисков загрязнения. Все эти факторы приводят к увеличению производственных затрат по сравнению с производством неинъекционных форм лекарственных средств. Кроме того, производство стерильных инъекционных препаратов часто включает сложные технологические процессы, требующие квалифицированного персонала и больших сроков.
Размер и прогноз рынка стерильных инъекционных препаратов:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
8,5% |
|
Базовый размер рынка (2026 год) |
640,7 млрд долларов США в связи с растущим спросом на биологические препараты и онкологические методы лечения |
|
Прогнозируемый размер рынка (2036 год) |
1 448,61 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка стерильных инъекционных препаратов:
Анализ сегментов по типам продукции
Ожидается, что моноклональные антитела займут 25,5% рынка. Увеличение числа новых случаев рака во всем мире создало значительный спрос на противораковые и аутоиммунные препараты. Согласно исследованию Национального института рака, пембролизумаб является одним из инновационных моноклональных антител, разработанных для достижения более высоких результатов в иммунотерапии. Предпочтение, отдаваемое пациентам при использовании моноклональных антител, основано на лучших результатах лечения и более широком спектре возможностей для быстрого выздоровления. Эти факторы привели к увеличению спроса на данном рынке.
Анализ сегментов приложений
Онкология является ведущим сегментом и, как ожидается, к 2036 году займет 30,7% рынка. Зависимость от биофармацевтических препаратов, обусловленная их высокой эффективностью и увеличенным периодом выживания пациентов, создала значительный спрос на стерильные инъекционные препараты. Согласно отчету Всемирной организации здравоохранения, лечение онкологических больных эффективно проводится с помощью химиотерапии и применения иммунотерапевтических препаратов. Это привело к расширению рыночного спроса на стерильные инъекционные препараты, особенно в онкологии, и стало крупнейшим сегментом их применения в мире.
Анализ сегментов конечных пользователей
Больницы являются доминирующим сегментом и, как ожидается, к 2036 году займут 45,3% рынка. Лечение онкологических и других хронических заболеваний требует развитой инфраструктуры, включающей квалифицированный персонал, а также складские помещения и возможности управления рисками. Большинство пациентов полагаются на больничные аптеки для получения стерильных инъекционных препаратов в процессе химиотерапии. Доступность медицинского страхования высока и легко обеспечивается через больничные аптеки, которые привлекают большое количество пациентов в соответствующий канал дистрибуции.
Наш углубленный анализ мирового рынка стерильных инъекционных препаратов включает следующие сегменты:
Сегменты | Подсегменты |
Тип продукта |
|
Приложение |
|
Конечный пользователь |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Рынок стерильных инъекционных препаратов — региональный анализ
Анализ рынка Северной Америки
Северная Америка является доминирующим регионом на рынке стерильных инъекционных препаратов и, как ожидается, к 2036 году займет 40,4% рынка. Высокие государственные расходы и расширение медицинского страхования являются одними из основных факторов роста, ускоривших спрос на данном рынке. По прогнозам Центров Medicare и Medicaid США, в 2023 году расходы на здравоохранение в США увеличились на 7,5% до 4,9 триллиона долларов США, или 14 570 долларов США на человека. Расширение покрытия Medicare обеспечивает лучшее покрытие для таких премиальных биологических препаратов, как Keytruda, Humira и многих других, что привело к большей доступности для пациентов. Наличие развитой инфраструктуры здравоохранения и перспективных разработок в области онкологии упростило процесс диагностики и обеспечило быстрое вмешательство, что повысило рыночный спрос на стерильные инъекционные препараты в Северной Америке.
Рынок стерильных инъекционных препаратов в США является крупнейшим в Северной Америке. Рост числа хронических заболеваний и расширение федерального финансирования являются двумя основными факторами, которые способствовали росту рынка стерильных инъекционных препаратов. Это привело к высокой доступности рынка и увеличению спроса на стерильные инъекционные препараты на рынке США. Согласно отчету Национальной комиссии здравоохранения, моноклональные антитела используются для лечения онкологических пациентов с помощью химиотерапии или иммунотерапии. Кроме того, инновации в системах доставки лекарств, такие как предварительно заполненные шприцы и автоинъекторы, улучшают приверженность пациентов лечению и безопасность. Нормативно-правовая база в целом строгая, хотя она также поддерживает инновации, способствуя ускоренному одобрению критически важных методов лечения.
Рынок стерильных инъекционных препаратов в Канаде процветает, во многом благодаря увеличению государственных расходов на здравоохранение и растущей доступности биологических методов лечения пожизненных и редких заболеваний. Система здравоохранения Канады сосредоточена на улучшении результатов лечения пациентов и расширении использования готовых к применению инъекционных форм и инновационных устройств. Уровень интереса и инвестиций в лечение рака и иммунотерапию является еще одним важным аспектом роста рынка. В Канаде существует нормативно-правовая база, поддерживающая разработку биоаналогов, которые сделают передовые методы лечения доступными и более недорогими.
Анализ рынка Азиатско-Тихоокеанского региона
Рынок Азиатско-Тихоокеанского региона находится на стадии развития и, как ожидается, к 2036 году займет 20,8% рынка. Заболеваемость раком растет в два раза быстрее, чем на западном рынке, что создает высокий спрос на стерильные инъекционные препараты в онкологии. Государственные расходы на развитие инфраструктуры здравоохранения в Азиатско-Тихоокеанском регионе ускорились, что привело к увеличению числа диагностированных случаев и повышению осведомленности на рынке. Государственные инициативы по скринингу увеличили количество хронических заболеваний, а расширение страхового покрытия создало возможности для повышения доступности лекарств для пациентов. Производство препаратов осуществляется за счет использования местных источников, что позволило Азиатско-Тихоокеанскому региону предлагать доступные цены на стерильные инъекционные препараты, что ускорило рост спроса на рынке.
Китай является крупнейшим региональным игроком на рынке стерильных инъекционных препаратов в Азиатско-Тихоокеанском регионе, что обусловлено старением населения, увеличением распространенности хронических и инфекционных заболеваний, а также акцентом на инновационные биологические препараты и иммунотерапию. Благодаря усилиям правительства по укреплению инфраструктуры здравоохранения и расширению страхового покрытия, доступ пациентов к инъекционным препаратам улучшился. Кроме того, усиливается нормативно-правовая база в целях соответствия международным стандартам, что стимулирует внутреннее производство и экспорт. Рост рынка также будет способствовать спросу на готовые к применению инъекционные препараты и современные устройства/упаковку для использования в больницах и на дому.
Индийский рынок быстро растет в результате увеличения численности населения, роста распространенности хронических заболеваний и растущей потребности в передовых методах лечения, таких как биопрепараты и вакцины. Индийский фармацевтический сектор наблюдает значительные инвестиции в медицинские учреждения. Растущий средний класс и растущая осведомленность о разработке новых методов лечения означают, что доступ к стерильным инъекционным препаратам расширяется. Рост числа контрактных производителей и увеличение рынка генерических инъекционных препаратов, а также рост производственных мощностей и возможности продавать препараты по более низким ценам. Изменения в законодательстве, внесенные правительством и государственными органами, способствуют ускорению процесса утверждения лекарственных препаратов, что, в свою очередь, сокращает время выхода на рынок новых стерильных инъекционных продуктов.
Анализ европейского рынка
Рынок стерильных инъекционных препаратов в Европе в настоящее время демонстрирует устойчивый рост спроса, отчасти обусловленный старением населения, увеличением распространенности хронических заболеваний и расширением использования сложных биологических препаратов и биоаналогов. Кроме того, правительства и страховые системы по всей Европе инвестируют в стратегии по улучшению доступа пациентов к инновационным инъекционным лекарствам. Также открывается возможность смешивания стерильных ингредиентов для создания стерильных инъекционных препаратов в амбулаторных или домашних условиях. Различные отраслевые организации поддерживают эти изменения и культурный сдвиг. Инновации в производственных технологиях и соблюдение последовательных и четких нормативных процедур обеспечивают стабильное качество производства стерильных инъекционных препаратов. Наконец, тенденция к устойчивому развитию и цифровым решениям в области здравоохранения будет способствовать дальнейшему росту рынка в Европе и во всем мире.
Рынок стерильных инъекционных препаратов во Франции стабильно растёт, чему способствуют развитая система здравоохранения и высокий спрос на передовые методы лечения. Частично этот рост обусловлен приоритетами правительства по улучшению доступа пациентов к инновационным методам лечения и увеличением государственных расходов на здравоохранение. Во Франции также наблюдается более широкое использование готовых к применению инъекционных препаратов, которые повышают безопасность и удобство применения. Благодаря значительным государственным инвестициям в инфраструктуру здравоохранения, передовые методы лечения теперь широко доступны в больницах и клиниках по всей стране. Эта доступность подпитывает потребность в инъекционных препаратах, используемых в различных терапевтических областях.
Благодаря развитой фармацевтической и медицинской системе Германия остается одним из наиболее значимых рынков стерильных инъекционных препаратов в Европе. Спрос на производимые инъекционные биопрепараты и биоаналоги растет по мере увеличения сопутствующих заболеваний, обусловленных ростом распространенности хронических болезней и старением населения. Кроме того, нормативно-правовая база в Германии способствует внедрению инноваций, обеспечивая относительно простой процесс раннего доступа к крайне необходимым методам лечения. Рост амбулаторного лечения и самостоятельного введения лекарств с помощью автоинъекторов и предварительно заполненных шприцев также способствует повышению приверженности пациентов к лечению.
Ключевые игроки рынка стерильных инъекционных препаратов:
- Пфайзер Инк.
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Novartis AG
- Roche Holding AG
- Санофи
- Джонсон и Джонсон
- Мерк и Ко.
- GlaxoSmithKline
- Эли Лилли и компания
- Takeda Pharmaceutical
- Бристоль-Майерс-Скуибб
- Gilead Sciences
- Фрезениус Каби
- Бакстер Интернешнл
- Hikma Pharmaceuticals
- Sun Pharmaceutical
- Биокон
- Samsung Biologics
- Фарманиага
Высококонкурентный рынок стерильных инъекционных препаратов возглавляют пять ведущих игроков, на долю которых приходится примерно 52% рынка. К основным стратегиям, обеспечившим конкурентное преимущество, относятся расширение производства биоаналогов, ориентация на онкологию, выход на развивающиеся рынки, сотрудничество и многое другое. Например, Pfizer и Novartis сосредоточились на инновациях в продуктах и расширили производство биоаналогов. Roche и Merck сосредоточились на нише онкологического рынка и представили такие продукты, как Keytruda и Herceptin. Sun Pharma контролировала себестоимость производства и расширила свой бизнес на развивающемся рынке Индии. AstraZeneca реализует стратегию сотрудничества с Samsung Biologics для развития совместного производства и достижения конкурентного преимущества.
Вот список ключевых игроков, работающих на мировом рынке:
Последние события
- В марте 2025 года Группа Noramco объявила об инвестициях вHalo Pharma с целью создания мощностей по производству стерильных инъекционных препаратов для розлива в шприцы, картриджи и флаконы. Модернизация поможет смягчить серьезный дефицит мощностей в цепочке поставок инъекционных препаратов в США, и фармацевтическим компаниям необходим надежный отечественный партнер по стерильному производству для удовлетворения потребностей своей клиентской базы. Улучшения будут включать в себя добавление высокоскоростной линии розлива в шприцы, картриджи и флаконы Groninger UFVN FlexFill.
- В апреле 2025 года PCI Pharma Services – глобальная организация по контрактной разработке и производству (CDMO) – объявила о приобретении Ajinomoto Althea, американской компании, занимающейся стерильным розливом и упаковкой CDMO и являющейся 100% дочерней компанией японской Ajinomoto. В результате приобретения компания PCI получает свою первую в Северной Америке производственную площадку по выпуску предварительно заполненных шприцев и картриджей.
- Report ID: 3050
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
