Обзор рынка энергосистем:
Объем рынка систем электросетей в 2026 году оценивался в 11,8 млрд долларов США и, как ожидается, превысит 26,93 млрд долларов США к концу 2036 года, увеличиваясь более чем на 8,6% в год в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли систем электросетей оценивался в 12,81 млрд долларов США.
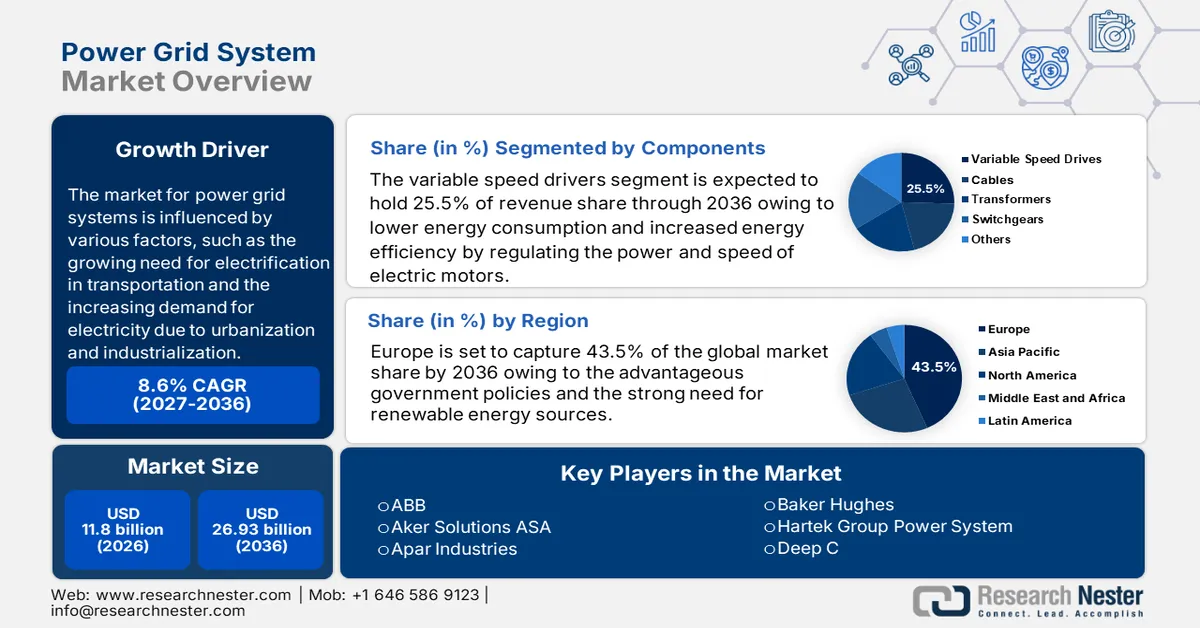
На рынок энергосистем влияют различные факторы, такие как растущая потребность в электрификации транспорта, растущий спрос на электроэнергию в связи с урбанизацией и индустриализацией, увеличение использования возобновляемых источников энергии, государственные инициативы по модернизации и обновлению устаревающей инфраструктуры энергосетей, растущее внимание к надежности и устойчивости энергосистем, а также расширение инвестиций в технологии интеллектуальных энергосетей. В 2023 году Международное энергетическое агентство (МЭА) сообщило, что глобальный спрос на электроэнергию увеличился на 2,2%, что меньше, чем рост на 2,4%, зафиксированный в 2022 году. В течение следующих трех лет прогнозируется более быстрый рост спроса на электроэнергию во всем мире, в среднем на 3,4% в год до 2026 года.
Истощение запасов ископаемого топлива на суше, экономическая целесообразность морских операций и значительные технологические достижения подталкивают операторов к глубоководной разведке и разработке месторождений. Это связано с открытием морских месторождений нефти, таких как месторождения в долине Кутч в Индии, месторождение Лиза в Гайане и морской нефтепровод Тупи в Бразилии, что указывает на возможность наличия дополнительных морских запасов нефтепродуктов.
Ключ Энергетическая сеть Сводка рыночной аналитики:
Основные региональные показатели:
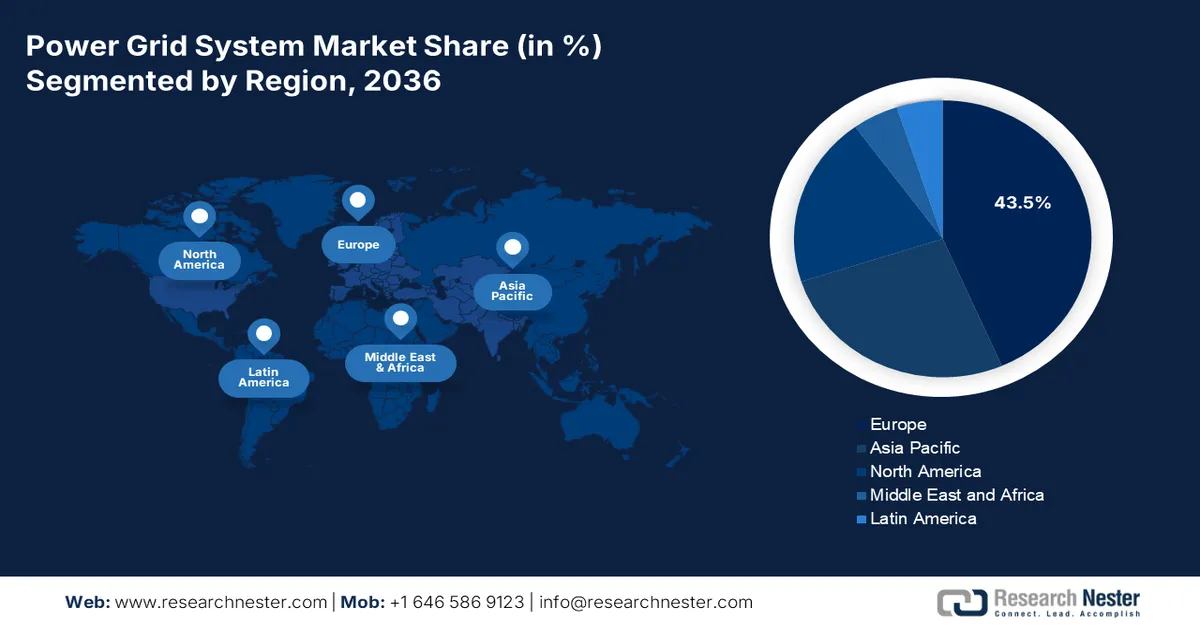
- Европа занимает 43,5% рынка энергосистем, чему способствуют благоприятная государственная политика и активное внедрение возобновляемых источников энергии, что повышает перспективы роста до 2036 года.
Анализ сегмента:
- Ожидается, что к 2036 году сегмент частотно-регулируемых приводов займет более 25,5% рынка энергосистем, чему будет способствовать растущий спрос на энергоэффективные решения и модернизация энергосетей.
Ключевые тенденции роста:
- Проблемы конфиденциальности данных и кибербезопасности
- Растущая доступность и ценовая доступность технологий для ветроэнергетики
Основные проблемы:
- Низкозатратная наземная генерация электроэнергии
- Сложная нормативно-правовая база
Ключевые игроки:ABB, Aker Solutions ASA, Apar Industries, Baker Hughes, Hartek Group Power System, Deep C, DEME, General Electric, Intertek Group.
Глобальный Энергетическая сеть Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:11,8 млрд долларов США
- Размер рынка в 2027 году:12,81 млрд долларов США
- Прогнозируемый размер рынка:26,93 млрд долларов США к 2036 году
- Прогноз роста:8,6% среднегодовой темп роста (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Европа (доля 43,5 % к 2036 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: Германия, Китай, США, Франция, Великобритания.
- Развивающиеся страны: Китай, Индия, Бразилия, Россия, Мексика.
Last updated on : 31 August, 2026
Факторы роста и проблемы рынка систем электросетей:
Факторы роста
Проблемы конфиденциальности данных и кибербезопасности: растущая обеспокоенность по поводу конфиденциальности данных и кибербезопасности оказывает значительное влияние на рынок энергосистем, особенно в связи с интеграцией интеллектуальных технологий. Увеличение цифровизации и взаимосвязи энергосетей повысило их уязвимость к киберугрозам, что привело к существенным инвестициям в меры кибербезопасности. В 2024 году американские энергетические компании столкнулись с 7-процентным ростом кибератак по сравнению с тем же периодом 2023 года, в среднем 1162 атаки к августу, против 689 в предыдущем году. Эта тенденция подчеркивает растущие угрозы для критической инфраструктуры по мере цифровизации энергосетей.
Правительства по всему миру внедряют строгие стандарты кибербезопасности для защиты электросетей. Например, стандарты защиты критической инфраструктуры Североамериканской корпорации по обеспечению надежности электроснабжения (NERC-CIP) предписывают принятие комплексных мер кибербезопасности для операторов электросетей. В ответ на растущие угрозы регулирующие органы усиливают надзор и требуют от коммунальных предприятий внедрения надежных методов кибербезопасности для защиты критической инфраструктуры.- Растущая доступность и экономичность технологий ветроэнергетики: энергосистемы должны модернизироваться, чтобы принимать возобновляемые источники энергии с переменной генерацией (ВИЭ), поскольку ветровая энергия становится все более доступной и популярной, для поддержания стабильности, эффективности и устойчивости. Средняя глобальная приведенная стоимость электроэнергии (LCOE) для наземной ветровой энергии снизилась на 69% с 107 долларов США/МВт·ч до 33 долларов США/МВт·ч в период с 2010 по 2022 год. Стоимость наземной ветровой энергии упала до 30-50 долларов США за МВт·ч, в то время как прогнозируется, что к 2030 году стоимость морской ветровой энергии достигнет 50-80 долларов США за МВт·ч. Ветроэлектростанции становятся все более конкурентоспособными по сравнению с электростанциями, работающими на ископаемом топливе, что стимулирует инвестиции в расширение и модернизацию энергосетей.
По мере того как технологии ветроэнергетики становятся доступными и более широко распространенными, растет спрос на передовые системы электросетей. Операторы сетей и коммунальные предприятия должны инвестировать в интеллектуальные сети, системы хранения энергии и цифровые решения для эффективного управления растущей долей ветровой энергии. Переход к будущему, основанному на возобновляемых источниках энергии, ускоряется, что делает модернизацию электросетей первоочередной задачей для обеспечения энергетической безопасности и устойчивого развития.
Проблемы
Недорогое производство электроэнергии на суше: даже при отсутствии финансовой поддержки и снижении цен на нефть, стоимость производства электроэнергии на морских ветроэлектростанциях, геотермальных и гидроэлектростанциях, а также на биоэнергетических установках сопоставима или даже ниже, чем производство энергии на газовых, угольных и бензиновых двигателях. Кроме того, цена электроэнергии, производимой солнечной и ветровой энергией, снизилась, что делает использование этих ресурсов более экономически выгодным, чем некоторые другие возобновляемые источники энергии в глобальном масштабе. Также производство электроэнергии на морских нефтегазодобывающих объектах обходится значительно дороже, чем производство энергии с использованием традиционных источников энергии, таких как уголь, газ и нефть.
Сложная нормативно-правовая база: Система электросетей должна соответствовать множеству нормативных требований, поскольку она охватывает несколько стран и регионов. Правила передачи, распределения и подключения объектов возобновляемой энергетики в разных юрисдикциях значительно различаются. Операторы сетей сталкиваются с дополнительной операционной нагрузкой, связанной с обеспечением соблюдения местных правил. Им необходимо бесперебойно координировать передачу электроэнергии через границы, работая в условиях неравномерной нормативно-правовой среды. Сроки реализации проектов увеличиваются из-за необходимости получения многочисленных разрешений на модернизацию существующей инфраструктуры. Интеграция экологически чистой энергии и инновации в области сетевых технологий сдерживаются этой сложной нормативно-правовой базой.
Размер и прогноз рынка систем электросетей:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
8,6% |
|
Базовый размер рынка (2026 год) |
11,8 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
26,93 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка систем электросетей:
Компоненты (кабели, преобразователи частоты, трансформаторы, распределительные устройства)
На рынке систем электроснабжения сегмент частотно-регулируемых приводов к 2036 году займет доминирующую долю выручки, превышающую 25,5%, благодаря снижению энергопотребления и повышению энергоэффективности за счет регулирования мощности и скорости электродвигателей. Эта технология обеспечивает улучшенное управление технологическими процессами, снижение затрат на техническое обслуживание и увеличение срока службы оборудования. Частотно-регулируемые приводы приобрели популярность в таких отраслях, как производство, нефтегазовая промышленность и горнодобывающая промышленность, в связи с растущей потребностью в энергоэффективных решениях.
В условиях растущего числа проектов модернизации электросетей и стремления к интеллектуальному управлению энергией, частотно-регулируемые приводы (ЧРП) станут ключевым компонентом расширения рынка энергосистем. Ожидается, что инвестиции в промышленную автоматизацию и энергоэффективность еще больше ускорят этот рост. Объем частных инвестиций в мировую индустрию промышленной автоматизации за 2024 год превысил годовой показатель 2023 года и приближается к рекордному объему капиталовложений в этом секторе в 2021 году. По состоянию на 20 сентября частные и венчурные компании инвестировали 14,87 млрд долларов США, по сравнению с 7,17 млрд долларов США за весь 2023 финансовый год.
Области применения (собственная генерация, ветроэнергетика)
Исходя из сферы применения, сегмент собственной генерации электроэнергии на рынке энергосистем, вероятно, займет значительную долю к концу 2036 года благодаря распространению распределенных энергетических систем и автономного производства. Производство электроэнергии для потребления конкретным предприятием, например, коммерческими или промышленными объектами, называется собственной генерацией. Это дает предприятиям больший контроль над энергоснабжением, снижает их зависимость от сети и позволяет им удовлетворять свои энергетические потребности более экономично. Прогнозируется, что рынок энергосистем останется доминирующим сегментом собственной генерации в связи с растущим спросом на чистую и надежную энергию.
Наш углубленный анализ мирового рынка энергосистем включает следующие сегменты:
Компонент |
|
Приложение |
|
Глубина |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Региональный анализ рынка систем электросетей:
Анализ европейского рынка
По прогнозам, к 2036 году на европейском рынке энергосистем будет сосредоточено более 43,5% выручки благодаря благоприятной государственной политике и острой потребности в возобновляемых источниках энергии. Развитие возобновляемых источников энергии является основным приоритетом большинства стран Европы. Такие страны, как Великобритания, Норвегия, Нидерланды, Германия и другие, находятся в авангарде наращивания своих мощностей в области возобновляемой энергии. Росту подводного сектора способствует Европейская инициатива в области ветроэнергетики (EWI), организация по исследованиям и разработкам в области возобновляемой электроэнергии, созданная для продвижения ветроэнергетики в Европе.
Например, в 2023 году 24,5% всего потребления энергии в Европейском Союзе приходилось на возобновляемые источники. По оценкам, с 2022 года эта доля выросла на один процентный пункт, при этом основным фактором по-прежнему остается устойчивое расширение поставок электроэнергии из возобновляемых источников. Кроме того, неболькое снижение потребления невозобновляемых источников энергии в 2023 году увеличивает этот процент. Для достижения новой минимальной цели ЕС в 42,5% к 2030 году необходимо будет удвоить темпы внедрения возобновляемых источников энергии, наблюдавшиеся в течение последних десяти лет, и провести более тщательную модернизацию европейской энергетической системы.
По мере все большей интеграции электромобилей в энергосистему в Великобритании растет спрос на сложную зарядную инфраструктуру и решения для связи транспортных средств с сетью (V2G). В Великобритании программы, поддерживающие торговлю энергией между частными лицами и проекты развития местной энергетики, могут помочь местным производителям энергии и децентрализованным решениям для энергосетей. Поскольку рынок энергосистем Великобритании приветствует переход к низкоуглеродной энергетической системе, значительные инвестиции направляются в крупномасштабные системы хранения энергии и технологии управления спросом.
Энергетическая инфраструктура Германии хорошо развита, современна и в значительной степени ориентирована на возобновляемые источники энергии, такие как солнечная и ветровая энергия. В 2023 году на ветровую энергию приходилась наибольшая доля производства электроэнергии в Германии, превзойдя бурый уголь и другие источники энергии. На нее приходилось более 32% (нетто) от общего объема производства электроэнергии в Германии в 2023 году. Расширению рынка энергосистемы в Германии также способствовали благоприятные законы и нормативные акты, строгие требования к энергоэффективности и растущий спрос на электроэнергию в таких отраслях, как отопление и транспорт.
Анализ рынка Азиатско-Тихоокеанского региона
Ожидается, что рынок электросетевых систем в Азиатско-Тихоокеанском регионе будет демонстрировать стабильный среднегодовой темп роста в течение прогнозируемого периода. В развивающихся странах, таких как Китай, Индия и страны Юго-Восточной Азии, потребление электроэнергии резко возросло из-за быстрого развития промышленности, урбанизации и роста благосостояния. Энергетические компании испытывают давление в связи с необходимостью модернизации и расширения своих сетей, поскольку устаревшая передающая инфраструктура не справляется. Существует огромный потенциал для компаний, экспортирующих сетевые технологии и предлагающих услуги. Например, Китай, материнская компания Energy Monitor, вкладывает в передающие сети больше средств, чем все остальные страны вместе взятые. В 2022 году Китай потратил 166 миллиардов долларов США на свою передающую инфраструктуру, а другие страны инвестировали в общей сложности 118 миллиардов долларов США.
Масштабные инвестиции в электроэнергетическую отрасль Китая обусловлены развитием инфраструктуры сверхвысоковольтной передачи электроэнергии, позволяющей передавать электроэнергию на большие расстояния с минимальными потерями. В настоящее время энергетическая система Китая может осуществлять прогнозирующее техническое обслуживание, сочетая искусственный интеллект и анализ больших данных, что снижает эксплуатационные расходы и время простоя. Быстрая урбанизация в Китае стимулирует спрос на решения для электросетей, что открывает возможности для компаний, предлагающих технологии управления спросом и оптимизации сети.
Рынок энергосистем Южной Кореи выигрывает от значительных государственных инвестиций в технологии «умных сетей», которые создают надежную и эффективную сеть распределения энергии.
Помимо открытия новых возможностей для решения проблем электросетей, использование возобновляемых источников энергии, таких как ветровая и солнечная энергия, повышает устойчивость и экологичность электроэнергетической системы Южной Кореи. Рынок электросетей Южной Кореи, в котором приоритет отдается энергетической безопасности, располагает передовыми системами мониторинга и управления сетью, гарантирующими надежность и минимизирующими простои.
Ключевые игроки рынка энергосистем:
- Нексаны
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- АББ
- Aker Solutions ASA
- Апар Индустрии
- Бейкер Хьюз
- Энергетическая система Hartek Group
- Дип С
- ДЕМЕ
- Генерал Электрик
- Группа Интертек
Крупнейшие конкуренты на высококонкурентном рынке систем электросетей сосредоточены на инновациях, стратегических альянсах и слияниях, чтобы сохранить свою долю рынка. На рынке доминируют крупные компании, предоставляющие широкий спектр решений для электросетей и передовых технологий. Эти компании предлагают комплексные решения, от передачи и распределения электроэнергии до технологий интеллектуальных сетей, используя свой обширный опыт в области инфраструктуры электросетей и разработки технологий.
Вот некоторые из ведущих игроков на рынке систем электроснабжения:
Последние события
- В январе 2025 года подразделение Hartek Group по энергетическим системам в Гуджарате получило контракт на сумму 13,45 млн долларов США от Power Grid Corporation of India Limited (PGCIL), крупнейшей компании по распределению электроэнергии в Индии. В рамках проекта предусмотрено расширение подстанции AIS 765 кВ и работы по строительству подстанции 400/220 кВ.
- В январе 2025 года компания Nexans, мировой лидер в проектировании и производстве кабельных систем и услуг, выиграла проектное соглашение LanWin 2 стоимостью один миллиард евро в рамках рамочного соглашения TenneT, заключенного в мае 2023 года. В рамках этого проекта проектируются, закупаются, строятся и устанавливаются (EPCI) 250 км высоковольтных кабелей постоянного тока 525 кВ из сшитого полиэтилена (HVDC, XLPE) для экспорта наземных и морских сетей. Проект, реализуемый в немецкой части Северного моря, является частью программы TenneT по подключению к морской энергосети мощностью 2 ГВт. Ввод проекта в эксплуатацию ожидается в 2030 году.
- Report ID: 7140
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
