Обзор рынка управления пластиковыми отходами:
Объем рынка управления пластиковыми отходами в 2026 году оценивался в 43,3 млрд долларов США и, согласно прогнозам, достигнет 69,2 млрд долларов США к концу 2036 года, демонстрируя среднегодовой темп роста около 4,8% в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли управления пластиковыми отходами оценивался в 45,38 млрд долларов США.
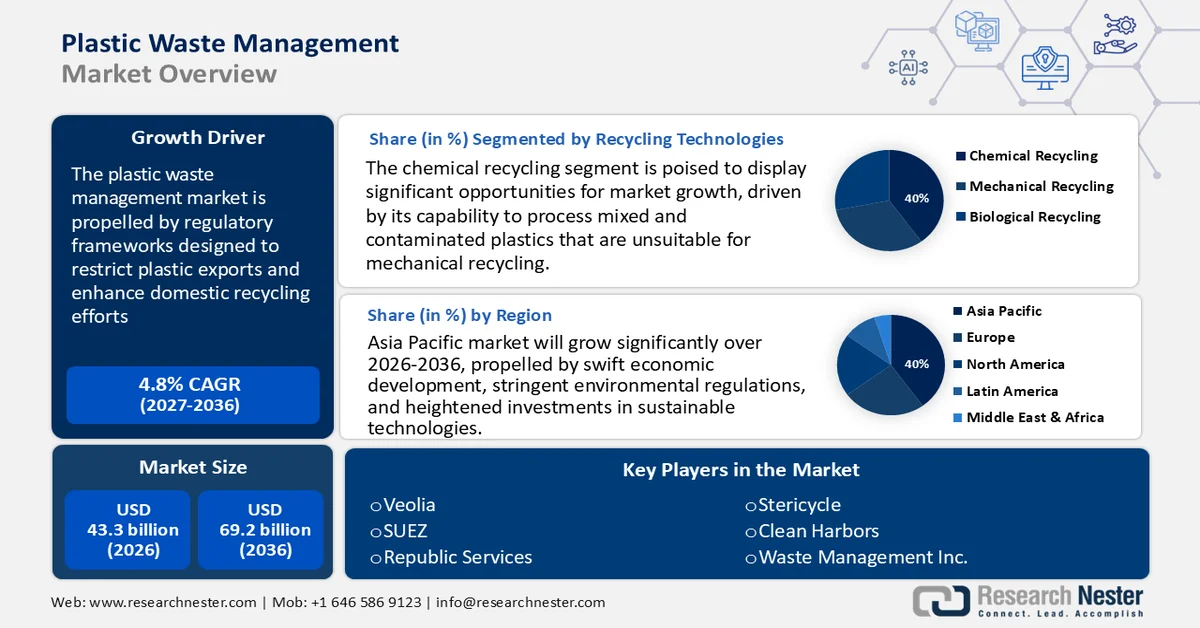
Рост рынка в основном обусловлен нормативно-правовыми рамками, направленными на ограничение экспорта пластика и усиление внутренних усилий по переработке. Поправка к Базельской конвенции 2019 года обязывает 189 стран предварительно получать информированное согласие на экспорт загрязненных пластиковых отходов, тем самым ограничивая перемещение отходов из развитых стран в развивающиеся. Одновременно с этим, китайская инициатива, известная как «Операция «Национальный меч»», с 2018 года резко сократила мировой импорт пластиковых отходов. Эти правила способствуют увеличению инвестиций в местные сортировочные и перерабатывающие предприятия.
В цепочках поставок сырья все больше внимания уделяется закупке переработанного сырья внутри страны. По данным ЮНКТАД (ЮНКТАД), в 2023 году объем мировой торговли пластмассами превысил 1,1 триллиона долларов США, составив 323 миллиона метрических тонн. Этот же источник утверждает, что более 78% всего производимого пластика реализуется на международном рынке. Кроме того, 75% всего когда-либо произведенного пластика в конечном итоге превращается в отходы. Более того, Европейская комиссия сообщает, что в 2024 году ЕС экспортировал 35,7 миллиона тонн перерабатываемого сырья, а импортировал 46,7 миллиона тонн, что отражает растущие возможности внутренней переработки. Инвестиции в исследования и разработки поддерживаются государственными грантами и отраслевыми сборами, связанными со схемами расширенной ответственности производителя (EPR) под надзором Базельского соглашения. Хотя данные по индексу потребительских цен (ИПЦ) на уровне потребителей скудны, стоимость услуг продолжает испытывать давление из-за инфляции в сырье и энергетике.
Ключ Управление пластиковыми отходами Сводка рыночной аналитики:
Региональные показатели:
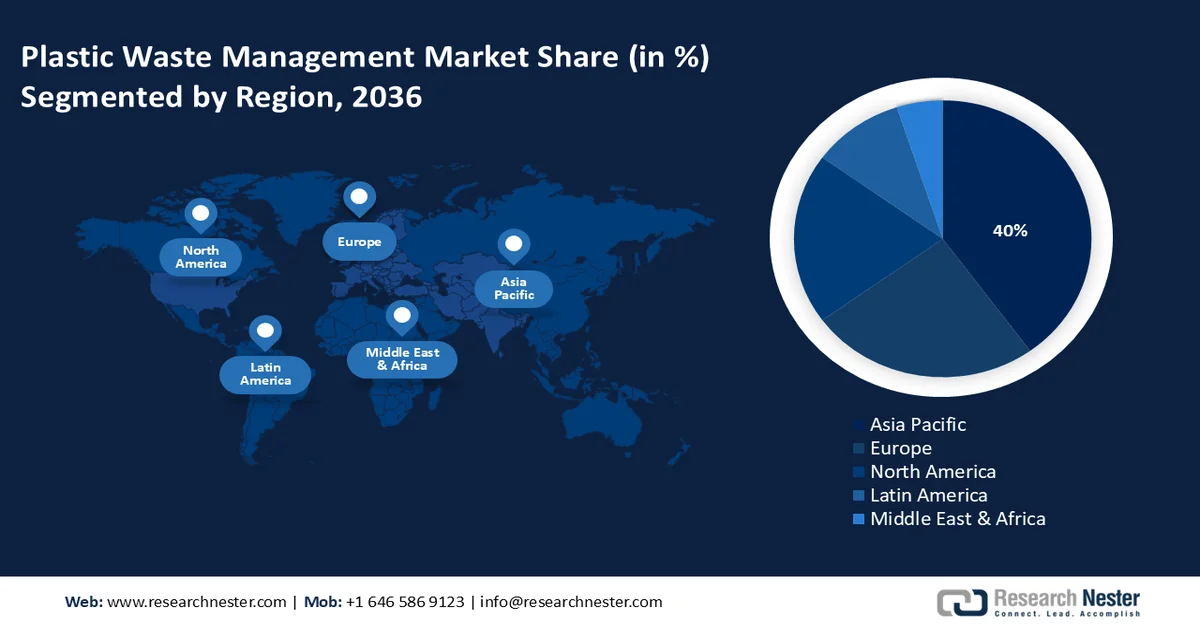
- Ожидается, что к 2036 году на Азиатско-Тихоокеанский регион будет приходиться 40% выручки на рынке управления пластиковыми отходами в результате быстрого экономического развития и роста инвестиций в устойчивые технологии.
- Ожидается, что к 2036 году на Европу будет приходиться 30% выручки благодаря строгим экологическим нормам и ускоренным инициативам в области экономики замкнутого цикла.
Анализ сегмента:
- Прогнозируется, что к 2036 году сегмент химической переработки займет 40% рынка управления пластиковыми отходами благодаря своей способности преобразовывать смешанные и загрязненные пластмассы в пригодное для использования сырье.
- Прогнозируется, что сегмент механической сортировки займет 28% рынка в течение всего периода исследования благодаря растущей интеграции автоматизированных систем для повышения эффективности переработки.
Ключевые тенденции роста:
- Стандарты ЕС ECHA и REACH
- Переход к моделям циркулярной экономики
Основные проблемы:
- Ценовое давление из-за нестабильности цен на сырье
- Высокие затраты на инфраструктуру переработки
Ключевые игроки:Dow Inc., SABIC (Saudi Basic Industries), Mitsubishi Chemical Corporation, LyondellBasell Industries, Covestro AG, LG Chem, Reliance Industries Limited, Mitsui Chemicals, Inc., Formosa Plastics Corporation, INEOS Group, Braskem S.A., Petronas Chemicals Group Berhad, SABIC Innovative Plastics, Queensland Chemical Industries.
Глобальный Управление пластиковыми отходами Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:43,3 млрд долларов США
- Размер рынка в 2027 году:45,38 млрд долларов США
- Прогнозируемый размер рынка:69,2 млрд долларов США к 2036 году
- Прогноз роста:среднегодовой темп роста 4,8% (2027-2036)
Ключевые региональные тенденции:
- Крупнейший регион: Азиатско-Тихоокеанский регион (40% к 2036 году)
- Наиболее быстрорастущий регион: Северная Америка
- Доминирующие страны: США, Германия, Франция, Китай, Япония
- Развивающиеся страны: Китай, Индия, Япония, Южная Корея, Таиланд
Last updated on : 31 August, 2026
Рынок управления пластиковыми отходами: факторы роста и проблемы
Драйвер роста
- Стандарты ЕС, аналогичные ECHA и REACH: В соответствии с регламентом REACH Европейского агентства по химическим веществам (ECHA), производители химической продукции в ЕС обязаны регистрировать опасные вещества, включая добавки к пластику, предоставляя исчерпывающую информацию об опасностях и воздействии. Эта правовая структура способствует прозрачности всей цепочки поставок химических веществ для производства пластмасс. В результате растет спрос на экологически чистые химические составы и безопасные для окружающей среды добавки к пластику. Предприятия все больше инвестируют в экологически чистые технологические процессы для выполнения требований REACH. Этот регламент стимулирует значительные изменения в производстве и обращении с химическими веществами, используемыми в производстве пластмасс.
- Переход к моделям циркулярной экономики: переход от линейной модели (производство-использование-утилизация) к модели циркулярной экономики (сокращение-повторное использование-переработка) призван трансформировать рост мирового рынка в течение прогнозируемого периода. Правительства многих стран мира вводят строгие правила в отношении пластиковой упаковки, в то время как корпорации сосредоточены на усилении давления со стороны ESG-факторов и потребителей с целью сокращения использования первичного пластика, что, вероятно, будет способствовать росту продаж систем управления отходами. План действий ЕС по развитию циркулярной экономики, строгие требования Индии к правилам расширенной ответственности производителя (EPR) для пластиковой упаковки и инициативы на уровне штатов США являются одними из ключевых факторов роста рынка. Кроме того, в Калифорнии производители напитков обязаны использовать 50% переработанного содержимого в пластиковых контейнерах к 2030 году. Такие стандартизированные целевые показатели сокращения и переработки создают выгодную среду для производителей решений по управлению пластиковыми отходами.
- Цифровизация управления отходами: Ожидается, что переход к цифровизации в ближайшие годы будет способствовать росту продаж интеллектуальных решений для управления пластиковыми отходами. Такие технологии, как системы сбора отходов, подключенные к Интернету вещей (IoT), интеллектуальные контейнеры и сортировочные машины на базе искусственного интеллекта, становятся популярными, поскольку они работают эффективно и позволяют снизить эксплуатационные расходы. Крупные компании вкладывают значительные средства в быстрые и точные роботизированные манипуляторы с искусственным интеллектом, принимающие решения в режиме реального времени. В сентябре 2024 года компания Greyparrot представила новую версию своего анализатора Greyparrot Analyzer. Эта система устанавливается над конвейерными лентами на перерабатывающих заводах и использует интеллектуальные камеры для получения изображений в режиме реального времени с помощью искусственного интеллекта. Эта цифровая тенденция, вероятно, ускорит внедрение интеллектуальных технологий управления отходами в будущем.
Проблемы
- Ценовое давление, вызванное нестабильностью цен на сырье: Волатильность цен на сырье, обусловленная геополитическими событиями и сбоями в цепочке поставок, оказывает значительное влияние на производителей химической продукции, занимающихся переработкой пластиковых отходов. Например, геополитические конфликты между несколькими странами создают сложности с ценообразованием и снижают рентабельность. Производители сталкиваются с выбором: либо поглотить эти возросшие затраты, либо переложить их на потребителей, что, в свою очередь, влияет на конкурентоспособность рынка и стабильность спроса.
- Высокие затраты на инфраструктуру переработки: производство и установка технологий сортировки и химической переработки требуют значительных капитальных затрат, что потенциально ограничивает их внедрение на рынках, чувствительных к ценам. Этот фактор в меньшей степени наблюдается в развитых странах, таких как США, Япония и Европа, поскольку затраты на инфраструктуру управления пластиковыми отходами часто покрываются за счет государственных стимулов, программ, субсидий, программ переработки или инициатив в области устойчивого развития. Отсутствие экологически чистых проектов и финансирования, вероятно, будет препятствовать продажам решений по управлению пластиковыми отходами в некоторых развивающихся странах.
Размер и прогноз рынка управления пластиковыми отходами:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
4,8% |
|
Базовый размер рынка (2026 год) |
43,3 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
69,2 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка управления пластиковыми отходами:
Анализ сегмента технологий переработки отходов
По прогнозам, к 2036 году сегмент химической переработки займет 40% мирового рынка управления пластиковыми отходами благодаря своей способности перерабатывать смешанные и загрязненные пластмассы, непригодные для механической переработки. Такой подход соответствует целям циркулярной экономики, превращая отходы пластмасс в сырье для новых материалов. Европейское агентство по химическим веществам (ECHA) подчеркивает необходимость постоянной нормативной поддержки технологий химической переработки, направленных на снижение загрязнения пластиком и сокращение выбросов парниковых газов.
В апреле 2025 года Международная финансовая корпорация (IFC) сообщила, что почти 80% из 308 000 метрических тонн новых мощностей по переработке отходов, ежегодно объявляемых, приходится на проекты химической переработки. К 2030 году ожидается, что мощности химической переработки превысят 5 миллионов метрических тонн по сравнению с менее чем 1 миллионом в 2023 году. Большая часть этих инвестиций в настоящее время осуществляется США и Европой, но развивающиеся страны также проявляют все больший интерес. Например, компания Greenback Recycling Technologies планирует построить новые предприятия по переработке отходов в Латинской Америке, которые будут использовать микроволновую технологию для обработки до 90 000 метрических тонн трудноперерабатываемых отходов, включая гибкую пластиковую упаковку. Кроме того, PETRONAS Chemical Group стремится построить крупнейший в Азии завод по химической переработке отходов. В целом, движение за переработку отходов готово удвоить доходы ключевых игроков в течение прогнозируемого периода.
Анализ сегмента сбора и сортировки отходов
По прогнозам, на долю механической сортировки придется 28% мирового рынка управления пластиковыми отходами в течение всего периода исследования, в основном за счет растущего внедрения автоматизации как в сфере управления муниципальными, так и промышленными отходами. Правительства разных стран мира выступают за повышение эффективности сортировки для улучшения показателей переработки и снижения зависимости от свалок. Например, Агентство по охране окружающей среды США (EPA) поддерживает инновационные технологии сортировки посредством грантов и руководящих принципов, направленных на достижение национальной цели по переработке отходов в объеме 50% к 2030 году. Кроме того, План действий Европейского союза по развитию циркулярной экономики фокусируется на устойчивом росте и также поддерживает усовершенствованные методы сортировки отходов для снижения загрязнения переработанного пластика, что, в свою очередь, увеличивает потребность в системах механической сортировки.
Анализ сегмента конечных пользователей
По оценкам, сегмент упаковки будет занимать наибольшую долю рынка в течение исследуемого периода. Активная электронная коммерция приводит к увеличению использования пластика. Отчет Конференции ООН по торговле и развитию (ЮНКТАД) показывает, что объем электронной коммерции в 2022 году превысил 27 триллионов долларов США и, как ожидается, будет расти высокими темпами в последующие годы. Тенденция к устойчивому развитию в этом секторе, как ожидается, приведет к дальнейшему увеличению использования перерабатываемых упаковочных материалов. Ассоциация многоразовой упаковки (RPA) сообщает, что объем мирового рынка многоразовой упаковки в 2023 году составил 107 миллиардов долларов США. В целом, широкое использование пластиковой упаковки, вероятно, ускорит производство и коммерциализацию интеллектуальных решений по управлению отходами.
Наш углубленный анализ мирового рынка управления пластиковыми отходами включает следующие сегменты:
Сегмент | Подсегмент |
Технологии переработки |
|
Сбор и сортировка |
|
Обработка и утилизация |
|
Переработка отходов в энергию |
|
Полимер |
|
Источник |
|
Конечный пользователь |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Рынок управления пластиковыми отходами — региональный анализ
Анализ рынка Азиатско-Тихоокеанского региона
Ожидается, что к 2036 году рынок управления пластиковыми отходами в Азиатско-Тихоокеанском регионе займет 40% мировой выручки, в основном благодаря быстрому экономическому развитию, строгим экологическим нормам и растущим инвестициям в устойчивые технологии. Китай находится в авангарде внедрения этих технологий, чему способствуют значительные государственные стимулы и промышленные реформы. Тем временем Япония и Южная Корея сосредоточены на развитии «зеленой химии», а Индия и Малайзия совершенствуют свою инфраструктуру и нормативно-правовую базу для оптимизации переработки отходов. Рост государственно-частного партнерства и увеличение финансирования исследований и разработок еще больше усиливают спрос на решения в области управления отходами во всем регионе.
Ожидается, что Китай сохранит наибольшую долю выручки на рынке Азиатско-Тихоокеанского региона благодаря значительным государственным инвестициям в стратегии развития экономики замкнутого цикла и экологические реформы. Согласно отчету Earth.Org, страна потребляет не менее 20% или одну пятую часть мирового пластика. Она также является крупнейшим производителем и экспортером одноразового и нового (первичного) пластика. Это подчеркивает, что для сокращения выбросов углекислого газа страна внедряет строгие правила использования пластика, что косвенно увеличивает спрос на решения в области управления отходами. Модернизация промышленного сектора, наряду со строгими правилами контроля загрязнения, также повышает спрос на сложные химические вещества, используемые в управлении пластиковыми отходами. Кроме того, государственные стимулы, направленные на продвижение экологически чистого производства, в сочетании с диверсифицированной промышленной базой, поддерживают рост рынка.
Анализ европейского рынка
Ожидается, что к 2036 году на Европу будет приходиться 30% мирового рынка решений по управлению пластиковыми отходами благодаря строгим правилам, введенным Европейским агентством по химическим веществам (ECHA), и амбициозным целям в области устойчивого развития, изложенным в Европейском зеленом соглашении. Великобритания, Германия и Франция находятся в авангарде роста спроса, чему способствуют растущие инвестиции в «зеленую» химию и инициативы в области экономики замкнутого цикла. Государственное финансирование и научно-исследовательские и опытно-конструкторские работы, направленные на развитие передовых методов переработки и устойчивого химического производства, также способствуют развитию торговли решениями по управлению пластиковыми отходами.
Прогнозируется, что Германия будет занимать наибольшую долю выручки на европейском рынке в течение всего периода исследования, чему способствуют её сильный химический сектор, развитая инфраструктура переработки отходов и государственная политика, поощряющая устойчивое развитие химической промышленности. Лидерство страны в области внедрения экономики замкнутого цикла и строгие экологические нормы являются основополагающими факторами этого лидерства на рынке. Европейское агентство по окружающей среде (ЕЭЗ) в своем отчете сообщило, что уровень переработки пластиковой упаковки в 2022 году превысил 50%. Это положительно сказывается на продажах решений по управлению отходами. По оценкам того же источника, в 2022 году в стране было произведено 227 кг пластиковых отходов на душу населения, что значительно выше среднего показателя в 186 кг на душу населения в 27 странах ЕС. В целом, инвестиции в Германию, вероятно, удвоят выручку производителей решений по управлению пластиковыми отходами.
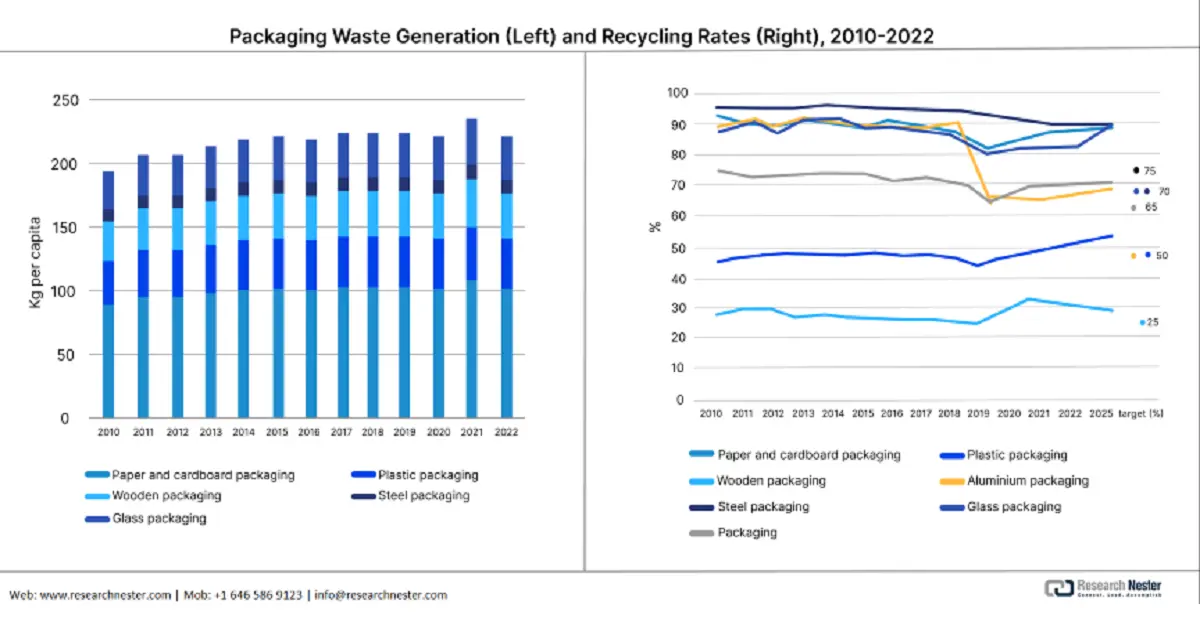
Источник : ЕЭЗ
Анализ рынка Северной Америки
Ожидается, что рынок управления пластиковыми отходами в Северной Америке будет расти со среднегодовым темпом роста в 6,3% в период с 2027 по 2036 год. Этот рост обусловлен строгими экологическими нормами, введенными Агентством по охране окружающей среды (EPA), и увеличением государственных инвестиций в устойчивые химические инициативы. Достижения в технологиях химической переработки, а также федеральные гранты, направленные на содействие производству экологически чистой химической продукции, еще больше ускоряют внедрение решений по управлению пластиковыми отходами. Кроме того, спрос подкрепляется промышленными требованиями к утилизации химических отходов и стратегиями, ориентированными на циркулярную экономику.
США лидируют по продажам технологий управления пластиковыми отходами благодаря растущему регуляторному давлению и корпоративным целям в области устойчивого развития. Ожидается, что растущая обеспокоенность общественности по поводу загрязнения пластиком создаст выгодную среду для производителей решений по управлению пластиковыми отходами. По данным US Plastics Pact Inc., в 2023 году участники программы произвели почти 5,57 миллиона метрических тонн пластика. Кроме того, около 33% всей пластиковой упаковки в стране по весу было произведено этими участниками. Большая часть пластиковых отходов приходится на упаковочный сектор, особенно одноразовый пластик, используемый для продуктов питания, напитков и онлайн-покупок. Это делает упаковку основным объектом усилий по сбору и переработке. В целом, США являются наиболее привлекательным рынком для инвестиций со стороны ключевых игроков.
Ключевые игроки рынка управления пластиковыми отходами:
- BASF SE
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Доу Инк.
- SABIC (Саудовская базовая промышленность)
- Митсубиси Химическая Корпорация
- LyondellBasell Industries
- Covestro AG
- LG Chem
- Reliance Industries Limited
- Mitsui Chemicals, Inc.
- Корпорация Formosa Plastics
- Группа INEOS
- Braskem SA
- Petronas Chemicals Group Berhad
- SABIC Инновационные пластмассы
- Квинслендская химическая промышленность
Рынок управления пластиковыми отходами в основном контролируется транснациональными компаниями, использующими инновационные и устойчивые стратегии. Крупнейшие игроки отрасли выделяют значительные ресурсы на «зеленые» технологии, инициативы, связанные с циркулярной экономикой, и расширение в различные регионы. Такие корпорации, как BASF и Dow, находятся в авангарде благодаря своим передовым решениям в области переработки, в то время как азиатские компании, включая Mitsubishi Chemical и LG Chem, сосредоточены на объединении цифровых достижений с экологически чистыми продуктами, чтобы сохранить свое конкурентное преимущество и соответствовать меняющимся мировым нормам.
В таблице ниже представлены ведущие производители на рынке:
Последние события
- В апреле 2025 года WM Intellectual Property Holdings, L.L.C. объявила об открытии четырех новых проектов по переработке отходов и использованию возобновляемого природного газа (RNG) в США. Эти проекты являются частью плана WM стоимостью 3 миллиарда долларов США по повышению устойчивости в период с 2022 по 2026 год, который включает строительство или модернизацию 39 предприятий по переработке отходов и добавление 20 новых предприятий по производству RNG, принадлежащих WM.
- В феврале 2024 года Tetra Pak объявила о планах инвестировать в проекты по улучшению переработки картонной упаковки в Европейском Союзе. Эти усилия поддерживают цели предлагаемого ЕС Регламента об упаковке и упаковочных отходах (PPWR).
- Report ID: 2770
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
