Перспективы рынка упаковочной пены:
Объем рынка упаковочной пены в 2026 году оценивался в 19,08 млрд долларов США и, согласно прогнозам, превысит 35,48 млрд долларов США к концу 2036 года, увеличиваясь более чем на 6,4% в год в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли упаковочной пены оценивался в 20,3 млрд долларов США.
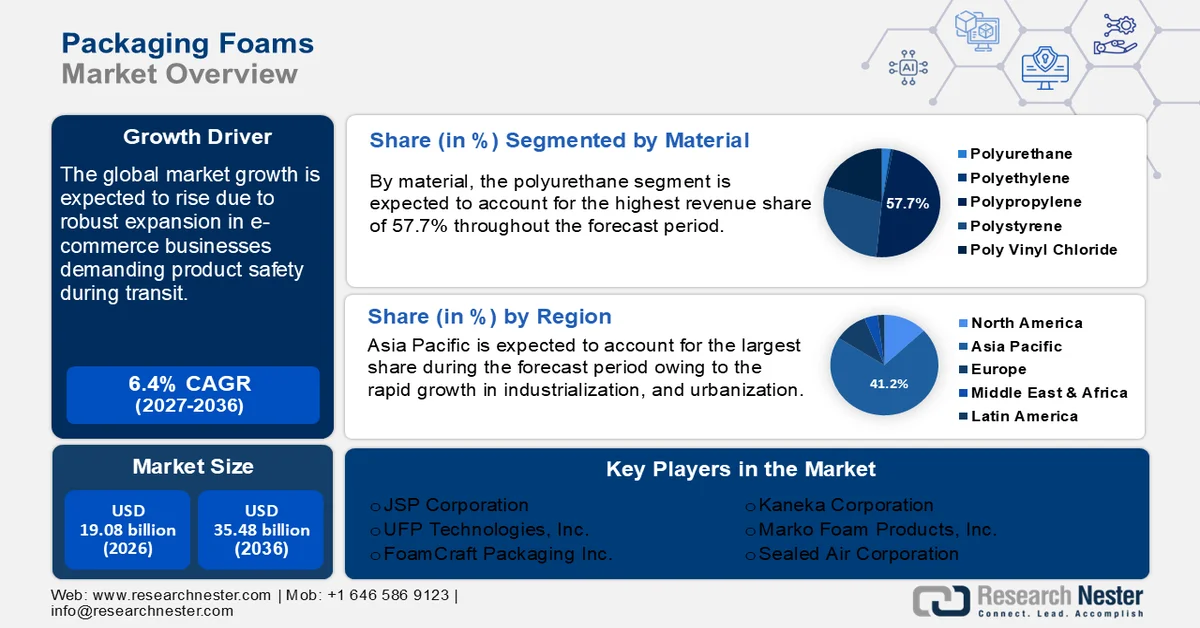
Ключевые факторы, стимулирующие рост рынка упаковочных пенопластов, включают расширение сектора электронной коммерции, который требует защитной упаковки для сохранности товаров во время транспортировки. Это еще больше усиливается ростом числа онлайн-покупок, требующих высококачественной упаковки электроники и фармацевтических препаратов. В то время как сектор здравоохранения требует надежной и стерильной упаковки, бытовая электроника и бытовая техника нуждаются в амортизирующей и защитной упаковке. Последние достижения на рынке отражают значительный акцент на устойчивом развитии, поскольку компании стремятся соответствовать экологическим нормам. Например, в июле 2022 года компания Sealed Air объявила о выпуске бумажного пузырчатого конверта BUBBLE WRAP, представляющего собой мягкий конверт на основе волокна, который можно перерабатывать в контейнерах для почтовых отправлений.
Ключ Упаковочная пена Сводка рыночной аналитики:
Основные региональные показатели:
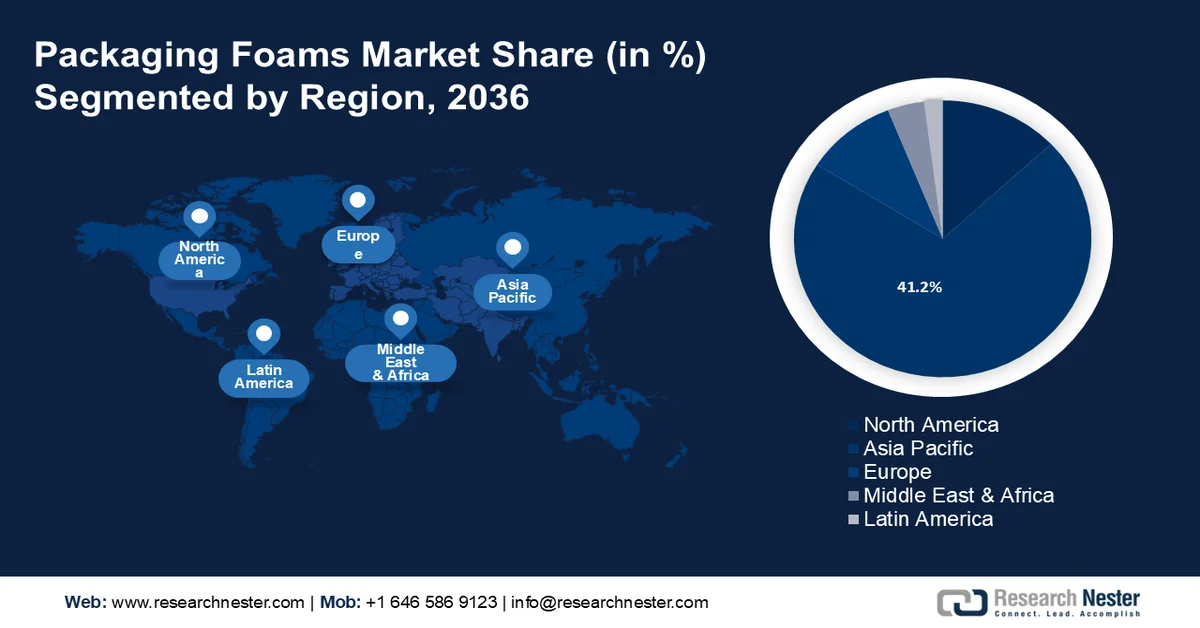
- К 2036 году рынок упаковочной пены в Азиатско-Тихоокеанском регионе будет занимать 41,20% рынка, чему способствуют легкость, амортизирующие свойства и быстрая индустриализация.
Анализ сегмента:
- Прогнозируется, что к 2036 году сегмент гибких пеноматериалов на рынке упаковочных пенопластов займет 87,70% рынка, чему способствуют расширение электронной коммерции и возможность индивидуальной упаковки чувствительных товаров.
- Ожидается, что к 2036 году сегмент полиуретановых материалов на рынке упаковочных пенопластов будет доминировать благодаря исключительным амортизирующим свойствам и универсальности для различных потребностей в упаковке.
Ключевые тенденции роста:
- Растущий сектор электронной коммерции
- Акцент на экологически чистой упаковке
Основные проблемы:
- Растущая популярность альтернативных упаковочных материалов
- Волатильность цен на сырье
Ключевые игроки:Sealed Air Corporation, Zotefoams Plc, Armacell International S.A., Pregis LLC, Sonoco Products Company, BASF SE, Dow Inc., Recticel NV/SA, ACH Foam Technologies, Inc., Rogers Corporation.
Глобальный Упаковочная пена Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:19,08 млрд долларов США
- Размер рынка в 2027 году:20,3 млрд долларов США
- Прогнозируемый размер рынка:35,48 млрд долларов США к 2036 году
- Прогноз роста:6,4% среднегодовой темп роста (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Азиатско-Тихоокеанский регион (доля 41,2 % к 2036 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: США, Китай, Германия, Япония, Индия.
- Развивающиеся страны: Китай, Индия, Таиланд, Индонезия, Бразилия.
Last updated on : 31 August, 2026
Факторы роста и проблемы рынка упаковочной пены:
Факторы роста
Расширение сектора электронной коммерции: Рост электронной коммерции является важным фактором развития рынка упаковочных пенопластов. Растущая вовлеченность населения в онлайн-покупки требует прочной и защитной упаковки для обеспечения безопасной доставки товаров. Например, стремительный рост продаж в электронной коммерции во время пандемии COVID-19 привел к увеличению спроса на упаковочные пенопласты, особенно на амортизирующие материалы для защиты хрупких предметов, таких как электроника и стеклянная посуда. Кроме того, в ноябре 2022 года продажи Alibaba в День холостяков превысили 84,5 миллиарда долларов США, что значительно увеличило спрос на упаковочные решения, включая пенопластовые материалы.
Акцент на устойчивую экологически чистую упаковку: растущее внимание к устойчивому развитию и экологически чистой упаковке меняет рынок упаковочных пенопластов, поскольку как потребители, так и предприятия стремятся уменьшить вред для окружающей среды. Компании все чаще обращаются к биоразлагаемым, перерабатываемым и биооснованным пенопластовым материалам для соответствия нормативным требованиям. Например, согласно отчету FSSAI от августа 2011 года, контейнеры из пластика, используемые в качестве приспособлений или емкостей для упаковки или хранения, частично или полностью, пищевых продуктов, должны соответствовать индийским стандартам. Этот сдвиг стимулирует мировой рынок упаковочных пенопластов и способствует инновациям, главным образом в разработке биоразлагаемой пенопластовой упаковки для хрупких и скоропортящихся пищевых продуктов, которая обеспечивает как защиту окружающей среды, так и преимущества. Например, в апреле 2020 года корпорация JSP выпустила полимерный пенопласт Arpro 35 Ocean, изготовленный из 15% переработанных морских отходов, полученных из рыболовных сетей и канатов.
Проблемы
Растущая популярность альтернативных упаковочных материалов: растущая популярность альтернативных упаковочных материалов, таких как упаковка на основе бумаги, создает проблемы для отрасли производства упаковочной пены. Многие компании переходят на бумажную упаковку из-за ее биоразлагаемых свойств и меньшего воздействия на окружающую среду. Эта тенденция обусловлена целями устойчивого развития и регуляторным давлением, снижающим спрос на традиционную упаковку на основе пены. Это еще больше подталкивает существующие компании к разработке более экологичной упаковочной пены, чтобы оставаться конкурентоспособными.
Волатильность цен на сырье: это представляет собой серьезную проблему для отрасли. Производство пеноматериалов, таких как полиуретан и полистирол, в значительной степени зависит от нефтехимических производных. Цены на эти производные подвержены многочисленным колебаниям. Это увеличивает производственные затраты, что затрудняет производителям поддержание стабильных цен на свою продукцию. В результате волатильность цен на сырье оказывает определенное влияние на отрасль.
Размер и прогноз рынка упаковочной пены:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
6,4% |
|
Базовый размер рынка (2026 год) |
19,08 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
35,48 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка упаковочной пены:
Анализ сегментов по типам продукции
К 2036 году гибкий пенополиуретан займет наибольшую долю рынка упаковочных пенопластов — 87,7%. Благодаря частому использованию для упаковки чувствительных предметов, таких как электронные компоненты, изделия из стекла и другие, рост этого сегмента в значительной степени обусловлен расширением сектора электронной коммерции. Адаптивность гибкого пенополиуретана к различным формам и размерам делает его идеальным материалом для индивидуальных упаковочных решений, что обуславливает его высокий спрос в ряде других отраслей.
Жесткие пенопласты известны своей долговечностью, прочностью и превосходными теплоизоляционными свойствами. Они широко используются для защиты продукции от ударов и перепадов температуры. Способность жесткого пенопласта обеспечивать структурную поддержку, сохраняя при этом малый вес, делает его идеальным для упаковки хрупких предметов. Кроме того, растущее использование в экологически чистых, перерабатываемых пенопластовых материалах способствует его увеличению популярности на рынке упаковочных пенопластов. Например, в декабре 2021 года компания Stora Enso выпустила биоразлагаемые пенопласты из древесины, которые полностью подлежат вторичной переработке и могут использоваться для термо- и защитной упаковки.
Анализ сегментов по типам материалов
По типу материала, к 2036 году сегмент полиуретановых упаковочных пенопластов займет 57,7% рынка благодаря своим исключительным амортизирующим свойствам. Он обеспечивает превосходное поглощение ударов, теплоизоляцию и устойчивость к сотрясениям, что делает его идеальным для защиты чувствительных предметов. Кроме того, возможность индивидуальной настройки плотности и жесткости позволяет удовлетворять широкий спектр потребностей в упаковке, от хрупкой электроники до тяжелых промышленных товаров, что еще больше укрепляет его доминирующее положение на рынке.
Полиэтилен приобрел значительную популярность благодаря своей прочности и гибкости. Его закрытая ячеистая структура обеспечивает высокую ударопрочность. Кроме того, он влагостойкий, химически инертный и экономичный, что привлекает отрасли, нуждающиеся в решениях для длительного хранения или транспортировки. Универсальность материала вносит существенный вклад в рост сегмента, и прогнозируется его дальнейшее расширение в течение прогнозируемого периода.
Наш углубленный анализ рынка упаковочных пенопластов включает следующие сегменты:
Тип материала |
|
Тип продукта |
|
Приложение |
|
Конечный пользователь |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Региональный анализ рынка упаковочной пены:
Анализ рынка Азиатско-Тихоокеанского региона
Ожидается, что к 2036 году на долю отрасли в Азиатско-Тихоокеанском регионе будет приходиться наибольшая доля выручки благодаря легким, амортизирующим и теплоизоляционным свойствам материалов. Ключевую роль в этом играют такие страны, как Китай, Индия и Япония, чему способствуют быстрая индустриализация и урбанизация. Кроме того, растущая осведомленность об экологических проблемах стимулирует дальнейший рост рынка в Азиатско-Тихоокеанском регионе.
Правительственная поддержка политики «Сделано в Индии» и рост обрабатывающей промышленности стимулируют рынок упаковочной пены в Индии . Кроме того, поскольку Индия становится крупным центром автомобилестроения, упаковочная пена все чаще используется для защиты автомобильных деталей во время транспортировки. Расширение фармацевтического сектора Индии, особенно в сфере логистики холодовой цепи для вакцин и лекарств, также способствует росту рынка в стране. Быстрая урбанизация и инфраструктурные проекты дополнительно стимулируют рост рынка упаковочной пены по мере увеличения потребления упакованных товаров.
Растущая активность китайских внутренних платформ электронной коммерции, таких как Alibaba и JD.com, приводит к резкому росту спроса на упаковочные пенопласты. Более того, активизация экспортной деятельности Китая продолжает лидировать в мировом экспорте. Это усиливает потребность в надежных упаковочных решениях для обеспечения безопасной международной транспортировки. Быстрое расширение рынка электромобилей в Китае также способствует росту индустрии упаковочных пенопластов для защиты чувствительных компонентов батарей и других деталей электромобилей во время производства и дистрибуции.
Анализ рынка Северной Америки
В связи с растущей осведомленностью потребителей о защите окружающей среды и воздействии утилизации отходов, компании в Северной Америке переходят на использование биоразлагаемых пенопластов. Инновации в пенопластовых материалах приводят к созданию более эффективных упаковочных решений. Кроме того, с ростом онлайн-доставки еды и рынка замороженных продуктов растет спрос на решения по теплоизоляции из пенопласта для контроля температуры на протяжении всей цепочки поставок.
В последние годы сектор электронной коммерции в США переживает бурный рост, что приводит к увеличению спроса на упаковочную пену, особенно для электроники, хрупких товаров и предметов роскоши. Крупнейшие розничные гиганты, такие как Amazon и Walmart, вносят значительный вклад в этот рост. По данным Бюро переписи населения США, в августе 2024 года объем продаж в сфере электронной коммерции в США за второй квартал 2024 года составил 291,6 млрд долларов США, что на 1,3% (±0,7%) больше, чем в первом квартале 2024 года. Этот фактор вносит существенный вклад в рост рынка.
Растущее трансграничное взаимодействие Канады с США в сфере электронной коммерции является одним из основных факторов, стимулирующих рынок упаковочной пены. Пенопластовая упаковка также является важной частью служб доставки готовых блюд и замороженных продуктов питания в Канаде. Ужесточение государственных норм в области охраны окружающей среды побуждает компании инвестировать в биоразлагаемую пену для удовлетворения спроса. В ближайшие годы в стране прогнозируется ряд значительных изменений в области устойчивой упаковки.
Участники рынка упаковочной пены:
- Корпорация JSP
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- UFP Technologies Inc.
- Synbra Holding bv
- Армаселл ООО
- Технологии производства пенопласта ACH
- FoamCraft Packaging Inc
- Компания Plastifoam
- Компания Marko Foam Products Inc.
- Корпорация Sealed Air
- FoamPartner Group
Рынок защитной упаковки из пеноматериала по своей природе крайне фрагментирован и конкурентен из-за присутствия множества устоявшихся игроков, использующих различные маркетинговые стратегии. Эти компании, работающие на рынке, дифференцируют свою продукцию по качеству и цене. Помимо экологичности, долговечности и легкости упаковки, компании все больше внимания уделяют персонализации продукции, в основном за счет взаимодействия с клиентами. Они предлагают широкий ассортимент пеноматериалов, включая полиэтилен, полиуретан и полистирол. Развитые дистрибьюторские сети, обширный ассортимент продукции и партнерские отношения с другими отраслями обеспечивают им лидерство на рынке упаковочных пеноматериалов.
Последние события
- В декабре 2023 года Stora Enso объявила о выпуске Papira, мономатериала на основе волокна, предназначенного для компостирования. С этим запуском компания представляет возобновляемые альтернативы в сегменте упаковки
- В феврале 2023 года CruzFoam выпустила революционную новую линейку экологически чистых защитных упаковочных материалов, включая Cruz Foam, Cruz Cool и Eco Vino. Эти совершенно новые продукты призваны заменить пластиковую пузырчатую пленку и пластиковые пенопластовые контейнеры для охлаждения, обеспечивая превосходную защиту продукции
- В марте 2022 года BASF выпустила гранулят вспененного полистирола (EPS) Neopor Mcycled, содержащий 10% переработанных отходов EPS.
- Report ID: 6433
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
