Перспективы рынка спутниковой связи на низкой околоземной орбите:
Объем рынка спутниковой связи на низкой околоземной орбите (LEO) в 2025 году оценивался в 67,6 млрд долларов США и, согласно прогнозам, достигнет 225,2 млрд долларов США к концу 2035 года, демонстрируя среднегодовой темп роста около 12,8% в течение прогнозируемого периода, то есть с 2026 по 2035 год. В 2026 году объем отрасли спутниковой связи на низкой околоземной орбите оценивался в 76,2 млрд долларов США.
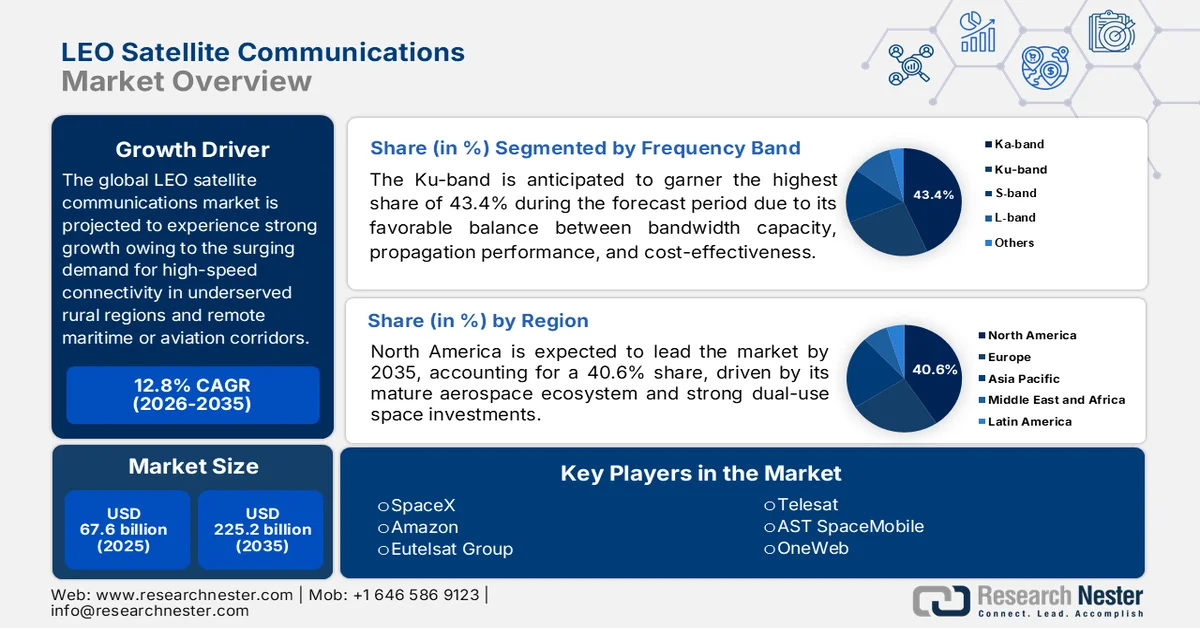
Глобальный рынок спутниковой связи на низкой околоземной орбите (НОО) растет экспоненциально, чему способствует растущий спрос на высокоскоростную связь в недостаточно обеспеченных услугами связи сельских регионах и отдаленных морских или авиационных коридорах. Кроме того, достижения в технологии многоразовых ракет снизили барьеры для запуска, что позволяет операторам развертывать масштабные группировки спутников, обеспечивающие передачу данных с низкой задержкой, конкурентоспособную с наземными волоконно-оптическими сетями. Согласно статье, опубликованной Национальными институтами здравоохранения (NIH) в июле 2025 года, метод восстановления после переключения спутников на низкой околоземной орбите, основанный на усовершенствованном универсальном алгоритме управления перегрузкой, повышает надежность связи во время переключения спутниковых каналов. В статье также упоминается, что этот подход интегрирует радиально-базисную нейронную сеть для управления ориентацией спутника, интеллектуальный механизм обнаружения переключения и алгоритм восстановления скорости с учетом перегрузки и прогнозированием временных рядов. Результаты моделирования показали снижение количества прерываний связи, более высокую пропускную способность данных, более быстрое время восстановления и улучшенную точность обнаружения переключения, что положительно сказывается на росте рынка.
Кроме того, широкое коммерческое внедрение спутниковой связи, расширение военных оборонных контрактов на создание надежных коммуникационных сетей и интеграция спутниковых систем в более широкую экосистему интернета вещей способствуют развитию рынка. Поскольку корпоративные предприятия отдают приоритет безопасной и бесперебойной цифровой инфраструктуре, рынок смещается в сторону модели сотрудничества в сфере телекоммуникаций, где спутниковые сети дополняют существующую наземную инфраструктуру, создавая по-настоящему единую глобальную сеть. В этом контексте AT&T и AST SpaceMobile в мае 2024 года объявили о коммерческом соглашении по предоставлению космической широкополосной сети непосредственно для обычных смартфонов, тем самым продлевая свое сотрудничество до 2030 года. Кроме того, в рамках этого партнерства планируется расширение мобильной связи путем интеграции низкоорбитальных (НОО) спутников с существующей беспроводной сетью AT&T, что позволит обеспечить покрытие в отдаленных и недостаточно обеспеченных услугами районах.
Ключ Связь через низкоорбитальные спутники Сводка рыночной аналитики:
Региональные показатели:
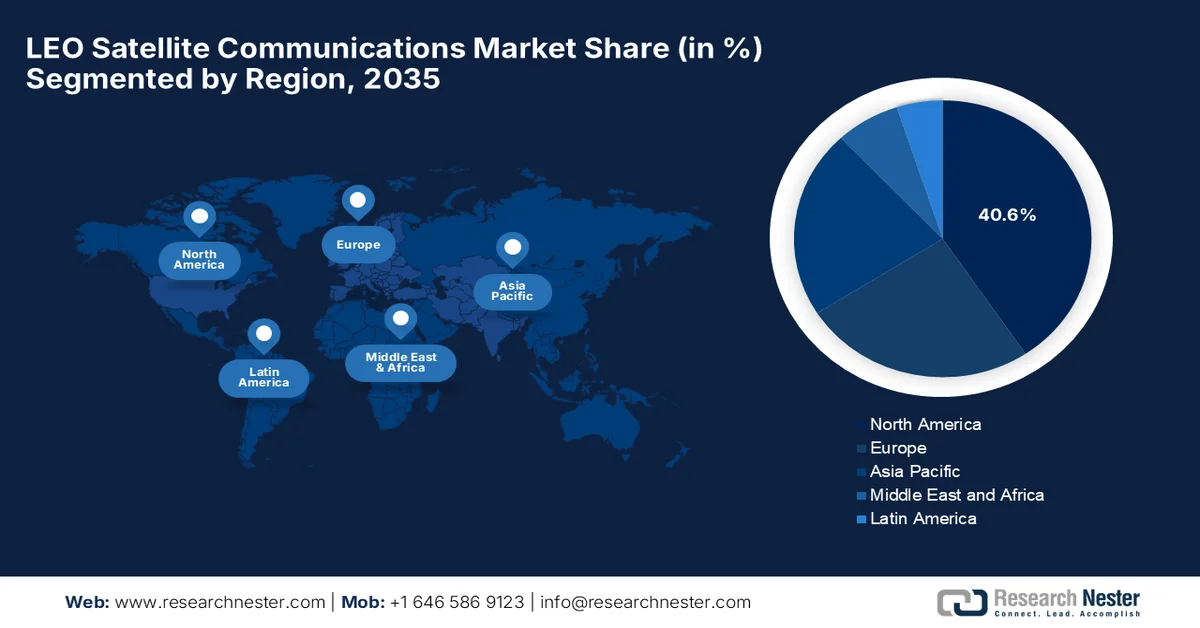
- Прогнозируется, что к 2035 году рынок спутниковой связи на нижней орбите в Северной Америке займет 40,6% рынка, чему способствуют развитая аэрокосмическая экосистема и значительные инвестиции в технологии двойного назначения, а также быстрое развертывание крупных мегагруппировок спутников ведущими технологическими компаниями
- Ожидается, что Азиатско-Тихоокеанский регион продемонстрирует самый быстрый рост в период 2026-2035 годов, чему способствуют суверенные космические инициативы и растущий спрос на высокоскоростную связь в морском и авиационном секторах
Анализ сегментов:
- Ожидается, что к 2035 году сегмент Ku-диапазона займет 43,4% рынка спутниковой связи Leo, чему способствует благоприятный баланс между пропускной способностью, скоростью распространения сигнала и экономической эффективностью
- Прогнозируется, что сегмент телекоммуникационных приложений сохранит значительную долю в период 2026-2035 годов, чему способствует растущий спрос на высокоскоростное соединение с низкой задержкой в отдаленных и недостаточно обеспеченных услугами регионах
Ключевые тенденции роста:
- Снижение затрат на запуск
- Преодоление цифрового разрыва
Основные проблемы:
- Космический мусор и перегрузка орбиты
- Астрономические и экологические помехи
Ключевые игроки:SpaceX (США), Amazon (США), Eutelsat Group (Франция), Telesat (Канада), AST SpaceMobile (США), OneWeb (Великобритания), Iridium Communications (США), Kepler Communications (Канада).
Глобальный Связь через низкоорбитальные спутники Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2025 году: 67,6 млрд долларов США
- Размер рынка в 2026 году: 76,2 млрд долларов США
- Прогнозируемый размер рынка: 225,2 млрд долларов США к 2035 году
- Прогноз роста: 12,8% среднегодовой темп роста (2026-2035)
Ключевые региональные тенденции:
- Крупнейший регион: Северная Америка (доля 40,6% к 2035 году)
- Наиболее быстрорастущий регион: Азиатско-Тихоокеанский регион
- Доминирующие страны: США, Германия, Япония, Китай, Великобритания
- Развивающиеся страны: Индия, Южная Корея, Сингапур, Бразилия, Саудовская Аравия
Last updated on : 22 July, 2026
Рынок спутниковой связи на низкой околоземной орбите — факторы роста и проблемы.
Факторы роста
- Снижение стоимости запусков: Технология многоразовых ракет произвела революцию в освоении космоса, значительно снизив стоимость килограмма добытого груза. Частые и предсказуемые графики запусков позволяют операторам еще быстрее развертывать масштабные группировки спутников на низкой околоземной орбите. Такая эффективность использования капитала обеспечивает непрерывное развертывание сети и финансово жизнеспособные бизнес-модели для глобальных поставщиков спутниковой связи. В этом контексте компания SpaceX в мае 2023 года объявила о запуске 56 спутников Starlink на низкую околоземную орбиту с помощью ракеты Falcon 9 со стартового комплекса 40 на космодроме на мысе Канаверал, штат Флорида. Эта миссия стала еще одним важным шагом в расширении спутниковой группировки Starlink для глобальной широкополосной связи. Первая ступень ракеты-носителя Falcon 9 совершила свой 11-й запуск и посадку, продемонстрировав технологию многоразовых ракет SpaceX, что делает ее пригодной для укрепления мирового рынка спутниковой связи на низкой околоземной орбите.
- Преодоление цифрового разрыва: традиционные волоконно-оптические и сотовые сети сталкиваются с географическими и экономическими ограничениями в отдаленных регионах. В то же время, низкоорбитальные спутниковые группировки преодолевают эти барьеры, обеспечивая высокоскоростной интернет изолированным сельским общинам, морским коридорам и высотным авиационным маршрутам, тем самым открывая доступ к ранее неиспользованным абонентским базам по всему миру. В феврале 2024 года Telstra и Eutelsat OneWeb сообщили о начале крупнейшего в мире развертывания сотовой связи на низкоорбитальных спутниках в Австралии, в рамках которого был совершен первый коммерческий голосовой звонок в Оксфорд-Фоллс, Новый Южный Уэльс. Кроме того, эта инициатива направлена на подключение более 300 удаленных мобильных станций за счет улучшения покрытия благодаря более высоким скоростям, меньшей задержке и надежной спутниковой связи, что будет способствовать росту рынка.
Проблемы
- Космический мусор и перегрузка орбит: распространение спутников на низких околоземных орбитах приводит к серьезным рискам переполнения орбит и скопления космического мусора. Работая в замкнутом пространственном слое, массивные мегагруппировки повышают статистическую вероятность столкновений гиперскоростных спутников. Кроме того, любое отдельное столкновение может вызвать катастрофическую цепную реакцию, известную как синдром Кесслера, в результате чего образуются тысячи неотслеживаемых фрагментов, угрожающих всем объектам на близлежащих орбитах. Операторы рынка испытывают сильное давление в связи с необходимостью разработки точных систем предотвращения столкновений, автоматизированных средств маневрирования и надежных стратегий утилизации после завершения миссии. Поэтому для поддержания работоспособности орбит необходимо сводить с орбит вышедшие из строя спутники в сжатые сроки.
- Астрономические и экологические помехи: огромные группировки спутников на низкой околоземной орбите создают серьезные проблемы, связанные со световым загрязнением и атмосферными помехами, что препятствует проведению важнейших научных исследований. Эти высокоотражающие поверхности и солнечные панели тысяч низкоорбитальных спутников создают яркие полосы на ночном небе. Такая отражательная способность серьезно ухудшает возможности наземной оптической астрономии, портя изображения дальнего космоса с длительной выдержкой и скрывая околоземные астероиды. Кроме того, интенсивное радиочастотное излучение от этих группировок проникает в соседние диапазоны и создает электромагнитный шум, который ослепляет чувствительные радиотелескопы. Помимо проблем с наблюдениями, воздействие на окружающую среду привлекает внимание регулирующих органов, что негативно сказывается на росте рынка.
Размер и прогноз рынка спутниковой связи на низкой околоземной орбите:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2025 |
|
Прогнозный год |
2026-2035 |
|
среднегодовой темп роста |
12,8% |
|
Базовый размер рынка (2025 год) |
67,6 млрд долларов США |
|
Прогнозируемый размер рынка (2035 год) |
225,2 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка спутниковой связи на низкой околоземной орбите:
Анализ сегментов частотных диапазонов
Ожидается, что в прогнозируемый период Ku-диапазон займет наибольшую долю в 43,4% в сегменте частотных диапазонов рынка спутниковой связи на низкой околоземной орбите (LEO). Доминирование этого сегмента во многом обусловлено благоприятным балансом между пропускной способностью, характеристиками распространения сигнала и экономической эффективностью. Эти факторы делают его широко подходящим для широкополосного доступа в Интернет, морской связи, связи в полете и корпоративных коммуникационных услуг. В марте 2026 года компании Global Invacom и SatWave Arrays Inc. подписали меморандум о взаимопонимании по разработке многоорбитальной плоскопанельной антенны следующего поколения для спутниковой связи в диапазонах Ka/Ku. Эта инновационная антенна позволит осуществлять корректное переключение между спутниками на низкой, средней и геостационарной орбитах без потери сигнала, обеспечивая тем самым повышенную гибкость, надежность и возможности подключения.
Анализ сегментов приложений
Ожидается, что сегмент телекоммуникаций в приложениях займет значительную долю рынка. Растущий спрос на высокоскоростное подключение с низкой задержкой в отдаленных и недостаточно обеспеченных услугами регионах стимулирует рост этого подсегмента. С другой стороны, растущее внедрение спутникового широкополосного доступа для потребительских и корпоративных приложений, а также неспособность традиционных наземных сетей, таких как волоконно-оптические и сотовые сети, экономически эффективно покрывать труднодоступные географически районы, способствуют лидерству этого сегмента. Например, в апреле 2026 года Amazon объявила о приобретении Globalstar для расширения своей сети спутников Amazon Leo на низкой околоземной орбите за счет возможностей прямого подключения к устройствам. Интеграция спутниковых активов, спектра и опыта Globalstar позволит расширить услуги голосовой связи, текстовых сообщений и передачи данных, помимо сотовой связи, включая поддержку спутниковых функций Apple.
Анализ компонентных сегментов
Прогнозируется, что сегмент услуг по компонентам будет расти и займет значительную долю рынка к концу 2035 года. Рост сегмента обусловлен увеличением спроса на управляемые решения для подключения, услуги по управлению сетями, подписки на спутниковый широкополосный доступ и дополнительные услуги, необходимые для эксплуатации и обслуживания крупных низкоорбитальных спутниковых группировок. По мере расширения коммерческого развертывания спутниковых операторов поставщики услуг предлагают комплексные решения, включающие услуги подключения как услугу, корпоративные сети, мобильные услуги и решения для связи с государственными структурами, что снижает необходимость для клиентов напрямую управлять сложной спутниковой инфраструктурой. Таким образом, все эти факторы ответственно укрепляют позиции сегмента в этом секторе.
Наш углубленный анализ связи с низкоорбитальными спутниками включает следующие разделы:
Сегмент | Подсегменты |
Частотный диапазон |
|
Приложение |
|
Компонент |
|
Конечный пользователь |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Рынок спутниковой связи на низкой околоземной орбите — региональный анализ
Анализ рынка Северной Америки
По прогнозам, рынок спутниковой связи на низкой околоземной орбите (LEO) в Северной Америке займет наибольшую долю в 40,6% в течение прогнозируемого периода. Лидерство региона во многом обусловлено развитой аэрокосмической экосистемой и значительными инвестициями в объекты двойного назначения. Одновременно с этим, наблюдается стремительный рост коммерческой экспансии, поскольку крупные технологические гиганты ускоряют местное производство и развертывание плотных мегагруппировок спутников. В декабре 2025 года компании Keysight Technologies и KT SAT продемонстрировали первую в отрасли многоорбитальную передачу данных NTN между геостационарным спутником и эмулируемой связью на низкой околоземной орбите, обеспечив непрерывную связь. В этом конкретном концептуальном примере использовалось действующее соединение на геостационарной орбите Ku-диапазона через спутник KOREASAT-6A, и были подтверждены ключевые возможности спутниковой мобильности 6G, соответствующие новым стандартам 3GPP NTN.
Беспрецедентная концентрация передовых аэрокосмических производственных мощностей и частных пусковых комплексов обеспечивает рынку спутниковой связи на низкой околоземной орбите США уверенный рост в ближайшие годы. Динамика рынка в значительной степени обусловлена глубокой институциональной интеграцией, в рамках которой федеральные агентства, такие как Министерство обороны, заключают контракты на создание широких орбитальных архитектур для тактической связи, систем предупреждения о ракетном нападении и защищенной передачи данных. В августе 2023 года космическое агентство заключило контракты на сумму около 1,5 миллиарда долларов США с компаниями Northrop Grumman и Lockheed Martin на создание 72 спутников варианта Beta для транспортного уровня Tranche 2. Эти спутники обеспечат постоянную глобальную зашифрованную связь, передовые тактические каналы передачи данных и поддержку таких задач, как предупреждение о ракетном нападении и целеуказание за пределами прямой видимости, что делает их подходящими для стандартного роста рынка.
В Канаде рынок спутниковой связи на низкой околоземной орбите (НОО) набирает обороты, что обусловлено обширной, малонаселенной территорией страны и стратегическими потребностями в суверенитете над Арктикой. Одновременно страна укрепляет свои внутренние космические возможности за счет значительного государственно-частного финансирования корпоративных спутниковых группировок, таких как Telesat Lightspeed, производимых местной компанией MDA Space. В апреле 2026 года Министерство национальной обороны Канады запустило конкурс на разработку отказоустойчивых технологий спутниковой связи на НОО, способных работать в условиях противодействия. Эта инициатива в значительной степени сосредоточена на адаптивном формировании луча, методах защиты от помех и экспериментальной проверке для повышения надежности связи в условиях враждебных помех.
Анализ рынка Азиатско-Тихоокеанского региона
Ожидается, что рынок Азиатско-Тихоокеанского региона будет расти самыми быстрыми темпами в период с 2026 по 2035 год. Рост региона во многом обусловлен суверенными космическими инициативами, особенно в Китае, Японии и Индии, где правительства ускоряют разработку собственных мегагруппировок спутников. Кроме того, региональный рынок стимулируется бурным развитием морского и авиационного секторов, требующих постоянной высокоскоростной связи для грузовых перевозок и коммерческих рейсов. В январе 2026 года Министерство внутренних дел и коммуникаций Японии (MIC) объявило о субсидировании проекта японской низкоорбитальной спутниковой связи (J-LEO Project) с основной целью укрепления национальной автономии в области спутниковой связи. Эта инициатива будет поддерживать разработку низкоорбитальных спутниковых группировок, спутников и наземного оборудования за счет финансирования, управляемого Ассоциацией коммуникационных и информационных сетей Японии (CIAJ).
Масштабные, поддерживаемые государством инициативы по созданию мегагруппировок спутников, которые рассматриваются как важнейшая национальная инфраструктура, ответственно способствуют росту рынка спутниковой связи на низкой околоземной орбите (LEO) в Китае . Кроме того, эти инициативы направлены на обеспечение ценных орбитальных слотов и частотного спектра, тем самым создавая надежную внутреннюю альтернативу западным спутниковым сетям. Согласно правительственным данным, опубликованным в августе 2024 года, Китай запустил первые 18 спутников группировки Spacesail LEO, что знаменует собой важный шаг в развитии глобальных возможностей спутникового интернета. Эта группировка призвана обеспечивать низколатентные, высокоскоростные и надежные широкополосные услуги, с планами расширения до тысяч спутников для регионального и глобального покрытия, что свидетельствует о позитивных перспективах рынка.
Индийский рынок спутниковой связи на низкой околоземной орбите (LEO) вступает в фазу трансформационного роста, который в основном обусловлен масштабными реформами в сфере регулирования и возросшим внутренним спросом на широкополосный доступ в сельской местности. Коммерческое расширение стимулируется распределением спектра и совместными предприятиями между глобальными спутниковыми операторами и крупнейшими отечественными телекоммуникационными гигантами, стремящимися обеспечить высокоскоростной интернет с низкой задержкой для изолированных сельских общин. В сентябре 2025 года Пресс-информационное бюро (PIB) заявило, что Индия продвигает спутниковый интернет как ключевой компонент своей концепции «Цифровая Индия», используя системы спутников LEO и MEO для обеспечения более быстрого и надежного широкополосного доступа в отдаленных и недостаточно обеспеченных ресурсами регионах. С другой стороны, правительственные реформы, участие частного сектора и такие инициативы, как экосистема J-LEO, BharatNet и политика в области спутниковой связи, ускоряют рост космической инфраструктуры связи в Индии.
Анализ европейского рынка
Ожидается, что европейский рынок продемонстрирует значительный рост в течение прогнозируемого периода. Рынок региона претерпевает изменения благодаря пристальному вниманию к технологическому суверенитету, защищенной государственной связи и цифровой независимости от иностранной инфраструктуры. Региональный рынок целенаправленно поддерживается высокотехнологичной внутренней цепочкой поставок для производства спутников, активной координацией использования спектра через региональные регулирующие органы и растущей интеграцией в многодоменные военные структуры Европы. Как указано в статье Европейского парламента, сектор низкоорбитальной спутниковой связи в регионе ускоряется благодаря стратегическим инвестициям в технологический суверенитет, защищенную связь и цифровую независимость, чему способствуют такие инициативы, как многоорбитальная группировка IRIS² ЕС.
Рост коммерческой деятельности обеспечивается партнерскими отношениями между аэрокосмическими компаниями, стартапами и телекоммуникационными операторами с целью расширения возможностей подключения в сельских районах, на морских маршрутах и в авиационных сетях.
Развитая промышленная база страны и растущее внимание к цифровому суверенитету в важнейших секторах экономики ответственно стимулируют развитие рынка в Германии . Рыночный импульс эффективно подпитывается автомобильной, логистической и тяжелой промышленной автоматизацией, которые внедряют связь на низких околоземных орбитах (LEO) для обеспечения широкого распространения приложений Интернета вещей (IoT), тестирования автономных транспортных средств и интеллектуального управления цепочками поставок в удаленных коридорах. В этом контексте организация RAND в ноябре 2025 года сообщила, что Германия инвестирует около 38 миллиардов долларов США к 2030 году в укрепление суверенных военных космических возможностей, сосредоточившись на защищенной спутниковой связи, орбитальном наблюдении и защите от кибератак, помех и враждебной космической деятельности. Эти инвестиции направлены на снижение зависимости от иностранных поставщиков, усиление роли Германии в обеспечении космической безопасности Европы и ускорение внедрения передовых оборонных технологий.
В Великобритании рынок спутниковой связи на низкой околоземной орбите (НОО) значительно растёт, что обусловлено присутствием крупных мировых спутниковых операторов, штаб-квартиры которых или значительные инвестиции сосредоточены в Великобритании. Рост также стимулируется вниманием правительства к национальному цифровому суверенитету, обеспечению надёжной связи для Министерства обороны и расширению высокоскоростной связи в отдалённых сельских районах посредством испытаний гибридных сетей, созданных на основе государственно-частного партнерства. В апреле 2026 года правительство страны заявило, что программа Великобритании «Подключение на низкой околоземной орбите» (C-LEO) призвана укрепить позиции страны в быстрорастущем секторе спутниковой связи на НОО за счёт ускорения разработки передовых технологий, крупномасштабного производства спутниковых группировок и развития внутренних цепочек поставок. Инициатива направлена на то, чтобы помочь британским компаниям заключать будущие контракты на спутниковую связь, привлекать частные инвестиции и продвигать критически важные технологии.
Ключевые игроки рынка спутниковой связи на низкой околоземной орбите:
- SpaceX (США)
- Amazon (США)
- Eutelsat Group (Франция)
- Телесат (Канада)
- AST SpaceMobile (США)
- OneWeb (Великобритания)
- Iridium Communications (США)
- Kepler Communications (Канада)
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- SpaceX — ведущий игрок, чья деятельность основана на спутниковой группировке Starlink, одной из крупнейших в мире коммерческих сетей спутниковой широкополосной связи. Компания производит и эксплуатирует собственные низкоорбитальные спутники, наземные системы и пользовательские терминалы для предоставления высокоскоростного интернет-сервиса с низкой задержкой.
- Amazon выходит на рынок с проектом Amazon Leo, ранее известным как Project Kuiper, — планируемой спутниковой широкополосной группировкой, призванной обеспечить глобальную связь. Компания разрабатывает и развертывает низкоорбитальные спутники и сетевую инфраструктуру с основной целью обслуживания потребителей, предприятий и государственных пользователей.
- Eutelsat Group — крупный поставщик спутниковой связи, обладающий возможностями низкоорбитальной связи благодаря своей группировке OneWeb. Компания производит и эксплуатирует глобальную сеть низкоорбитальных спутников, ориентированную на предоставление высокоскоростных решений для связи предприятиям, государственным учреждениям, мобильным и телекоммуникационным ведомствам.
- Telesat — канадская компания, занимающаяся спутниковой связью, которая уделяет большое внимание развитию своей низкоорбитальной спутниковой группировки Lightspeed для обеспечения передовой широкополосной связи. Компания также использует высокопроизводительные спутниковые сети, ориентированные на такие приложения, как удаленная связь, частные сети и критически важные коммуникации.
- AST SpaceMobile — это специализированная компания, занимающаяся спутниковой связью на низкой околоземной орбите (LEO), которая фокусируется на прямой связи с устройствами. Компания разрабатывает космическую сотовую широкополосную сеть, специально предназначенную для поддержки голосовых, информационных и интернет-услуг, в партнерстве с операторами мобильной связи.
Вот список ключевых игроков, работающих на мировом рынке:
Глобальный рынок спутниковой связи на низкой околоземной орбите (НОО) переживает значительные преобразования, в нем сосредоточено небольшое количество крупных производителей, управляющих обширными спутниковыми группировками и предоставляющих решения для подключения конечных пользователей. Ведущие производители в этой области жестко конкурируют, используя масштабы группировк, возможности запуска, покрытие сети, низкую задержку и интеграцию с корпоративными и потребительскими коммуникационными услугами. С другой стороны, такие компании, как SpaceX, Eutelsat Group, Telesat и Amazon, расширяют свои платформы НОО для решения задач широкополосной связи, мобильной связи, государственного управления и Интернета вещей. Например, в декабре 2025 года Airbus и Spacesail заключили партнерское соглашение об интеграции будущей спутниковой связи Spacesail на НОО в решение Airbus HBCplus для обеспечения связи в полете. Это сотрудничество предоставит авиакомпаниям дополнительный вариант высокоскоростного подключения с низкой задержкой, улучшив качество обслуживания пассажиров и эксплуатацию самолетов.
Обзор корпоративного рынка:
Последние события
- В июле 2026 года Amazon Leo заключила партнерство с Herotel для запуска Evry, спутникового интернет-сервиса, предназначенного для подключения сельских домов и предприятий к сетям, отличным от традиционных. Сервис будет использовать технологию низкоорбитальных спутников Amazon Leo для обеспечения высокоскоростного подключения с низкой задержкой в недостаточно обеспеченных услугами районах Южной Африки.
- В июне 2026 года Hitachi Construction Machinery заключила партнерство с Amazon Leo для тестирования спутниковой связи для строительных площадок в Европе, став первым производителем строительной техники, присоединившимся к корпоративной предварительной версии Amazon Leo. Портативные антенны Amazon Leo обеспечат надежное высокоскоростное подключение на удаленных объектах в Великобритании и Германии.
- Report ID: 8684
- Published Date: Jul 22, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)

Отчёт, 2026-2035



Авторские права © 2026 Research Nester. Все права защищены.
