Обзор рынка лечения актинического кератоза:
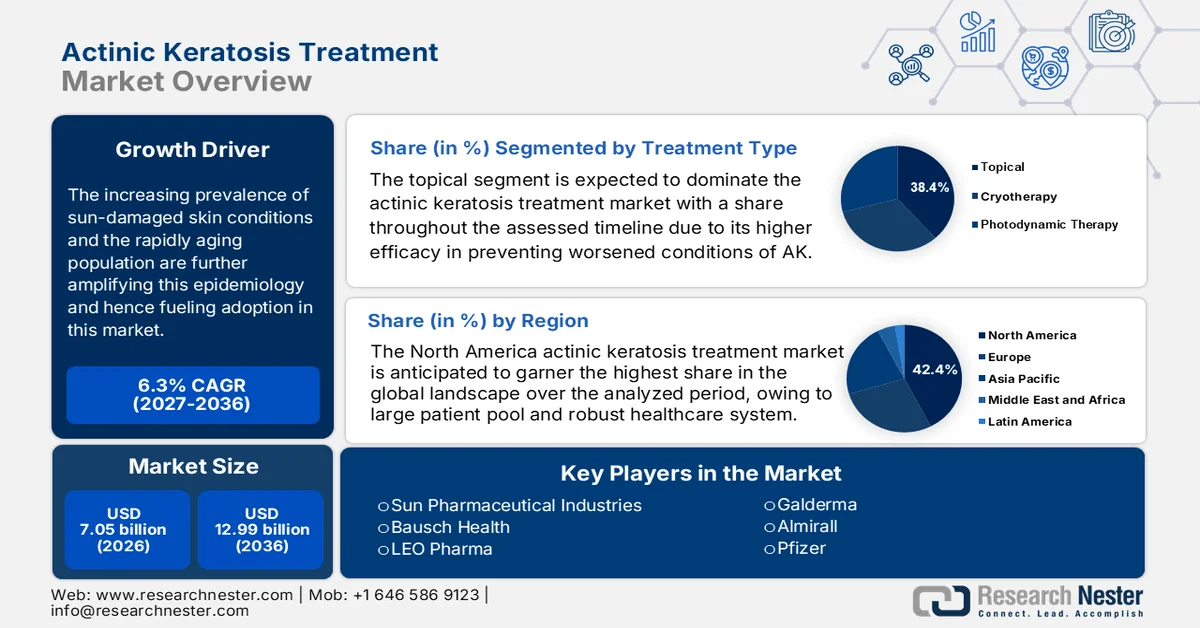
Объем рынка лечения актинического кератоза в 2026 году превысил 7,05 млрд долларов США и, как ожидается, достигнет 12,99 млрд долларов США к концу 2036 года, увеличиваясь примерно на 6,3% в год в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли лечения актинического кератоза оценивался в 7,49 млрд долларов США.
Рынок лечения актинического кератоза (АК) в мире демонстрирует устойчивый рост благодаря ряду текущих тенденций. Достижения в области лечения повышают эффективность, результативность и удобство применения методов лечения АК. Неинвазивные методы, такие как фотодинамическая терапия (ФДТ), приобретают все большую популярность в лечении поражений при АК. Инновации в фотосенсибилизаторах, способах доставки и хранения света улучшили результаты лечения. Медицинские работники считают комбинированные методы лечения предпочтительнее, чем монотерапия. Кроме того, растущая распространенность заболеваний кожи, поврежденных солнцем, и быстро стареющее население еще больше усугубляют эту эпидемиологическую ситуацию. Влияние других факторов риска, таких как генетические заболевания, изменение климата, трансплантация органов, длительная работа на открытом воздухе и иммунодепрессия, также способствует расширению потребительской базы рынка.
На рынке также наблюдается рост популярности лечения на дому. Всё больше пациентов предпочитают неинвазивные методы самолечения, что приводит к более широкому развитию и внедрению рецептурных кремов. Кроме того, ценообразование на рынке варьируется в зависимости от изменений в цепочке поставок, объёмах производства активных фармацевтических ингредиентов (АФИ), стоимости рабочей силы, транспортных расходов и соблюдения нормативных требований. С другой стороны, индекс потребительских цен (ИПЦ) на лечение актинического кератоза растёт, что является результатом последних достижений в области терапии. Таким образом, чтобы минимизировать этот рост финансовых барьеров, компании сосредотачиваются на развитии локальных или множественных источников сырья.
Ключ Лечение актинического кератоза Сводка рыночной аналитики:
Региональные показатели:
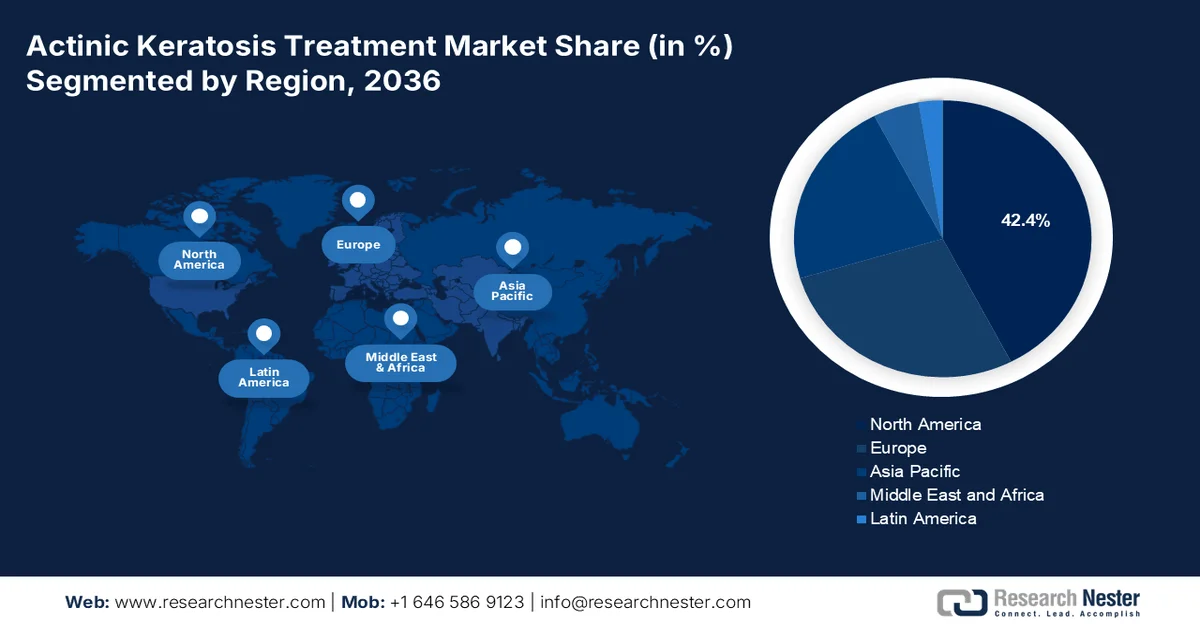
- К 2036 году ожидается, что Северная Америка займет 42,4% рынка лечения актинического кератоза, что обусловлено значительным количеством пациентов и развитой инфраструктурой здравоохранения.
- Прогнозируется, что Азиатско-Тихоокеанский регион продемонстрирует самый высокий среднегодовой темп роста, чему способствуют растущее внедрение передовых диагностических инструментов и повышение осведомленности о профилактике плоскоклеточного рака.
Анализ сегмента:
- К 2036 году прогнозируется, что сегмент препаратов для местного применения займет 38,4% рынка лечения актинического кератоза, благодаря доказанной эффективности, экономичности и улучшенной доступности возмещения затрат.
- Прогнозируется, что сегмент дерматологических клиник займет 45,3% рынка, чему способствуют растущие предпочтения пациентов в отношении специализированной помощи, соблюдение клинических протоколов и повышение осведомленности о раннем лечении актинического кератоза.
Ключевые тенденции роста:
- Растущая осведомленность о профилактике рака кожи
- Государственная и частная поддержка инноваций
Основные проблемы:
- Различия в финансовых и коммерческих аспектах
- Низкая осведомленность пациентов и поздняя диагностика
Ключевые игроки:LEO Pharma, Almirall, Galderma, Sun Pharmaceutical Industries, Bausch Health, Pfizer, Novartis, Mylan (Viatris), Perrigo Company, Taro Pharmaceutical, Cipla, Mayne Pharma, Hisamitsu Pharmaceutical, Maruho Co., Biofrontera, Medimetriks Pharmaceuticals, Hikma Pharmaceuticals, LG Chem Life Sciences, Pharmaderm, Duopharma Biotech
Глобальный Лечение актинического кератоза Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:7,05 млрд долларов США
- Размер рынка в 2027 году:7,49 млрд долларов США
- Прогнозируемый размер рынка:12,99 млрд долларов США к 2036 году
- Прогноз роста:6,3% среднегодовой темп роста (2027-2036)
Ключевые региональные тенденции:
- Крупнейший регион: Северная Америка (доля 42,4% к 2036 году)
- Наиболее быстрорастущий регион: Азиатско-Тихоокеанский регион
- Доминирующие страны: США, Германия, Великобритания, Япония, Китай
- Развивающиеся страны: Индия, Южная Корея, Бразилия, Австралия, Канада
Last updated on : 31 August, 2026
Рынок лечения актинического кератоза: факторы роста и проблемы
Факторы роста
- Растет осведомленность о профилактике рака кожи: по данным Международного агентства по исследованию рака, в 2022 году ожидается 1,5 миллиона новых случаев злокачественных новообразований кожи, что делает их наиболее распространенным видом рака в мире. По оценкам, в 2022 году во всем мире было выявлено 330 000 новых случаев меланомы, и это заболевание унесло жизни почти 60 000 человек. В результате все больше пациентов обращаются за лечением, что еще больше увеличивает спрос на рынке. Кроме того, правительства и некоммерческие организации поощряют соблюдение правил защиты от солнца как раннюю меру профилактики кожных аномалий. Наряду с улучшением доступа к медицинской помощи и новыми терапевтическими альтернативами, эти культурные изменения способствуют дальнейшему росту спроса на рынке лечения актинического кератоза во всем мире.
- Государственная и частная поддержка инноваций: Постоянное участие и инвестиции фармацевтических компаний в масштабные исследования и разработки повышают эффективность продукции и приверженность пациентов к лечению на рынке. Кроме того, значительное финансирование со стороны как государственных, так и частных организаций для ускорения клинических испытаний также способствует росту в этом секторе. Например, в 2020 году FDA одобрило коммерциализацию тирбанибулина (Klisyri), предназначенного для лечения актинического кератоза всего за 5 дней при сохранении оптимальной приверженности к лечению.
- Рост численности пожилого населения и воздействие УФ-излучения: увеличение численности пожилых людей во всем мире является одним из наиболее сильных факторов роста рынка. Актинический кератоз наиболее распространен среди людей старше 60 лет, и число потенциальных пациентов, страдающих этим заболеванием, постоянно растет. Эта демографическая группа также, как правило, чаще проходит регулярные дерматологические осмотры, что повышает шансы на выявление заболевания. Кроме того, лучшее понимание кумулятивного характера УФ-повреждения также делает эту демографическую группу идеальной целевой группой для поддержания роста рынка в будущем. По данным Всемирной организации здравоохранения, в 2020 году чрезмерное воздействие УФ-излучения привело к примерно 1,2 миллионам новых случаев немеланомного рака кожи (плоскоклеточного и базальноклеточного рака) и 325 000 случаев меланомы кожи.
Проблемы
- Различия в финансовых и коммерческих аспектах: высокая стоимость дерматологических процедур является серьезным препятствием на рынке лечения актинического кератоза. Отсутствие адекватной политики возмещения расходов и необходимость прямых затрат часто ограничивают доступ к передовым терапевтическим средствам. Кроме того, строгие критерии соблюдения нормативных требований могут также задерживать запуск продуктов и повышать общую стоимость, вызывая опасения как у новых участников рынка, так и у потребителей при инвестировании. Однако последние разработки в этом секторе предлагают более экономически эффективные решения для преодоления этого барьера.
- Низкая осведомленность пациентов и поздняя диагностика: большинство людей не знают об актиническом кератозе (АК). Это приводит к задержке обращения за медицинской помощью, в результате чего поражения остаются неизменными или ухудшаются. Информация о потенциальной возможности прогрессирования АК до плоскоклеточного рака остается ограниченной. Ранние стадии АК обычно протекают бессимптомно, что приводит к снижению информированности населения. Поэтому диагноз актинического кератоза ставится, как правило, только тогда, когда поражения становятся видимыми и отечными. Эти задержки в диагностике влияют на своевременное вмешательство и приводят к более сложному и дорогостоящему лечению.
Рынок лечения актинического кератоза: ключевые выводы
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
6,3% |
|
Базовый размер рынка (2026 год) |
7,05 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
12,99 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка лечения актинического кератоза:
Анализ сегментов по типам лечения
Исходя из типа лечения, ожидается, что сегмент местного применения будет доминировать на рынке лечения актинического кератоза с долей 38,4% на протяжении всего рассматриваемого периода. Клинически доказанная эффективность этого подтипа в предотвращении ухудшения состояния при актиническом кератозе, например, развития рака кожи, при сохранении его экономической эффективности делает этот сегмент приоритетным для потребителей и фармацевтических производителей. Например, исследование показало, что фторурацил способен воздействовать на предраковые клетки и бороться с ними, обеспечивая значительное полное исчезновение актинического кератоза в диапазоне от 60,2% до 90,4%. Более того, эффективность этого типа терапии в борьбе с множественными очагами актинического кератоза побудила специализированные организации расширить покрытие расходов на его применение, улучшив доступность и увеличив внедрение в этом сегменте.
Анализ сегмента конечных пользователей
С точки зрения конечных пользователей, сегмент дерматологических клиник, как ожидается, займет наибольшую долю в 45,3% на рынке лечения актинического кератоза к 2036 году. Благодаря наличию специально обученных специалистов и развитой инфраструктуры, эти клиники стали первыми учреждениями, предоставляющими персонализированные дерматологические услуги. Кроме того, идеальное соответствие их обычной практики универсальным протоколам и государственным инициативам побуждает все больше пациентов обращаться в этот сегмент. В связи с этим спрос на лечение актинического кератоза со стороны этих поставщиков услуг возрос благодаря широкой осведомленности о важности ранней диагностики и лечения этого заболевания для предотвращения прогрессирования плоскоклеточного рака (ПКР).
Наш углубленный анализ мирового рынка включает следующие сегменты:
Сегменты | Подсегменты |
Тип лечения |
|
Конечный пользователь |
|
Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Рынок лечения актинического кератоза — региональный анализ
Анализ рынка Северной Америки
Ожидается, что рынок лечения актинического кератоза в Северной Америке займет наибольшую долю в 42,4% на мировом рынке в течение анализируемого периода. Занимая большую часть мирового рынка пациентов и обладая развитой системой здравоохранения, регион доминирует над другими. В частности, в солнечных штатах, таких как Аризона, Флорида и Калифорния, жители более подвержены развитию этого заболевания из-за сильного воздействия ультрафиолетового излучения и быстрого старения. Таким образом, регулирующие органы на этих требовательных рынках внедряют благоприятные политики и инициативы для привлечения как отечественных, так и зарубежных инвесторов в эту область.
Бесспорное лидерство США на рынке в первую очередь обусловлено растущей распространенностью и смертностью от плоскоклеточного рака кожи, а также федеральными инвестициями. Эта страна вносит значительный вклад в региональный доход в этой области, что подтверждается ежегодным проведением операций, связанных с акне. Кроме того, усилия по поддержанию бесперебойной цепочки поставок для поддержки этих новых сегментов способствуют росту в этом секторе.
Рынок лечения актинического кератоза (АК) в Канаде растет благодаря сочетанию факторов: увеличению заболеваемости и старению населения. Кроме того, достижения в фармацевтике, особенно в области фотодинамической терапии (ФДТ), обеспечивают эффективность и улучшают качество лечения АК у пациентов. Инновации в информировании населения и выявлении предраковых поражений привлекают пациентов к лечению. Помимо этого, хорошо развитая система здравоохранения Канады, включающая доступ к дерматологам и поддержку в оплате медицинских услуг, способствует внедрению и интеграции новых и эффективных методов лечения АК.
Анализ рынка Азиатско-Тихоокеанского региона
Прогнозируется, что к концу 2036 года Азиатско-Тихоокеанский регион продемонстрирует самый высокий среднегодовой темп роста на мировом рынке лечения актинического кератоза. Ускоренные темпы прогресса в регионе обусловлены растущим внедрением передовых диагностических инструментов и повышением осведомленности о профилактике плоскоклеточного рака кожи. Кроме того, в развивающихся странах Азиатско-Тихоокеанского региона наблюдается значительный рост инвестиций в здравоохранение, улучшение доступа к дерматологическим услугам и повышение осведомленности населения о здоровье кожи и профилактике рака кожи. Эти изменения привели к более частой диагностике и более широкому использованию методов лечения. В регионе также растет спрос на неинвазивные методы лечения, которые привлекательны благодаря своей доказанной эффективности и более низкому уровню побочных эффектов.
Индия становится крупнейшим в мире поставщиком основных ингредиентов и компонентов, используемых в производстве средств для лечения актинического кератоза. Кроме того, инициированные правительством кампании распространяют информацию о доступных вариантах диагностики и лечения АК, способствуя широкому внедрению этих методов в стране. Их заинтересованность в улучшении доступа населения к наиболее эффективным лечебным средствам также подтверждается ежегодными медицинскими расходами страны. Более того, страна сосредоточена на устранении зависимости от иностранных поставщиков в производстве готовой продукции в этой области.
Ожидается, что китайский рынок продемонстрирует существенный среднегодовой темп роста в период с 2024 по 2030 год. Урбанизация и образ жизни приводят к увеличению числа людей, подверженных высокому уровню ультрафиолетового излучения, что значительно повышает риск развития актинического кератоза (АК). Возможности здравоохранения расширяются параллельно с ростом доходов, обеспечивая более широкий доступ к дерматологической помощи для многих людей, желающих получить лечение от АК. Предпочтения пациентов и врачей все чаще смещаются в сторону местной и фотодинамической терапии (ФДТ) вместо традиционного хирургического лечения.
Анализ европейского рынка
Европа демонстрирует позитивную динамику на мировом рынке лечения актинического кератоза (АК) благодаря сочетанию демографических, клинических и инновационных характеристик. Одним из наиболее значимых факторов роста рынка является высокая и постоянно растущая распространенность АК в Северной Европе. В некоторых странах АК даже признан самым распространенным дерматологическим заболеванием. Ускоряющийся спрос на различные варианты лечения в настоящее время обусловлен развитой инфраструктурой здравоохранения, благоприятной экономической и нормативно-правовой базой. Расширение спектра методов лечения также способствует росту рынка. Одним из наиболее быстрорастущих терапевтических сегментов в Европе является фотодинамическая терапия. В целом, рынок в регионе также выигрывает от усиления информационных кампаний, благоприятного нормативно-правового контекста и справедливых инвестиций в дерматологические исследования.
Германия является основным драйвером роста рынка лечения актинического кератоза (АК) в Европе. Рост обусловлен высокой заболеваемостью и развитой инфраструктурой здравоохранения. АК входит в число наиболее распространенных дерматологических заболеваний, диагностируемых в Германии. Пациенты в Германии получают выгоду от широкого доступа к дерматологам и дерматологическим клиникам, эффективной системы возмещения расходов и высокого уровня осведомленности населения о важности профилактики рака кожи до постановки диагноза. Кроме того, инвестиции Германии в дерматологические инновации поддерживаются государственным финансированием, что обеспечивает постоянный и стабильный спрос на лечение АК.
Рынок лечения актинического кератоза во Франции продолжает расширяться, чему способствуют увеличение числа случаев выявления заболевания и повышение осведомленности о нем. Во Франции растет доля пожилого населения, что способствует высокой заболеваемости актиническим кератозом. Новые методы лечения начинают получать признание, особенно местные средства и фотодинамическая терапия. Повышение уровня информированности населения о профилактических мерах, рутинном дерматологическом обследовании и профилактическом уходе за кожей становится ключевым направлением работы дерматологического сообщества.
Ключевые игроки рынка лечения актинического кератоза:
- LEO Pharma
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Альмиралл
- Гальдерма
- Sun Pharmaceutical Industries
- Бауш Хелс
- Пфайзер
- Новартис
- Майлан (Виатрис)
- Компания Перриго
- Таро Фармацевтик
- Ципла
- Mayne Pharma
- Hisamitsu Pharmaceutical
- Компания Марухо.
- Биофронтера
- Medimetriks Pharmaceuticals
- Hikma Pharmaceuticals
- LG Chem Life Sciences
- Фармадерм
- Duopharma Biotech
Благодаря постоянным усилиям ключевых игроков, стремящихся использовать свой потенциал для предоставления высококачественной медицинской помощи и лечения, рынок развивает здоровую конкуренцию. Например, LEO Pharma в сотрудничестве с Almirall сосредоточена на расширении своего существующего портфеля препаратов для лечения актинического кератоза, включая Klisyri для предплечий, чтобы получить новые возможности для получения дохода за счет более широкой области применения и потребительской базы. Одновременно альянс Sun Pharma и Cipla сосредоточился на разработке доступных по цене дженериков, чтобы сократить разрыв в доступности для чувствительных к ценам рынков, таких как Индия. С другой стороны, в 2024 году Biofrontera в партнерстве с Pfizer инвестировала до 200,2 млн долларов США в разработку инновационных гибридных методов лечения, сочетающих фотодинамическую терапию и иммунотерапию.
Последние события
- В июне 2024 года компания Almirall получила от FDA дополнительное разрешение на применение нового лекарственного препарата Klisyri для лечения актинического кератоза (АК) на больших площадях (до 100 см²). Эта мазь, ингибирующая микротрубочки, выпускается в упаковке 350 мг и представляет собой 5-дневное местное лечение актинического кератоза (АК) лица или волосистой части головы.
- В октябре 2024 года FDA увеличило дозировку одобренного компанией Biofrontera топического геля Ameluz 10% с одного до трех тюбиков на процедуру для пациентов, проходящих фотодинамическую терапию (ФДТ) по поводу актинического кератоза (АК) на лице и волосистой части головы. Biofrontera отметила, что это одобрение предоставит медицинским работникам дополнительную гибкость при лечении пациентов, проходящих ФДТ.
- Report ID: 1527
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)

Отчёт, 2027-2036

Авторские права © 2026 Research Nester. Все права защищены.
