Обзор рынка дистрибуции электронных компонентов:
Объем рынка дистрибуции электронных компонентов в 2025 году оценивался в 496,1 млрд долларов США и, согласно прогнозам, превысит 985,1 млрд долларов США к концу 2035 года, увеличиваясь более чем на 7,1% в год в течение прогнозируемого периода, то есть с 2026 по 2035 год. В 2026 году объем отрасли дистрибуции электронных компонентов оценивался в 531,3 млрд долларов США.
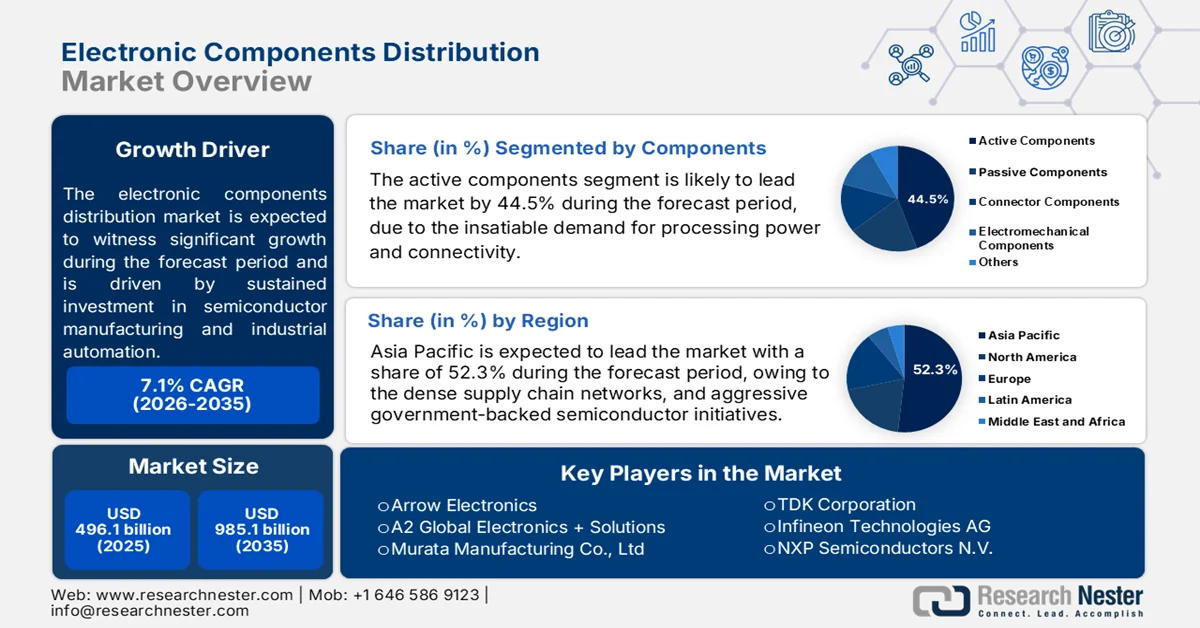
Рынок дистрибуции электронных компонентов формируется под влиянием устойчивых инвестиций в производство полупроводников, промышленную автоматизацию, автомобильную электронику, телекоммуникационную инфраструктуру и расширение центров обработки данных. От партнеров по дистрибуции все чаще ожидается поддержка управления запасами, обеспечение устойчивости цепочки поставок, поддержка проектирования и региональная доставка, поскольку производители стремятся снизить риски закупок и повысить непрерывность производства. Согласно данным Ассоциации полупроводниковой промышленности США (SIA) за февраль 2025 года, мировые продажи полупроводников достигли 627,6 млрд долларов США в 2024 году, что отражает высокий спрос в вычислительной технике, связи, промышленности и автомобильной отрасли. В то же время, поддерживаемые государством программы расширения производственных мощностей укрепляют долгосрочный спрос на компоненты.
Программы промышленной цифровизации и электрификации также поддерживают рост рынка. По данным Международного энергетического агентства (МЭА) за май 2025 года, мировые продажи электромобилей в 2024 году превысили 17 миллионов единиц, что привело к увеличению спроса на силовые полупроводники, датчики, разъемы, пассивные компоненты и встроенные процессоры во всех цепочках поставок автомобильной промышленности. Эти тенденции побуждают дистрибьюторов расширять услуги с добавленной стоимостью, укреплять складские запасы и развивать более тесные отношения с производителями полупроводников и промышленными заказчиками. Перспективы рынка по-прежнему поддерживаются растущим содержанием электронных компонентов в транспортном, энергетическом, промышленно-автоматизированном, коммуникационном и вычислительном секторах.
Ключ Распределение электронных компонентов Сводка рыночной аналитики:
Региональные показатели:
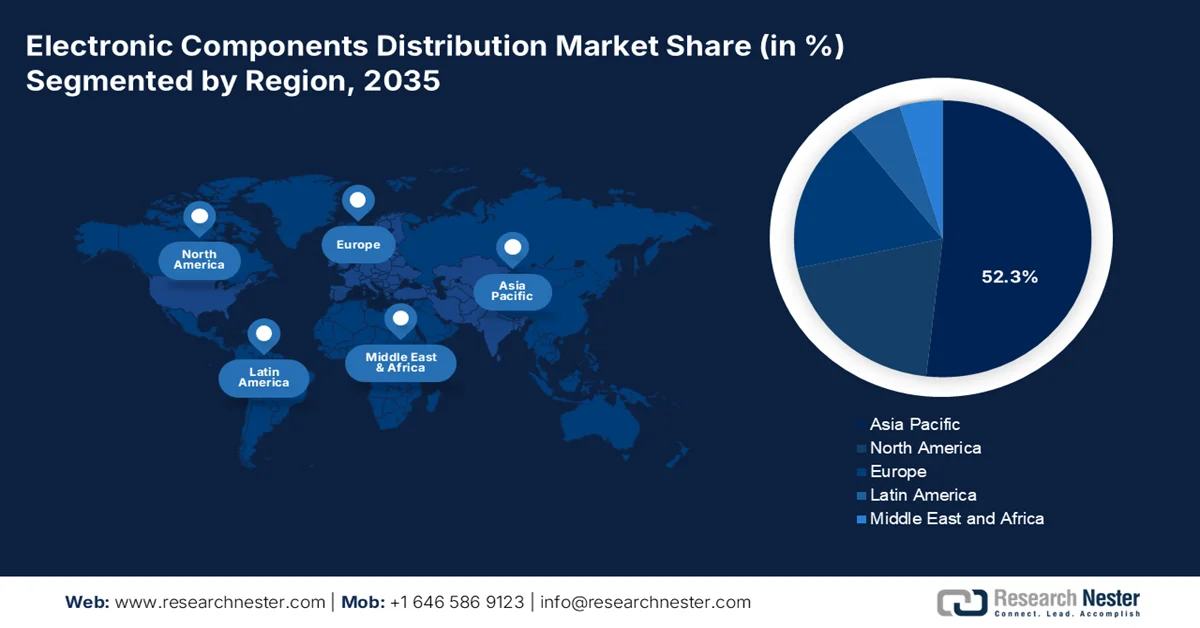
- Ожидается, что к 2035 году на рынок дистрибуции электронных компонентов в Азиатско-Тихоокеанском регионе придется 52,3% выручки, чему способствуют обширные экосистемы производства электроники, интегрированные сети поставок и сильная государственная поддержка производства полупроводников и передовых компонентов
- Ожидается, что в Северной Америке в период 2026-2035 годов будет наблюдаться значительный рост рынка, обусловленный локализованными инициативами в области цепочки поставок, ростом инвестиций в оборону и электрификацию автомобилей, а также растущим спросом со стороны передовых вычислительных систем и центров обработки данных
Анализ сегмента:
- Прогнозируется, что к 2035 году сегмент активных компонентов займет 44,5% рынка дистрибуции электронных компонентов, чему способствуют растущие потребности в вычислительной мощности, решениях для подключения и инвестиции в компоненты поверхностного монтажа, светодиодные чипы и технологии с поддержкой RFID
- Обработка данных останется ведущим сегментом приложений в течение 2026–2035 годов, чему способствует быстрое расширение облачных вычислений, искусственного интеллекта и инфраструктуры больших данных, требующей высокопроизводительных электронных компонентов
Ключевые тенденции роста:
- Государственные инвестиции в телекоммуникационную инфраструктуру
- Рост центров обработки данных и цифровой инфраструктуры
Основные проблемы:
<ул>- Нестабильность цепочки поставок.
- Строгое соблюдение нормативных требований.
Ключевые игроки:Arrow Electronics (США), A2 Global Electronics + Solutions (США), Murata Manufacturing Co., Ltd. (Япония), TDK Corporation (Япония), Infineon Technologies AG (Германия), NXP Semiconductors N.V. (Нидерланды).
Глобальный Распределение электронных компонентов Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2025 году:496,1 млрд долларов США
- Размер рынка в 2026 году:531,3 млрд долларов США
- Прогнозируемый размер рынка:985,1 млрд долларов США к 2035 году
- Прогноз роста:7,1% среднегодовой темп роста (2026-2035)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Азиатско-Тихоокеанский регион (доля 52,3 % к 2035 году).
- Самый быстрорастущий регион: Северная Америка
- Доминирующие страны: Китай, США, Япония, Южная Корея, Германия
- Развивающиеся страны: Индия, Вьетнам, Мексика, Малайзия, Индонезия.
Last updated on : 13 November, 2025
Рынок дистрибуции электронных компонентов: факторы роста и проблемы
Факторы роста
- Государственные инвестиции в телекоммуникационную инфраструктуру: поддерживаемые правительством программы модернизации телекоммуникаций стимулируют спрос на электронные компоненты, используемые в сетевом оборудовании, волоконно-оптической инфраструктуре, системах передачи данных и беспроводном коммуникационном оборудовании. Согласно данным PIB за март 2026 года, по всей стране было установлено более 518 000 базовых приемопередающих станций 5G, и услуги доступны почти во всех районах. Аналогичные инициативы по модернизации сетей осуществляются в Европе, Северной Америке и Азии. Для дистрибьюторов возможности выходят за рамки простого обеспечения наличия продукции и включают поддержку производителей телекоммуникационного оборудования в прогнозировании, оптимизации запасов и обеспечении непрерывности поставок. Поскольку правительства продолжают финансировать проекты расширения широкополосной связи и цифровой связи, от дистрибьюторов ожидается, что они будут играть решающую роль в обеспечении наличия компонентов для поставщиков телекоммуникационного оборудования и подрядчиков инфраструктуры.
- Рост центров обработки данных и цифровой инфраструктуры: государственная политика, поддерживающая искусственный интеллект, облачные вычисления и цифровую трансформацию, увеличивает инвестиции в инфраструктуру центров обработки данных, что, в свою очередь, стимулирует спрос на электронные компоненты. По данным Congress.gov за май 2026 года, на центры обработки данных приходилось приблизительно 4,4% от общего потребления электроэнергии в США из-за спроса на вычисления, обусловленного ИИ. Расширение развертывания серверов требует процессоров, запоминающих устройств, силовых полупроводников, сетевого оборудования, разъемов и электроники для управления тепловым режимом, поставляемых через каналы дистрибуции. Эта тенденция также подчеркивает возможности для дистрибьюторов, предлагающих специализированные логистические услуги, прогнозирование спроса и услуги по обеспечению прозрачности цепочки поставок, адаптированные для операторов центров обработки данных и производителей оборудования.
Проблемы
- Нестабильность цепочек поставок : сбои, вызванные геополитической напряженностью, стихийными бедствиями и нехваткой сырья, приводят к непредсказуемым срокам поставки. Производители испытывают трудности с поддержанием стабильного уровня запасов, что чревато остановками производства и потерей доверия клиентов. Создание устойчивых цепочек поставок с использованием нескольких источников имеет важное значение, но требует значительных ресурсов для новых участников рынка.
- Строгое соблюдение нормативных требований: Работа со сложными международными правилами, такими как RoHS, REACH и отчетность по конфликтным минералам, требует значительных экспертных знаний и документации. Несоблюдение требований влечет за собой штрафы, задержки поставок или запреты на продажу на рынке. Новым производителям необходимо вкладывать значительные средства в юридические отделы и отделы обеспечения качества, чтобы соответствовать этим постоянно меняющимся глобальным стандартам.
Размер и прогноз рынка дистрибуции электронных компонентов:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2025 |
|
Прогнозный год |
2026-2035 |
|
среднегодовой темп роста |
7,1% |
|
Базовый размер рынка (2025 год) |
496,1 млрд долларов США |
|
Прогнозируемый размер рынка (2035 год) |
985,1 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка дистрибуции электронных компонентов:
Анализ сегментов по типу компонентов
В сегменте типов компонентов лидирует сегмент активных компонентов, который, как ожидается, к концу 2035 года займет долю в 44,5%. Движущей силой этого сегмента является ненасытный спрос на вычислительную мощность и возможности подключения. Согласно данным APIIC за май 2025 года, штат активно поддерживает подсегмент активных компонентов. Политика конкретно стимулирует производство компонентов поверхностного монтажа (SMT), светодиодных чипов и чип-модулей для смарт-карт и RFID-приложений. Производители активных компонентов могут воспользоваться инвестиционными субсидиями на соответствующие капитальные вложения в мегапроекты, а также 100% возмещением SGST в течение пяти лет и субсидиями на электроэнергию. Стремясь достичь объема производства электроники в 50 миллиардов долларов США и создать 500 000 рабочих мест, Андхра-Прадеш использует свои промышленные кластеры в Вишакхапатнаме и Тирупати для привлечения инвестиций в активные компоненты, укрепляя экосистему производства электроники в Индии.
Анализ сегментов приложений
В сегменте приложений обработка данных занимает лидирующие позиции на рынке дистрибуции электронных компонентов. Движущей силой этого сегмента является взрывной рост облачных вычислений, искусственного интеллекта (ИИ) и анализа больших данных. Этот сектор требует высокопроизводительных специализированных электронных компонентов для серверов, систем хранения данных и высокоскоростного сетевого оборудования. Неустанное стремление к увеличению вычислительной мощности для обучения и запуска сложных моделей ИИ является основным двигателем роста. Отражая этот бум цифровой инфраструктуры, данные МЭА за апрель 2025 года показали, что мировое потребление электроэнергии центрами обработки данных в 2024 году составит 460 ТВт·ч. Эти данные подчеркивают масштабное расширение центров обработки данных и соответствующий растущий спрос на передовые компоненты управления питанием и охлаждения на рынке дистрибуции.
Анализ сегментов каналов сбыта
Прямые продажи остаются ведущим сегментом в канале дистрибуции, особенно для сложных, дорогостоящих электронных компонентов, требующих технического сотрудничества и индивидуальных решений. Устраняя посредников, производители выстраивают более прочные отношения с крупными OEM-производителями, обеспечивают лучшую прозрачность цепочки поставок и предлагают конкурентоспособные цены на оптовые заказы. Эта модель имеет решающее значение для заключения долгосрочных контрактов и предоставления поддержки на этапе проектирования, что крайне важно для активных компонентов, таких как полупроводники и специализированные пассивные компоненты. Прямой подход также позволяет быстрее реагировать на рыночные требования и более тесно согласовывать производственные графики с клиентами, что делает его предпочтительным каналом для стратегических партнерств, ориентированных на объемы продаж, в экосистеме дистрибуции электроники.
Наш углубленный анализ рынка дистрибуции электронных компонентов включает следующие сегменты:
Сегмент | Подсегменты |
Приложение |
|
Канал сбыта |
|
Тип компонента |
|
Отрасль конечного пользователя |
|
Тип материала |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Рынок дистрибуции электронных компонентов — региональный анализ
Анализ рынка Азиатско-Тихоокеанского региона
Азиатско-Тихоокеанский регион доминирует на рынке дистрибуции электронных компонентов и, как ожидается, к концу 2035 года будет занимать 52,3% региональной выручки. Рост региона обусловлен наличием крупных производственных баз, разветвленных сетей поставок и активной государственной поддержкой полупроводниковой отрасли. Регион является глобальным производственным центром пассивных компонентов, разъемов и дискретных устройств, а дистрибьюторы используют передовые логистические и цифровые платформы для обслуживания различных конечных рынков — от потребительской электроники в Китае и Южной Корее до автомобильной промышленности и промышленной автоматизации в Японии, Индии и Юго-Восточной Азии. Дистрибьюторы ориентируются на дополнительные услуги, такие как поддержка проектирования, комплектация и доставка точно в срок. Рост обусловлен инфраструктурой 5G, производством электромобилей, возобновляемыми источниками энергии и распространением Интернета вещей, хотя геополитическая напряженность в торговле и стоимость сырья создают постоянные риски.
Быстрый рост производства электроники, потребительских товаров, автомобильной электроники и промышленной автоматизации формирует рынок дистрибуции электронных компонентов в Индии . По мере роста внутренних производственных мощностей дистрибьюторы все чаще оказывают поддержку OEM-производителям и поставщикам EMS-услуг в вопросах закупки компонентов, планирования запасов и управления цепочками поставок. Данные PIB за октябрь 2025 года показали, что объем производства электроники в Индии достиг приблизительно 11,3 триллиона рупий, что отражает высокий спрос на полупроводники, пассивные компоненты, разъемы, датчики и встроенные устройства. Это расширение производства создает устойчивые возможности для дистрибьюторов по всей стране.
Развитая база электронного производства, значительный экспорт и постоянные инвестиции в передовые технологии, такие как электромобили, промышленная автоматизация и телекоммуникационное оборудование, стимулируют рынок дистрибуции электронных компонентов в Китае . Дистрибьюторы играют решающую роль в обеспечении доступности компонентов для крупномасштабного производства в секторах потребительской электроники и промышленности. Согласно данным Global Times за апрель 2025 года, производство интегральных схем в стране достигло 451,4 миллиарда единиц, что больше, чем в 2023 году, и отражает активную деятельность в полупроводниковой промышленности и растущий спрос на соответствующие компоненты. Этот рост усиливает требования к закупкам и расширяет возможности для дистрибьюторов электронных компонентов по всему Китаю.
Анализ рынка Северной Америки
Согласно прогнозам, в рассматриваемый период (2026-2035 годы) Северная Америка займет лидирующие позиции на рынке дистрибуции электронных компонентов. Рост региона обусловлен развитой инфраструктурой, значительным переходом к локализованным цепочкам поставок и повышенным спросом со стороны оборонного сектора, сектора автомобильной электрификации и центров обработки данных. Регион получает выгоду от федеральных инвестиций, направленных на снижение зависимости от азиатского производства, при этом дистрибьюторы все чаще отдают приоритет созданию резервных запасов и диверсификации поставщиков. Требования к устойчивому развитию и отслеживаемости меняют логистику, а консолидация среди ведущих игроков усиливает конкуренцию. Рост обеспечивается промышленной автоматизацией, системами хранения возобновляемой энергии и потребностями в современных вычислительных технологиях, хотя нехватка рабочей силы и длительные сроки выполнения заказов остаются операционными проблемами.
Высокий спрос на полупроводниковые изделия в вычислительной технике, телекоммуникациях, автомобильной промышленности и промышленном секторе формирует рынок дистрибуции электронных компонентов в США. Данные OEC за 2024 год показывают, что импорт комплектующих для полупроводниковых устройств и аналогичных устройств (HS 8541.90) в США составил приблизительно 578 миллионов долларов США, что подчеркивает сохраняющуюся зависимость страны от глобальных цепочек поставок полупроводников для производства и сборки. Растущие инвестиции в передовое производство электроники, инфраструктуру искусственного интеллекта и системы связи следующего поколения увеличивают потребности в закупках полупроводниковых компонентов и способствуют расширению дистрибьюторских сетей, которые обеспечивают управление запасами, техническую поддержку и услуги по управлению цепочками поставок для производителей.
Растущие инвестиции в телекоммуникации, экологически чистые технологии, аэрокосмическую отрасль, промышленную автоматизацию и передовые производственные технологии формируют рынок дистрибуции электронных компонентов в Канаде . Дистрибьюторы укрепляют региональные сети поставок, чтобы удовлетворить спрос на полупроводники, разъемы, датчики и устройства управления питанием, используемые в этих секторах. Ключевым индикатором активности рынка является расширение торговли электроникой в Канаде. Согласно данным правительства Канады за июнь 2026 года, импорт электронного и электротехнического оборудования увеличился на 6% в 2025 году, что отражает устойчивый производственный спрос, зависящий от стабильных поставок электронных компонентов. Поскольку производители продолжают модернизировать свои операции и внедрять передовые цифровые технологии, дистрибьюторы все чаще предоставляют услуги по управлению запасами, технической поддержке и поиску поставщиков для обеспечения непрерывности производства.
Анализ европейского рынка
Электрификация автомобильной промышленности, промышленная автоматизация и интеграция возобновляемых источников энергии, с сильным акцентом на соблюдение нормативных требований и устойчивое развитие, являются движущими силами рынка дистрибуции электронных компонентов в Европе. Дистрибьюторы сталкиваются со строгими требованиями RoHS, REACH и отслеживания углеродного следа, что стимулирует инвестиции в сертифицированные цепочки поставок и модели экономики замкнутого цикла. В регионе балансируется внутреннее производство с импортом из Азии, в то время как оборонный и аэрокосмический секторы требуют высоконадежных компонентов военного стандарта. Тенденции к переносу производства в соседние страны ускоряются, поскольку производители оригинального оборудования снижают зависимость от удаленных поставщиков, отдавая предпочтение логистическим центрам Восточной Европы. Нехватка рабочей силы и высокие затраты на энергию создают проблемы для рентабельности, однако услуги с добавленной стоимостью, поддержка проектирования, финансирование запасов и управление устареванием остаются ключевыми конкурентными преимуществами. В целом, Европа отдает приоритет устойчивости, зеленому переходу и локализованным поставкам, а не чистой экономической эффективности.
Сильные позиции в области инноваций в электронике, промышленной автоматизации и передовых производственных технологиях стимулируют рынок дистрибуции электронных компонентов в Германии . Спрос на полупроводники, датчики, разъемы и встраиваемые компоненты поддерживается постоянным развитием продукции и инвестициями в технологии в различных отраслях. Согласно данным Germany Trade & Invest (GTAI) за 2026 год, на электронную промышленность приходится 23% от общего объема расходов Германии на НИОКР, что подчеркивает роль сектора как ключевого драйвера инноваций. Эта значительная исследовательская деятельность подпитывает спрос на электронные компоненты, используемые в микроэлектронике, системах автоматизации, цифровых технологиях и промышленном оборудовании следующего поколения. Поскольку производители продолжают инвестировать в инновации, дистрибьюторы укрепляют свои возможности по поиску поставщиков и оказывают техническую поддержку для удовлетворения меняющихся требований к компонентам.
Рынок дистрибуции электронных компонентов в Великобритании поддерживается спросом со стороны аэрокосмической, оборонной, телекоммуникационной, промышленной автоматизации и высокотехнологичной электронной промышленности. Дистрибьюторы играют жизненно важную роль в обеспечении доступности полупроводников, разъемов, датчиков и устройств управления питанием, необходимых для производства и системной интеграции. Ключевым показателем активности рынка является рост отечественной электронной промышленности; согласно данным Управления национальной статистики Великобритании (ONS) за декабрь 2024 года, производство компьютерной, электронной и оптической продукции принесло в 2024 году приблизительно 36,8 млрд фунтов стерлингов оборота. Эта сильная промышленная база продолжает стимулировать закупки электронных компонентов и поддерживает расширение услуг дистрибуции по всей Великобритании.
Ключевые игроки рынка дистрибуции электронных компонентов:
- Arrow Electronics (США)
- A2 Global Electronics + Solutions (США)
- Murata Manufacturing Co., Ltd. (Япония)
- Корпорация TDK (Япония)
- Infineon Technologies AG (Германия)
- NXP Semiconductors NV (Нидерланды)
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Компания Arrow Electronics, Inc. выступает связующим звеном между производителями компонентов и системными интеграторами, работая на рынке дистрибуции электронных компонентов и поставляя полупроводники, пассивные компоненты и беспроводные модули. Ее дистрибьюторская сеть обеспечивает эффективное управление цепочкой поставок, техническую поддержку в проектировании и оптимизацию запасов для различных промышленных и бытовых электронных приложений.
- Компания A2 Global Electronics + Solutions специализируется на управлении жизненным циклом и поиске устаревших и труднодоступных компонентов, играя ключевую роль на рынке дистрибуции электронных компонентов для обеспечения долгосрочной устойчивости продукции. В число их услуг входят прогнозирование окончания срока службы, рекомендации по альтернативным компонентам и обеспечение непрерывности поставок для зрелых электронных систем.
- Компания Murata Manufacturing Co., Ltd. поставляет миниатюрные конденсаторы, индукторы, фильтры электромагнитных помех и радиочастотные модули, широко распространяемые на рынке дистрибуции электронных компонентов, что позволяет создавать компактные высокочастотные схемные решения. Их компоненты обеспечивают стабильную подачу питания, целостность сигнала и подавление шума в беспроводных системах связи и автомобильной электронике.
- Компания TDK Corporation предлагает магнитные компоненты, датчики давления, пьезоэлектрические элементы и суперконденсаторы, занимая стратегически выгодное положение на рынке дистрибуции электронных компонентов для повышения эффективности резервного питания и обработки сигналов. Их решения, реализуемые через дистрибьюторов, обеспечивают надежную работу силовой электроники, промышленной автоматизации и высоконадежных печатных плат.
- Компания Infineon Technologies AG поставляет маломощные микроконтроллеры, силовые полупроводники, микросхемы безопасности и GaN-устройства, доступные через рынок дистрибуции электронных компонентов, что позволяет создавать энергоэффективные и безопасные электронные устройства. Их компоненты обеспечивают управление тепловыми процессами, повышение эффективности переключения и защиту данных в автомобильной, промышленной и бытовой электронике.
Ниже приведён список ключевых игроков, работающих на мировом рынке дистрибуции электронных компонентов:
Производственный рынок электронных компонентов сильно фрагментирован и отличается высокой конкуренцией, в нем доминируют как крупные производители широкого ассортимента, так и специализированные нишевые игроки. Для сектора характерны постоянные инновации в области миниатюризации, энергоэффективности и управления тепловыми процессами. Азиатские производители, особенно из Японии, Тайваня и Китая, оказывают значительное влияние на сегменты пассивных компонентов и полупроводников. Ключевые отличительные черты включают технологическое превосходство в высокочастотных приложениях, надежность автомобильного класса и устойчивость цепочки поставок. Хотя несколько транснациональных корпораций лидируют по общей доле рынка, множество специализированных производителей эффективно конкурируют, фокусируясь на конкретных компонентах или обслуживая уникальные конечные рыночные сегменты, такие как аэрокосмическая отрасль, медицина и промышленная автоматизация.
Обзор корпоративного рынка:
Последние события
- В июле 2025 года компания Arrow Electronics, глобальный поставщик технологических решений, объявила о запуске своего нового Центра инженерных решений (ESC) в Бангалоре, Индия. Это расширение подтверждает стремление Arrow сделать критически важные технологии, такие как AIoT, граничные вычисления, интеллектуальные датчики, более доступными, одновременно укрепляя инженерные возможности отечественных производителей технологий.
- В октябре 2024 года компания A2 Global Electronics + Solutions объявила о запуске услуги по реболлингу BGA. Эта услуга теперь доступна на современных предприятиях A2 Global в США, Нидерландах и Сингапуре, предлагая быстрые сроки выполнения и всестороннюю поддержку компонентов для отраслей, требующих высоконадежных решений.
- Report ID: 8235
- Published Date: Nov 13, 2025
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2026-2035



Авторские права © 2026 Research Nester. Все права защищены.
