Обзор рынка авиационных топливных систем:
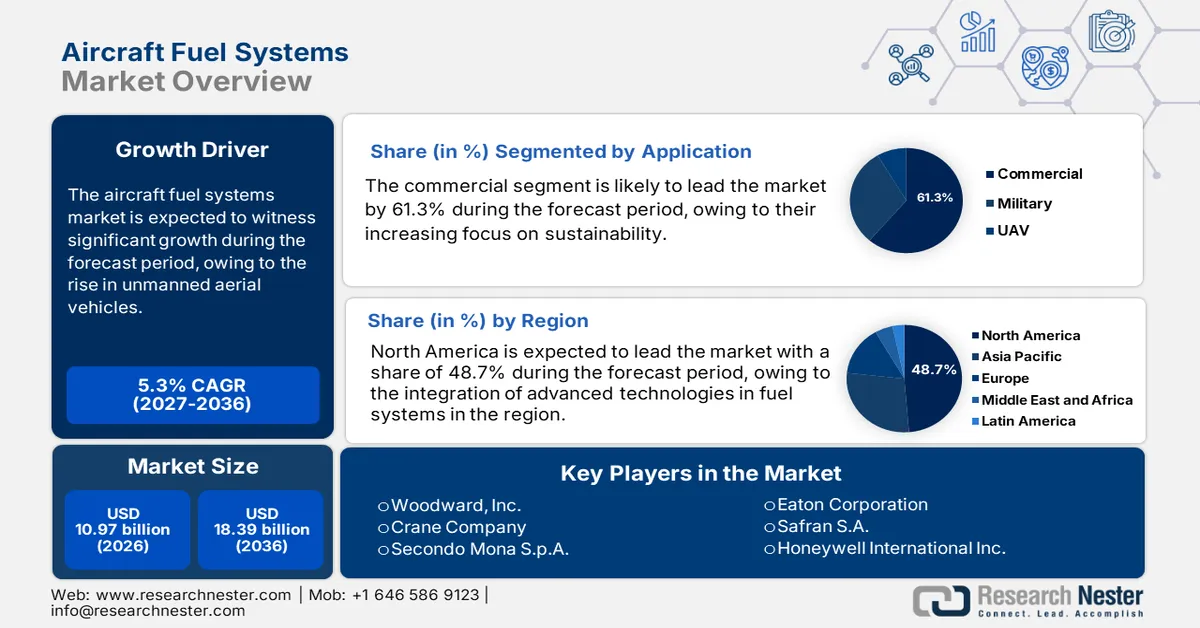
Объем рынка систем заправки авиационного топлива в 2026 году оценивался в 10,97 млрд долларов США и, согласно прогнозам, достигнет 18,39 млрд долларов США к концу 2036 года, демонстрируя среднегодовой темп роста около 5,3% в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли систем заправки авиационного топлива оценивался в 11,55 млрд долларов США.
Постоянно растущая угроза во всем мире привела к увеличению оборонных бюджетов, что, в свою очередь, вызвало резкий рост закупок и модернизации военной авиации. Современные военные операции требуют самолетов с увеличенной дальностью полета и продолжительностью пребывания в воздухе, что обуславливает необходимость в передовых системах управления топливом. Оборонные организации получают контракты от ВВС на внедрение передовых разработок в военную авиацию. Например, в ноябре 2024 года ВВС США заключили с компанией Boeing контракт на сумму 2,38 миллиарда долларов США на производство 15 дополнительных самолетов-заправщиков KC-46A Pegasus благодаря их значительным возможностям по дозаправке в воздухе.
Технологические инновации, включая интеграцию сложных систем измерения уровня топлива, позволяют осуществлять мониторинг топлива в режиме реального времени и оптимизировать управление им. Оборонные подрядчики сотрудничают с военными ведомствами в разработке передовых систем измерения уровня топлива. Например, в марте 2023 года компания Airbus Defense and Space совместно со своей дочерней компанией Airbus UpNext осуществила автономное наведение и управление дроном на борту многоцелевого самолета-заправщика A310.
Ключ Системы заправки самолетов топливом Сводка рыночной аналитики:
Основные региональные показатели:
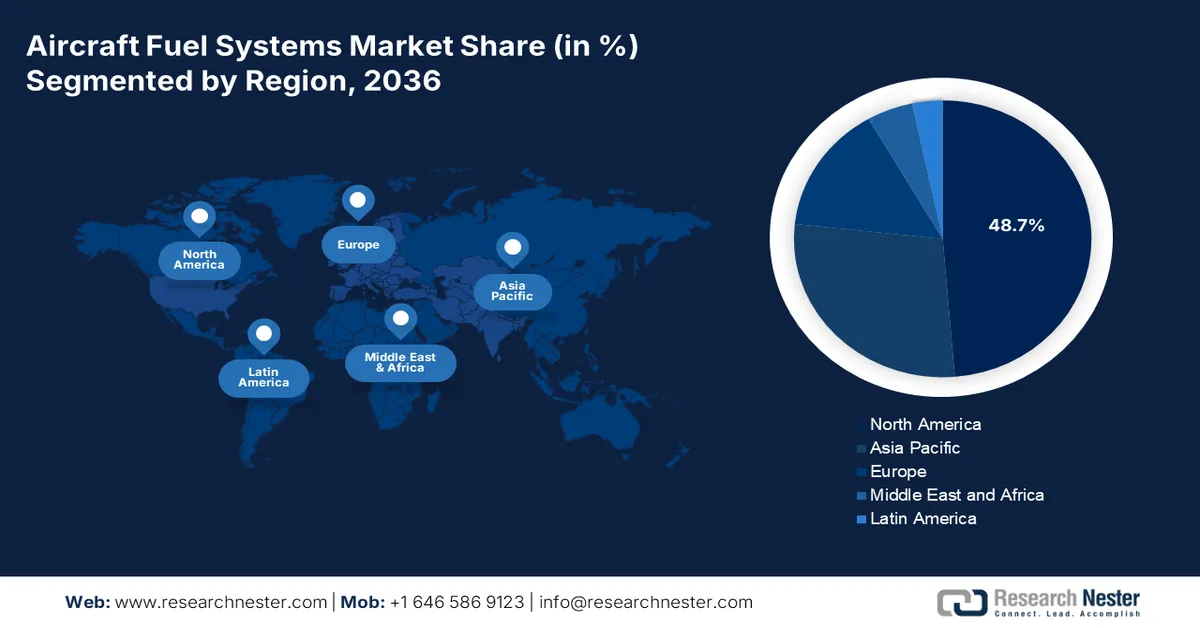
- Северная Америка доминирует на рынке авиационных топливных систем с долей 48,7%, чему способствует интеграция передовых технологий в авиационные топливные системы, обеспечивающая устойчивый рост до 2027-2036 годов.
Анализ сегмента:
- Прогнозируется, что к 2036 году коммерческий сегмент займет 61,3% рынка, чему будет способствовать растущее внимание к устойчивому развитию и сотрудничество в области альтернативных видов топлива.
- Прогнозируется, что сегмент реактивных авиационных двигателей будет демонстрировать устойчивый рост с 2027 по 2036 год, обусловленный разработкой новых реактивных двигателей для повышения эффективности и дальности полета.
Основные тенденции роста:
- Рост числа беспилотных летательных аппаратов (БПЛА)
- Увеличение объемов модернизации и технического обслуживания самолетов
Основные проблемы:
- Сбои в цепочке поставок и нехватка материалов
- Колебания цен на топливо
Ключевые игроки:Crane Company, Secondo Mona S.p.A., Eaton Corporation и Safran S.A.
Глобальный Системы заправки самолетов топливом Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:10,97 млрд долларов США
- Размер рынка в 2027 году:11,55 млрд долларов США
- Прогнозируемый размер рынка:18,39 млрд долларов США к 2036 году
- Прогноз роста:5,3% среднегодовой темп роста (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Северная Америка (доля 48,7 % к 2036 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: США, Германия, Великобритания, Франция, Япония.
- Развивающиеся страны: Китай, Индия, Япония, Южная Корея, Сингапур.
Last updated on : 31 August, 2026
Факторы роста и проблемы рынка авиационных топливных систем:
Факторы роста
Рост популярности беспилотных летательных аппаратов (БПЛА): Применение БПЛА в операциях наблюдения, коммерческой доставке и ликвидации последствий стихийных бедствий приводит к значительной потребности в легких топливных системах для повышения выносливости и дальности полета. Традиционные БПЛА, использующие батарейное питание, имеют короткое время взлета и сниженную операционную мощность, что стимулирует поиск альтернативных источников энергии. Появление водородных топливных элементов помогает увеличить продолжительность полета и уменьшить экологический ущерб. Различные компании внедряют передовые решения в области водородного топлива для работы с тяжелыми полезными нагрузками. Например, в сентябре 2023 года компания Honeywell объединила усилия с Национальной лабораторией возобновляемой энергии Министерства энергетики США (NREL) для разработки системы хранения водородного топлива на основе картриджей, которая расширяет возможности БПЛА в работе с тяжелыми полезными нагрузками и на больших расстояниях.
- Рост объемов модернизации и технического обслуживания самолетов: Авиационная отрасль наблюдает значительный рост как в сфере технического обслуживания, так и в сфере модернизации, поскольку операторы обновляют свои старые парки самолетов в соответствии с современными протоколами эффективности и безопасности. Производители топливных систем самолетов сосредоточены на замене устаревших компонентов системы за счет спроса на стандартные топливные баки и насосы, а также датчики на вторичном рынке. Авиакомпании и операторы все чаще инвестируют в эти модернизации для повышения топливной эффективности, снижения эксплуатационных расходов и соблюдения строгих экологических норм.
Проблемы
Сбои в цепочках поставок и нехватка материалов: Рынок полагается на специализированные материалы, включая легкие композиты, высокопрочные сплавы и передовые технологии герметизации, для обеспечения долговечности и эффективности. Однако экономическая нестабильность нарушает цепочки поставок, вызывая нехватку материалов и задержки в производстве. Рост стоимости сырья и транспортных расходов также создает проблемы для производителей, что приводит к увеличению затрат и сроков выполнения заказов.
- Колебания цен на топливо: Колебания цен на авиационное топливо влияют на инвестиции авиакомпаний в модернизацию топливных систем, что сдерживает рост рынка. Кроме того, развитие альтернативных технологий двигательных установок, таких как водородные топливные элементы и электрические самолеты, создает проблемы для долгосрочного спроса на традиционные топливные системы. Регуляторная поддержка и технологические достижения ускоряют переход к более экологичным альтернативам, поскольку авиационный сектор уделяет приоритетное внимание устойчивому развитию, что ограничивает возможности роста для традиционных производителей топливных систем, зависящих от технологий на основе ископаемого топлива.
Размер и прогноз рынка авиационных топливных систем:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
5,3% |
|
Базовый размер рынка (2026 год) |
10,97 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
18,39 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка авиационных топливных систем:
Области применения ( коммерческое, БПЛА, военное )
Ожидается, что к 2036 году коммерческий сегмент займет более 61,3% рынка систем авиационного топлива, что обусловлено растущим вниманием к устойчивому развитию и расширением сотрудничества авиакомпаний и производителей в области альтернативных топливных решений. Например, в феврале 2024 года Airbus объединил стратегические усилия с TotalEnergies для продвижения декарбонизации авиации, обеспечив Airbus более чем половиной его европейских потребностей в экологически чистом авиационном топливе (SAF) и разработав экологически чистые решения для авиационного топлива для следующего поколения самолетов. В рамках этого промышленного партнерства TotalEnergies планирует производить 1,5 миллиона тонн SAF в год в течение следующих десяти лет, чтобы поддержать цель отрасли по достижению углеродной нейтральности к 2050 году.
Увеличение поставок самолетов различными компаниями является еще одним важным фактором, подпитывающим рост сегмента. Например, в марте 2025 года компания JetZero представила свой самолет с интегрированным крылом и фюзеляжем, обещая снижение расхода топлива на 50%. Конструкция, рассчитанная на 200 пассажиров, призвана стать предпочтительным вариантом нового поколения, заменив старые модели самолетов при одновременном уменьшении размеров и расхода топлива.
Двигатель ( турбовинтовой, реактивный, беспилотный летательный аппарат, вертолет )
Ожидается, что сегмент реактивных самолетов на рынке топливных систем будет демонстрировать устойчивый рост, обусловленный разработкой новых реактивных двигателей для повышения эффективности и дальности полета. Современные двигатели требуют значительной точности для повышения производительности системы наряду со снижением выбросов и улучшением топливной экономичности. Развитие технологий топливных систем набирает обороты в связи с необходимостью разработки новых механизмов управления потоком для насосов, гибридных систем мониторинга и усовершенствованных систем измерения расхода. Достижения в разработке перспективных эффективных авиационных двигателей подталкивают производителей к совершенствованию топливных систем.
Наш углубленный анализ мирового рынка включает следующие сегменты:
Приложение |
|
Двигатель |
|
Тип |
|
Компонент |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Региональный анализ рынка авиационных топливных систем:
Рынок Северной Америки
По оценкам, к 2036 году рынок систем заправки самолетов в Северной Америке займет более 48,7% выручки благодаря внедрению передовых технологий в топливные системы. Аэрокосмические компании все чаще инвестируют в цифровые решения для управления топливом в рамках стремления к созданию более эффективных и безопасных систем. Эти прогрессивные системы обеспечивают снижение затрат на топливо и улучшение функциональности самолетов, что стимулирует значительный спрос со стороны военной и коммерческой авиации.
Ожидается, что рынок в США будет быстро расти благодаря усовершенствованиям авиационного парка, направленным на повышение оперативной эффективности и боевой готовности. Процесс модернизации включает замену всех устаревших топливных баков, а также насосов и датчиков для соответствия современным требованиям к производительности и безопасности. Военным самолетам следующего поколения необходимы улучшенные топливные системы для максимальной эффективности использования топлива и увеличения продолжительности полета, поскольку дозаправка в воздухе приобретает все большее значение.
Рынок авиационных топливных систем в Канаде значительно расширяется благодаря инвестициям местных властей в экологически чистые авиационные технологии, направленные на снижение воздействия авиаперевозок на окружающую среду. В ноябре 2024 года правительство объявило о выделении 11,3 млн долларов США через Стратегический инновационный фонд на поддержку научно-исследовательского проекта Pratt & Whitney Canada стоимостью 34,9 млн долларов США по разработке устойчивых аэрокосмических технологий. Эта инициатива направлена на совершенствование технологий тепловых двигателей следующего поколения для повышения эффективности и сокращения выбросов, что напрямую повлияет на спрос на передовые авиационные топливные системы, разработанные с учетом этих инноваций.
Анализ рынка Азиатско-Тихоокеанского региона
Рынок авиационных топливных систем в Азиатско-Тихоокеанском регионе демонстрирует устойчивый рост благодаря растущим потребностям в авиационной технике в коммерческом и военном секторах. Такие страны, как Китай, Индия и Япония, инвестируют в производство отечественной авиационной техники для ускорения прогресса в разработке передовых топливных систем. Страны развивают свои местные производственные мощности, создавая совместные предприятия и осуществляя трансфер технологий, что позволяет производителям повышать производительность и надежность топливных систем.
Авиакомпании уделяют особое внимание энергоэффективным инновациям, чтобы минимизировать как воздействие на окружающую среду, так и расходы в процессе эксплуатации. Компании внедряют современные системы управления топливом и легкие топливные баки в сочетании с передовыми технологиями измерения расхода топлива в новые и существующие авиапарки. В регионе наблюдается растущее внедрение передовых систем заправки самолетов, поскольку производители разрабатывают усовершенствованные технологии оптимизации расхода топлива для авиакомпаний.
Китайский рынок демонстрирует устойчивый рост благодаря сектору коммерческой авиации, который переживает беспрецедентный всплеск внутренних и международных авиаперевозок. В связи с расширением новых аэропортов, увеличением авиапарков и ростом пассажирского спроса производители самолетов уделяют приоритетное внимание топливоэффективным технологиям для снижения эксплуатационных расходов. Авиакомпании все чаще внедряют передовые системы управления топливом для улучшения показателей расхода топлива и сокращения выбросов углекислого газа. Стремление к созданию высокопроизводительных самолетов дальнего радиуса действия для обслуживания международных маршрутов еще больше ускоряет спрос на компоненты топливных систем нового поколения, включая топливные баки большой емкости, оптимизированные топливные насосы и интеллектуальные системы мониторинга топлива.
Рынок авиационных топливных систем в Индии переживает значительный рост благодаря стремлению страны к самообеспечению в оборонной и аэрокосмической отраслях. Страна активно внедряет в производство истребители, вертолеты и транспортные самолеты собственного производства, что требует эффективных решений в области хранения, распределения и управления топливом. Увеличение внутреннего производства топливных систем создает постоянную потребность в надежных системах, стимулируя рост рынка в стране. Кроме того, правительство все больше сосредотачивается на значительных инвестициях в разработку экологически чистого авиационного топлива как стратегии сокращения выбросов углерода и метода соответствия глобальным стандартам устойчивого развития. Например, в июле 2023 года Indian Oil Corporation объединила усилия с Praj Industries для строительства крупномасштабного завода по производству экологически чистого авиационного топлива и продвижения авиационной промышленности к более чистым топливным решениям.
Ключевые игроки рынка авиационных топливных систем:
- Вудворд, Инк.
- Обзор компании
- Бизнес-стратегия
- Основные технологические предложения
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Крановая компания
- Secondo Mona SpA
- Корпорация Итон
- Сафран СА
- Honeywell International Inc.
- Triumph Group, Inc.
- Корпорация Паркер Ханнифин
- Collins Aerospace
- GKN Aerospace Services Limited
Рынок авиационных топливных систем отличается высокой конкуренцией, на нем представлено множество глобальных и международных компаний. Крупные организации, такие как Parker Hannifin, Collins Aerospace, Eaton Corporation и Safran, разрабатывают решения нового поколения для управления топливом, повышающие эффективность и одновременно обеспечивающие соответствие экологическим нормам. Расширение партнерских отношений в авиационной промышленности стимулирует исследования в области топливоэффективных конструкций, легких производственных материалов и разработки новых технологий двигательных установок. Вот некоторые ключевые игроки, работающие на мировом рынке:
Последние события
- В июле 2024 года компания Intelligent Energy представила новую линейку топливных элементов IE-FLIGHT для субрегиональных и региональных самолетов. Технология высокотемпературного отвода тепла позволяет системе работать при высоких температурах, уменьшая размер теплообменника топливного элемента. Новая линейка продукции направлена на ускорение декарбонизации авиации.
- В январе 2023 года компания Honeywell получила первую партию экологически чистого авиационного топлива для поддержки разработки и производственных испытаний вспомогательных силовых установок (ВСУ), а также двигателей на площадке, наряду с испытаниями эксплуатируемых установок на ремонтно-эксплуатационном предприятии компании.
- Report ID: 7427
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)

Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
