Prospettive del mercato dei materiali per l'interfaccia termica:
Il mercato dei materiali per l'interfaccia termica ha superato i 5,5 miliardi di dollari nel 2026 e si prevede che raggiungerà i 18,02 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) di circa il 12,6% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dei materiali per l'interfaccia termica è stimato a 6,19 miliardi di dollari.
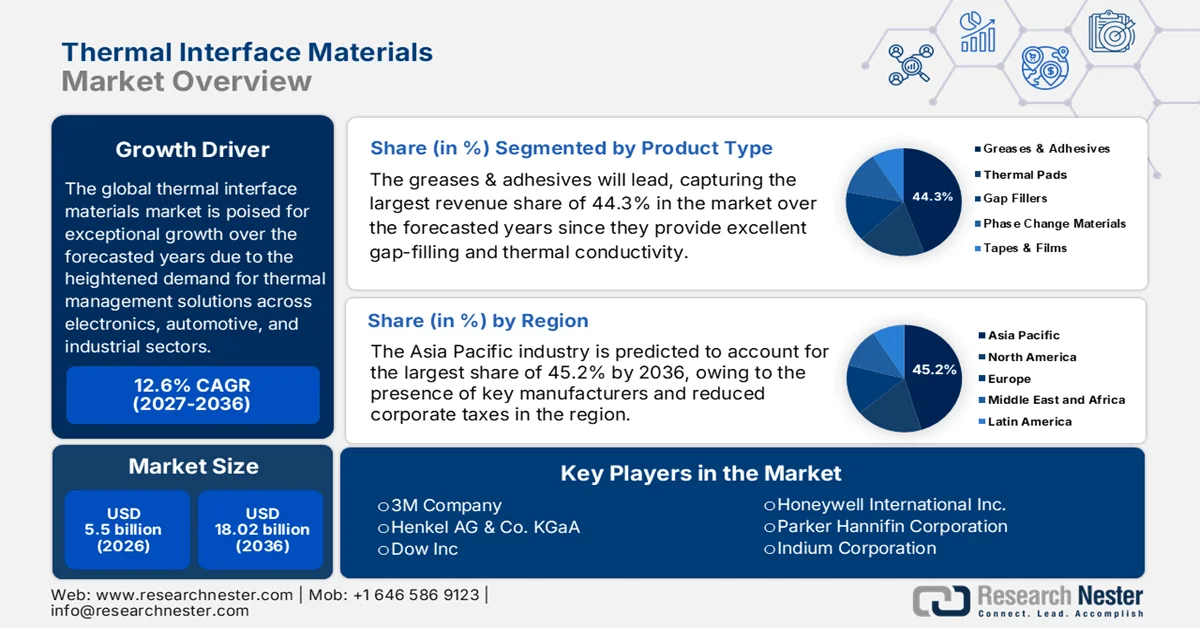
Il mercato globale dei materiali per l'interfaccia termica è destinato a una crescita eccezionale nei prossimi anni, grazie alla crescente domanda di soluzioni per la gestione termica nei settori dell'elettronica, dell'automotive e dell'industria. L'aumento della densità di potenza nel calcolo ad alte prestazioni, negli acceleratori AI, nelle infrastrutture 5G e nei veicoli elettrici sta alimentando la necessità di materiali per l'interfaccia termica che migliorino la dissipazione del calore. Nel gennaio 2025, TDK Ventures ha annunciato il suo investimento in NovoLINC, azienda che sviluppa materiali avanzati per l'interfaccia termica destinati al calcolo AI di nuova generazione. Inoltre, il sistema di materiali proprietario e il design nanomeccanico di NovoLINC offrono una resistenza termica eccezionalmente bassa, supportando il passaggio del settore dal raffreddamento ad aria a quello a liquido per GPU e CPU ad alta densità. La tecnologia è stata sviluppata attraverso il programma COOLERCHIPS di ARPA-E e finanziamenti NSF, con il forte supporto di M Ventures, Foothill Ventures e TDK Ventures per scalare le soluzioni termiche per data center e applicazioni a semiconduttore.
Inoltre, l'innovazione in materiali come leghe metalliche, nanotubi di carbonio, grafene e compositi a cambiamento di fase sta rimodellando le dinamiche competitive nel mercato dei materiali per l'interfaccia termica, consentendo miglioramenti delle prestazioni per la maggior parte delle applicazioni. Nell'ottobre 2024, l'Università del Texas a Austin ha annunciato che i suoi ricercatori hanno sviluppato un nuovo materiale per l'interfaccia termica che combina metallo liquido e nitruro di alluminio per migliorare la dissipazione del calore in dispositivi elettronici ad alta potenza e data center. L'università ha inoltre affermato che il materiale è in grado di dissipare 2.760 watt di calore da un'area di 16 cm², riducendo del 65% l'energia necessaria al raffreddamento e del 5% il consumo energetico complessivo del data center. Questo materiale, sintetizzato per via meccanochimica, colma inoltre il divario tra le prestazioni teoriche e quelle reali dei materiali per l'interfaccia termica, supportando un raffreddamento sostenibile per dispositivi a livello di kilowatt e consentendo densità di elaborazione più elevate. Il team sta ampliando la sintesi e collaborando con partner industriali per integrare la tecnologia in applicazioni pratiche per data center, con un impatto positivo sulla crescita del mercato.
Chiave Materiali per l'interfaccia termica Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
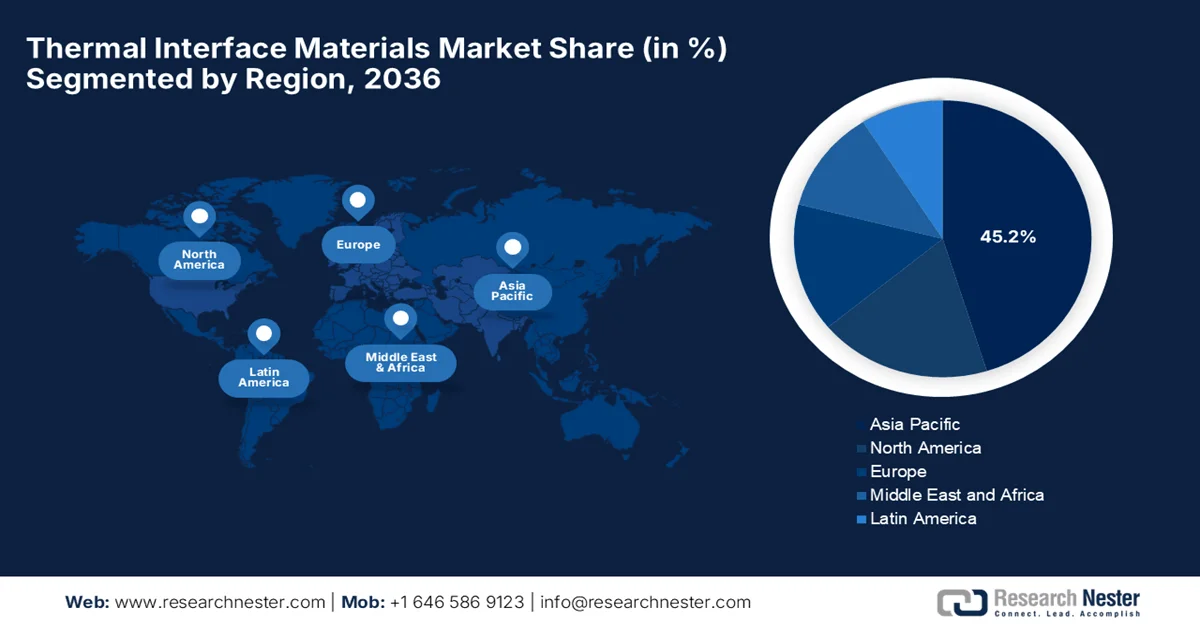
- Si prevede che la regione Asia-Pacifico deterrà una quota del 45,2% nel mercato dei materiali per l'interfaccia termica entro il 2036, grazie alla forte presenza manifatturiera, a strutture fiscali favorevoli e a politiche governative di supporto.
- Si prevede che il Nord America assisterà a una notevole espansione entro il 2036, rafforzata dalla crescente adozione del calcolo ad alte prestazioni, dei data center cloud e della produzione avanzata di semiconduttori.
Approfondimenti sul segmento:
- Si prevede che entro il 2036 i grassi e gli adesivi conquisteranno una quota di mercato del 44,3% nel settore dei materiali per l'interfaccia termica, grazie alla loro superiore capacità di riempimento delle fessure, all'elevata conduttività termica e all'affidabilità in condizioni di cicli termici.
- Entro la fine del 2036, i computer si apprestano a conquistare una quota di mercato considerevole, stimolata dalle crescenti esigenze termiche di PC ad alte prestazioni, carichi di lavoro di intelligenza artificiale, data center hyperscale e configurazioni multi-GPU.
Principali tendenze di crescita:
- Rapida espansione dell'elettronica di consumo
- Crescita del settore automobilistico
Principali sfide:
- Costo elevato dei materiali avanzati per l'interfaccia termica
- Limitazioni prestazionali a densità di potenza estreme
Attori chiave: Henkel AG & Co. KGaA (Germania), Dow Inc. (Stati Uniti), Honeywell International Inc. (Stati Uniti), Parker Hannifin Corporation (Stati Uniti), Indium Corporation (Stati Uniti), Shin-Etsu Chemical Co., Ltd. (Giappone), Momentive Performance Materials Inc. (Stati Uniti), Laird Performance Materials (Regno Unito), Fujipoly America Corporation (Giappone), Wakefield-Vette, Inc. (Stati Uniti), Electrolube (Regno Unito), Zalman Tech Co., Ltd. (Corea del Sud), DuPont de Nemours, Inc. (Stati Uniti).
Globale Materiali per l'interfaccia termica Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:5,5 miliardi di dollari
- Dimensioni del mercato nel 2027:6,19 miliardi di dollari
- Dimensioni del mercato previste:18,02 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 12,6% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico (quota del 45,2% entro il 2036)
- Regione in più rapida crescita: Nord America
- Paesi dominanti: Stati Uniti, Cina, Giappone, Germania, Corea del Sud
- Paesi emergenti: India, Corea del Sud, Vietnam, Messico, Brasile
Last updated on : 31 August, 2026
Mercato dei materiali per l'interfaccia termica: fattori di crescita e sfide
Fattori di crescita
- Rapida espansione dell'elettronica di consumo: questo è il principale fattore trainante per il mercato dei materiali per l'interfaccia termica, poiché la proliferazione di smartphone, tablet, laptop, dispositivi indossabili e altri dispositivi intelligenti aumenta la generazione di calore a causa della presenza di componenti ad alte prestazioni. Nel settembre 2025, Apple ha annunciato il lancio di iPhone 17 Pro e iPhone 17 Pro Max, dotati del potente chip A19 Pro e di una camera di vapore progettata da Apple, integrati in un corpo unibody in alluminio termicamente conduttivo. Inoltre, questo sistema di gestione termica dissipa il calore dai componenti ad alte prestazioni, consentendo così prestazioni ottimali per il gaming, le attività di intelligenza artificiale e le operazioni avanzate della fotocamera. Pertanto, l'evoluzione di tali innovazioni evidenzia la crescente domanda di materiali per l'interfaccia termica e soluzioni di raffreddamento nell'elettronica di consumo, stimolando la crescita del mercato dei materiali per l'interfaccia termica.
- Crescita del settore automobilistico: questo, soprattutto in termini di veicoli elettrici, si basa su componenti elettronici come pacchi batteria, moduli di potenza e sistemi di infotainment, dove un'efficace gestione termica è fondamentale per la sicurezza, le prestazioni e la durata della batteria, stimolando la crescita del mercato dei materiali per l'interfaccia termica. Nel giugno 2024, Marelli ha annunciato di essersi aggiudicata un contratto globale con un'importante casa automobilistica per la fornitura della sua piastra termica per batterie destinata ai futuri veicoli elettrici, per un totale di circa 5 milioni di unità in diversi mercati. La piastra termica per batterie (BTP) presenta un design brevettato a punti e fossette che ottimizza lo scambio termico per stabilizzare la temperatura delle celle della batteria, garantendo efficienza e durata della batteria grazie alla possibilità di un'integrazione compatta all'interno dei veicoli. Sviluppata e testata nei centri di ricerca e sviluppo di Marelli in tutto il mondo, la soluzione è altamente personalizzabile per diversi tipi e geometrie di batteria, supportando veicoli elettrici, ibridi e a combustione interna.
- Calcolo ad alte prestazioni e data center : la crescente diffusione dell'intelligenza artificiale, del cloud computing e dei data center sta generando carichi termici sempre maggiori a causa dei potenti processori e delle GPU, stimolando di fatto l'evoluzione del mercato dei materiali per l'interfaccia termica. In questo contesto, Henkel ha annunciato nell'ottobre 2025 la commercializzazione di Loctite TCF 14001, un materiale per interfaccia termica a base di silicone liquido ad alta conduttività termica (14,5 W/m·K) specificamente progettato per i ricetrasmettitori ottici per data center AI a 800G e 1,6T. L'azienda sottolinea inoltre che questo materiale è in grado di gestire l'aumento della generazione di calore dei chip ad alta densità di potenza, consentendo una gestione termica affidabile e prestazioni superiori dei ricetrasmettitori. Grazie alla bassa volatilità, al minimo degassamento e alla forte adesione, Loctite TCF 14001 supporta la produzione automatizzata garantendo prestazioni termiche costanti in un'ampia gamma di applicazioni, tra cui telecomunicazioni, automotive e automazione industriale.
Sfide
- Costo elevato dei materiali di interfaccia termica avanzati: una delle sfide più persistenti che ha ostacolato la crescita del mercato dei materiali di interfaccia termica è l'alto costo associato ai TIM (Thermal Interface Materials) avanzati. I materiali che incorporano leghe metalliche, grafene, nanotubi di carbonio o siliconi speciali richiedono processi di produzione complessi e materie prime molto costose. Pertanto, ciò può limitare l'adozione, soprattutto nel settore dell'elettronica di consumo, sensibile al costo, e nelle applicazioni industriali di medie dimensioni. Inoltre, le fluttuazioni dei prezzi di indio, gallio e polimeri speciali incidono sui costi di produzione, costringendo i produttori a bilanciare il miglioramento delle prestazioni con l'accessibilità economica, mantenendo prezzi competitivi in un mercato dei materiali di interfaccia termica in rapida espansione.
- Limitazioni prestazionali a densità di potenza estreme: negli ultimi anni, i dispositivi elettronici sono diventati più piccoli e potenti, e la gestione di flussi di calore estremi rappresenta una sfida significativa per i produttori nel mercato dei materiali per l'interfaccia termica. In questo contesto, i grassi, i pad e i materiali a cambiamento di fase convenzionali possono avere difficoltà a mantenere la conduttività termica, la stabilità meccanica e l'affidabilità a lungo termine ad alte temperature e sottoposti a cicli termici ripetuti. Inoltre, per soddisfare le esigenze termiche dei processori AI, dei data center e dell'elettronica di potenza dei veicoli elettrici, è necessaria una validazione continua dei materiali in grado di mantenere le prestazioni anche in condizioni operative estreme.
Dimensioni e previsioni del mercato dei materiali per l'interfaccia termica:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
12,6% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
5,5 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
18,02 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei materiali per l'interfaccia termica:
Analisi del segmento per tipologia di prodotto
I grassi e gli adesivi guideranno il segmento di prodotto, conquistando la quota di fatturato maggiore, pari al 44,3%, nel mercato dei materiali per l'interfaccia termica nei prossimi anni. Offrono un'eccellente capacità di riempimento degli spazi e conduttività termica, caratteristiche essenziali per processori ad alta potenza, GPU e componenti elettronici ad alta densità. Inoltre, le loro elevate prestazioni in condizioni di cicli termici ne favoriscono l'ampia diffusione nell'elettronica di consumo e industriale. Nel maggio 2023, Henkel ha annunciato il lancio di Loctite TLB-9300 APSi, un adesivo termoconduttivo iniettabile, il primo nel suo genere, per sistemi di batterie per veicoli elettrici, che offre sia un legame strutturale che una funzionalità di interfaccia termica tra le celle della batteria e i sistemi di raffreddamento. L'azienda sottolinea che questo adesivo poliuretanico bicomponente garantisce elevata conduttività termica, isolamento elettrico e proprietà autolivellanti, consentendo così batterie per veicoli elettrici più sicure. Henkel ribadisce inoltre l'importanza di una maggiore collaborazione con i produttori di apparecchiature originali (OEM) e di batterie per affrontare le sfide della mobilità elettrica e promuovere le tecnologie per veicoli a zero emissioni.
Analisi del segmento applicativo
Nel segmento applicativo, i computer conquisteranno una quota di fatturato considerevole nel mercato dei materiali per l'interfaccia termica entro la fine del 2036. La crescente domanda di PC, server e GPU ad alte prestazioni genera calore che richiede una gestione termica efficiente, posizionando questo sottotipo come standard di riferimento per la generazione di ricavi in questo settore. Inoltre, l'adozione di carichi di lavoro di intelligenza artificiale e acceleratori di machine learning sta intensificando le sfide termiche, rendendo necessari materiali per l'interfaccia termica avanzati con una resistenza termica estremamente bassa. L'espansione dei data center negli ambienti cloud hyperscale guiderà l'enorme diffusione di soluzioni per l'interfaccia termica tra processori e dissipatori di calore. Inoltre, i PC da gioco di nuova generazione e le workstation con configurazioni multi-GPU si affideranno a paste termiche ad alte prestazioni per mantenere prestazioni costanti. Infine, i PC modulari compatti emergenti e i dispositivi di edge computing stimoleranno la domanda di materiali per l'interfaccia termica che garantiscano prestazioni affidabili in architetture con spazi limitati.
Analisi del segmento per tipologia di materiale
Nel mercato dei materiali per l'interfaccia termica (TIM), i TIM a base di silicone registreranno una crescita significativa in termini di fatturato nel periodo di tempo considerato. La crescita di questo segmento è legata all'elevata conduttività termica e all'affidabilità richieste dall'elettronica di consumo, dai semiconduttori e dai dispositivi di potenza. In questo contesto, KCC Silicone ha annunciato a luglio 2025 la sua partecipazione all'Hyundai MOBIS Tech Day, presentando 18 soluzioni a base di silicone per la gestione termica, la schermatura EMI, la sigillatura e l'innovazione, tra cui materiali per l'interfaccia termica e TIM a cambiamento di fase per moduli a semiconduttore. L'azienda ha inoltre sottolineato che la collaborazione si concentra su tecnologie per la mobilità come la guida autonoma, la mobilità aerea urbana e la robotica, con i TIM considerati fondamentali per un efficiente controllo termico nei moduli elettronici per autoveicoli. KCC punta inoltre ad ampliare lo sviluppo congiunto con Hyundai MOBIS e i principali OEM globali, ponendo l'accento su materiali ecocompatibili a supporto della mobilità futura e delle innovazioni orientate ai criteri ESG (ambientali, sociali e di governance).
La nostra analisi approfondita del mercato dei materiali per l'interfaccia termica comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Tipo di prodotto |
|
Applicazione |
|
Tipo di materiale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei materiali per l'interfaccia termica - Analisi regionale
Analisi di mercato della regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico deterrà la quota maggiore del mercato dei materiali per l'interfaccia termica, pari al 45,2%, entro la fine del 2036. La leadership della regione è efficacemente sostenuta dalla presenza di produttori chiave e da una riduzione delle imposte sulle società. L'aumento del reddito disponibile, unito a politiche governative adeguate, sta inoltre influenzando positivamente la crescita del mercato regionale. Nel settembre 2025, U-MAP Co., Ltd. ha annunciato il lancio di Thermalnite, un riempitivo fibroso brevettato a base di nitruro di alluminio per materiali avanzati per l'interfaccia termica. Thermalnite offre un'elevata conduttività termica (10–14 W/m·K) e una maggiore resistenza meccanica anche a bassi livelli di riempitivo, superando così le problematiche tradizionali dei materiali per l'interfaccia termica, come la fragilità e la resistenza interfacciale. L'azienda offre inoltre un supporto completo allo sviluppo, dai test di fattibilità alla produzione di massa, per applicazioni in veicoli elettrici, dispositivi di potenza e moduli di comunicazione 5G/6G.
La Cina sta consolidando la sua leadership nel panorama regionale del mercato dei materiali per interfacce termiche, grazie alla sua massiccia produzione di elettronica e all'espansione nel settore della produzione di veicoli elettrici. Il Paese sta assistendo a un'enorme esigenza di gestione termica efficace nei processori ad alta densità, nelle GPU e nei moduli di potenza, il che a sua volta incoraggia le aziende nazionali a sviluppare materiali innovativi con una conduttività termica superiore. Indium Corporation ha annunciato che presenterà il Pattern X di nuova generazione, un materiale per interfacce termiche metalliche comprimibili, al TestConX China nel novembre 2025. Il TIM, realizzato in indio puro, offre un eccellente trasferimento termico con una bassa pressione di contatto ed è specificamente progettato per superfici deformate o non planari, risolvendo i problemi comuni dei TIM a base polimerica. Inoltre, questa innovazione è focalizzata su applicazioni di calcolo ad alte prestazioni, elettronica automobilistica e semiconduttori di potenza, evidenziando così la posizione di rilievo di Indium Corporation nelle soluzioni di gestione termica a livello globale.
L'India sta registrando una crescita significativa nel mercato dei materiali per l'interfaccia termica, trainata principalmente dal suo settore elettronico emergente, dall'espansione dell'industria dei veicoli elettrici e dalle iniziative governative a sostegno delle infrastrutture intelligenti e delle energie rinnovabili. Inoltre, i materiali per l'interfaccia termica sono ampiamente utilizzati nel Paese in applicazioni di elettronica di potenza, apparecchiature per le telecomunicazioni e automazione industriale per garantire prestazioni di alto livello. In questo contesto, Kivoro, nell'ottobre 2022, ha annunciato una partnership con Graphite India Limited per la distribuzione in tutto il Paese dei suoi additivi per il trasferimento di calore a base di grafene di nuova generazione, rivolti in particolare all'industria del cartone ondulato. La collaborazione mira principalmente a migliorare le prestazioni termiche, ridurre il consumo energetico e aumentare l'efficienza produttiva negli impianti di produzione indiani. Inoltre, la solida presenza sul mercato interno e la competenza tecnica dell'azienda supportano l'adozione di soluzioni termiche avanzate, promuovendo la sostenibilità e la modernizzazione industriale.
Approfondimenti sul mercato nordamericano
Il Nord America sta registrando una crescita significativa nel mercato dei materiali per l'interfaccia termica (TIM) grazie alla forte adozione del calcolo ad alte prestazioni, dei data center cloud e della produzione avanzata di semiconduttori. Allo stesso tempo, la regione sta assistendo a una crescente attenzione verso i veicoli elettrici, l'elettronica aerospaziale e l'automazione industriale, il che a sua volta alimenta la domanda di soluzioni TIM ad alta efficienza. Nell'agosto 2025, YINCAE ha annunciato il lancio del materiale per l'interfaccia termica a metallo liquido di nuova generazione TM 150LM, specificamente progettato per una maggiore viscosità al fine di garantire una stampabilità superiore e un'affidabilità a lungo termine. L'azienda sottolinea inoltre che, a differenza dei TIM convenzionali, il TM 150LM mantiene un'elevata viscosità sia a temperatura ambiente che a temperature elevate, consentendo una stampa stencil di precisione e riducendo efficacemente problemi comuni come il pump-out e il bleeding. Questa innovazione offre inoltre una conduttività termica adeguata per CPU, GPU e moduli di alimentazione ad alta potenza, garantendo una migliore integrità dell'interfaccia in condizioni termiche estreme.
Negli Stati Uniti, il mercato dei materiali per l'interfaccia termica è in crescita grazie al boom dei data center e delle infrastrutture di intelligenza artificiale, nonché alla diffusione capillare dell'elettronica di consumo. Allo stesso tempo, le iniziative governative che promuovono le energie rinnovabili e la mobilità elettrica hanno stimolato gli investimenti in sistemi di gestione termica efficienti, in particolare nei moduli batteria per veicoli elettrici e nell'elettronica di potenza, accrescendo l'importanza del mercato. Nel settembre 2022, Henkel ha annunciato di aver completato l'acquisizione di Thermexit, la divisione di materiali per la gestione termica di Nanoramic Laboratories, con l'obiettivo primario di rafforzare l'unità di tecnologie adesive. Inoltre, la tecnologia brevettata di nanofiller di Thermexit offre pad per l'interfaccia termica ad alte prestazioni con eccezionale conduttività termica e stabilità, destinati a settori in rapida crescita come il 5G, i semiconduttori e l'elettronica automobilistica.
Il Canada ha acquisito una notevole visibilità nel mercato dei materiali per l'interfaccia termica grazie all'espansione del settore manifatturiero ad alta tecnologia e alla crescente domanda di una gestione termica affidabile negli impianti di produzione di semiconduttori e nell'hardware informatico. Allo stesso tempo, il mercato canadese beneficia di una forte attenzione alla ricerca e sviluppo nel campo dell'elettronica e delle nanotecnologie, che ha favorito l'adozione di soluzioni termiche avanzate. I crescenti investimenti nei data center e nella produzione di veicoli elettrici stanno alimentando la domanda di materiali efficienti per la dissipazione del calore. Inoltre, i produttori canadesi stanno collaborando con aziende tecnologiche globali per innovare e sviluppare prodotti per l'interfaccia termica ad alte prestazioni. Infine, gli incentivi governativi a sostegno delle energie pulite e dell'elettronica sostenibile stanno ulteriormente stimolando la crescita del mercato dei materiali per l'interfaccia termica in Canada.
Approfondimenti sul mercato europeo
Il mercato europeo dei materiali per l'interfaccia termica offre interessanti opportunità sia per gli operatori nazionali che internazionali. L'attenzione all'elettrificazione del settore automobilistico, all'automazione industriale e all'elettronica a basso consumo energetico è il fattore chiave che consolida la posizione di rilievo della regione in questo campo. Inoltre, le aree ad alta intensità di ricerca in Germania, nel Regno Unito e nei paesi nordici sono all'avanguardia nello sviluppo di materiali ad alte prestazioni per batterie per veicoli elettrici, sistemi di energia rinnovabile e applicazioni di calcolo ad alta velocità. Nel settembre 2021, DuPont ha annunciato che il suo materiale per l'interfaccia termica BETATECH era stato scelto da Renault per l'utilizzo negli stabilimenti di produzione di veicoli elettrici di Maubeuge e Douai, al fine di gestire il calore generato dalle batterie ad alta densità energetica durante la ricarica e il funzionamento. L'azienda ha inoltre affermato che il materiale garantisce una conduttività termica costante, un contatto senza interruzioni tra le celle della batteria e le piastre di raffreddamento e supporta un assemblaggio rapido e ripetibile nella produzione di grandi volumi, contribuendo così alla crescita complessiva del mercato.
La Germania è considerata leader nel mercato regionale dei materiali per interfacce termiche, la cui domanda è trainata dalla transizione del settore automobilistico verso la mobilità elettrica e dai macchinari industriali avanzati. I produttori nazionali puntano su soluzioni termiche sostenibili e ad alte prestazioni per soddisfare i rigorosi standard qualitativi sia dell'elettronica di consumo che di quella industriale. In questo contesto, Parker Chomerics ha annunciato nell'ottobre 2024 di aver presentato a Electronica 2024 a Monaco una vasta gamma di materiali per interfacce termiche, tra cui il materiale polimerizzabile THERM-A-FORM CIP 60, il pad termico THERM-A-GAP 80LO e il gel termico dispensabile THERM-GAP GEL 75VT, progettati per applicazioni in ambito automobilistico, di mobilità elettrica, telecomunicazioni ed elettronica industriale. L'azienda ha inoltre affermato che questi materiali affrontano le principali sfide del settore, come la fuoriuscita di olio, l'adesività verticale e l'efficienza di riempimento delle fessure, offrendo conduttività termica sotto stress e vibrazioni, attirando così un maggior numero di aziende a investire in questo campo.
Nel Regno Unito , il mercato dei materiali per l'interfaccia termica è sostenuto dalla crescita dei data center, dell'elettronica per la difesa e dei progetti di infrastrutture intelligenti. Allo stesso tempo, la crescente adozione di dispositivi informatici sta anche stimolando gli investimenti in materiali avanzati per la gestione termica, promuovendo così l'innovazione e la collaborazione tra industria e istituti di ricerca. Parker Chomerics, nel maggio 2025, ha pubblicato il suo catalogo aggiornato di materiali per l'interfaccia termica, che copre l'intera gamma di soluzioni di raffreddamento per l'elettronica, tra cui riempitivi per intercapedini, materiali a cambiamento di fase, nastri termici e paste termiche. Inoltre, il catalogo fornisce informazioni dettagliate sui prodotti, indicazioni applicative e una nuova guida all'erogazione per garantire un utilizzo coerente ed efficace nei dispositivi elettronici nei settori delle telecomunicazioni, IT, automotive, medicale e difesa. Infine, mette in evidenza anche i dissipatori di calore, i pad dielettrici e i materiali di riempimento, aiutando così gli ingegneri a ottimizzare la gestione termica nei moderni assemblaggi elettronici.
Principali attori del mercato dei materiali per l'interfaccia termica:
- 3M Company (USA)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Henkel AG & Co. KGaA (Germania)
- Dow Inc. (USA)
- Honeywell International Inc. (USA)
- Parker Hannifin Corporation (USA)
- Indium Corporation (USA)
- Shin-Etsu Chemical Co., Ltd. (Giappone)
- Momentive Performance Materials Inc. (USA)
- Laird Performance Materials (Regno Unito)
- Fujipoly America Corporation (Giappone)
- Wakefield-Vette, Inc. (USA)
- Electrolube (Regno Unito)
- Zalman Tech Co., Ltd. (Corea del Sud)
- DuPont de Nemours, Inc. (USA)
- 3M Company è un'azienda leader nel mercato dei materiali per l'interfaccia termica, con una profonda esperienza nella scienza dei materiali avanzati e nella produzione su larga scala. L'azienda offre un'ampia gamma di pad termici, riempitivi per intercapedini e adesivi, utilizzati in applicazioni elettroniche, automobilistiche e industriali. Inoltre, 3M si concentra sull'innovazione continua e sulla collaborazione con gli OEM, con l'obiettivo primario di fornire soluzioni personalizzate per la gestione termica di dispositivi ad alte prestazioni.
- Henkel AG & Co. si avvale di marchi rinomati come Bergquist e detiene una solida posizione sul mercato con soluzioni che spaziano dai grassi termici ai riempitivi per intercapedini e ai materiali a cambiamento di fase. Inoltre, l'azienda si concentra su applicazioni per imballaggi avanzati, veicoli elettrici e data center, spinte dalla crescente esigenza di densità di potenza. Investimenti in ricerca e sviluppo, ampliamento del portafoglio prodotti e produzione nazionale sono alcune delle misure implementate da Henkel per mantenere la leadership tecnologica.
- Dow Inc. è uno dei principali attori nello sviluppo del mercato dei materiali di interfaccia termica (TIM), in particolare grazie alle soluzioni a base di silicone, note per la loro affidabilità e flessibilità di progettazione. Allo stesso tempo, l'azienda si concentra sull'innovazione attraverso partnership, come le collaborazioni che coinvolgono materiali potenziati con nanotubi di carbonio, con l'obiettivo primario di affrontare le sfide termiche di prossima generazione. Inoltre, la presenza globale di Dow e l'attenzione alle soluzioni scalabili la posizionano in modo strategico nei mercati dell'elettronica di consumo, della mobilità e dei semiconduttori.
- Shin-Etsu Chemical Co., Ltd. è riconosciuta come fornitore di spicco di materiali di interfaccia termica (TIM) ad elevata purezza a base di silicone e polimeri, al servizio dei settori dell'elettronica, dei semiconduttori e dell'automotive. Il punto di forza dell'azienda risiede nella sua competenza nella chimica dei materiali e nella capacità di fornire TIM ad alte prestazioni e di qualità costante. Inoltre, la strategia dell'azienda privilegia lo sviluppo di materiali avanzati, il supporto ai nodi di semiconduttori all'avanguardia e le partnership a lungo termine con i produttori di tecnologia.
- Indium Corporation, con sede negli Stati Uniti, è un fornitore specializzato di materiali con una forte attenzione ai materiali di interfaccia termica e a base metallica, adatti per il calcolo ad alte prestazioni, l'intelligenza artificiale e l'elettronica di potenza. L'azienda è nota soprattutto per la sua innovazione nei materiali di interfaccia termica a base di indio e gallio; investe costantemente in ricerca e sviluppo e nello sviluppo di materiali brevettati. Inoltre, la stretta collaborazione con i clienti consente a Indium Corporation di soddisfare le esigenze termiche dei sistemi elettronici.
Di seguito è riportato l'elenco di alcuni dei principali operatori attivi nel mercato globale dei materiali per l'interfaccia termica:
Il mercato dei materiali per l'interfaccia termica (TIM) è dominato da una combinazione di grandi aziende specializzate nella scienza dei materiali e fornitori di soluzioni per la gestione termica. I principali attori del settore si contendono il mercato in termini di innovazione, formulazioni ad alta conduttività, espansione della produzione a livello regionale e partnership che rendano le soluzioni TIM adatte a settori come quello automobilistico (veicoli elettrici), dei semiconduttori e dei data center. Nel dicembre 2024, Dow e Carbice hanno annunciato una partnership per la fornitura di materiali avanzati per l'interfaccia termica, in grado di migliorare la dissipazione del calore in applicazioni elettroniche, di mobilità, industriali e dei semiconduttori, combinando l'esperienza di Dow nel settore del silicone con la tecnologia dei nanotubi di carbonio di Carbice. L'azienda sottolinea inoltre che questi TIM migliorano il trasferimento di calore tra i componenti elettronici e i dissipatori, riducendo la resistenza termica, prevenendo il surriscaldamento e garantendo prestazioni ottimali dei dispositivi.
Panorama aziendale del mercato dei materiali per l'interfaccia termica:
Sviluppi recenti
- Nel dicembre 2025, Fujifilm ha presentato i suoi materiali avanzati per l'interfaccia termica nell'ambito di ZEMATES, un portfolio di packaging avanzato progettato per migliorare l'affidabilità e le prestazioni termiche dei package per semiconduttori.
- Nell'ottobre 2025, Trane Technologies, in collaborazione con NVIDIA, ha annunciato il lancio del primo sistema di riferimento per la gestione termica del settore per data center AI su scala gigawatt, che consente un controllo ottimizzato della temperatura, un'efficienza energetica e una scalabilità per l'infrastruttura AI avanzata di NVIDIA.
- Nel settembre 2025, Indium Corporation ha annunciato che i suoi esperti presenteranno tre articoli tecnici sui materiali avanzati per l'interfaccia termica al Simposio Internazionale IMAPS sulla Microelettronica, riguardanti i materiali di interfaccia termica (TIM) a base di saldatura indio-argento e la pasta metallica liquida polimerica. TIM, materiale di interfaccia termica a cambiamento di fase brevettato a base di gallio per il calcolo ad alte prestazioni e la gestione termica dell'intelligenza artificiale.
- Nel marzo 2024, Resonac Holdings Corporation ha annunciato un investimento di 15 miliardi di yen (circa 100 milioni di dollari) per espandere la capacità produttiva di pellicole non conduttive e fogli termoconduttivi utilizzati come materiali di interfaccia termica per chip semiconduttori ad alte prestazioni per l'intelligenza artificiale.
- Report ID: 5183
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
