Prospettive del mercato dei gas per semiconduttori:
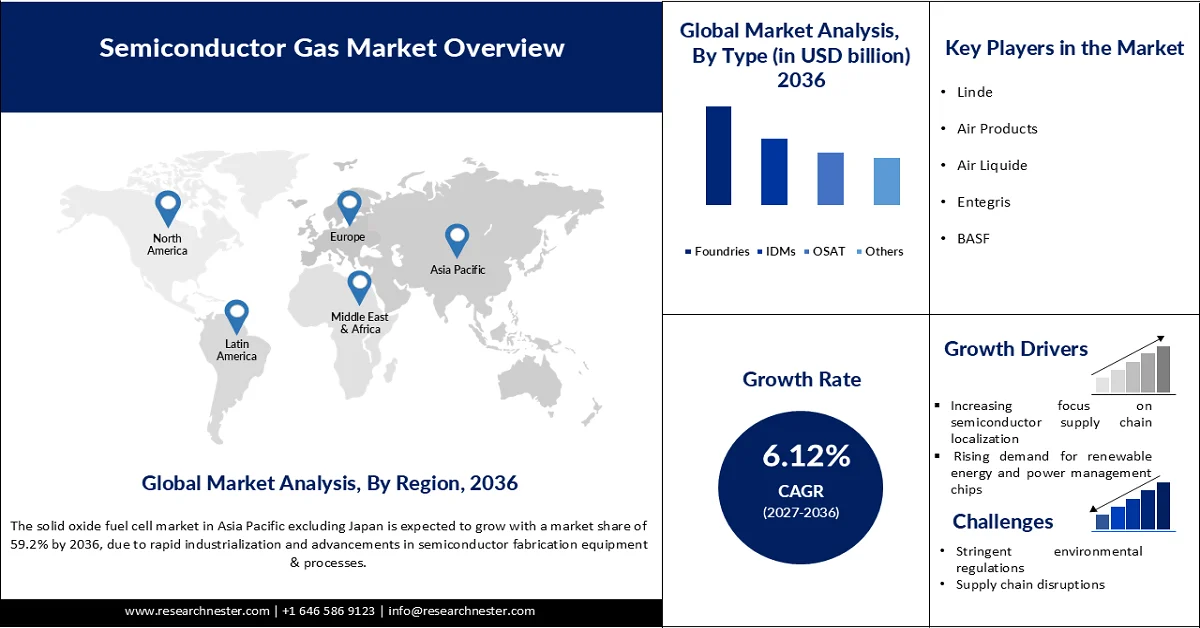
Il mercato dei gas per semiconduttori aveva un valore di 12,48 miliardi di dollari nel 2026 e si prevede che supererà i 23,11 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) superiore al 6,12% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dei gas per semiconduttori è stimato a 13,54 miliardi di dollari.
La rapida crescita della produzione globale di semiconduttori ha incrementato le vendite di gas speciali. La crescente domanda di chip avanzati, che spaziano dall'elettronica di consumo all'automazione industriale, sta alimentando la richiesta di gas per semiconduttori. La Semiconductor Industry Association (SIA) ha reso noto che le vendite globali di semiconduttori hanno raggiunto i 120,6 miliardi di dollari a maggio 2026. Si tratta di un aumento del 9,2% rispetto ad aprile 2026, quando le vendite si attestavano a 110,5 miliardi di dollari, e del 104,1% rispetto al livello di maggio 2025, pari a 59,1 miliardi di dollari.
Inoltre, si prevede che le politiche governative di sostegno e gli ingenti investimenti per potenziare la produzione nazionale di semiconduttori guideranno la crescita complessiva del mercato nei prossimi anni. A livello regionale, le vendite su base annua ad aprile sono aumentate nelle Americhe del 132,2%, nell'Asia Pacifico/Altro del 118,9%, in Cina dell'88,8%, in Europa del 60,7% e in Giappone del 23,8%. Su base mensile, le vendite sono aumentate in Cina del 10,7%, nell'Asia Pacifico/Altro del 9,2%, nelle Americhe dell'8,6%, in Europa del 7,3% e in Giappone del 6,4%.
Chiave Gas semiconduttore Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
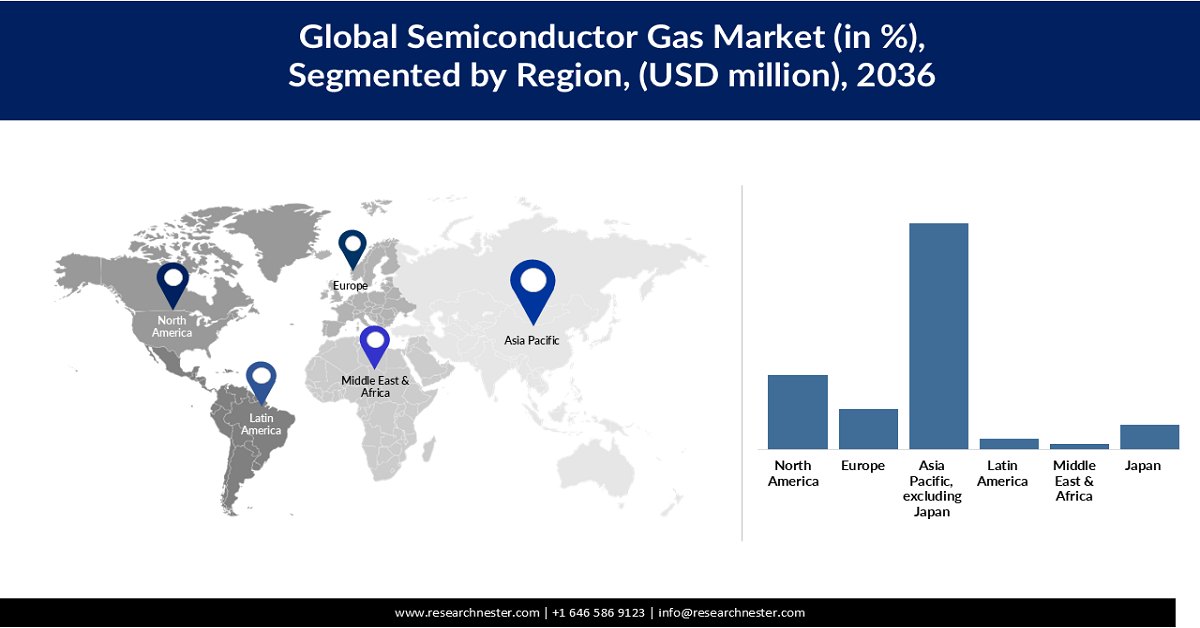
- Si prevede che il mercato dell'Asia-Pacifico escluso il Giappone (APEJ) raggiungerà il 59,2% della quota globale entro il 2036, grazie all'ecosistema di produzione di semiconduttori in espansione nella regione e ai continui investimenti nella capacità di fabbricazione di wafer.
- Si prevede che il mercato giapponese registrerà una crescita significativa fino al 2036, sostenuta dal suo consolidato ecosistema di produzione di semiconduttori, dalle competenze sui materiali avanzati e dai crescenti investimenti nelle tecnologie dei semiconduttori di nuova generazione.
- Si prevede che il mercato statunitense dei gas per semiconduttori crescerà a un CAGR del 6,29% dal 2027 al 2036, principalmente grazie ai consistenti investimenti nella produzione di elettronica avanzata e nell'espansione dei data center.
- Si prevede che il Giappone conquisterà quasi il 6,4% del mercato globale. quota di mercato entro il 2036, grazie ai continui progressi tecnologici e alla crescita dello sviluppo nazionale dei semiconduttori.
Approfondimenti sul segmento:
- Si prevede che il segmento dei processi di deposizione, tra cui la deposizione chimica da fase vapore (CVD), la deposizione a strati atomici (ALD) e l'epitassia, deterrà il 35,9% del mercato giapponese entro il 2036, grazie alla crescente adozione di nodi tecnologici avanzati come 5 nm, 3 nm e la transizione verso i 2 nm.
- Si prevede che il segmento delle fonderie rappresenterà il 48,2% della quota di mercato dei gas per semiconduttori entro il 2036, stimolato dai crescenti investimenti in nuovi impianti di fabbricazione di wafer e dall'espansione della capacità produttiva delle principali fonderie.
Principali tendenze di crescita:
- Espansione del settore dell'elettronica di consumo
- Aumento degli investimenti in data center e infrastrutture cloud
Principali sfide:
- Elevato costo di produzione del gas ad altissima purezza
- Volatilità dei prezzi dell'energia e delle materie prime
Attori chiave: Linde (Regno Unito), Air Products (Stati Uniti), Air Liquide (Francia), Entegris (Stati Uniti), Merck KGaA (precedentemente Versum Materials) (Germania), BASF (Germania), Solvay (Belgio), Taiyo Nippon Sanso (Giappone), Resonac Corporation (precedentemente Showa Denko) (Giappone), Mitsui Chemicals (Giappone), Air Water Inc. (Giappone), Chinese Specialty Gas (Cina), Yingde Gases (Cina), SK Materials (Corea del Sud), SABIC Industrial Gas Division (Arabia Saudita).
Globale Gas semiconduttore Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026: 12,48 miliardi di dollari USA
- Dimensioni del mercato nel 2027: 13,54 miliardi di dollari USA
- Dimensioni del mercato previste: 23,11 miliardi di dollari USA entro il 2036
- Previsioni di crescita: CAGR del 6,12% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico escluso il Giappone (quota del 59,2% entro il 2036)
- Regione in più rapida crescita: Giappone
- Paesi dominanti: Cina, Stati Uniti, Germania, Giappone, India
- Paesi emergenti: Vietnam, Indonesia, Thailandia, Brasile, Messico
Last updated on : 13 July, 2026
Mercato dei gas per semiconduttori: fattori di crescita e sfide
Fattori di crescita
- Espansione del settore dell'elettronica di consumo: si prevede che i continui progressi nel settore dell'elettronica di consumo stimoleranno le vendite di gas per semiconduttori. La dipendenza dei dispositivi elettronici da componenti semiconduttori avanzati per prestazioni migliorate contribuisce anche all'aumento del commercio di gas speciali. Nel 2024, l'Osservatorio della Complessità Economica (OEC) ha rivelato che il commercio mondiale di componenti per circuiti integrati elettronici ha raggiunto i 20,3 miliardi di dollari. La Cina è stata guidata come maggiore esportatore con 3,37 miliardi di dollari, seguita da Taipei Cinese e dagli Stati Uniti. I maggiori importatori sono stati la Malesia con 4,7 miliardi di dollari e la Thailandia con 3,02 miliardi di dollari, tra gli altri.
Nello stesso anno, il commercio globale di componenti per dispositivi a semiconduttore e prodotti simili ha raggiunto i 5,33 miliardi di dollari. Pertanto, la crescente diffusione di smartphone, computer, laptop e altro ancora è destinata a trainare il commercio di gas per semiconduttori. - Aumento degli investimenti in data center e infrastrutture cloud: si prevede che la rapida espansione dei data center e delle infrastrutture di cloud computing alimenterà le vendite di gas per semiconduttori. La crescente adozione di tecnologie avanzate come l'intelligenza artificiale e l'apprendimento automatico stimola direttamente la necessità di componenti specializzati e, di conseguenza, di gas per semiconduttori. Ad esempio, Equinix, una delle aziende leader nel settore di internet e dei data center, sta espandendo attivamente la propria rete di data center in tutto il mondo.
Attualmente l'azienda gestisce 281 data center in tutto il mondo e prevede di aprire diverse nuove strutture nel 2026 e nel 2027 in mercati chiave come Spagna, Nigeria, Francia, Turchia, Brasile, Stati Uniti, Giappone, Singapore e Regno Unito. Queste espansioni sono incentrate sulla creazione di siti predisposti per l'intelligenza artificiale, con una forte enfasi sulla sostenibilità, puntando al 100% di energia rinnovabile entro il 2030. Ciò avrà un forte impatto sulle vendite di gas per semiconduttori. - Aumento della domanda da parte dell'elettronica automobilistica: l'elettrificazione e la modernizzazione dei veicoli dovrebbero dare impulso alle vendite di gas per semiconduttori. I veicoli moderni contengono un numero significativamente maggiore di dispositivi a semiconduttore rispetto alle automobili tradizionali, il che contribuisce direttamente all'aumento del commercio di gas specializzati. L'Agenzia Internazionale dell'Energia (IEA) ha rivelato che le vendite globali di auto elettriche sono aumentate del 20% nel 2025, superando i 20 milioni di unità, e che i veicoli elettrici rappresentavano un quarto delle nuove auto vendute. La continua crescita del commercio di veicoli elettrici è destinata a raddoppiare i ricavi dei produttori di gas per semiconduttori nei prossimi anni.
Sfide
- Costo elevato della produzione di gas ad altissima purezza: la produzione di gas per semiconduttori ad altissima purezza (UHP) richiede infrastrutture altamente avanzate e materiali specializzati. Ciò incide direttamente sui costi finali delle soluzioni a base di gas per semiconduttori. Molte piccole imprese rinunciano a investire in queste tecnologie a causa di vincoli di bilancio. La localizzazione della catena di approvvigionamento e la produzione di massa dovrebbero aiutare i principali attori a superare questa difficoltà.
- Volatilità dei prezzi dell'energia e delle materie prime: l'industria dei gas per semiconduttori dipende fortemente dalla disponibilità continua di materie prime critiche. Le interruzioni nell'approvvigionamento di materie prime ostacolano significativamente la produzione di gas per semiconduttori. Si prevede che accordi di fornitura a lungo termine e investimenti in tecnologie di riciclo del gas aiuteranno le aziende leader a superare questa sfida.
Dimensioni e previsioni del mercato dei gas per semiconduttori:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
6,12% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
12,48 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
23,11 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei gas per semiconduttori:
Analisi del segmento tipo
Si prevede che il segmento dei processi di deposizione, tra cui la deposizione chimica da fase vapore (CVD), la deposizione a strati atomici (ALD) e l'epitassia, conquisterà il 35,9% del mercato giapponese entro il 2036. La crescente adozione di nodi tecnologici avanzati, tra cui 5 nm, 3 nm e la transizione verso i 2 nm, sta inoltre aumentando il numero di fasi di deposizione richieste durante la fabbricazione dei wafer. Nel luglio 2025, Rapidus ha annunciato di aver testato con successo i suoi transistor gate-all-around per chip avanzati a 2 nm. L'azienda ha inoltre comunicato che la sua linea pilota presso la fonderia IIM-1 di Hokkaido è già operativa.
Analisi del segmento di utenti finali
Si stima che entro il 2036 il segmento delle fonderie rappresenterà il 48,2% della quota di mercato dei gas per semiconduttori. Le fonderie servono un'ampia base di clienti nei settori dell'elettronica di consumo, dell'automotive, delle telecomunicazioni, dell'automazione industriale, della sanità e dei data center. I crescenti investimenti in nuovi impianti di fabbricazione di wafer e nell'espansione della capacità produttiva da parte delle principali fonderie stanno rafforzando la domanda a lungo termine di gas per semiconduttori. Le operazioni di produzione su larga scala e i programmi di produzione continua rendono le fonderie i maggiori consumatori di gas per semiconduttori.
Analisi del segmento applicativo
Si prevede che il segmento dei circuiti integrati logici deterrà il 37% della quota di mercato globale per tutto il periodo di previsione. L'ampio utilizzo di circuiti integrati logici in ogni dispositivo elettronico stimola il consumo di gas speciali. La crescente domanda di tecnologie digitali ha inoltre incrementato in modo sostanziale la produzione globale di chip logici avanzati. SIA rivela che nel 2024 le vendite globali di prodotti logici hanno raggiunto i 215,8 miliardi di dollari, posizionandosi al primo posto per fatturato. Pertanto, la trasformazione digitale in tutti i settori è destinata ad aumentare l'adozione di circuiti integrati logici e, di conseguenza, il consumo di gas per semiconduttori.
La nostra analisi approfondita del gas semiconduttore comprende i seguenti segmenti:
Segmenti | Sottosegmenti |
Tipo di gas |
|
Funzioni di processo |
|
Fasi di produzione dei semiconduttori |
|
Applicazione |
|
Livello di purezza |
|
Utente finale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei gas per semiconduttori - Analisi regionale
Analisi di mercato della regione Asia-Pacifico, escluso il Giappone.
Si prevede che la regione Asia-Pacifico, escluso il Giappone (APEJ), deterrà il 59,2% della quota di mercato globale dei gas per semiconduttori entro il 2036. La crescita del mercato è sostenuta dall'ampio ecosistema di produzione di semiconduttori della regione e dai continui investimenti nella capacità di fabbricazione di wafer. Cina, Corea del Sud, Taiwan e India sono alcuni dei principali mercati per i produttori di gas per semiconduttori. Questi mercati stanno rafforzando le proprie catene del valore dei semiconduttori attraverso incentivi governativi, investimenti diretti esteri e progetti di espansione della capacità produttiva. Di conseguenza, l'aumento della produzione di chip sta incrementando la domanda di gas speciali e di gas sfusi ad elevata purezza.
Si prevede che il mercato cinese dei gas per semiconduttori raggiungerà un valore di 5.482,14 miliardi di dollari nel 2036. L'espansione della produzione nazionale di semiconduttori e il rafforzamento della resilienza della catena di approvvigionamento sono destinati a incrementare le vendite di gas speciali. SIA stima che quasi il 75% della capacità produttiva mondiale di semiconduttori sia concentrata in Cina e nell'Asia orientale. Il Paese ha aumentato significativamente gli investimenti negli impianti di fabbricazione di wafer, il che sta ulteriormente stimolando il consumo di gas speciali.
Si stima che il mercato sudcoreano crescerà a un tasso annuo composto (CAGR) del 6,24% dal 2027 al 2036. La leadership del Paese nella produzione di semiconduttori di memoria e le sue crescenti capacità nella produzione di chip logici avanzati stanno trainando il consumo di gas speciali. Secondo Invest Korea, il Paese possiede la terza base produttiva di semiconduttori al mondo, dopo Cina e Taiwan, rappresentando circa il 17,9% della capacità produttiva globale di semiconduttori. Inoltre, le politiche governative di sostegno e gli investimenti stanno supportando la crescita del mercato sudcoreano.
Analisi del mercato dei gas per semiconduttori in Giappone
Il mercato giapponese dei gas per semiconduttori dovrebbe raggiungere un valore di 935,25 milioni di dollari nel 2027. La crescita del mercato dovrebbe essere sostenuta dal consolidato ecosistema di produzione di semiconduttori e dalla competenza nei materiali avanzati. Anche l'espansione della produzione di prodotti chimici speciali contribuisce alla crescita del mercato. I crescenti investimenti nelle tecnologie dei semiconduttori di nuova generazione stanno ulteriormente stimolando il consumo di gas speciali.
Il consolidato settore dell'elettronica di consumo del Paese sta trainando il consumo di gas per semiconduttori. La Japan Electronics and Information Technology Industry Association (JEITA) ha rivelato che nel 2025 la produzione nazionale di elettronica ha raggiunto un valore di quasi 11.700 miliardi di yen. Si prevede che gli investimenti strategici pubblico-privati nella produzione di semiconduttori alimenteranno il commercio di gas speciali.
Dimensioni e previsioni del mercato giapponese dei gas per semiconduttori.
Attributo del report | Dettagli |
Dimensioni e volume del mercato nell'anno di riferimento (2026) | 868,54 milioni di dollari USA; 65.341,26 mila kg |
Previsioni sulle dimensioni e sul volume del mercato per l'anno 2036 | 1.484,18 milioni di dollari USA; 100.023,19 mila kg |
CAGR (2027-2036) | 5,27% |
Approfondimenti sul mercato nordamericano
Si stima che entro il 2036 il Nord America deterrà il 19,5% della quota di mercato globale. La crescita del mercato è sostenuta da crescenti investimenti nella produzione nazionale di semiconduttori e nella ricerca avanzata. Anche le strategie di localizzazione della catena di approvvigionamento stanno incentivando il commercio di gas speciali. La continua innovazione nella progettazione e produzione di chip, supportata da investimenti pubblico-privati, è destinata ad alimentare il consumo di gas per semiconduttori.
Il mercato statunitense dei gas per semiconduttori dovrebbe raggiungere i 3.792,61 milioni di dollari entro la fine del periodo di previsione. La crescente espansione della produzione nazionale di semiconduttori dovrebbe trainare il consumo di gas speciali. Le iniziative federali volte a rafforzare l'ecosistema nazionale dei semiconduttori hanno incentivato il commercio di gas speciali. SIA rivela che il settore dei semiconduttori statunitense si è espanso tra il 2022 e il 2025, con investimenti annunciati per oltre mezzo trilione di dollari in più di 100 progetti relativi ai chip in 28 stati.
Si stima che il mercato canadese dei gas per semiconduttori raggiungerà un valore di 406,68 milioni di dollari USA nel 2026. I crescenti investimenti nella ricerca sui semiconduttori stanno trainando le vendite di questi gas. Nell'aprile 2024, il governo ha annunciato un nuovo investimento federale di quasi 42,26 milioni di dollari USA (59,9 milioni di dollari canadesi) a sostegno dei progetti di IBM Canada e C2MI. Il finanziamento mira a incrementare la produzione di semiconduttori e a sostenere la crescita economica. La crescente attenzione del Paese verso i veicoli elettrici e i sistemi di energia rinnovabile sta ulteriormente alimentando il consumo di gas per semiconduttori.
Approfondimenti sul mercato europeo
Si prevede che l'Europa rappresenterà il 10,4% della quota di mercato globale entro il 2036. Gli sforzi strategici della regione per rafforzare le capacità di produzione di semiconduttori e migliorare la resilienza della catena di approvvigionamento stanno trainando le vendite di gas speciali. I crescenti investimenti in nuovi impianti di produzione e centri di ricerca stanno stimolando il consumo di gas per semiconduttori.
Si stima che il mercato del Regno Unito raggiungerà i 659,77 milioni di dollari entro il 2036. I crescenti investimenti nell'intelligenza artificiale e nelle telecomunicazioni stanno spingendo la domanda di gas per semiconduttori. Anche l'aumento dell'adozione di veicoli elettrici e dell'automazione industriale sta alimentando il consumo di gas per semiconduttori. Pertanto, con la crescita degli investimenti nell'elettronica avanzata e nell'innovazione dei semiconduttori, le vendite di gas speciali sono destinate a crescere esponenzialmente.
Si prevede che il mercato tedesco dei gas per semiconduttori crescerà a un tasso annuo composto (CAGR) del 6,43% dal 2027 al 2036. La solida base produttiva tedesca nel settore dei semiconduttori sta sostenendo il commercio di gas speciali. Anche gli investimenti pubblico-privati volti ad ampliare la produzione nazionale di semiconduttori contribuiscono alla crescita complessiva del mercato. Nel giugno 2026, HUHUTECH International Group ha annunciato ulteriori dettagli relativi a un importante contratto europeo nel settore dei semiconduttori.
La sua filiale tedesca si è aggiudicata sette ordini di acquisto per un totale di circa 13,9 milioni di euro (circa 15 milioni di dollari) da un importante operatore nel settore della fabbricazione di wafer di tecnologia avanzata. Il progetto supporta la catena di fornitura globale dell'intelligenza artificiale e del calcolo ad alte prestazioni. L'azienda ha già ricevuto acconti iniziali per circa 743 mila dollari (635.000 euro), con il riconoscimento dei ricavi previsto a partire dall'anno fiscale 2026. Questo contratto rafforza la posizione di HUHUTECH nel mercato internazionale delle infrastrutture per semiconduttori e, di conseguenza, incrementa il consumo di gas speciali.
Principali attori del mercato dei gas per semiconduttori:
- Linde (Regno Unito)
- Air Products (USA)
- Air Liquide (Francia)
- Entegris (USA)
- Merck KGaA (precedentemente Versum Materials) (Germania)
- BASF (Germania)
- Solvay (Belgio)
- Taiyo Nippon Sanso (Giappone)
- Resonac Corporation (precedentemente Showa Denko) (Giappone)
- Mitsui Chemicals (Giappone)
- Air Water Inc. (Giappone)
- Gas speciali cinesi (Cina)
- Gas Yingde (Cina)
- SK Materials (Corea del Sud)
- Divisione Gas Industriali di SABIC (Arabia Saudita)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Linde mantiene una solida posizione competitiva sul mercato grazie al suo ampio portafoglio di gas sfusi e speciali ad altissima purezza, tra cui azoto, ossigeno, argon, idrogeno e gas per processi avanzati. L'azienda supporta i produttori di semiconduttori attraverso soluzioni integrate di fornitura di gas, sistemi di generazione in loco e reti di distribuzione globali. La sua forte presenza in prossimità dei principali centri di produzione di semiconduttori e i continui investimenti in tecnologie di purificazione consentono a Linde di soddisfare i rigorosi requisiti di qualità dei processi avanzati di fabbricazione di wafer.
- Air Products è un concorrente chiave nel mercato, offrendo gas ad alta purezza e soluzioni di gestione dei gas per la produzione avanzata di semiconduttori. L'azienda fornisce gas critici come azoto, idrogeno, elio e gas speciali utilizzati in applicazioni di deposizione, incisione e pulizia. Il suo vantaggio competitivo deriva da partnership di lunga data con i principali produttori di semiconduttori, da un'infrastruttura di fornitura all'avanguardia e da investimenti in impianti di produzione su larga scala per supportare la crescente domanda di fabbricazione di semiconduttori a livello globale.
- Air Liquide occupa una posizione di rilievo nel settore dei gas per semiconduttori grazie alla sua vasta gamma di gas elettronici, tecnologie avanzate e soluzioni di fornitura personalizzate. L'azienda fornisce gas ad altissima purezza, necessari per i processi critici dei semiconduttori, supportata da solide capacità di ricerca e impianti di produzione globali. La sua attenzione all'innovazione, alla sostenibilità e alle reti di fornitura localizzate consente ad Air Liquide di servire i principali produttori di semiconduttori, rispondendo al contempo alla crescente domanda di chip avanzati e tecnologie di fabbricazione di nuova generazione.
- Entegris compete sul mercato grazie alla sua competenza specialistica nella gestione dei materiali, nella purificazione dei gas e nelle soluzioni per il controllo della contaminazione. L'azienda fornisce sistemi di erogazione di gas ad alta purezza, tecnologie di filtrazione e materiali speciali a supporto della produzione avanzata di semiconduttori. La sua forte attenzione al miglioramento dell'affidabilità dei processi e della resa dei wafer le conferisce un vantaggio competitivo, in particolare nelle applicazioni di semiconduttori all'avanguardia, dove standard di purezza rigorosi e una gestione precisa dei materiali sono essenziali.
- BASF partecipa al mercato attraverso i suoi materiali avanzati e le soluzioni chimiche specializzate utilizzate nei processi di produzione di semiconduttori. L'azienda fornisce prodotti chimici e materiali di processo ad elevata purezza a supporto delle fasi di deposizione, pulizia e altre fasi critiche di fabbricazione. Il punto di forza competitivo di BASF risiede nella sua solida competenza chimica, nelle capacità produttive globali e nell'attenzione allo sviluppo di soluzioni innovative di materiali che soddisfino le esigenze in continua evoluzione della produzione di semiconduttori avanzati.
Di seguito è riportato l'elenco dei principali operatori, tra i molti altri, attivi nel mercato globale:
Il mercato è caratterizzato da una forte presenza di aziende regionali e internazionali. Le aziende leader si concentrano sull'innovazione tecnologica per introdurre soluzioni di nuova generazione e stringono collaborazioni strategiche con altre realtà per ampliare la propria offerta di prodotti. Alcune aziende di dimensioni gigantesche stanno esplorando opportunità in economie ad alto potenziale per ottenere profitti considerevoli. Si prevede che le strategie di marketing, sia organiche che inorganiche, raddoppieranno i ricavi dei principali operatori del settore durante il periodo di previsione.
Panorama aziendale del mercato globale:
Sviluppi recenti
- Nell'aprile 2026, Air Products ha annunciato che Samsung l'aveva scelta come fornitore di gas industriali per un nuovo impianto di semiconduttori a Pyeongtaek, in Corea del Sud. Nell'ambito dell'accordo, Air Products si occuperà della costruzione, della proprietà e della gestione di diverse unità produttive e di un sistema di fornitura di gas sfuso per azoto, ossigeno, argon e idrogeno. Si prevede che questi impianti entreranno in funzione gradualmente tra il 2028 e il 2030.
- Nel marzo 2026, Air Liquide ha annunciato il completamento del suo nuovo impianto per materiali avanzati a Taichung, Taiwan. L'azienda gestisce già 54 impianti a Taiwan per l'industria dei semiconduttori, e questo è il suo primo sito su larga scala per la produzione di materiali avanzati per deposizione e incisione. Questi materiali sono fondamentali per i chip di nuova generazione utilizzati nell'intelligenza artificiale e nel calcolo ad alte prestazioni.
- Report ID: 8670
- Published Date: Jul 13, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
