Prospettive del mercato della gestione dei rifiuti di plastica:
Il mercato della gestione dei rifiuti di plastica aveva un valore di 43,3 miliardi di dollari nel 2026 e si prevede che raggiungerà i 69,2 miliardi di dollari entro la fine del 2036, registrando un CAGR di circa il 4,8% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore della gestione dei rifiuti di plastica è stimato a 45,38 miliardi di dollari.
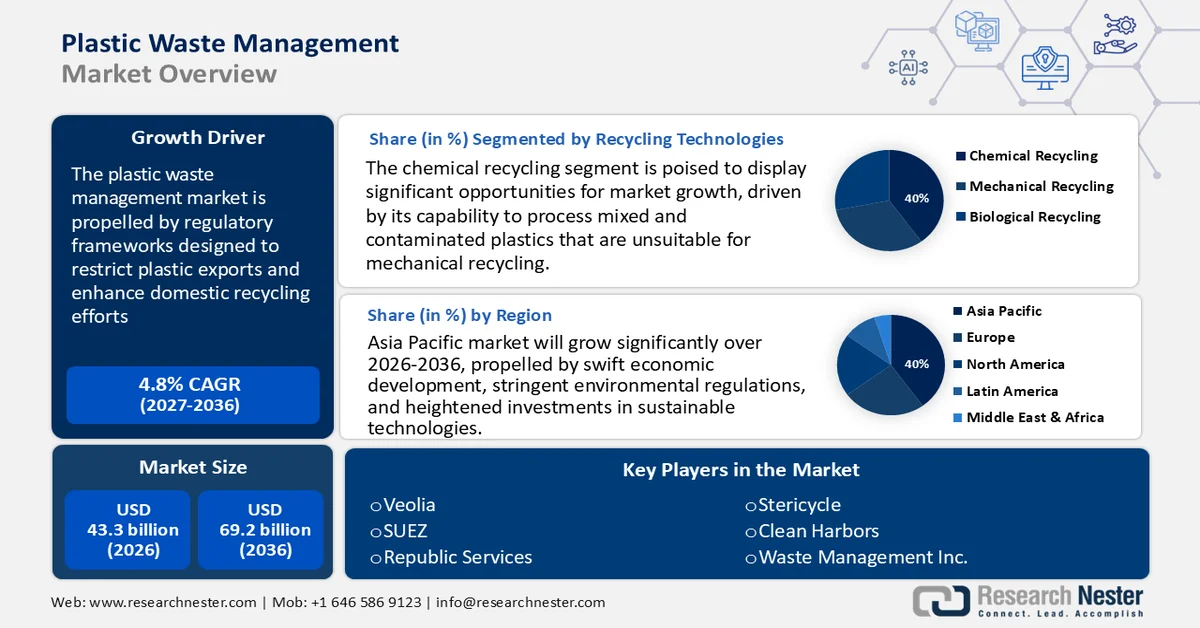
La crescita del mercato è trainata principalmente da quadri normativi volti a limitare le esportazioni di plastica e a potenziare gli sforzi di riciclo a livello nazionale. L'emendamento alla Convenzione di Basilea del 2019 impone il consenso informato preventivo per l'esportazione di rifiuti plastici contaminati tra 189 paesi, limitando così il trasferimento di rifiuti dai paesi sviluppati a quelli in via di sviluppo. Parallelamente, l'iniziativa cinese nota come Operazione Spada Nazionale ha drasticamente ridotto le importazioni globali di rifiuti plastici a partire dal 2018. Queste normative promuovono maggiori investimenti in impianti locali di selezione e riciclo.
Le catene di approvvigionamento delle materie prime si stanno concentrando sempre più sull'approvvigionamento di materie prime riciclate a livello nazionale. Secondo l'Agenzia delle Nazioni Unite per il Commercio e lo Sviluppo (UNCTAD), nel 2023 il commercio globale di plastica ha superato 1.100 miliardi di dollari, per un totale di 323 milioni di tonnellate. La stessa fonte afferma inoltre che oltre il 78% di tutta la plastica prodotta viene commercializzata a livello internazionale. Inoltre, il 75% di tutta la plastica mai prodotta finisce come rifiuto. La Commissione Europea rivela inoltre che nel 2024 l'UE ha esportato 35,7 milioni di tonnellate di materie prime riciclabili, importandone al contempo 46,7 milioni di tonnellate, il che riflette una crescente capacità di riciclo interno. Gli investimenti in ricerca e sviluppo sono sostenuti da sovvenzioni governative e contributi industriali associati ai sistemi di Responsabilità Estesa del Produttore (EPR) sotto la supervisione di Basilea. Sebbene i dati sull'indice dei prezzi al consumo (CPI) a livello di consumatore siano scarsi, i costi dei servizi continuano a essere sotto pressione a causa dell'inflazione delle materie prime e dell'energia a monte.
Chiave Gestione dei rifiuti di plastica Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
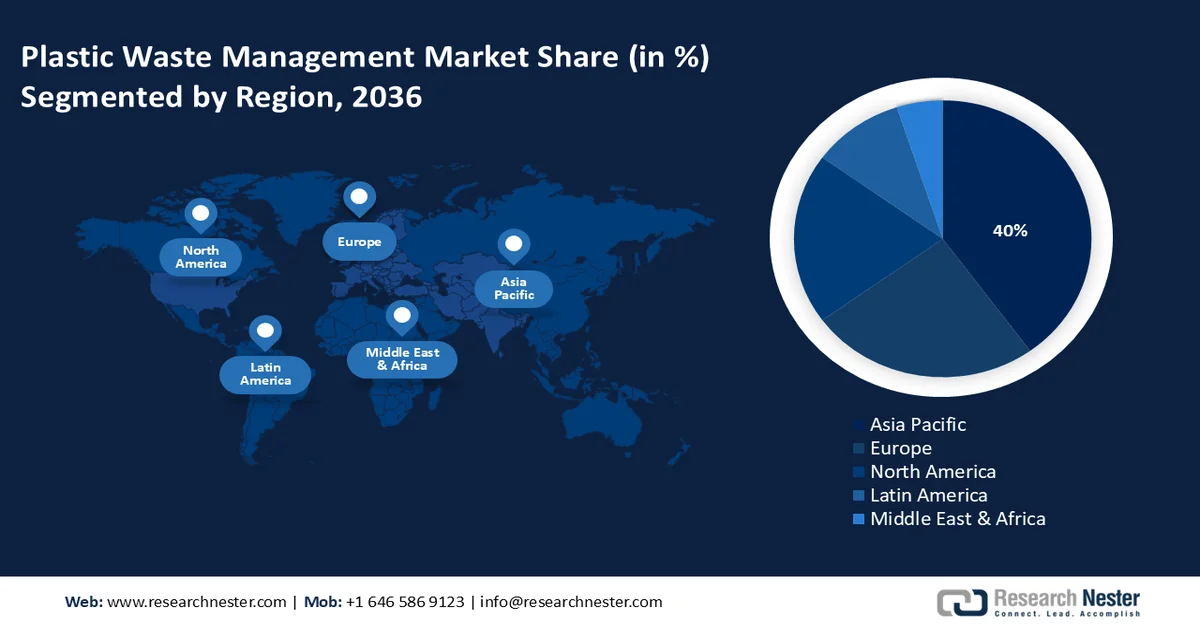
- Si prevede che la regione Asia-Pacifico deterrà una quota di mercato del 40% nel settore della gestione dei rifiuti di plastica entro il 2036, grazie al rapido sviluppo economico e ai crescenti investimenti in tecnologie sostenibili.
- Si prevede che l'Europa raggiungerà una quota del 30% entro il 2036, spinta da normative ambientali rigorose e da iniziative accelerate per l'economia circolare.
Approfondimenti sui segmenti:
- Si prevede che il segmento del riciclo chimico conquisterà il 40% del mercato della gestione dei rifiuti plastici entro il 2036, grazie alla sua capacità di convertire plastiche miste e contaminate in materie prime utilizzabili.
- Si prevede che il segmento della selezione meccanica si assicurerà una quota del 28% durante il periodo di studio, grazie alla crescente integrazione di sistemi automatizzati per migliorare l'efficienza del riciclo.
Principali tendenze di crescita:
- Normative UE ECHA e simili a REACH
- Passazione verso modelli di economia circolare
Principali sfide:
- Pressioni sui prezzi dovute alla volatilità delle materie prime
- Costi elevati delle infrastrutture di riciclaggio
Attori chiave: Dow Inc., SABIC (Saudi Basic Industries), Mitsubishi Chemical Corporation, LyondellBasell Industries, Covestro AG, LG Chem, Reliance Industries Limited, Mitsui Chemicals, Inc., Formosa Plastics Corporation, INEOS Group, Braskem S.A., Petronas Chemicals Group Berhad, SABIC Innovative Plastics, Queensland Chemical Industries.
Globale Gestione dei rifiuti di plastica Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:43,3 miliardi di dollari
- Dimensioni del mercato nel 2027:45,38 miliardi di dollari
- Dimensioni del mercato previste:69,2 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 4,8% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico (40% di quota entro il 2036)
- Regione in più rapida crescita: Nord America
- Paesi dominanti: Stati Uniti, Germania, Francia, Cina, Giappone
- Paesi emergenti: Cina, India, Giappone, Corea del Sud, Thailandia
Last updated on : 31 August, 2026
Mercato della gestione dei rifiuti plastici: fattori di crescita e sfide
Fattore di crescita
- Normative UE ECHA e simili a REACH: In base al regolamento REACH dell'ECHA, i produttori di prodotti chimici nell'UE sono tenuti a registrare le sostanze pericolose, inclusi gli additivi per materie plastiche, fornendo informazioni complete sui rischi e sull'esposizione. Questa struttura giuridica promuove la trasparenza lungo tutta la filiera chimica delle materie plastiche. Di conseguenza, si registra una crescente domanda di formulazioni chimiche ecocompatibili e additivi per materie plastiche rispettosi dell'ambiente. Le aziende stanno investendo maggiormente nella progettazione di processi ecocompatibili per soddisfare i requisiti REACH. Questo regolamento sta innescando cambiamenti significativi nella produzione e nella gestione delle sostanze chimiche correlate alla plastica.
- Passaggio a modelli di economia circolare: il passaggio da un modello lineare (produci-usa-getta) a un modello di economia circolare (riduci-riutilizza-ricicla) è destinato a trasformare la crescita del mercato globale per tutto il periodo di previsione. Diversi governi in tutto il mondo stanno implementando normative rigorose in materia di imballaggi in plastica, mentre le aziende si concentrano sulla crescente pressione dei consumatori e sui fattori ESG (ambientali, sociali e di governance) per ridurre l'uso di plastica vergine, il che probabilmente stimolerà le vendite di sistemi di gestione dei rifiuti. Il Piano d'azione per l'economia circolare dell'UE, il rigoroso mandato indiano per le norme di responsabilità estesa del produttore (EPR) per gli imballaggi in plastica e le iniziative a livello statale negli Stati Uniti sono alcuni dei principali fattori trainanti del mercato. Inoltre, in California, i produttori di bevande sono tenuti a utilizzare il 50% di materiale riciclato nei contenitori di plastica entro il 2030. Tali obiettivi standardizzati di riduzione e riciclo stanno creando un ambiente redditizio per i produttori di soluzioni per la gestione dei rifiuti di plastica.
- Digitalizzazione della gestione dei rifiuti: si prevede che la digitalizzazione stimolerà le vendite di soluzioni intelligenti per la gestione dei rifiuti di plastica nei prossimi anni. Tecnologie come i sistemi di raccolta connessi all'IoT, i cassonetti intelligenti e le macchine di smistamento basate sull'intelligenza artificiale stanno diventando sempre più diffuse grazie alla loro efficienza e alla riduzione dei costi operativi. Le grandi aziende stanno investendo massicciamente in bracci robotici veloci e precisi basati sull'intelligenza artificiale, in grado di prendere decisioni in tempo reale. Nel settembre 2024, Greyparrot ha presentato una nuova versione della sua unità Greyparrot Analyzer. Questo sistema, installato sopra i nastri trasportatori negli impianti di riciclaggio, utilizza telecamere intelligenti per scattare foto in tempo reale tramite l'intelligenza artificiale. Questa tendenza digitale è destinata ad accelerare l'adozione di tecnologie intelligenti per la gestione dei rifiuti in futuro.
Sfide
- Pressioni sui prezzi dovute alla volatilità delle materie prime: la volatilità dei prezzi delle materie prime, influenzata da eventi geopolitici e interruzioni nella catena di approvvigionamento, ha un impatto considerevole sui produttori di prodotti chimici coinvolti nella gestione dei rifiuti plastici. Ad esempio, i conflitti geopolitici tra diversi paesi creano complessità nei prezzi e riducono i margini di profitto. I produttori si trovano di fronte alla scelta tra assorbire questi maggiori costi o trasferirli ai clienti, il che a sua volta incide sulla competitività del mercato e sulla stabilità della domanda.
- Costi elevati delle infrastrutture di riciclaggio: la produzione e l'installazione di tecnologie di selezione e riciclaggio chimico richiedono ingenti investimenti (CAPEX), il che può limitarne l'adozione nei mercati sensibili al prezzo. Questo fattore è meno evidente nelle aree sviluppate come Stati Uniti, Giappone ed Europa, dove il costo delle infrastrutture per la gestione dei rifiuti plastici è spesso coperto da incentivi pubblici, programmi, sovvenzioni, iniziative di riciclaggio o progetti di sostenibilità. La mancanza di progetti ecocompatibili e di finanziamenti potrebbe ostacolare la diffusione di soluzioni per la gestione dei rifiuti plastici in alcune economie in via di sviluppo.
Dimensioni e previsioni del mercato della gestione dei rifiuti di plastica:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
4,8% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
43,3 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
69,2 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato della gestione dei rifiuti di plastica:
Analisi del segmento delle tecnologie di riciclaggio
Si prevede che il segmento del riciclo chimico conquisterà il 40% della quota di mercato globale nella gestione dei rifiuti plastici entro il 2036, grazie alla sua capacità di trattare plastiche miste e contaminate non idonee al riciclo meccanico. Questo approccio è in linea con gli obiettivi dell'economia circolare, trasformando i rifiuti plastici in materia prima per la produzione di nuovi materiali. L'Agenzia europea per le sostanze chimiche (ECHA) sottolinea il continuo supporto normativo alle tecnologie di riciclo chimico, finalizzato a mitigare l'inquinamento da plastica e a ridurre le emissioni di gas serra.
Nell'aprile 2025, l'International Finance Corporation (IFC) ha riferito che quasi l'80% delle 308.000 tonnellate di nuova capacità di riciclaggio annunciate ogni anno proviene da progetti di riciclaggio chimico. Entro il 2030, si prevede che la capacità di riciclaggio chimico supererà i 5 milioni di tonnellate, rispetto a meno di 1 milione nel 2023. La maggior parte di questi investimenti è attualmente guidata da Stati Uniti ed Europa, ma anche i paesi in via di sviluppo stanno mostrando un crescente interesse. Ad esempio, Greenback Recycling Technologies si appresta a costruire nuovi impianti di riciclaggio in America Latina che utilizzano la tecnologia a microonde per trattare fino a 90.000 tonnellate di rifiuti difficili da riciclare, inclusi gli imballaggi in plastica flessibile. Anche PETRONAS Chemical Group punta a costruire il più grande impianto di riciclaggio chimico in Asia. Nel complesso, il settore del riciclaggio è destinato a raddoppiare i ricavi dei principali operatori durante il periodo di previsione.
Analisi del segmento Raccolta e smistamento dei rifiuti
Si prevede che la selezione meccanica rappresenterà il 28% della quota di mercato globale nella gestione dei rifiuti plastici durante il periodo di studio, principalmente grazie alla crescente adozione dell'automazione nella gestione dei rifiuti sia a livello urbano che industriale. I governi di tutto il mondo stanno promuovendo una maggiore efficienza nella selezione per migliorare i tassi di riciclaggio e ridurre la dipendenza dalle discariche. Ad esempio, l'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) sostiene tecnologie di selezione innovative attraverso sovvenzioni e linee guida volte a raggiungere l'obiettivo nazionale di riciclaggio del 50% entro il 2030. Inoltre, il Piano d'azione per l'economia circolare dell'Unione Europea si concentra sulla crescita sostenibile e supporta anche metodi di selezione dei rifiuti più efficienti per ridurre la contaminazione delle plastiche riciclate, il che a sua volta aumenta la necessità di sistemi di selezione meccanica.
Analisi del segmento di utenti finali
Si stima che il segmento degli imballaggi deterrà la quota di mercato maggiore durante il periodo di studio. Il solido commercio elettronico sta incrementando l'utilizzo della plastica. Il rapporto della Conferenza delle Nazioni Unite sul commercio e lo sviluppo (UNCTAD) rivela che il commercio elettronico ha superato i 27 trilioni di dollari nel 2022 e si prevede che crescerà a un ritmo sostenuto nei prossimi anni. La tendenza alla sostenibilità in questo settore dovrebbe inoltre incrementare l'utilizzo di materiali di imballaggio riciclabili. La Reusable Packaging Association (RPA) rivela che il mercato globale degli imballaggi riutilizzabili è stato calcolato a 107 miliardi di dollari nel 2023. Nel complesso, l'elevato utilizzo di imballaggi in plastica probabilmente accelererà la produzione e la commercializzazione di soluzioni intelligenti per la gestione dei rifiuti.
La nostra analisi approfondita del mercato globale della gestione dei rifiuti di plastica comprende i seguenti segmenti:
Segmento | Sottosegmento |
Tecnologie di riciclaggio |
|
Raccolta e smistamento |
|
Trattamento e smaltimento |
|
Trasformazione dei rifiuti in energia |
|
Polimero |
|
Fonte |
|
Utente finale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato della gestione dei rifiuti plastici - Analisi regionale
Approfondimenti sul mercato dell'Asia-Pacifico
Si prevede che il mercato della gestione dei rifiuti plastici nella regione Asia-Pacifico deterrà il 40% del fatturato globale entro il 2036, principalmente grazie al rapido sviluppo economico, alle rigorose normative ambientali e ai crescenti investimenti in tecnologie sostenibili. La Cina è all'avanguardia in questo ambito, supportata da consistenti incentivi governativi e riforme industriali. Nel frattempo, Giappone e Corea del Sud si stanno concentrando sui progressi nella chimica verde, mentre India e Malesia stanno potenziando le proprie infrastrutture e i quadri normativi per ottimizzare il trattamento dei rifiuti. La crescita delle partnership pubblico-private e l'aumento dei finanziamenti per la ricerca e lo sviluppo rafforzano ulteriormente la domanda di soluzioni per la gestione dei rifiuti in tutta la regione.
Si prevede che la Cina manterrà la quota di fatturato maggiore nel mercato dell'Asia-Pacifico, grazie ai significativi investimenti governativi in strategie di economia circolare e riforme ambientali. Un rapporto di Earth.Org rivela che il Paese consuma almeno il 20%, ovvero un quinto, della plastica mondiale. È inoltre il maggiore produttore ed esportatore di plastica monouso e di plastica nuova (vergine). Ciò evidenzia come, per ridurre l'impronta di carbonio, il Paese stia implementando rigide normative sull'uso della plastica, il che sta indirettamente aumentando la domanda di soluzioni per la gestione dei rifiuti. La modernizzazione del settore industriale, unitamente a rigorose normative sul controllo dell'inquinamento, accresce anche la domanda di sostanze chimiche sofisticate utilizzate nella gestione dei rifiuti plastici. Inoltre, gli incentivi governativi volti a promuovere la produzione ecocompatibile, insieme a una base industriale diversificata, supportano la crescita del mercato.
Approfondimenti sul mercato europeo
Si prevede che l'Europa rappresenterà il 30% della quota di mercato mondiale nella gestione dei rifiuti plastici entro il 2036, grazie alle rigide normative implementate dall'Agenzia europea per le sostanze chimiche (ECHA) e agli ambiziosi obiettivi di sostenibilità delineati nel Green Deal europeo. Regno Unito, Germania e Francia sono all'avanguardia nella crescita della domanda, alimentata da crescenti investimenti nella chimica verde e nelle iniziative di economia circolare. Anche i finanziamenti governativi e gli sforzi di ricerca e sviluppo incentrati sul riciclo avanzato e sulla produzione chimica sostenibile stanno promuovendo il commercio di soluzioni per la gestione dei rifiuti plastici.
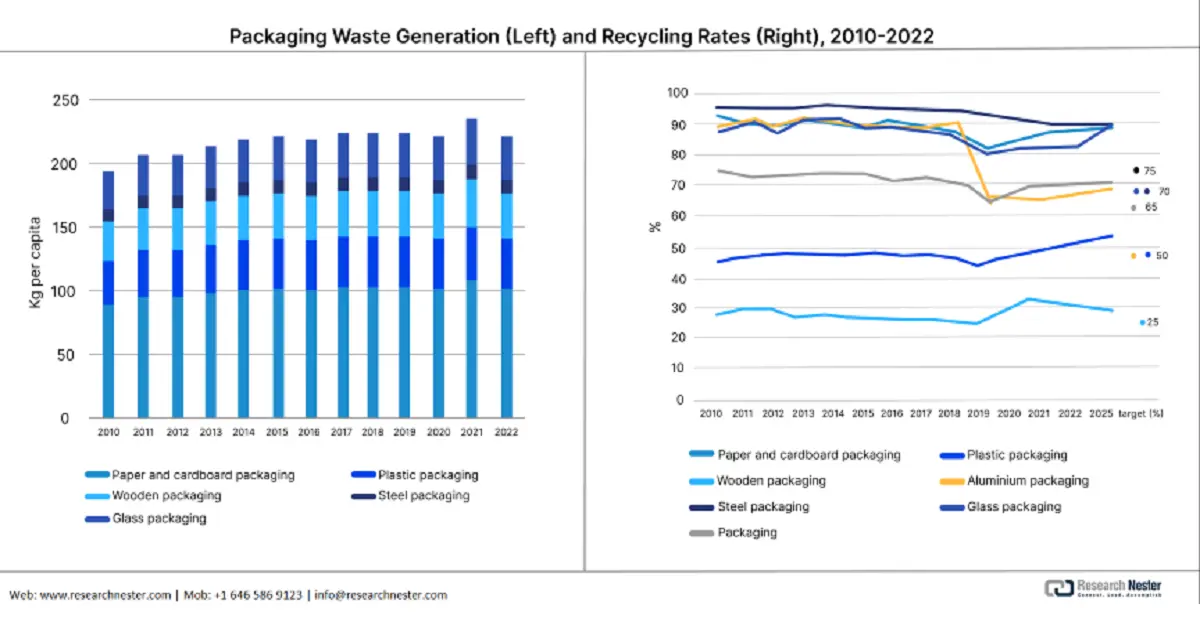
Si prevede che la Germania deterrà la quota di fatturato maggiore del mercato europeo per tutto il periodo di studio, grazie al suo solido settore chimico, a un'infrastruttura di riciclaggio all'avanguardia e a politiche governative che incoraggiano lo sviluppo chimico sostenibile. La preminenza del Paese nell'adozione di un'economia circolare e le sue rigorose normative ambientali sono fondamentali per questa leadership di mercato. L'Agenzia europea dell'ambiente (AEA) ha rivelato nel suo rapporto che il tasso di riciclaggio degli imballaggi in plastica ha superato il 50% nel 2022. Questo sta stimolando positivamente le vendite di soluzioni per la gestione dei rifiuti. La stessa fonte ha anche stimato che nel 2022 il Paese ha prodotto 227 kg di rifiuti di plastica pro capite, un valore molto superiore alla media di 186 kg pro capite nei 27 Paesi dell'UE. Nel complesso, investire in Germania potrebbe raddoppiare il fatturato dei produttori di soluzioni per la gestione dei rifiuti di plastica.
Fonte : SEE
Approfondimenti sul mercato nordamericano
Si prevede che il mercato nordamericano della gestione dei rifiuti plastici crescerà a un tasso annuo composto (CAGR) del 6,3% dal 2027 al 2036. Questa crescita è attribuita alle rigorose normative ambientali imposte dall'EPA e ai maggiori investimenti governativi in iniziative chimiche sostenibili. I progressi nelle tecnologie di riciclo chimico, insieme ai finanziamenti federali volti a promuovere la produzione di energia chimica pulita, stanno ulteriormente accelerando l'adozione di soluzioni per la gestione dei rifiuti plastici. Inoltre, la domanda è sostenuta dalle normative industriali in materia di smaltimento dei rifiuti chimici e dalle strategie incentrate sull'economia circolare.
Gli Stati Uniti sono leader nelle vendite di tecnologie per la gestione dei rifiuti di plastica, grazie alla crescente pressione normativa e agli obiettivi di sostenibilità aziendale. La crescente preoccupazione dell'opinione pubblica per l'inquinamento da plastica dovrebbe creare un ambiente redditizio per i produttori di soluzioni per la gestione dei rifiuti di plastica. La US Plastics Pact Inc. riporta che nel 2023 gli attivatori del Patto negli Stati Uniti hanno prodotto quasi 5,57 milioni di tonnellate di plastica. Inoltre, circa il 33% di tutti gli imballaggi in plastica del paese, in termini di peso, è stato prodotto da questi attivatori. La maggior parte dei rifiuti di plastica proviene dal settore degli imballaggi, in particolare dalla plastica monouso utilizzata per alimenti, bevande e acquisti online. Questo rende gli imballaggi il principale obiettivo delle attività di raccolta e riciclo. Nel complesso, gli Stati Uniti rappresentano il mercato più promettente per gli investimenti dei principali operatori del settore.
Principali attori del mercato della gestione dei rifiuti di plastica:
- BASF SE
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Dow Inc.
- SABIC (Saudi Basic Industries)
- Mitsubishi Chemical Corporation
- LyondellBasell Industries
- Covestro AG
- LG Chem
- Reliance Industries Limited
- Mitsui Chemicals, Inc.
- Formosa Plastics Corporation
- Gruppo INEOS
- Braskem SA
- Petronas Chemicals Group Berhad
- SABIC Innovative Plastics
- Industrie chimiche del Queensland
Il mercato della gestione dei rifiuti plastici è controllato principalmente da multinazionali che adottano strategie innovative e sostenibili. I principali attori del settore investono ingenti risorse in tecnologie verdi, iniziative legate all'economia circolare ed espansione in diverse regioni. Aziende come BASF e Dow sono all'avanguardia con le loro soluzioni di riciclo innovative, mentre le aziende asiatiche, tra cui Mitsubishi Chemical e LG Chem, si concentrano sull'integrazione dei progressi digitali con un'offerta di prodotti ecocompatibili per mantenere il proprio vantaggio competitivo e conformarsi alle normative globali in continua evoluzione.
La tabella seguente presenta i principali produttori presenti sul mercato:
Sviluppi recenti
- Nell'aprile 2025, WM Intellectual Property Holdings, L.L.C. ha annunciato l'apertura di quattro nuovi progetti di riciclaggio e gas naturale rinnovabile (RNG) negli Stati Uniti. Questi progetti rientrano nel piano di WM da 3 miliardi di dollari per migliorare la sostenibilità dal 2022 al 2026, che prevede la costruzione o l'ammodernamento di 39 impianti di riciclaggio e l'aggiunta di 20 nuovi impianti RNG di proprietà di WM.
- Nel febbraio 2024, Tetra Pak ha annunciato l'intenzione di investire in progetti per migliorare il riciclaggio degli imballaggi in cartone nell'Unione Europea. Questi sforzi supportano gli obiettivi del Regolamento UE sugli imballaggi e i rifiuti di imballaggio (PPWR).
- Report ID: 2770
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
