Prospettive del mercato dei rivestimenti medicali:
Il mercato dei rivestimenti medicali aveva un valore di 6,3 miliardi di dollari nel 2026 e si prevede che raggiungerà i 16,94 miliardi di dollari entro la fine del 2036, registrando un CAGR di circa il 10,4% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dei rivestimenti medicali è stimato a 6,96 miliardi di dollari.
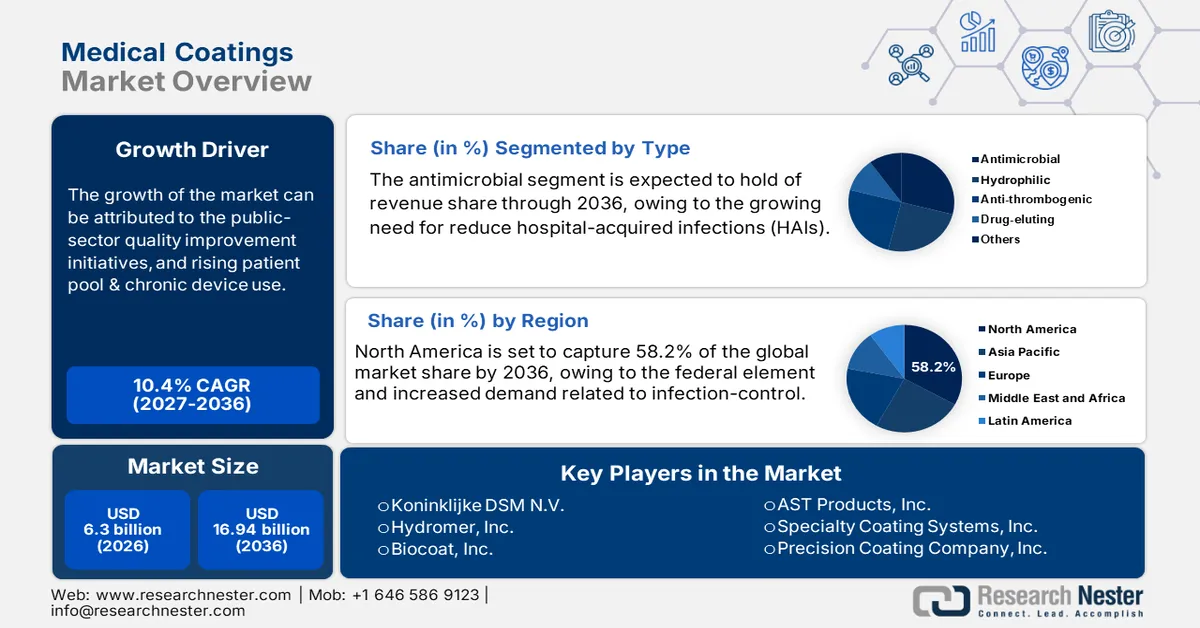
L'aumento dell'incidenza delle malattie croniche e la crescente attenzione al controllo delle infezioni correlate all'assistenza sanitaria (HAI) stanno alimentando la domanda nel mercato dei rivestimenti medicali. Poiché il diabete, le malattie cardiovascolari (CVD) e le patologie respiratorie spesso richiedono l'uso di dispositivi impiantabili, stent e strumenti diagnostici, l'incremento di queste categorie di pazienti si traduce in una maggiore diffusione di questi rivestimenti nel settore. A titolo di esempio di questa crescente diffusione, uno studio del 2024 della National Library of Medicine (NLM) ha rivelato che ogni anno vengono eseguiti oltre un milione di interventi di cardiochirurgia in tutto il mondo.
La catena di fornitura complessiva del mercato è composta da importazioni di prodotti chimici regolamentati, principi attivi farmaceutici (API) conformi alle norme GMP e componenti finiti; pertanto, l'aumento dei costi di produzione contribuisce a prezzi più elevati per gli utenti finali. Tuttavia, investimenti adeguati e la partecipazione allo sviluppo di formulazioni di nuova generazione portano a una catena del valore B2B ben bilanciata in questo settore. D'altro canto, nel settore dei dispositivi medici, gli enti pagatori stanno sempre più collegando i livelli di rimborso a parametri di controllo delle infezioni e sicurezza del paziente, il che rafforza l'importanza dei rivestimenti medicali di alta qualità.
Chiave Rivestimenti medicali Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
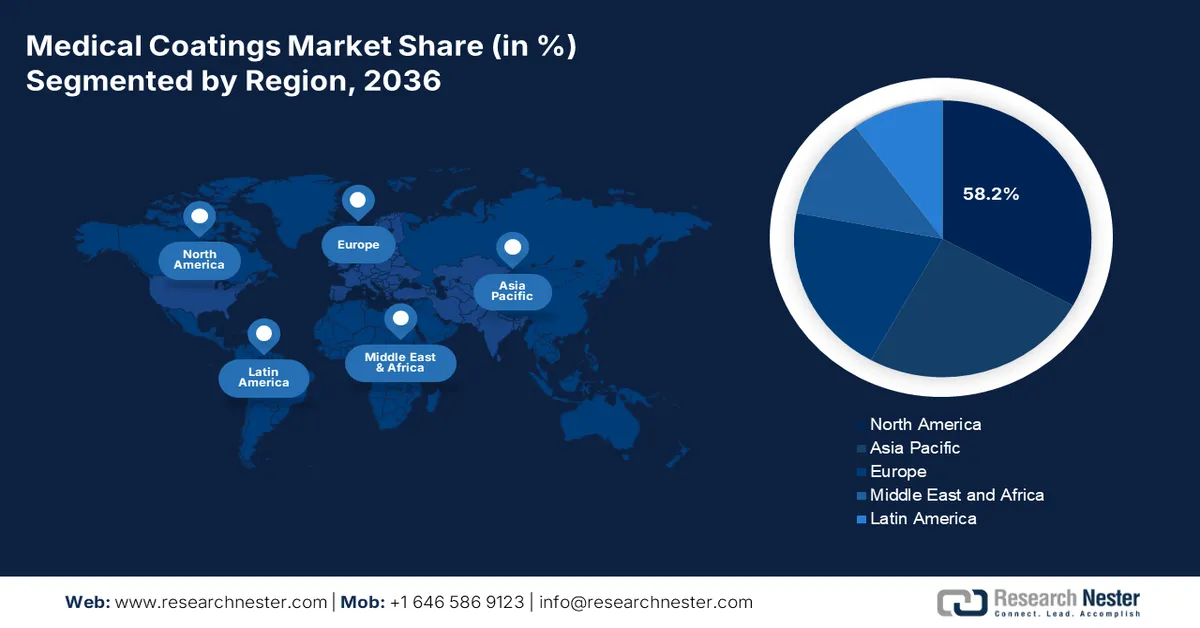
- Entro il 2036, si prevede che il Nord America deterrà una quota del 58,2% nel mercato dei rivestimenti medicali, grazie anche alle normative federali sul controllo delle infezioni.
- L'area Asia-Pacifico è destinata a crescere al ritmo più rapido entro il 2036, sostenuta dalla sua posizione di polo per la produzione e l'innovazione internazionale nel settore dei dispositivi medicali.
Approfondimenti sul segmento:
- Entro il 2036, si prevede che i dispositivi cardiovascolari conquisteranno una quota del 35,6% nel mercato dei rivestimenti medicali, spinti dalla crescente incidenza globale di eventi cardiovascolari che richiedono interventi chirurgici.
- Si stima che i rivestimenti idrofili raggiungeranno una quota del 28,8% entro il 2036, grazie al loro ruolo essenziale nel migliorare le prestazioni degli strumenti utilizzati negli interventi di cardiochirurgia.
Principali tendenze di crescita:
- Aumento della domanda di interventi chirurgici minimamente invasivi (MIS)
- Crescente preoccupazione a livello mondiale per le infezioni correlate all'assistenza sanitaria (HAI)
Principali sfide:
- Prezzi elevati e inaccessibilità dei prodotti
- Integrità della catena di approvvigionamento e contraffazione
Attori chiave: Royal DSM, PPG Industries, Inc., SurModics, Inc., Medtronic plc, Abbott Laboratories, W. L. Gore & Associates, Inc., Hydromer, Inc., Specialty Coating Systems, Inc., Biocoat, Inc., Covalon Technologies Ltd., Thermo Fisher Scientific, Mitsubishi Chemical Group, Precision Coating Company, Inc., Kurt J. Lesker Company, AST Products, Inc., Medicoat AG, Harland Medical Systems, Inc., Aculon, Inc., AdvanSource Biomaterials Corp., Sono-Tek Corporation, BioInteractions Ltd.
Globale Rivestimenti medicali Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:6,3 miliardi di dollari
- Dimensioni del mercato nel 2027:6,96 miliardi di dollari
- Dimensioni del mercato previste:16,94 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 10,4% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande:Nord America (quota del 58,2% entro il 2036)
- Regione in più rapida crescita:Asia Pacifico
- Paesi dominanti:Stati Uniti, Cina, Germania, Giappone, Regno Unito
- Paesi emergenti:India, Corea del Sud, Singapore, Brasile, Messico
Last updated on : 31 August, 2026
Mercato dei rivestimenti medicali: fattori di crescita e sfide
Fattori di crescita
- Crescente domanda di interventi chirurgici minimamente invasivi (MIS): la minore perdita di sangue e i tempi di recupero più brevi offerti dalle procedure MIS stanno diventando sempre più diffusi a livello globale, creando una solida base di domanda per il mercato dei rivestimenti medicali. In particolare, l'impiego di strumenti di precisione come cateteri, fili guida ed endoscopi richiede strati protettivi per migliorare le prestazioni complessive e la biocompatibilità del dispositivo. Ciò è dimostrato anche dalla crescita esponenziale del settore degli endoscopi , uno dei principali campi di applicazione per questo settore.
- Cresce la preoccupazione a livello mondiale per le infezioni correlate all'assistenza sanitaria (HAI): nell'assistenza sanitaria moderna, le HAI stanno diventando un problema globale, dove cateteri, impianti e strumenti chirurgici sono vettori comuni di infezione. A testimonianza di questa situazione, un rapporto NLM del 2022 ha rivelato che il tasso di incidenza delle infezioni del tratto urinario associate a catetere (CAUTI) tra i pazienti in terapia intensiva si attestava a 7,7 per 1000 giorni di cateterizzazione. Un altro studio dell'OMS ha sottolineato che oltre il 52,3% degli individui affetti da sepsi da HAI trattati in terapia intensiva muore ogni anno. Questa epidemiologia evidenzia l'urgente necessità di integrare le opzioni disponibili sul mercato nelle normali pratiche sanitarie.
- Progressi nelle tecnologie di rivestimento: le continue innovazioni in nanotecnologia, scienza dei polimeri e chimica delle superfici garantiscono uno sviluppo costante sul mercato. I nuovi prodotti lanciati in questo settore offrono ora vantaggi combinati come resistenza antimicrobica, migliore lubrificazione e capacità di rilascio di farmaci. Ad esempio, nel giugno 2024, Hydromer ha lanciato una versione di nuova generazione del suo rivestimento per dispositivi medici antitrombotico, F200t. HydroThrombX è in grado di ridurre l'adesione piastrinica e la mitosi cellulare, prevenendo al contempo il rischio di restenosi. Tali progressi aiutano i produttori a mantenere la conformità e la rilevanza sul mercato.
Tendenze demografiche chiave nel mercato dei rivestimenti medicali
Volume globale degli interventi di cardiochirurgia e obiettivi per gruppo di reddito nazionale
(2024)
Categoria | Totale (Per 100.000 abitanti all'anno) |
Volume effettivo nei paesi ad alto reddito | 123.2 |
Obiettivi non aggiustati per i paesi a basso e medio reddito | 61,6 |
Obiettivo modificato - Reddito medio-alto | 86.1 |
Obiettivo modificato - Reddito medio-basso | 55.1 |
Obiettivo modificato - Reddito basso | 40.2 |
Fonte: NLM
Sfide
- Prezzi elevati e costi accessibili: gli alti prezzi degli strumenti e delle apparecchiature rivestite utilizzati in ambito sanitario spesso inducono all'impiego di prodotti di scarsa qualità nelle aree del mondo a basso reddito. Ciò limita l'accettazione e l'adozione di tali prodotti nel mercato dei rivestimenti medicali. D'altro canto, la pressione derivante dai costi accessibili rende difficile per i produttori mantenere contemporaneamente qualità e redditività. Questo, in definitiva, comporta una carenza di sostegno finanziario e di impegno commerciale in questo settore.
- Integrità della catena di approvvigionamento e contraffazione: la preoccupazione a livello mondiale per i prodotti sanitari contraffatti danneggia anche la reputazione dei marchi sul mercato. Ciò non solo compromette la fiducia dei consumatori nei prodotti di marca, ma crea anche un'erosione finanziaria in questo settore. In particolare nei paesi a basso e medio reddito (LMIC), le barriere economiche aumentano la diffusione della contraffazione, sottolineando l'urgente necessità di sviluppare catene di approvvigionamento accessibili e specifiche per regione.
Dimensioni e previsioni del mercato dei rivestimenti medicali:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
10,4% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
6,3 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
16,94 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei rivestimenti medicali:
Analisi del segmento applicativo
Si prevede che i dispositivi cardiovascolari conquisteranno la quota di mercato più elevata, pari al 35,6%, entro la fine del 2036. Questo predominio è consolidato dall'elevata incidenza a livello mondiale di eventi cardiovascolari che richiedono un intervento chirurgico per prevenire il decesso. A tal proposito, uno studio della NLM del 2023 ha rivelato che oltre 18 milioni di persone perdono la vita ogni anno a causa di malattie cardiovascolari in tutto il mondo, e circa 1 milione di bambini nasce ogni anno con difetti cardiaci congeniti nei paesi a basso e medio reddito. Questa epidemia sta ulteriormente favorendo l'adozione di procedure mini-invasive, che si basano in larga misura su dispositivi rivestiti, tra cui stent e cateteri.
Analisi del segmento tipo
Si stima che i rivestimenti idrofili diventeranno la sottocategoria dominante nel mercato dei rivestimenti medicali, acquisendo una quota del 28,8% nel periodo di riferimento. La leadership di questo segmento nel settore è direttamente collegata al suo ruolo cruciale nel migliorare le prestazioni degli strumenti utilizzati negli interventi di cardiochirurgia. Questa gamma di prodotti offre una maggiore facilità di inserimento, una migliore manovrabilità e una riduzione del trauma vascolare, il che si traduce in tempi di procedura più brevi e una maggiore sicurezza per il paziente. A riprova di ciò, nell'ottobre 2023 Surmodics ha introdotto Preside, la sua tecnologia di rivestimento idrofilo per dispositivi medicali più avanzata, particolarmente adatta a un'ampia gamma di applicazioni complesse per dispositivi medicali, comprese le valvole cardiache meccaniche, grazie alla sua maggiore lubrificazione e durata.
Analisi del segmento di utenti finali
Gli ospedali sono destinati a rimanere i principali utilizzatori finali del mercato nel periodo di tempo considerato. Queste strutture sono affermate a livello globale e preferite come centri nevralgici per procedure mediche complesse, il che favorisce il massimo utilizzo di dispositivi rivestiti. Inoltre, l'elevato volume di interventi chirurgici in una vasta gamma di reparti medici, tra cui cardiologia, ortopedia e neurologia, amplia ulteriormente le possibilità di utilizzo dei rivestimenti medicali. Infine, i servizi di emergenza attivi 24 ore su 24, 7 giorni su 7, le unità di terapia intensiva e l'elevata capacità di accoglienza dei pazienti negli ospedali creano una domanda costante e consistente di dispositivi rivestiti monouso e riutilizzabili.
La nostra analisi approfondita del mercato globale comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Tipo |
|
Materiale del substrato |
|
Tipo di materiale |
|
Applicazione |
|
Metodo di applicazione |
|
Classe di dispositivo |
|
Utente finale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei rivestimenti medicali - Analisi regionale
Approfondimenti sul mercato nordamericano
Si prevede che il Nord America deterrà la quota maggiore del mercato, pari al 58,2%, durante il periodo analizzato. Il predominio della regione in questo settore è in gran parte attribuibile alle normative federali in materia di controllo delle infezioni. Inoltre, i risultati clinicamente provati in termini di riduzione del rischio di infezioni correlate all'assistenza sanitaria (HAI) consentono una maggiore copertura di rimborso da parte di Medicare e Medicaid per cateteri e stent rivestiti. Infine, la spinta normativa verso i produttori di dispositivi medici ad allinearsi ai protocolli relativi all'igiene dei dispositivi medici, al fine di ottenere priorità commerciali e da parte degli enti pagatori, sta garantendo un flusso di cassa sostenibile in questo settore.
Gli Stati Uniti rappresentano una delle basi di consumatori più ampie e all'avanguardia del mercato nordamericano. Ne è un esempio il rapporto NLM del 2022, che ha rivelato un numero annuo di casi di infezioni del tratto urinario associate al catetere (CAUTI) superiore a 1 milione, con costi associati a tali infezioni prevenibili compresi tra 115 milioni e 1,8 miliardi di dollari. Questa situazione demografica evidenzia un ampio utilizzo di strumenti medici e chirurgici rivestiti, creando una forte domanda per questi prodotti. A conferma di ciò, secondo i dati OEC, nel 2023 il valore delle importazioni e delle esportazioni di medicazioni e altri dispositivi medici con strato adesivo negli Stati Uniti si è attestato rispettivamente a 824 milioni e 676 milioni di dollari.
Il mercato canadese è in crescita positiva grazie al continuo afflusso di capitali da parte delle autorità sanitarie nazionali, finalizzato al rispetto degli standard internazionali per il controllo delle infezioni. In particolare, nelle strutture di assistenza a lungo termine e per acuti, le organizzazioni promuovono attivamente l'adozione di tali dispositivi di protezione per prevenire i decessi tra la popolazione geriatrica. Inoltre, il Paese occupa una posizione di rilievo tra i principali produttori e fornitori mondiali di dispositivi medici, con un valore di mercato di 10 miliardi di dollari nel 2024, il che crea un contesto commerciale favorevole per questo settore.
Analisi di mercato della regione Asia-Pacifico
La regione Asia-Pacifico è destinata a registrare il ritmo di crescita più elevato del mercato entro la fine del 2036. La presenza di importanti centri internazionali di produzione e innovazione nel settore dei dispositivi medici sembra essere il principale motore di questo progresso. Inoltre, la crescente attenzione al miglioramento delle infrastrutture e dei servizi sanitari, attraverso l'attuazione di rigorose riforme normative per il controllo delle infezioni, favorisce un maggiore consumo in questo settore. D'altro canto, gli stanziamenti di bilancio governativi per la ricerca e sviluppo nel settore delle tecnologie mediche e degli strumenti chirurgici contribuiscono ulteriormente a un consistente afflusso di capitali in questo comparto.
In Cina , le riforme normative introdotte dalla National Medical Products Administration (NMPA) stanno incrementando la partecipazione e gli investimenti nel mercato, imponendo standard di igiene e conformità nel sistema sanitario nazionale. A conferma di ciò, l'OEC ha riportato che il robusto valore delle esportazioni cinesi di medicazioni e altri dispositivi medici con strato adesivo ha superato i 940 milioni di dollari nel solo 2024. Questo stimola anche l'innovazione nel settore, al fine di allineare i prodotti esistenti ai criteri di commercializzazione specifici della regione.
Il mercato giapponese dei rivestimenti medicali beneficia dei sistemi di incentivi governativi per gli agenti antimicrobici e del sistema di revisione annuale dei prezzi, che riconosce il potenziale delle tecnologie per dispositivi medici ad alto costo nel fornire risultati migliori. Inoltre, con una delle più alte percentuali di popolazione anziana al mondo, in Giappone si registra una crescente domanda di rivestimenti biocompatibili e antimicrobici per cateteri, impianti e strumenti diagnostici. Infine, i continui investimenti in ricerca e sviluppo rafforzano ulteriormente la presenza del Giappone in questo settore.
Andamenti statistici nella demografia della chirurgia cardiaca
Paese | Panoramica statistica | cronologia |
Cina | Complessivamente, in 728 ospedali di tutto il paese sono stati eseguiti 69.000 interventi chirurgici per cardiopatie congenite. | 2023 |
Giappone | Sono stati eseguiti circa 63.427 interventi chirurgici cardiovascolari, evidenziando un aumento del 3,0%. | 2022-2023 |
Australia | Sono state segnalate 132.000 procedure di angiografia coronarica per pazienti ricoverati in ospedale. | 2021-2022 |
India | Ogni anno, nel paese venivano eseguiti 300.000 interventi cardiaci in 420 centri cardiologici. | 2023 |
Corea del Sud | Si prevede che il numero di interventi chirurgici cardiaci aumenterà di 947.811 casi all'anno. | 2023-2042 |
Fonte: NCCD, NLM e AIHW
Approfondimenti sul mercato europeo
Si stima che il mercato europeo raggiungerà un valore di settore considerevole tra il 2027 e il 2036. La crescita costante della regione in questo settore è principalmente sostenuta dalla convergenza normativa attraverso il Regolamento UE sui dispositivi medici (MDR), dalle priorità di salute pubblica relative alle infezioni correlate all'assistenza sanitaria (HAI) e dai crescenti finanziamenti per la ricerca e sviluppo di nuove tecnologie da parte della piattaforma Horizon Europe. Inoltre, il Centro europeo per la prevenzione e il controllo delle malattie (ECDC) ha stimato che le HAI colpiscono 4,3 milioni di pazienti ospedalizzati ogni anno in tutta Europa. Secondo la NLM (National Laboratory Management), nel 2025 le HAI causavano 16 milioni di giorni aggiuntivi di degenza ospedaliera ogni anno nella regione, con costi associati superiori a 8,2 miliardi di dollari, il che ha determinato un maggiore interesse per i dispositivi antimicrobici.
Le politiche nazionali di rimborso in tutto il Regno Unito favoriscono i ricavi delle aziende fornitrici nel mercato dei rivestimenti medicali. Il Paese si distingue per un panorama all'avanguardia, con una particolare attenzione alla prevenzione delle infezioni, all'allineamento normativo e ai progetti di ricerca transfrontalieri. L'importanza che il Regno Unito attribuisce a questo settore è ulteriormente rafforzata dalla stabilità delle offerte pubbliche, ottenuta grazie alla continua riforma del Servizio Sanitario Nazionale (NHS) e alle partnership con le associazioni ABPI. Inoltre, il supporto normativo e le nuove opportunità derivanti dagli stanziamenti di bilancio finanziati dagli enti pagatori continuano a consolidare il ruolo di primo piano del Regno Unito in questo campo.
In Germania , il finanziamento continuo per i dispositivi rivestiti da parte dei programmi di approvvigionamento sostenuti dal BMG favorisce una solida forza industriale e una catena di fornitura ben consolidata per il mercato. D'altro canto, il contesto normativo del Regolamento sui dispositivi medici (MDR) sta aiutando il Paese ad accelerare l'adozione e la partecipazione in questo settore. Ispirata da un clima imprenditoriale così favorevole, nel giugno 2024 Freudenberg Medical ha annunciato i suoi piani per ampliare il portafoglio di prodotti combinati farmaco-dispositivo, investendo oltre 50 milioni di dollari nella costruzione di un nuovo stabilimento di produzione Hemoteq AG di 130.000 piedi quadrati (circa 12.000 metri quadrati) per rivestimenti farmacologici e idrofilici per dispositivi e componenti medicali ad Aquisgrana, in Germania.
Dati di esportazione e importazione per paese relativi a medicazioni, ecc.
(Con uno strato adesivo) (2023)
Paese | Valore delle esportazioni (in USD) | Valore delle importazioni (in USD) |
Germania | 582 milioni | 491 milioni |
Paesi Bassi | 199 milioni | 386 milioni |
Irlanda | 38,6 milioni | 34,6 milioni |
Fonte: OEC
Principali attori del mercato dei rivestimenti medicali:
- Royal DSM
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- PPG Industries, Inc.
- SurModics, Inc.
- Medtronic plc
- Laboratori Abbott
- WL Gore & Associates, Inc.
- Hydromer, Inc.
- Specialty Coating Systems, Inc.
- Biocoat, Inc.
- Covalon Technologies Ltd.
- Termo Fisher Scientific
- Gruppo chimico Mitsubishi
- Precision Coating Company, Inc.
- Azienda Kurt J. Lesker
- AST Products, Inc.
- Medicoat AG
- Harland Medical Systems, Inc.
- Aculon, Inc.
- AdvanSource Biomaterials Corp.
- Sono-Tek Corporation
- BioInteractions Ltd.
A livello globale, nel 2025 il mercato dei rivestimenti medicali sarà caratterizzato da leader statunitensi ed europei come DSM, Surmodics e Hydromer. Tra le principali iniziative del mercato si annoverano partnership transfrontaliere, espansione nella regione Asia-Pacifico e acquisizioni di aziende leader regionali nel settore dei rivestimenti. Aziende emergenti in India, Giappone e Malesia stanno guadagnando terreno sul mercato globale con rivestimenti di alta qualità a basso costo, in grado di soddisfare le esigenze sanitarie locali. Si stanno esplorando aree di innovazione chiave per migliorare le prestazioni e la sicurezza dei dispositivi medicali di nuova generazione in tutto il mondo.
Di seguito è riportato l'elenco di alcuni dei principali operatori attivi sul mercato:
Sviluppi recenti
- Nel settembre 2025, BioInteractions ha lanciato una nuova categoria di soluzioni di rivestimento ad alte prestazioni e a rilascio zero, i Surface-Active Systems, progettati per migliorare le prestazioni degli impianti, aumentare la sicurezza del paziente e ottimizzare i risultati terapeutici. Contribuiscono alla prevenzione delle infezioni, al controllo della trombosi e alla longevità dei dispositivi.
- Nel gennaio 2025, Hydromer ha introdotto rivestimenti idrofili privi di PFAS per dispositivi medici, offrendo ai produttori una transizione senza soluzione di continuità. Questi rivestimenti avanzati offrono eccezionale lubrificazione, durata e biocompatibilità, garantendo prestazioni ottimali dei dispositivi nel rispetto degli standard ambientali in continua evoluzione.
- Report ID: 3897
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
