Prospettive di mercato per le munizioni a lunga permanenza:
Il mercato delle munizioni a guida autonoma (loitering munitions) aveva un valore di 5,7 miliardi di dollari nel 2025 e si prevede che raggiungerà i 35,6 miliardi di dollari entro la fine del 2035, registrando un tasso di crescita annuo composto (CAGR) di circa il 20,2% durante il periodo di previsione, ovvero tra il 2026 e il 2035. Nel 2026, il valore del settore delle munizioni a guida autonoma è stimato a 6,8 miliardi di dollari.
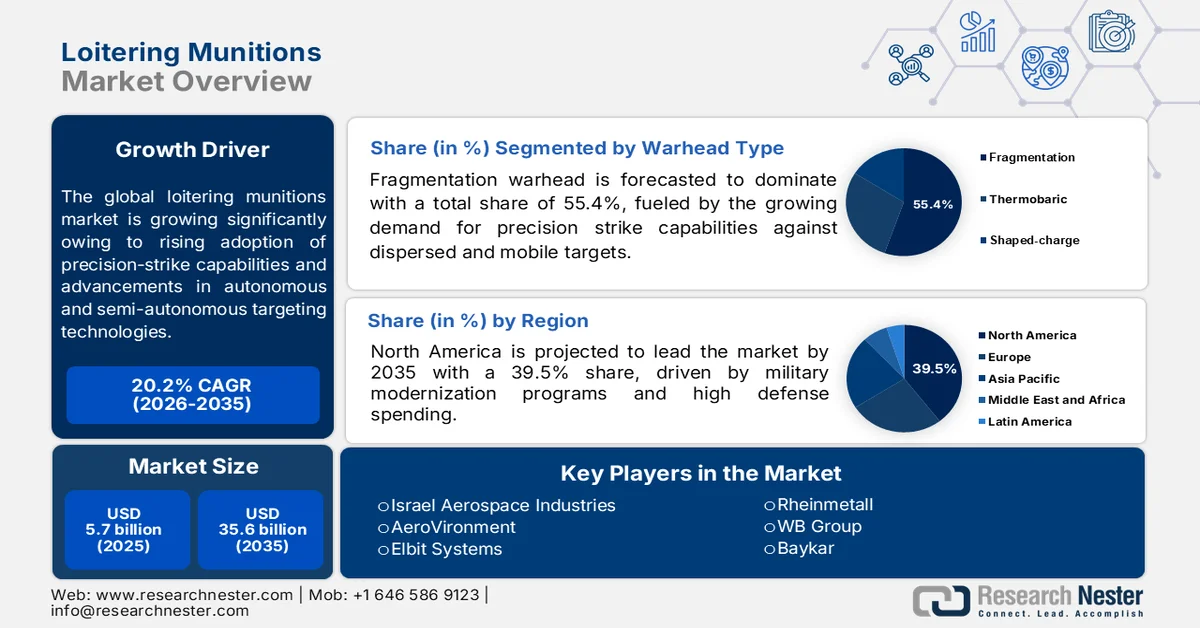
Si prevede che il mercato delle munizioni a guida autonoma registrerà una crescita stabile e sostenuta, trainata dalla crescente adozione di capacità di attacco di precisione e dai progressi nelle tecnologie di puntamento autonome e semiautonome. Inoltre, i maggiori investimenti nella sorveglianza e ricognizione militare stanno favorendo l'adozione di munizioni a guida autonoma nelle operazioni tattiche, grazie alla loro precisione nell'individuazione e nell'ingaggio dei bersagli. Un articolo pubblicato dall'Institute for Youth in Policy nel novembre 2025 ha rivelato che il crescente utilizzo di munizioni a guida autonoma nella guerra moderna è dovuto alla loro precisione, mentre conflitti come la guerra del Nagorno-Karabakh e la guerra tra Russia e Ucraina ne hanno dimostrato l'efficacia contro sistemi di difesa aerea, veicoli blindati e infrastrutture militari critiche, accelerandone l'adozione a livello globale. Inoltre, il loro costo relativamente basso, la facilità di impiego e la compatibilità con piattaforme terrestri, aeree e navali rendono le munizioni a guida autonoma un aspetto importante e una capacità economicamente vantaggiosa per le forze armate moderne.
Inoltre, la domanda di mercato è sostenuta dalla natura in continua evoluzione della guerra moderna, in cui le forze armate ricercano soluzioni flessibili e rapidamente impiegabili sia per missioni offensive che difensive. A ciò si aggiungono i crescenti programmi di approvvigionamento, le preoccupazioni per la sicurezza transfrontaliera e l'uso sempre più diffuso di munizioni a guida autonoma nelle operazioni terrestri e marittime, che dovrebbero creare opportunità durature per produttori e sviluppatori di tecnologie in tutto il mondo. In questo contesto, nell'agosto 2024 AeroVironment ha annunciato di essersi aggiudicata un contratto quinquennale del valore complessivo di 990 milioni di dollari con l'esercito statunitense per la fornitura dei suoi sistemi di munizioni a guida autonoma Switchblade, collaudati in combattimento, nell'ambito del programma per sistemi letali senza pilota. Questo contratto supporta l'iniziativa dell'esercito di equipaggiare i battaglioni di fanteria con capacità di attacco di precisione portatili per ingaggiare veicoli blindati e altri bersagli oltre la linea di vista.
Principali paesi esportatori di munizioni, munizioni e componenti per proiettili (HS 93.06.90): indicatori globali dell'offerta per la difesa, 2024
Paese esportatore | Valore delle esportazioni (2024) |
NOI | 3,63 miliardi |
Bulgaria | 2,33 miliardi |
Polonia | 1,92 miliardi |
Romania | 766 milioni |
Corea del Sud | 548 milioni |
Spagna | 348 milioni |
Norvegia | 266 milioni |
Israele | 237 milioni |
Regno Unito | 227 milioni |
India | 224 milioni |
Fonte: OEC
Principali paesi importatori di munizioni, munizioni e componenti per proiettili: indicatori globali della domanda nel settore della difesa, 2024
Paese importatore | Valore delle importazioni (USD) |
Ucraina | 2,84 miliardi |
Polonia | 2,40 miliardi |
Israele | 1,37 miliardi |
Romania | 743 milioni |
Emirati Arabi Uniti | 594 milioni |
NOI | 549 milioni |
Arabia Saudita | 529 milioni |
Australia | 293 milioni |
Giappone | 285 milioni |
Slovacchia | 211 milioni |
Fonte: OEC
Chiave Munizioni vaganti Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
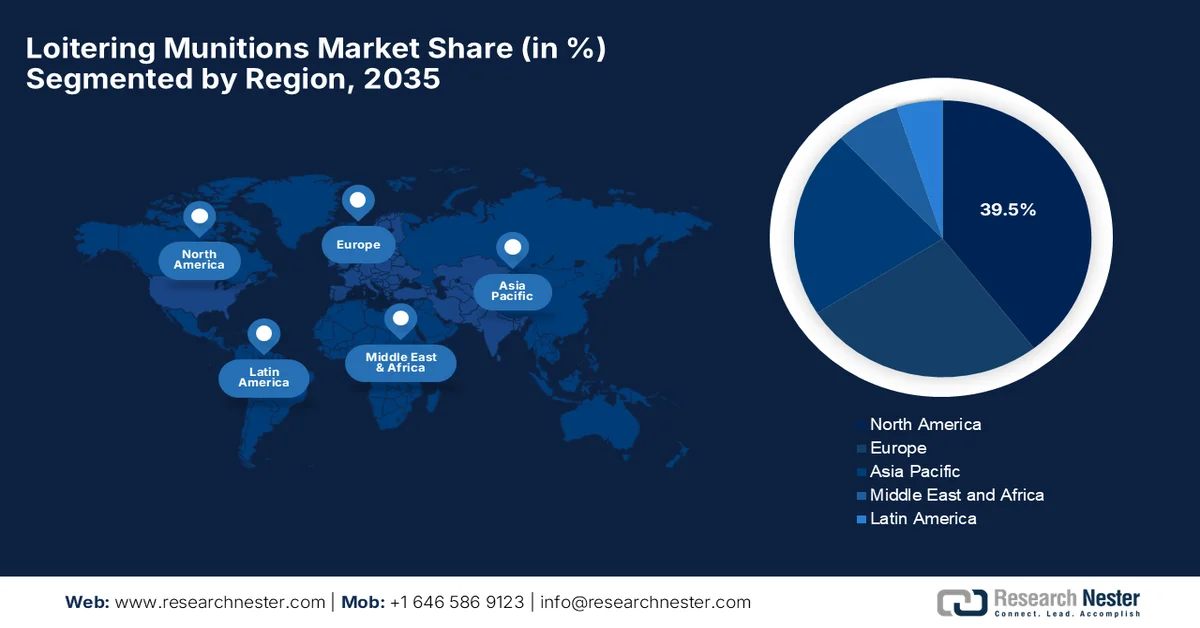
- Si prevede che il mercato delle munizioni a guida autonoma in Nord America rappresenterà il 39,5% della quota globale entro il 2035, grazie agli ampi programmi di modernizzazione militare e ai consistenti bilanci della difesa negli Stati Uniti e in Canada.
- Si prevede che la regione Asia-Pacifico registrerà una crescita considerevole tra il 2026 e il 2035, alimentata dall'escalation delle tensioni geopolitiche e dai crescenti investimenti in strategie di guerra asimmetrica, unitamente alle capacità di difesa nazionali.
- Il mercato statunitense rappresenta quasi il 73,7% della quota nordamericana, trainato dalle ingenti spese per la difesa del Paese e dalla forte attenzione all'integrazione di sistemi di combattimento senza pilota avanzati.
Approfondimenti sul segmento:
- Si prevede che il segmento delle testate a frammentazione del mercato delle munizioni a guida autonoma raggiungerà una quota del 55,4% entro il 2035, grazie alla crescente domanda di capacità di attacco di precisione contro bersagli dispersi e mobili, unitamente all'efficacia in termini di costi delle testate a frammentazione.
- Si prevede che il segmento delle forze aeree si assicurerà una quota di fatturato significativa nel periodo 2026-2035, sostenuto dalla crescente enfasi sulla superiorità aerea, sulle capacità di attacco a distanza e sulle strategie di guerra incentrate sulla rete.
Principali tendenze di crescita:
- Aumento dei budget per la difesa e modernizzazione militare
- Crescente adozione di tecnologie per la guerra senza pilota
Principali sfide:
- Costi di sviluppo elevati e rigorosi requisiti di approvvigionamento
- Restrizioni all'esportazione e progressi nella difesa contro i droni
Attori chiave: Israel Aerospace Industries, AeroVironment, Elbit Systems, Rheinmetall, WB Group, STM Savunma Teknolojileri Mühendislik ve Ticaret A.?., Baykar, EDGE Group, IAI MALAT, Ondas Inc., ZALA Aero Group.
Globale Munizioni vaganti Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2025: 5,7 miliardi di dollari USA
- Dimensioni del mercato nel 2026: 6,8 miliardi di dollari USA
- Dimensioni del mercato previste: 35,6 miliardi di dollari USA entro il 2035
- Previsioni di crescita: CAGR del 20,2% (2026-2035)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 39,5% entro il 2035)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti:Stati Uniti, Cina, Israele, Russia, Türkiye
- Paesi emergenti: Australia, India, Corea del Sud, Polonia, Spagna
Last updated on : 29 July, 2026
Mercato delle munizioni a lunga permanenza: fattori di crescita e sfide
Fattori di crescita
- Aumento dei budget per la difesa e modernizzazione militare: la maggior parte dei paesi sta incrementando i propri budget per la difesa al fine di rafforzare la sicurezza e modernizzare le attrezzature militari obsolete. Pertanto, gli investimenti in sistemi senza pilota avanzati, comprese le munizioni a guida autonoma, sono diventati una priorità strategica, creando un contesto commerciale favorevole per le aziende pioniere del settore. Ad esempio, nel febbraio 2026 Textron Systems è stata selezionata per un progetto di prototipo dell'esercito statunitense nell'ambito del programma Low-Altitude Stalking & Strike Ordnance per presentare e validare il suo sistema di munizioni a guida autonoma Damocles™. Questo sistema Damocles, compatibile con velivoli a decollo e atterraggio verticale (VTOL), è dotato di un penetratore a carica esplosiva (EFP) di seconda generazione (GEN2), di un'architettura modulare aperta e supporta molteplici carichi utili per diverse missioni, tra cui la guerra elettronica, contribuendo così positivamente alla crescita del mercato.
- Adozione crescente di tecnologie per la guerra senza pilota: il passaggio alla guerra senza pilota e autonoma sta generando una forte domanda sul mercato. Questi sistemi riducono i rischi per il personale militare, fornendo al contempo capacità di sorveglianza continua e di attacco rapido, contribuendo all'espansione del mercato a livello globale. Nel luglio 2023, Rheinmetall e UVision si sono aggiudicate un importante contratto con l'Ungheria, del valore di qualche decina di milioni di euro, con l'obiettivo principale di fornire sistemi di munizioni a guida autonoma Hero. La famiglia Hero offre capacità autonome di ricognizione, tracciamento del bersaglio e attacco di precisione contro obiettivi quali fanteria, veicoli, fortificazioni e sistemi di difesa aerea, indicando quindi un'opportunità di crescita a lungo termine per il mercato.
Sfide
- Costi di sviluppo elevati e rigorosi requisiti di approvvigionamento: il processo di sviluppo di queste munizioni a guida autonoma richiede ingenti investimenti in ricerca e sviluppo, sistemi di navigazione autonomi, sensori elettro-ottici, collegamenti di comunicazione sicuri e tecnologie di guida di precisione. Oltre a ciò, i produttori devono conformarsi agli standard di qualificazione militari, ai test di affidabilità e ai processi di certificazione prima che i prodotti possano essere impiegati. Poiché la maggior parte degli appalti è gestita dal governo, le aziende si trovano spesso ad affrontare cicli di acquisizione prolungati e processi di gara complessi, che possono ritardare la commercializzazione e la realizzazione dei ricavi. Inoltre, i produttori più piccoli faticano a competere con i grandi appaltatori della difesa, che dispongono di maggiori risorse finanziarie e di consolidate relazioni governative, con un impatto negativo sulla crescita del mercato.
- Restrizioni all'esportazione e progressi nella difesa contro i droni: il mercato globale è messo a dura prova da rigide normative sull'esportazione e dalla continua evoluzione delle tecnologie anti-drone. I governi di diverse nazioni impongono severi controlli sulle esportazioni di sistemi militari avanzati, influenzati da preoccupazioni di sicurezza nazionale, limitando la capacità dei produttori di accedere ai mercati internazionali e ritardando gli accordi di difesa transfrontalieri. Allo stesso tempo, le forze armate stanno investendo in capacità anti-UAS, che includono rilevamento radar, guerra elettronica, disturbo GPS, armi a energia diretta e sistemi di intercettazione per neutralizzare le munizioni volanti prima che raggiungano i loro obiettivi. Ciò sta riducendo la loro efficacia operativa e creando quindi ulteriori sfide per la crescita del mercato.
Dimensioni e previsioni del mercato delle munizioni a lunga permanenza:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2025 |
|
Previsioni per l'anno |
2026-2035 |
|
CAGR |
20,2% |
|
Dimensioni del mercato nell'anno di riferimento (2025) |
5,7 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2035 |
35,6 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato delle munizioni a lunga sosta:
Analisi del segmento del tipo di testata
Nel segmento delle tipologie di testate, si prevede che le testate a frammentazione domineranno il mercato delle munizioni a guida autonoma con una quota totale del 55,4% entro la fine del 2035. La posizione dominante di questo segmento è principalmente alimentata dalla crescente domanda di capacità di attacco di precisione contro bersagli dispersi e mobili, unita all'economicità delle testate a frammentazione rispetto ad alternative più complesse. La loro versatilità consente di ingaggiare un'ampia gamma di minacce, dalla fanteria e dai veicoli leggeri alle installazioni radar. Nel febbraio 2026, Rheinmetall ha presentato il suo sistema di munizioni a guida autonoma FV-014 a un potenziale cliente NATO, mostrandone le capacità complete in termini di ricognizione, attacco di precisione e operazioni a lungo raggio. L'FV-014 combina sensori avanzati, connettività di rete e controllo umano, con una gittata fino a 100 km e una durata operativa di 70 minuti.
Analisi del segmento di utenti finali
Si prevede che le forze aeree, che rientrano nella categoria degli utenti finali, cresceranno, rappresentando una quota di fatturato significativa nel mercato delle munizioni a guida autonoma durante il periodo in esame. La crescita del segmento è in gran parte attribuibile alla crescente enfasi sulla superiorità aerea, sulle capacità di attacco a distanza e sulle strategie di guerra incentrate sulla rete. Inoltre, l'integrazione di sistemi elettro-ottici avanzati, tecnologie di volo autonomo e collegamenti di comunicazione potenziati sta migliorando la flessibilità delle missioni, favorendo una maggiore adozione di questi sistemi da parte delle forze aeree a livello globale. Nel settembre 2023, Elbit Systems si è aggiudicata un contratto da 95 milioni di dollari per la fornitura di diverse centinaia di munizioni a guida autonoma SkyStriker a un paese europeo. Questi sistemi autonomi SkyStriker offrono capacità di attacco di precisione con una testata fino a 10 kg, una gittata di 100 km e la capacità di operare in ambienti privi di GPS e comunicazioni.
Analisi del segmento di gamma
In base alla gittata, si prevede che il segmento delle munizioni a medio raggio crescerà con una quota di fatturato significativa nel mercato delle munizioni a guida autonoma entro la fine del 2035. La crescita di questo segmento è trainata dalla crescente domanda di un equilibrio tra portata operativa, precisione di ingaggio ed efficienza dei costi. Le munizioni a medio raggio offrono alle forze armate una maggiore flessibilità sul campo di battaglia, consentendo di colpire obiettivi al di fuori della zona tattica immediata, evitando al contempo i costi più elevati associati ai sistemi a lungo raggio. Inoltre, la loro idoneità al supporto della fanteria, alla sorveglianza delle frontiere e alle operazioni di controinsurrezione sta favorendo un'ampia adozione da parte delle forze di difesa che cercano capacità di attacco senza pilota versatili. Infine, i progressi in termini di sistemi di comunicazione, tecnologie di navigazione e integrazione del carico utile stanno migliorando l'efficacia delle piattaforme a medio raggio in diversi scenari di combattimento.
La nostra analisi approfondita del mercato delle munizioni a guida autonoma comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Tipo di testata |
|
Utente finale |
|
Allineare |
|
Piattaforma |
|
Modalità di avvio |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato delle munizioni a lunga sosta - Analisi regionale
Approfondimenti sul mercato nordamericano
Si prevede che il mercato nordamericano delle munizioni a guida autonoma deterrà la quota maggiore, pari al 39,5%, durante il periodo di previsione. La posizione dominante della regione è in gran parte alimentata dagli ampi programmi di modernizzazione militare e dagli ingenti budget per la difesa di Stati Uniti e Canada. Un cambiamento strategico verso la guerra autonoma, la prontezza al combattimento asimmetrico e le capacità di attacco di precisione a lungo raggio sta consentendo alla domanda regionale di passare da un approvvigionamento tattico di nicchia a un dispiegamento su larga scala, supportato da programmi, in unità di fanteria, marina e aeronautica. Nel luglio 2026, il 2° Reggimento dei Marines degli Stati Uniti ha riferito di aver condotto la sua prima prova a livello di reggimento del sistema UAS JUMP 20-X Group 3, equipaggiato con la munizione a guida autonoma Switchblade 300 Block 20. Ha inoltre menzionato che durante l'esercitazione di addestramento a livello di servizio 4-26 a Twentynine Palms, in California, il sistema ha ingaggiato un bersaglio a 25 chilometri di distanza, dimostrando così la capacità di attacco di precisione a lungo raggio per le forze di terra convenzionali.
Il passaggio dall'artiglieria tradizionale ai sistemi di attacco di precisione autonomi sta trainando la crescita del mercato statunitense . Il progresso tecnologico è incentrato sull'integrazione dell'intelligenza artificiale per il riconoscimento autonomo dei bersagli, sulle capacità di edge computing e sulle reti mesh sicure, al fine di consentire tattiche di sciame negli ambienti di guerra elettronica. Inoltre, le aziende di difesa nazionali stanno dando priorità alle configurazioni di carico utile modulari, che permettono a questi droni monouso di alternare senza soluzione di continuità tra la raccolta continua di informazioni ISR (Intelligence, Surveillance and Reconnaissance) e missioni di attacco cinetico in domini fortemente contesi. D'altro canto, la crescente attenzione alle capacità di guerra multidominio sta ulteriormente incentivando gli investimenti della difesa nei sistemi di attacco senza pilota di nuova generazione.
Il mercato canadese si sta rimodellando in modo efficiente grazie ai costanti sforzi volti a rafforzare la prontezza difensiva e a potenziare le capacità di sicurezza nell'Artico. Il mercato del Paese beneficia anche di una crescente enfasi sui sistemi senza pilota, sulle tecnologie di attacco di precisione e sulle operazioni basate sull'intelligence, il che sta incoraggiando l'adozione di munizioni a lungo raggio avanzate per missioni di sorveglianza e tattiche. Secondo i dati governativi pubblicati nel giugno 2026, il Canada ha annunciato un importante accordo da 1,9 miliardi di dollari con gli Stati Uniti nell'ambito del programma di vendite militari all'estero (Foreign Military Sales) per l'acquisizione di 26 lanciatori HIMARS, munizioni e servizi di supporto. Il progetto di attacco di precisione a lungo raggio (terrestre) fornirà all'esercito del Paese capacità missilistiche mobili a lungo raggio superiori a 300 km, comprese future opzioni antinave per la difesa costiera.
Analisi di mercato della regione Asia-Pacifico
Si prevede che il mercato delle munizioni a guida autonoma nella regione Asia-Pacifico crescerà a un ritmo considerevole dal 2026 al 2035. I progressi della regione in questo settore sono principalmente trainati dall'escalation delle tensioni geopolitiche e dalle dispute territoriali lungo i punti strategici marittimi, che hanno costretto gli eserciti regionali a modernizzare rapidamente le proprie capacità di attacco tattico. Le nazioni della regione stanno investendo proattivamente in strategie di guerra asimmetrica, passando dalle importazioni militari dall'estero allo sviluppo di capacità sovrane per armi economiche e facilmente abbattibili. Nel luglio 2024, il governo australiano ha annunciato l'acquisizione della munizione di precisione a guida autonoma Switchblade 300 con l'obiettivo principale di rafforzare il vantaggio operativo delle Forze di Difesa del paese. L'acquisizione riflette l'impegno del governo a dotare i soldati di tecnologie che consentano loro di mantenere la superiorità contro le minacce emergenti.
Le iniziative militari-industriali altamente centralizzate e sostenute dallo Stato, volte a stabilire il dominio assoluto nella guerra intelligente e senza pilota, stanno alimentando la crescita del mercato in Cina . La produzione nel Paese è fortemente dominata da conglomerati della difesa statali, che sfruttano una massiccia catena di approvvigionamento interna completamente indipendente per raggiungere economie di scala senza precedenti. Secondo i dati governativi pubblicati nel settembre 2025, la Cina sta accelerando la modernizzazione delle sue forze armate sviluppando tecnologie avanzate per sciami di droni. L'Esercito Popolare di Liberazione ha effettuato lanci di sciami fino a 200 droni, sperimentato scenari di sbarco anfibio e testato una nave madre per droni in grado di dispiegare oltre 100 munizioni a guida autonoma, favorendo così la crescita del mercato.
In India, il mercato sta vivendo una profonda espansione, trainata principalmente dalla spinta verso l'autosufficienza attraverso le iniziative Make in India e Aatmanirbhar Bharat. Per proteggere i suoi confini montuosi altamente contesi e le sue ampie coste, le forze armate nazionali stanno accelerando l'acquisizione di sistemi d'attacco autonomi portatili e montati su veicoli. Come affermato dal Press Information Bureau (PIB) nel maggio 2025, l'Operazione Sindoor ha dimostrato la crescente autosufficienza del Paese nella tecnologia della difesa, integrando sistemi nazionali come il missile Akash e munizioni a guida autonoma avanzate per attacchi di precisione. Inoltre, l'operazione ha neutralizzato droni, missili e sistemi di difesa aerea pakistani senza oltrepassare il confine, sottolineando il vantaggio tecnologico dell'India nel settore della difesa.
Approfondimenti sul mercato europeo
Si prevede che il mercato europeo delle munizioni a guida autonoma acquisirà una posizione di rilievo nel panorama globale. La leadership della regione in questo settore è trainata principalmente dal profondo cambiamento strutturale nelle strategie di difesa continentali a seguito del prolungato conflitto in Ucraina. Questa crescente domanda sta favorendo una base industriale nazionale decentralizzata e altamente collaborativa, dove i colossi regionali della difesa stanno collaborando con agili startup tecnologiche per creare catene di approvvigionamento sicure e localizzate. Nel gennaio 2026, Indra Group ed EDGE hanno firmato un accordo per la creazione di una nuova entità produttiva nel settore della difesa in Spagna, focalizzata su munizioni a guida autonoma e armi intelligenti, supportata da un portafoglio ordini di 2,2 miliardi di dollari. L'accordo prevedeva inoltre che la produzione avvenisse in un nuovo stabilimento a León, insieme a un impianto per la produzione di micromotori per droni a Valladolid, al fine di rafforzare le capacità nel settore aerospaziale.
L'impegno costante nel rafforzare le capacità di attacco di precisione, guerra autonoma e intelligence sul campo di battaglia sta contribuendo in modo responsabile alla crescita del mercato tedesco . Inoltre, il Paese si sta concentrando anche sul miglioramento delle capacità industriali della difesa nazionale attraverso la collaborazione tra aziende del settore e istituzioni governative, supportando lo sviluppo di piattaforme senza pilota avanzate e riducendo la dipendenza da fornitori esterni. Nel giugno 2026, le forze armate tedesche hanno annunciato l'acquisizione di munizioni a guida autonoma da Helsing, Stark e Rheinmetall, un importante passo avanti nelle capacità di attacco di precisione. Questi sistemi di tipo kamikaze, progettati per l'uso singolo, consentono l'ingaggio di bersagli a lungo raggio grazie a sensori di bordo e al controllo da parte dell'operatore, risultando quindi adatti alla crescita del mercato standard.
Il mercato britannico delle munizioni a guida autonoma sta crescendo a un ritmo sostenuto, principalmente grazie agli investimenti diretti verso le tecnologie senza equipaggio e i sistemi autonomi. Questo mercato si sta trasformando grazie a strategie di approvvigionamento che privilegiano processi di acquisizione rapidi, la resilienza della catena di fornitura e l'espansione della capacità produttiva nazionale. Ad esempio, nel maggio 2026, il Ministero della Difesa britannico ha annunciato l'impiego di un nuovo sistema d'arma avanzato a basso costo per l'attacco di precisione sui caccia Typhoon della RAF, al fine di contrastare le minacce dei droni in Medio Oriente e proteggere i cittadini britannici e i partner regionali. Il Ministero ha sottolineato che questo sistema è passato rapidamente dalla fase di test all'impiego operativo grazie alla collaborazione tra il Ministero della Difesa e i partner industriali, a dimostrazione dell'attenzione del Regno Unito verso soluzioni di attacco di precisione a costi accessibili e percorsi di acquisizione per la difesa più rapidi.
Principali attori del mercato delle munizioni a uso stazionario:
- Industrie aerospaziali israeliane (Israele)
- AeroVironment (USA)
- Elbit Systems (Israele)
- Rheinmetall (Germania)
- Gruppo WB (Polonia)
- STM Savunma Teknolojileri Mühendislik ve Ticaret A.?. (Tacchino)
- Baykar (Turchia)
- EDGE Group (Emirati Arabi Uniti)
- IAI MALAT (Israele)
- Ondas Inc.
- ZALA Aero Group (Russia)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Israel Aerospace Industries è uno dei principali produttori sul mercato globale di sistemi avanzati. Inoltre, l'azienda ha consolidato una forte presenza internazionale grazie a contratti di difesa in diverse regioni.
- AeroVironment è un'importante azienda statunitense produttrice di sistemi di difesa, nota per la sua famiglia di munizioni a guida autonoma Switchblade. L'azienda si concentra su soluzioni di attacco di precisione leggere e trasportabili a mano, progettate specificamente per operazioni militari tattiche.
- Elbit Systems è un importante fornitore globale di tecnologie per la difesa, con una forte presenza nel segmento delle munizioni a guida autonoma (Striker) grazie a sistemi come SkyStriker. Inoltre, l'azienda si distingue per i sensori elettro-ottici avanzati e l'integrazione con sistemi più ampi di gestione del campo di battaglia.
- Rheinmetall è un altro attore fondamentale in questo settore, che sta ampliando il proprio ruolo nel mercato nell'ambito del suo più ampio portafoglio di sistemi senza pilota e di attacco di precisione. L'azienda beneficia delle sue consolidate capacità produttive nel settore della difesa, di una forte presenza in Europa e di rapporti con i governi per sviluppare soluzioni avanzate per il campo di battaglia.
- WB Group vanta una lunga esperienza nella produzione di sistemi senza pilota e munizioni a guida autonoma. L'azienda ha conquistato un'ampia quota di mercato grazie a soluzioni tattiche economicamente vantaggiose, progettate per missioni di ricognizione e attacchi di precisione.
Ecco un elenco dei principali operatori attivi nel mercato globale:
Il numero limitato di produttori di sistemi di difesa affermati, focalizzati sullo sviluppo di prodotti avanzati e su partnership internazionali nel settore, sta intensificando la concorrenza sul mercato. Aziende leader come Israel Aerospace Industries, AeroVironment ed Elbit Systems dominano questo panorama grazie a sistemi operativi collaudati e a una presenza geografica capillare. La competizione in questo settore è trainata principalmente da gittata, autonomia, capacità di carico utile e integrazione con le moderne reti del campo di battaglia. Nel dicembre 2025, UVision ha annunciato l'acquisizione di SpearUAV per ampliare le proprie capacità in materia di munizioni a guida autonoma e rafforzare le proprie soluzioni di attacco autonomo multilivello. Questa acquisizione espande ulteriormente le capacità di UVision, aggiungendo sistemi avanzati basati sull'intelligenza artificiale a supporto delle operazioni in missioni tattiche a livello di battaglione e in impegni strategici più ampi.
Panorama aziendale del mercato:
Sviluppi recenti
- Nel giugno 2026, Ondas Inc. ha annunciato nuovi ordini per oltre 40 milioni di dollari per sistemi di difesa autonomi, tra cui sistemi anti-UAS, sistemi di munizioni a guida autonoma, sistemi terrestri e servizi di difesa, portando il totale degli ordini del secondo trimestre a oltre 150 milioni di dollari.
- Nell'ottobre 2025, AeroVironment ha ampliato la sua famiglia di munizioni a guida autonoma Switchblade™ con tre nuovi sistemi: Switchblade 600 Block 2, Switchblade 400 e Switchblade 300 Block 20 con carico utile EFP. Queste nuove varianti offrono una gittata maggiore, puntamento basato sull'intelligenza artificiale, un comando e controllo migliorato e capacità di attacco di precisione scalabili.
- Report ID: 8706
- Published Date: Jul 29, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto

Rapporto, 2026-2035



Copyright © 2026 Research Nester. Tutti i diritti riservati.
