Prospettive del mercato degli elettrolizzatori:
Il mercato degli elettrolizzatori aveva un valore di 13,2 miliardi di dollari nel 2026 e si prevede che raggiungerà i 1.271,73 miliardi di dollari entro la fine del 2036, registrando un CAGR di circa il 57,9% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore degli elettrolizzatori è stimato a 20,84 miliardi di dollari.
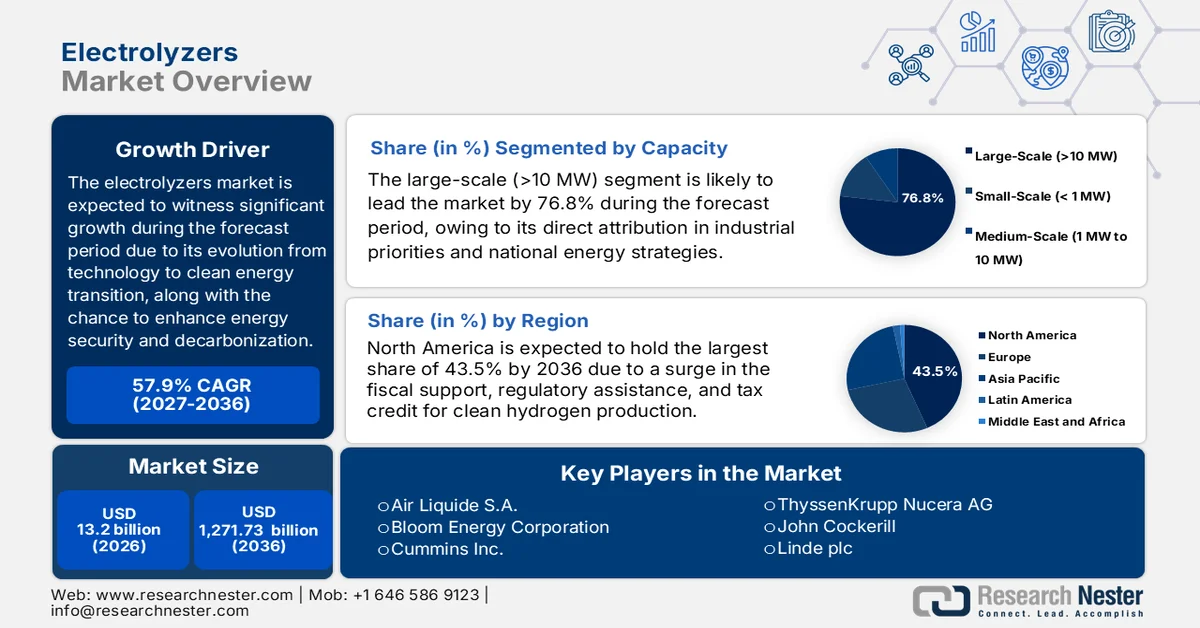
Il mercato internazionale degli elettrolizzatori sta attualmente assistendo a un cambiamento epocale, evolvendosi rapidamente da segmento tecnologico di nicchia a pilastro della transizione verso l'energia pulita. Questa trasformazione è fortemente motivata dall'urgente necessità globale di rafforzare la sicurezza energetica e decarbonizzare i settori industriali più difficili da decarbonizzare. Secondo il rapporto IEA del 2025, la capacità di elettrolisi per la produzione di idrogeno è cresciuta costantemente, raggiungendo una capacità installata di 1,4 GW entro la fine del 2023. Analogamente, anche la capacità produttiva di elettrolizzatori è raddoppiata rispetto al 2022, arrivando a 25 GW entro la fine dello stesso anno. Pertanto, i progetti in corso prevedono una capacità installata di elettrolizzatori compresa tra 230 GW e 520 GW entro il 2030. Inoltre, l'obiettivo di raggiungere emissioni nette zero in termini di capacità di elettrolisi installata per tecnologia rappresenta un'enorme opportunità di crescita per l'intero mercato globale.
Capacità totale installata di elettrolisi per tecnologia a emissioni nette zero.
Anno | Alcalino (PM) | PEM (MW) | Altro/Sconosciuto (MW) | Totale (MW) |
2020 | 200 | 110 | 20 | 330 |
2021 | 370 | 150 | 50 | 570 |
2022 | 400 | 240 | 60 | 700 |
2023 | 840 | 300 | 250 | 1.390 |
Fonte: Organizzazione dell'AIE
Inoltre, la produzione su scala gigawatt, l'ibridazione e la diversificazione tecnologica, la crescita della "valle dell'idrogeno", le alleanze strategiche, il consolidamento della catena di approvvigionamento e la maggiore attenzione alla durabilità degli stack e ai materiali critici sono anch'essi responsabili della crescita del mercato globale degli elettrolizzatori. Ad esempio, secondo un articolo pubblicato da Renewable and Sustainable Energy Reviews nel gennaio 2025, si è registrato un aumento della produzione internazionale di idrogeno, passata da 20 milioni di tonnellate a 70 milioni di tonnellate nella sua forma più pura. Inoltre, 45 milioni di tonnellate di idrogeno vengono utilizzate nel processo di riduzione diretta del ferro (DRI), in particolare nel settore siderurgico, il che contribuisce significativamente a una domanda annua di idrogeno di quasi 115 milioni di tonnellate. Si stima inoltre che la domanda mondiale di idrogeno possa raggiungere tra i 500 e gli 800 milioni di tonnellate entro la fine del 2050, il che favorirà ulteriormente la crescita del mercato.
Chiave Elettrolizzatori Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
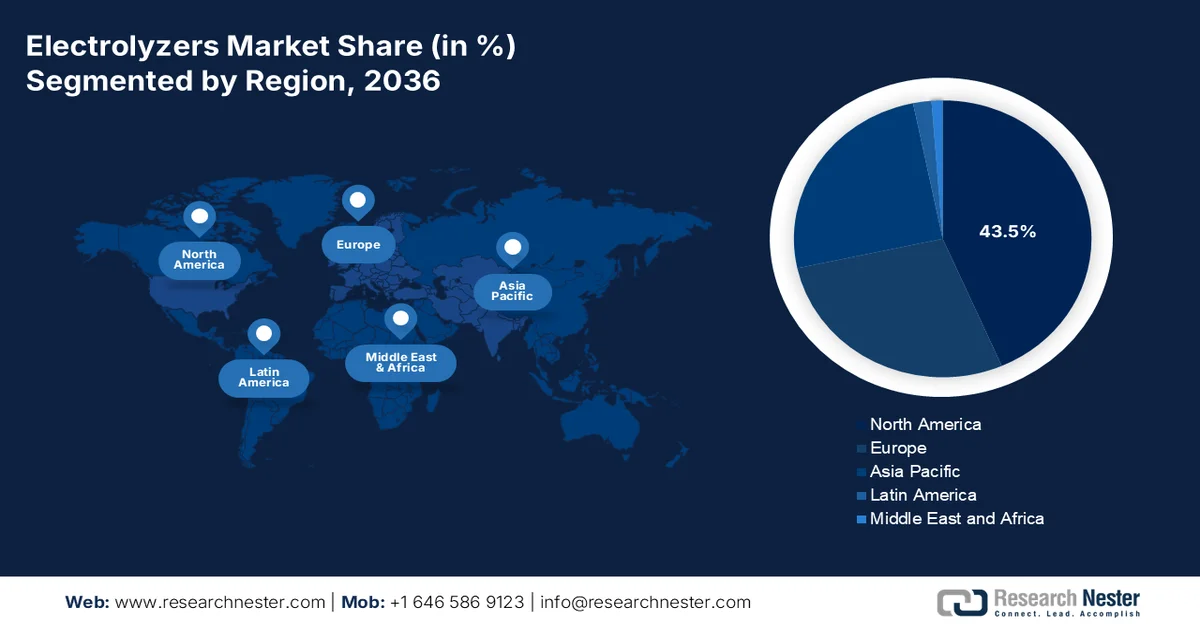
- Si prevede che il Nord America deterrà una quota del 43,5% nel mercato degli elettrolizzatori entro il 2036, grazie a ingenti incentivi fiscali e al supporto normativo che stanno ridefinendo l'economia dei progetti di idrogeno pulito.
- Si prevede che la regione Asia-Pacifico si espanderà rapidamente tra il 2027 e il 2036, sostenuta dalla crescente domanda di idrogeno nei settori della raffinazione e della chimica, trainata dalla decarbonizzazione industriale.
Approfondimenti sul segmento:
- Si prevede che il sottosegmento degli elettrolizzatori di grandi dimensioni (>10 MW) raggiungerà una quota del 76,8% entro il 2036, grazie all'allineamento con le strategie industriali nazionali che accelerano l'economia globale dell'idrogeno.
- Il segmento power-to-x (produzione di idrogeno verde) si appresta a conquistare la seconda quota di mercato più elevata entro il 2036, grazie al suo ruolo nella trasformazione dell'elettricità da fonti rinnovabili in vettori energetici a impatto zero, consentendo uno stoccaggio resiliente delle energie rinnovabili.
Principali tendenze di crescita:
- Strategie aziendali di decarbonizzazione
- Riduzione delle spese per le energie rinnovabili
Principali sfide:
- Catene di approvvigionamento limitate e immature
- Incertezza del mercato e mancanza di infrastrutture di supporto
Attori chiave: Nel ASA (Norvegia), ITM Power PLC (Regno Unito), McPhy Energy S.A. (Francia), Siemens Energy AG (Germania), ThyssenKrupp Nucera AG (Germania), John Cockerill (Belgio), Linde plc (Regno Unito), Air Liquide S.A. (Francia), Bloom Energy Corporation (Stati Uniti), Cummins Inc. (Stati Uniti), Plug Power Inc. (Stati Uniti), Tianjin Mainland Hydrogen Equipment Co., Ltd. (Cina), Suzhou Jingli Hydrogen Production Equipment Co., Ltd. (Cina), PERIC Hydrogen Technologies Co., Ltd. (Cina), Ohmium International, Inc. (Stati Uniti), Hyster-Yale Group (Stati Uniti), Korea Hydro & Energia nucleare (KHNP) (Corea del Sud), Teledyne Energy Systems, Inc. (Stati Uniti), Enapter S.p.A. (Italia), H2B2 Electrolysis Technologies, Inc. (Spagna).
Globale Elettrolizzatori Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:13,2 miliardi di dollari
- Dimensioni del mercato nel 2027:20,84 miliardi di dollari
- Dimensioni del mercato previste:1.271,73 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 57,9% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 43,5% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Cina, Germania, Giappone, Corea del Sud
- Paesi emergenti: India, Australia, Regno Unito, Canada, Paesi Bassi
Last updated on : 31 August, 2026
Mercato degli elettrolizzatori: fattori di crescita e sfide
Fattori di crescita
- Strategie di decarbonizzazione aziendale: la presenza di settori ad alta efficienza energetica, come la raffinazione, l'acciaio e la chimica, sta innescando impegni per raggiungere le emissioni nette zero. Ciò ha creato una domanda tangibile e duratura di idrogeno verde come agente riducente e fonte di energia pulita, che sta trainando il mercato globale degli elettrolizzatori. Secondo un articolo pubblicato dalla Net Zero Climate Organizations nel settembre 2025, si è registrato un aumento del 9% delle aziende con sede negli Stati Uniti, che attualmente rappresentano 12 trilioni di dollari di fatturato internazionale, pari al 64% del fatturato complessivo delle organizzazioni valutate nello Stocktake. A questo proposito, nonostante la riduzione dell'azione climatica da parte del governo federale statunitense, il 77% del prodotto interno lordo (PIL) internazionale continua a essere coperto da impegni nazionali per le emissioni nette zero, il che indica una prospettiva ottimistica per il mercato.
- Riduzione dei costi delle energie rinnovabili: il continuo calo dei costi associati all'energia eolica e al fotovoltaico è considerato il fattore più importante per la riduzione del costo livellato dell'idrogeno (LCOH), che favorisce la crescita del mercato. Come affermato in un articolo pubblicato dalle Nazioni Unite nel 2025, 2 trilioni di dollari sono stati investiti in energie pulite entro il 2025, ovvero 800 miliardi di dollari in più rispetto ai combustibili fossili e un aumento di quasi il 70% in 10 anni. Inoltre, nel 2023, le industrie delle energie pulite hanno contribuito per il 10% alla crescita del PIL globale. A fronte di una crescita lenta delle emissioni, pari allo 0,8%, e di un'espansione dell'economia globale di oltre il 3%, si prevede un investimento di quasi 4,5 trilioni di dollari all'anno nelle energie rinnovabili entro il 2030, inclusi investimenti in infrastrutture e tecnologie, che consentirà di raggiungere emissioni nette zero entro il 2050.
- Sviluppo di standard tecnici: l'aspetto della bancabilità e della standardizzazione per garantire l'origine verde dell'idrogeno ha aumentato la fiducia degli investitori e ha reso i progetti su larga scala estremamente finanziabili, il che sta anche rafforzando il mercato degli elettrolizzatori a livello globale. Secondo un rapporto pubblicato dall'Organizzazione Mondiale del Commercio nel dicembre 2023, attualmente l'idrogeno viene prodotto principalmente utilizzando il gas naturale, con un valore del flusso commerciale che varia dai 150 ai 200 milioni di dollari all'anno. Inoltre, il commercio di materie prime derivate dall'idrogeno verde, in particolare metanolo e ammoniaca, valeva rispettivamente 14,1 miliardi e 17,5 miliardi di dollari nel 2022. Tuttavia, si prevede che l'offerta di idrogeno aumenterà entro il 2050 fino a superare i 500 milioni di tonnellate all'anno, indicando così un impatto positivo sulla crescita del mercato.
Sfide
- Catene di approvvigionamento limitate e immature: il sistema della catena di approvvigionamento per i componenti e i materiali critici non è sufficientemente maturo per supportare la prevista implementazione su scala gigawatt, il che rappresenta un enorme rischio per il mercato degli elettrolizzatori. Questo è particolarmente grave per gli elettrolizzatori PEM, che dipendono da metalli del gruppo del platino (PGM), come l'iridio. Inoltre, la volatilità dei prezzi e la scarsità di questi materiali possono limitare in modo critico la crescita tecnologica dei PEM. Oltre ai materiali, anche il sistema della catena di approvvigionamento per catalizzatori di alta qualità, membrane e componenti ausiliari di grandi dimensioni è facilmente sotto pressione. Inoltre, l'aumento della produzione richiede un parallelo ampliamento di una base di approvvigionamento resiliente e distribuita a livello internazionale, che comporta investimenti significativi e a lungo termine.
- Incertezza del mercato e mancanza di infrastrutture di supporto: lo sviluppo di un'economia dell'idrogeno su larga scala è deliberatamente ostacolato dalla grave carenza di infrastrutture cruciali per la distribuzione, lo stoccaggio e il trasporto. Il trasporto dell'idrogeno tramite gasdotti richiede costosi interventi di ammodernamento delle attuali reti di gas naturale e la costruzione di gasdotti dedicati. Inoltre, la liquefazione per il trasporto è considerata un processo ad alta intensità energetica e, per questo motivo, lo stoccaggio su larga scala in caverne di sale è geograficamente limitato. Questa specifica barriera infrastrutturale ha creato un rischio logistico, spingendo spesso i progetti a essere "captivi", ovvero con consumo e produzione concentrati nello stesso luogo, causando così un ostacolo al mercato degli elettrolizzatori in diversi paesi.
Dimensioni e previsioni del mercato degli elettrolizzatori:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
57,9% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
13,2 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
1.271,73 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato degli elettrolizzatori:
Analisi del segmento di capacità
Si prevede che il sottosegmento su larga scala (>10 MW), che fa parte del segmento della capacità, deterrà la quota maggiore, pari al 76,8%, entro la fine del 2036. La crescita di questo sottosegmento è fortemente attribuibile al suo diretto riflesso delle priorità energetiche e industriali nazionali, che alimentano l'economia dell'idrogeno a livello globale. Inoltre, la ricerca di economie di scala, insieme agli impianti di elettrolisi su larga scala, sta ulteriormente trainando il sottosegmento, che può ridurre significativamente il costo livellato dell'idrogeno. Questi progetti non sono concepiti per applicazioni di nicchia, ma sono considerati fondamentali per la decarbonizzazione della produzione di energia e dell'industria pesante. Vengono sempre più spesso implementati come fulcro delle "valli dell'idrogeno" o integrati con complessi chimici, acciaierie e raffinerie. Pertanto, grazie a tutti questi fattori, il sottosegmento sta acquisendo sempre maggiore importanza.
Analisi del segmento applicativo
Il segmento power-to-x (produzione di idrogeno verde), parte dell'applicazione, dovrebbe rappresentare la seconda quota di mercato più elevata nel settore degli elettrolizzatori durante il periodo di riferimento. La crescita di questo segmento è fortemente trainata dalla sua capacità di convertire l'elettricità rinnovabile in vettori energetici a zero emissioni di carbonio, come l'idrogeno. Ciò consente lo stoccaggio di energia rinnovabile intermittente e la decarbonizzazione di settori difficili da elettrificare, tra cui l'industria e i trasporti pesanti. Secondo un articolo pubblicato dall'Agenzia Internazionale dell'Energia (IEA) nel 2024, la produzione di idrogeno ha raggiunto i 97 milioni di tonnellate nel 2023, di cui meno dell'1% è costituito da idrogeno a basse emissioni. A questo proposito, l'idrogeno a basse emissioni potrebbe raggiungere i 49 milioni di tonnellate all'anno entro la fine del 2030. Nel frattempo, la capacità installata di elettrolizzatori d'acqua ha raggiunto 1,4 GW alla fine del 2023 e ulteriormente i 5 GW nel 2024, indicando così un'enorme opportunità di crescita per l'intero segmento.
Analisi del segmento di prodotto
In base al prodotto, si prevede che il segmento degli stack modulari deterrà la terza quota di mercato più elevata nel settore degli elettrolizzatori entro la fine del periodo di previsione. Lo sviluppo di questo segmento è trainato dal suo ruolo di incentivo tecnologico e di elemento ad alto valore aggiunto all'interno del sistema di elettrolisi. Mentre il "balance of plant" (BoP) comprende componenti cruciali come i sistemi di sicurezza, il trattamento del gas e la conversione di energia, lo stack stesso è considerato il principale fattore determinante e la proprietà intellettuale fondamentale per l'efficienza, le prestazioni e la durata del sistema. L'elevato valore di questo segmento è significativamente determinato dall'ingegneria di precisione e dai materiali innovativi, come catalizzatori specializzati, strati di trasporto porosi e membrane. Inoltre, i produttori stanno costantemente apportando miglioramenti alla progettazione degli stack per aumentarne la densità, estenderne la durata operativa e ridurre l'utilizzo di metalli preziosi, contribuendo così alla crescita del segmento a livello internazionale.
La nostra analisi approfondita del mercato comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Capacità |
|
Applicazione |
|
Prodotto |
|
Modalità di fornitura |
|
Tecnologia |
|
Utente finale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato degli elettrolizzatori - Analisi regionale
Approfondimenti sul mercato nordamericano
Si prevede che il mercato nordamericano raggiungerà la quota maggiore, pari al 43,5%, entro la fine del 2036. La crescita del mercato nella regione è in gran parte attribuibile al sostegno fiscale degli Stati Uniti, unitamente a un'assistenza normativa senza precedenti. Inoltre, l'Inflation Reduction Act (IRA) statunitense ha istituito con successo un credito d'imposta sulla produzione di idrogeno pulito, modificando radicalmente l'economia dei progetti. Secondo un articolo pubblicato dall'IEA nel 2025, gli Stati Uniti hanno approvato 1,7 miliardi di dollari per sei progetti basati sull'idrogeno nell'ambito dell'Industrial Demonstration Program. Un'altra tendenza significativa è rappresentata dalla collocazione strategica di infrastrutture di elettrolizzatori su scala gigawatt in prossimità di raffinerie e centri chimici esistenti nel Midwest e sulla costa del Golfo del Messico, che ha notevolmente favorito la decarbonizzazione dei processi esistenti e lo sviluppo di catene del valore per l'esportazione di prodotti verdi di ultima generazione.
Il mercato statunitense degli elettrolizzatori sta crescendo significativamente, grazie agli incentivi fiscali diretti attraverso l'IRA, alla presenza del programma Hydrogen Shot e dei Regional Clean Hydrogen Hubs (H2Hubs) del Dipartimento dell'Energia (DOE), e al ruolo cruciale delle agenzie amministrative nell'incoraggiare l'adozione di processi chimici sostenibili. Secondo un articolo pubblicato dal governo Warner nel settembre 2022, il Dipartimento dell'Energia degli Stati Uniti (DOE) ha stanziato 7 miliardi di dollari per i centri di produzione di idrogeno pulito in tutto il paese. Lo scopo del fondo è sviluppare una fonte di energia adeguata per la futura economia dell'energia pulita della regione, accelerando così la diffusione nazionale dell'idrogeno come combustibile. Come affermato in un articolo della Casa Bianca dell'agosto 2025, AbbVie ha annunciato un investimento di 10 miliardi di dollari in oltre 10 anni, con l'obiettivo di sostenere la crescita dei volumi e aggiungere 4 nuovi impianti di produzione alla propria rete. Questo includeva inoltre un investimento di 195 milioni di dollari per ampliare la capacità produttiva nazionale di farmaci. Anche altre aziende hanno effettuato investimenti significativi, che stanno ulteriormente rafforzando il mercato.
Investimenti statunitensi da parte di organizzazioni (2025)
Nome dell'azienda | Importo dell'investimento | Spiegazione |
Mela | 600 miliardi di dollari | Componenti aggiuntivi del suo sistema avanzato di produzione e catena di fornitura |
IBM | 150 miliardi di dollari | Garantire la crescita interna e le attività produttive nei prossimi 5 anni |
Johnson & Johnson | 55 miliardi di dollari | Investimento per la produzione, la ricerca, lo sviluppo e la tecnologia per 4 anni |
Bristol Myers Squibb | 40 miliardi di dollari | Ottimizzare le attività di ricerca, sviluppo, tecnologia e produzione. |
Eli Lilly and Company | 27 miliardi di dollari | Raddoppiare la capacità produttiva regionale |
Venture Global LNG | 18 miliardi di dollari | Garantire le infrastrutture per il gas naturale liquefatto in Louisiana |
Fonte: Governo della Casa Bianca
Il mercato canadese è in crescita grazie alla strategia sull'idrogeno, al Fondo per l'innovazione strategica (SIF), al basso costo e all'abbondanza di energia elettrica rinnovabile, alla certezza normativa e alla fissazione di un prezzo per il carbonio. Come riportato in un articolo pubblicato da Mission Innovation nell'agosto 2022, il Paese produce attualmente circa 3 milioni di tonnellate di idrogeno all'anno, pari al 4% della produzione internazionale. Inoltre, la nazione ha individuato gli ostacoli a questo particolare metodo di produzione e ha recentemente approvato il Canada Net Zero Emissions Accountability Act per raggiungere l'obiettivo di zero emissioni nette entro la fine del 2050. Nel frattempo, il Consiglio nazionale delle ricerche (NRC) ha stimato la necessità di investimenti tra i 5 e i 7 miliardi di dollari canadesi, provenienti sia dal settore pubblico che da quello privato. Tali investimenti sono indispensabili per sviluppare l'economia dell'idrogeno del Paese e garantire diversi meccanismi di finanziamento per la ricerca, lo sviluppo e l'implementazione dell'idrogeno.
Analisi di mercato della regione Asia-Pacifico
Si prevede che il mercato dell'Asia-Pacifico si affermerà come la regione a più rapida crescita nel periodo di tempo stabilito. Lo sviluppo del mercato nella regione è fortemente alimentato dalla sicurezza energetica, dalla decarbonizzazione industriale e dalla presenza di attività manifatturiere, che generano un notevole fabbisogno di idrogeno nei settori della raffinazione e della chimica. Secondo un rapporto pubblicato dall'Economic Research Institute for ASEAN and East Asia nel gennaio 2024, la crescente domanda di importanti applicazioni energetiche ha portato all'utilizzo dell'ammoniaca come combustibile e dell'idrogeno per le celle a combustibile, settore che dovrebbe registrare una crescita annua dell'1,2% entro la fine del 2030. A ciò si aggiunge un rapido aumento del CAGR (tasso di crescita annuale composto) del 6,4% annuo tra il 2030 e il 2050, che contribuirà efficacemente a stimolare e promuovere l'espansione complessiva del mercato nella regione.
Il mercato degli elettrolizzatori in Cina sta acquisendo sempre maggiore visibilità grazie alle politiche industriali centralizzate e guidate dallo Stato, all'enorme domanda interna proveniente dal settore chimico e alla scala produttiva senza precedenti. Inoltre, la Commissione nazionale per lo sviluppo e la riforma (NDRC), insieme al Ministero dell'industria e dell'informatica (MIIT), ha riconosciuto l'idrogeno verde come un settore emergente strategico. Come riportato in un articolo pubblicato dalla Climate and Energy Partnership Organization nel settembre 2025, si prevede che il consumo di idrogeno del Paese raggiungerà i 60 milioni di tonnellate entro la fine del 2050 e i 100 milioni di tonnellate entro il 2060. Entro tale periodo, si prevede che la maggior parte della domanda rimarrà nel settore chimico, rappresentando il 60%. Nel frattempo, si prevede che il settore dei trasporti contribuirà in misura minore, con il 5% e il 4% dell'utilizzo di idrogeno, risultando quindi adatto alla crescita del mercato.
Anche il mercato degli elettrolizzatori in India è in fase di sviluppo, grazie alla National Green Hydrogen Mission del governo e alla disponibilità di mandati per il consumo settoriale, con settori di particolare rilievo come quello dei fertilizzanti e della raffinazione che richiedono idrogeno grigio, a cui segue un'enorme domanda da parte dei consumatori. Secondo un articolo pubblicato dal Ministero delle Nuove e Rinnovabili Energie nel novembre 2025, tra il 2029 e il 2030 saranno stanziati 17.490 crore di rupie come incentivo per la produzione di elettrolizzatori e idrogeno verde. Inoltre, nello stesso anno sono stati stanziati 455 crore di rupie per progetti di acciaio a basse emissioni di carbonio, 496 crore di rupie tra il 2025 e il 2026 per progetti pilota nel settore della mobilità e 115 crore di rupie per progetti pilota nel settore marittimo. Pertanto, con una dotazione di finanziamenti così generosa, il mercato indiano ha enormi opportunità di crescita.
Approfondimenti sul mercato europeo
Si prevede che il mercato europeo degli elettrolizzatori registrerà una crescita costante entro la fine del periodo di previsione. La crescita del mercato nella regione è fortemente trainata da un quadro politico ambizioso e coerente, con una maggiore attenzione al piano REPowerEU. Secondo un articolo pubblicato dall'Ammonia Energy Association nel giugno 2022, la Commissione europea ha annunciato il suo nuovo piano per ridurre la dipendenza della regione dal REPowerEU, che si prefigge l'obiettivo di una produzione regionale di 10 milioni di tonnellate di idrogeno rinnovabile all'anno entro la fine del 2030. Inoltre, questo modello prevede la produzione annua di 4 milioni di tonnellate di idrogeno sotto forma di ammoniaca, che saranno importate con successo entro lo stesso anno. Ciò equivale a circa 20 milioni di tonnellate di ammoniaca, che si prevede saranno idonee per il pacchetto Fit-for-55, con un impatto positivo sull'intero mercato regionale.
Confronto tra il piano RePowerEU e il pacchetto Fit-for-55 per l'utilizzo dell'idrogeno a livello regionale nel 2030.
Tipo di settore | RePowerEU (milioni di tonnellate) | Pacchetto adatto a 55 (milioni di tonnellate) |
Importazioni di ammoniaca e derivati | 4.0 | - |
Miscelazione | 1.3 | - |
Carburanti sintetici | 1.8 | 1.9 |
Altiforni | 1.5 | 1.2 |
Petrolchimici | 3.2 | 1.3 |
Trasporto | 2.3 | 0,9 |
Calore industriale | 3.6 | 0,8 |
Raffinerie | 2.3 | 0,6 |
Fonte: Ammonia Energy Association
Il mercato tedesco degli elettrolizzatori sta guadagnando terreno grazie alla presenza di una solida base industriale, a un'ampia strategia sull'idrogeno e al fatto che il governo considera l'idrogeno cruciale per la decarbonizzazione dei suoi settori chiave, come la raffinazione, l'acciaio e la chimica. Come affermato in un articolo pubblicato dal governo federale nel 2025, si prevede che la domanda regionale di derivati dell'idrogeno e di idrogeno raggiungerà i 95-130 TWh entro la fine del 2030. Si prevede inoltre che tra il 50% e il 70%, ovvero tra i 45 e i 90 TWh, del fabbisogno totale di prodotti a base di idrogeno dovrà essere importato da altri paesi o regioni. Si prevede inoltre che la domanda di idrogeno e dei suoi derivati aumenterà tra i 360 e i 500 TWh, mentre si stima un incremento di 200 TWh per i derivati dell'idrogeno entro la fine del 2045.
Il mercato spagnolo è in crescita anche grazie all'impareggiabile vantaggio competitivo derivante dall'energia eolica e solare a basso costo, in grado di alimentare gli elettrolizzatori a un costo livellato dell'idrogeno (LCOH) ridotto. Secondo un articolo pubblicato dal Renewable Institute of Technology nel 2025, il governo spagnolo ha approvato un aumento dell'obiettivo di installare con successo 12 gigawatt di elettrolizzatori, che dovrebbero produrre idrogeno verde entro la fine del 2030. Questo obiettivo rientra nell'ambito del Piano Nazionale Integrato per l'Energia e il Clima 2023-2030, ed è il triplo rispetto al precedente obiettivo fissato nel 2020, pari a 4 GW. Inoltre, il Ministero per la Transizione Ecologica e la Sfida Demografica (MITECO) ha semplificato le procedure di autorizzazione per i progetti di idrogeno rinnovabile e sta incanalando proattivamente i fondi regionali per la ripresa di nuova generazione.
Principali attori del mercato degli elettrolizzatori:
- Nel ASA (Norvegia)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- ITM Power PLC (Regno Unito)
- McPhy Energy SA (Francia)
- Siemens Energy AG (Germania)
- ThyssenKrupp Nucera AG (Germania)
- John Cockerill (Belgio)
- Linde plc (Regno Unito)
- Air Liquide SA (Francia)
- Bloom Energy Corporation (USA)
- Cummins Inc. (USA)
- Plug Power Inc. (USA)
- Tianjin Mainland Hydrogen Equipment Co., Ltd. (Cina)
- Suzhou Jingli Hydrogen Production Equipment Co., Ltd. (Cina)
- PERIC Hydrogen Technologies Co., Ltd. (Cina)
- Ohmium International, Inc. (USA)
- Gruppo Hyster-Yale (USA)
- Energia idroelettrica e nucleare coreana (KHNP) (Corea del Sud)
- Teledyne Energy Systems, Inc. (USA)
- Enapter SpA (Italia)
- H2B2 Electrolysis Technologies, Inc. (Spagna)
- Nel ASA è considerata un'azienda pionieristica a livello internazionale e uno dei maggiori produttori specializzati in elettrolizzatori, nota per la sua solida tecnologia di elettrolisi alcalina e PEM. L'azienda sta incrementando significativamente la propria capacità produttiva automatizzata fino alla scala del gigawatt per mantenere la leadership in un mercato in espansione. Inoltre, come riportato nella relazione annuale del 2024, l'azienda ha presentato la linea di produzione PEM da 500 MW, in grado di produrre 10 volte più stack con un costo unitario inferiore del 30%.
- ITM Power PLC è specializzata in elettrolizzatori PEM, concentrandosi sull'offerta di soluzioni flessibili per l'integrazione delle energie rinnovabili e per le applicazioni di rifornimento. L'azienda ha creato con successo uno dei più grandi stabilimenti al mondo dedicati alla produzione di elettrolizzatori PEM, per soddisfare l'esigenza di sistemi ad alta efficienza e con tempi di risposta rapidi.
- McPhy Energy SA fornisce tecnologie sia per elettrolizzatori PEM che alcalini, con una forte attenzione alle stazioni di rifornimento e alla produzione integrata di idrogeno. L'azienda è considerata un importante operatore europeo, che sta espandendo proattivamente le proprie capacità produttive su scala industriale in Germania e Francia. Sulla base di queste, e come indicato nel suo bilancio annuale del 2024, l'azienda ha generato un fatturato di 13,1 milioni di euro, cifra ulteriormente aumentata a 17,1 milioni di euro. Inoltre, il settore degli elettrolizzatori ha registrato una crescita di oltre il 15%, raggiungendo i 15,8 milioni di euro, pari al 99% del fatturato complessivo.
- Siemens Energy AG è considerata una potenza industriale, che sfrutta appieno la sua vasta esperienza ingegneristica per progettare e sviluppare elettrolizzatori PEM su scala multi-megawatt, spesso destinati a progetti Power-to-X su larga scala e a soluzioni energetiche integrate. Il punto di forza dell'azienda risiede nell'integrazione dell'elettrolisi con le proprie tecnologie di rete e le energie rinnovabili.
- ThyssenKrupp Nucera AG è uno dei leader nell'elettrolisi alcalina dell'acqua su larga scala, e sfrutta decenni di esperienza nel settore cloro-alcali per offrire impianti di livello industriale per la produzione di grandi quantità di idrogeno verde, in particolare nei settori della raffinazione e della chimica. I moduli scalabili e standardizzati dell'azienda sono progettati per progetti su scala gigawatt, rendendola un partner di riferimento per la decarbonizzazione dell'industria pesante.
Ecco un elenco dei principali operatori attivi nel mercato globale:
Il mercato globale degli elettrolizzatori è estremamente dinamico e caratterizzato da un mix di aziende consolidate nel settore dei gas industriali, produttori emergenti provenienti dall'Asia e aziende specializzate in tecnologie pure. Il panorama competitivo del mercato è chiaramente definito dalla necessità di progresso tecnologico e di capacità produttiva su scala gigawatt. Inoltre, sono stati osservati approcci tattici significativi, come la riduzione dei rischi nelle catene di approvvigionamento e la creazione di alleanze strategiche per acquisire una pipeline di progetti, come dimostrano gli accordi tra aziende quali ITM e Linde. A febbraio 2024, Toyota Motor Corporation e Chiyoda Corporation hanno inoltre raggiunto un accordo per la creazione congiunta di un sistema di elettrolisi su larga scala e l'avvio di una partnership strategica per la firma di un accordo di cooperazione. L'obiettivo è contribuire al raggiungimento degli obiettivi governativi per l'installazione di apparecchiature per l'elettrolisi sia in Giappone che in altri paesi, il che sta stimolando positivamente il mercato.
Panorama aziendale del mercato degli elettrolizzatori:
Sviluppi recenti
- Nel settembre 2024, Asahi Kasei ha firmato un memorandum d'intesa (MOU) con De Nora, relativo allo sviluppo, alla valutazione, alla vendita e allo studio congiunti di elettrolizzatori ad acqua alcalina pressurizzata di piccola scala.
- Nell'ottobre 2024, BASF ha offerto una partnership unica al settore energetico per garantire un portafoglio personalizzato di poliariletersolfoni per componenti di elettrolizzatori ad acqua, ampiamente utilizzati per la produzione di idrogeno verde.
- Nel febbraio 2024, Toshiba Energy Systems and Solutions Corporation e Bekaert hanno siglato con successo una partnership internazionale che comprende un accordo di cooperazione strategica e una licenza di tecnologia di produzione per assemblaggi di elettrodi a membrana per accelerare la produzione di idrogeno verde.
- Report ID: 3485
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
