Prospettive del mercato dei sistemi di sicurezza per auto:
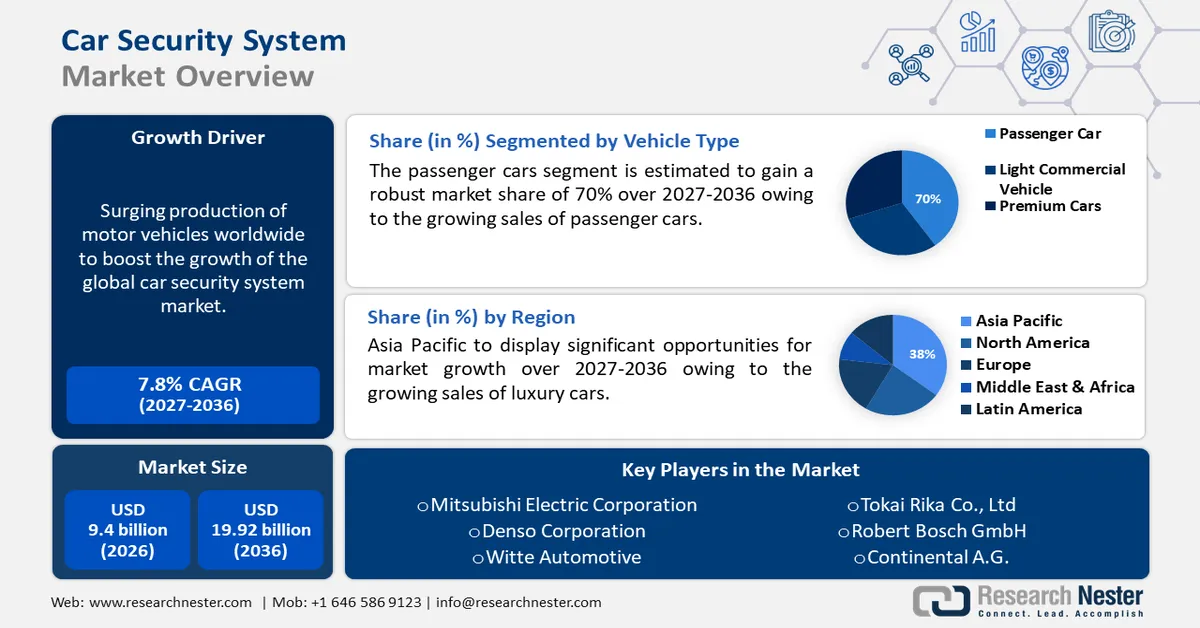
Il mercato dei sistemi di sicurezza per auto aveva un valore di 9,4 miliardi di dollari nel 2026 e si prevede che raggiungerà i 19,92 miliardi di dollari entro la fine del 2036, registrando un CAGR di circa il 7,8% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dei sistemi di sicurezza per auto è stimato a 10,13 miliardi di dollari.
Il mercato globale è in una fase di forte crescita, trainata dalla crescente connettività dei veicoli e dalla sofisticazione degli attacchi informatici contro le automobili di nuova generazione. L'opportunità principale consiste nel passare dai tradizionali prodotti antifurto a piattaforme di cybersecurity avanzate e multilivello in grado di proteggere l'intero ecosistema del veicolo. Questa transizione è guidata dall'adozione da parte dei consumatori di funzionalità avanzate, con un traguardo fondamentale raggiunto nell'agosto 2024, quando gli utenti di Tesla Full Self-Driving hanno superato 1,3 miliardi di miglia percorse. Tale diffusione non fa che accentuare la necessità di sistemi di sicurezza robusti e collaudati per proteggere le funzioni essenziali del veicolo e le informazioni dei clienti.
Governi e produttori collaborano per creare un ambiente automobilistico più sicuro, riconoscendo che la sicurezza non è più un optional, ma una componente fondamentale della sicurezza dei veicoli e delle infrastrutture nazionali. Ciò è evidente negli elevati livelli di investimento governativo volti a rafforzare il settore della mobilità connessa e automatizzata (CAM), con l'obiettivo di garantire che l'innovazione sia supportata da solidi quadri di sicurezza. Ad esempio, nel novembre 2023, il governo del Regno Unito ha stanziato 150 milioni di sterline per il settore CAM, nell'ambito di una serie di misure volte a consolidare la leadership del Regno Unito nello sviluppo di tecnologie e servizi sicuri per la guida autonoma fino al 2030.
Chiave Sistema di sicurezza per auto Riepilogo delle Analisi di Mercato:
Approfondimenti regionali:
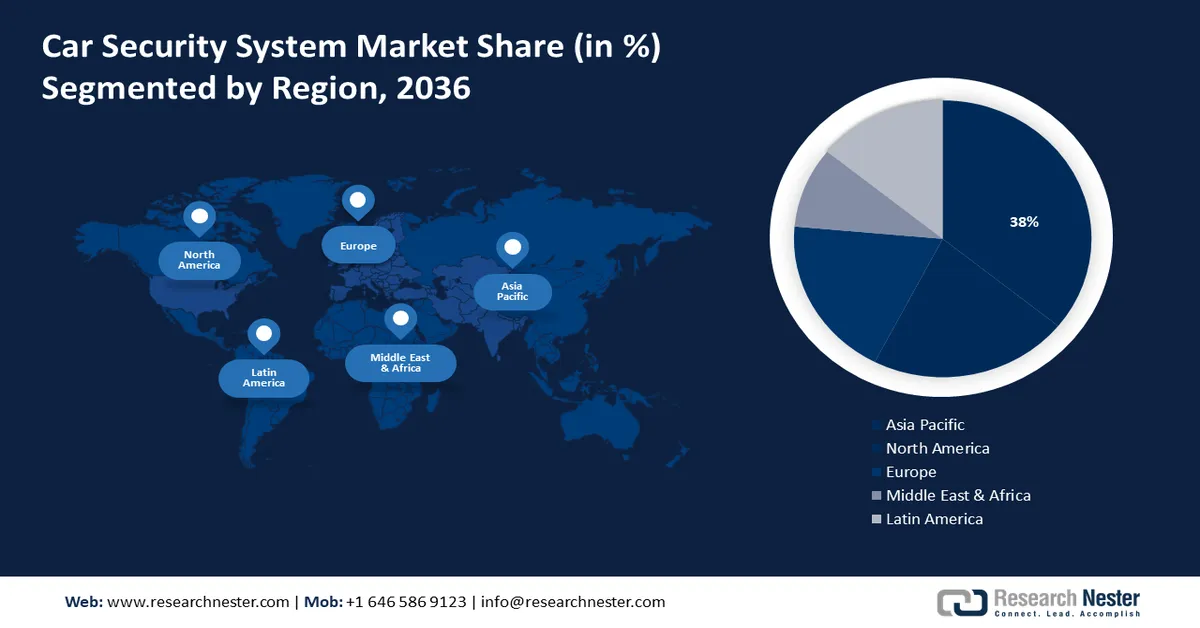
- Si prevede che la regione Asia-Pacifico deterrà una quota del 38% nel mercato dei sistemi di sicurezza per auto entro il 2036, grazie alla crescente base automobilistica, alla rapida urbanizzazione e ai consistenti investimenti nelle smart city.
- Si prevede che il Nord America registrerà un tasso di crescita annuo composto (CAGR) dell'8% dal 2027 al 2036, sostenuto dalle sinergie tecnologiche, dagli ingenti investimenti privati e dal crescente controllo normativo.
Approfondimenti sul segmento:
- Si prevede che il segmento degli immobilizzatori raggiungerà una quota del 45% nel mercato dei sistemi di sicurezza per auto entro il 2036, grazie alla sua capacità di bloccare l'accensione del motore senza autenticazione della chiave.
- Si prevede che il segmento delle autovetture raggiungerà una quota del 70% entro il 2036, sostenuto dagli elevati volumi di produzione globali e dalla maggiore integrazione di funzionalità avanzate di assistenza alla guida e connettività.
Principali tendenze di crescita:
- Aumento dei veicoli a guida autonoma
- Applicazione di rigidi obblighi normativi
Principali sfide:
- Superare i conflitti geopolitici e i rischi della catena di approvvigionamento
- Garantire la sicurezza di sofisticati sistemi autonomi basati sull'intelligenza artificiale
Attori chiave: Continental AG, Denso Corporation, HELLA GmbH & Co. KGaA, Aptiv PLC, Valeo S.A., ZF Friedrichshafen AG, Magna International, Johnson Controls, Valeo Siemens eAutomotive GmbH, Lear Corporation, Autoliv Inc.
Globale Sistema di sicurezza per auto Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:9,4 miliardi di dollari
- Dimensioni del mercato nel 2027:10,13 miliardi di dollari
- Dimensioni del mercato previste:19,92 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 7,8% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia-Pacifico (38% di quota entro il 2036)
- Regione in più rapida crescita: Nord America
- Paesi dominanti: Stati Uniti, Cina, Giappone, Germania, Regno Unito
- Paesi emergenti: India, Brasile, Messico, Emirati Arabi Uniti, Indonesia
Last updated on : 31 August, 2026
Mercato dei sistemi di sicurezza per auto: fattori di crescita e sfide
Fattori di crescita
- L'ascesa dei veicoli definiti dal software: la rapida transizione dell'industria automobilistica verso i veicoli definiti dal software (SDV) è un fattore determinante per il mercato della sicurezza. Con la crescente informatizzazione dei veicoli su ruote e l'aumento delle funzionalità controllate da software avanzati e intelligenza artificiale, la superficie di attacco si espande esponenzialmente. Questa tendenza richiede soluzioni di sicurezza avanzate per proteggere i sistemi operativi centrali di un veicolo da eventuali manipolazioni. Una pietra miliare rivoluzionaria che ha segnato questa transizione si è verificata nel gennaio 2024, quando Tesla ha lanciato la versione 12 del suo FSD (Full Self-Driving), che, secondo quanto riportato, ha sostituito oltre 300.000 righe di codice C++ con l'intelligenza artificiale end-to-end, ridefinendo le sfide e l'importanza della sicurezza del software per autoveicoli.
- Applicazione di rigidi obblighi normativi: governi e organismi internazionali stanno imponendo normative severe che rendono obbligatoria la sicurezza informatica in ogni nuovo veicolo, obbligando le case automobilistiche a integrare soluzioni di sicurezza fin dalla fase di progettazione. Questi requisiti normativi non sono negoziabili e garantiscono un mercato per sistemi e servizi di sicurezza avanzati che soddisfano specifici standard legali. Un evento epocale nel luglio 2023 ha visto la Commissione economica per l'Europa delle Nazioni Unite (UNECE) rendere obbligatorio il Regolamento ONU n. 155 per tutti i veicoli di nuova produzione negli Stati membri dell'UE. Ciò ha istituito il primo regime internazionale giuridicamente vincolante per la sicurezza informatica nel settore automobilistico, che impone ai produttori di adottare sistemi di gestione della sicurezza informatica (CSMS) certificati.
- Sviluppo di tecnologie di sicurezza integrate: la continua innovazione nel settore della tecnologia per la sicurezza sta spingendo il mercato oltre i semplici allarmi antifurto, verso sistemi più sofisticati con funzionalità che spaziano dall'accesso digitale alla protezione degli occupanti e alla prevenzione avanzata delle minacce. Ciò impone ai produttori di sviluppare soluzioni più pratiche senza compromettere la sicurezza, come l'accesso biometrico e le tecnologie anti-attacco a relè. Ad esempio, HELLA GmbH & Co. KGaA ha ordinato una serie di veicoli con il suo sistema Smart Car Access a marzo 2024. Questa tecnologia non solo consente l'accesso all'auto senza l'uso delle mani tramite smartphone, ma prevede anche la possibilità di verificare se i bambini sono stati lasciati all'interno del veicolo, integrando sicurezza e protezione.
Tendenze globali di vendita dei veicoli elettrici e impatto sui sistemi di sicurezza delle auto
Aspetto | Dettagli |
Vendite globali di veicoli elettrici (2024) | 17 milioni (20% di quota di mercato) |
Crescita anno su anno (2024) | Sono stati venduti altri 3,5 milioni di veicoli elettrici (superando le vendite totali del 2020). |
Proiezione per il 2025 | Oltre 20 milioni di veicoli elettrici (oltre il 25% delle vendite globali di automobili) |
Tasso di crescita del primo trimestre 2025 | Aumento del 35% su base annua |
Fonte: IEA
Adozione di veicoli elettrici a livello regionale e implicazioni per la sicurezza
Regione | Vendite di veicoli elettrici | Vendite di veicoli ibridi plug-in | Considerazioni sulla sicurezza |
Cina | Crescita elevata | Significante | Elevata necessità di crittografia e aggiornamenti di sicurezza via etere (OTA). |
Europa | Forte | Aumento | Le vulnerabilità relative al tracciamento dei veicoli rubati e ai sistemi di accesso senza chiave richiedono misure di mitigazione. |
Stati Uniti | Crescente | Moderare | Minacce alla sicurezza informatica dovute all'infrastruttura di ricarica connessa. |
Resto del mondo | Emergenti | Limitato | La mancanza di infrastrutture di ricarica potrebbe rallentare l'adozione, ma i rischi per la sicurezza persistono nelle flotte connesse. |
Fonte: IEA
Sfide
- Superare i conflitti geopolitici e i rischi della catena di approvvigionamento: la globalizzazione della catena di approvvigionamento automobilistica ha introdotto enormi sfide di cybersicurezza con una forte componente geopolitica. I governi sono sempre più preoccupati dalla possibilità che concorrenti stranieri introducano vulnerabilità nei componenti delle auto connesse, creando di conseguenza sofisticate barriere commerciali e problemi di conformità per i produttori automobilistici. Ciò è emerso chiaramente nel settembre 2024, quando il Dipartimento del Commercio degli Stati Uniti ha emanato una norma che vietava le auto connesse che utilizzavano hardware o software specifici di provenienza cinese o russa. Questa iniziativa mette in luce sfide di sicurezza nazionale più complesse, che complicano la catena di approvvigionamento automobilistica globale e l'approvvigionamento tecnologico per i produttori.
- Protezione di sofisticati sistemi autonomi basati sull'IA: mentre l'apprendimento automatico e l'intelligenza artificiale stanno rivoluzionando le capacità dei veicoli, sollevano anche nuove e gravi preoccupazioni in materia di sicurezza. A differenza del codice tradizionale, i progetti basati sull'IA tendono ad essere vulnerabili e la loro protezione richiede nuovi metodi di validazione, rilevamento delle minacce e risposta. Il settore si sta confrontando con la sfida di garantire la sicurezza di sistemi in grado di apprendere e migliorarsi autonomamente. Questo dilemma è stato esemplificato nel giugno 2025, quando il riluttante lancio commerciale del Robotaxi di Tesla ad Austin ha suscitato scalpore. L'estrema paranoia dell'azienda e l'utilizzo della supervisione umana a distanza per la flotta limitata illustrano l'enorme sfida di garantire la sicurezza di un'IA completamente autonoma in un contesto reale.
Dimensioni e previsioni del mercato dei sistemi di sicurezza per auto:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
7,8% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
9,4 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
19,92 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei sistemi di sicurezza per auto:
Analisi del segmento per tipologia di prodotto
Si prevede che il segmento degli immobilizzatori rimarrà leader con una quota di mercato del 45% durante il periodo di previsione, rappresentando il fondamento della tecnologia antifurto per auto. Il suo utilizzo costante è dovuto alla capacità di impedire l'avviamento del motore senza una chiave valida, una caratteristica ormai standard sulla maggior parte dei veicoli di nuova generazione. Con l'evoluzione dei veicoli, anche gli immobilizzatori si evolvono, affiancandosi a centraline elettroniche e sistemi di gestione della trasmissione sempre più avanzati, per fornire una protezione robusta e a prova di manomissione. Questo concetto è stato ulteriormente rafforzato nel maggio 2024, quando BorgWarner Inc. ha annunciato la fornitura del suo sistema elettrico di Torque Vectoring and Disconnect ai principali produttori OEM europei, stabilizzando e proteggendo il sistema a livello della trasmissione.
Analisi del segmento per tipologia di veicolo
Si prevede che il segmento delle autovetture manterrà una quota di mercato del 70% entro il 2036, grazie agli elevati volumi di produzione a livello globale e alla crescente integrazione di sistemi avanzati di assistenza alla guida e connettività nelle autovetture. Le tecnologie di sicurezza non sono più appannaggio esclusivo delle versioni di lusso, ma vengono considerate come standard, in seguito alla crescente consapevolezza dei consumatori e ai requisiti normativi. Tale diffusione su larga scala richiede sistemi di sicurezza robusti in reti connesse su vasta scala. Tra gli eventi salienti, l'accordo siglato da ALSTOM nel gennaio 2025 per la fornitura della linea tranviaria AlUla in Arabia Saudita, un sistema di trasporto passeggeri di fascia alta che include una sicurezza informatica integrata end-to-end per proteggere sia le operazioni che i dati dei passeggeri, e le aspettative per il futuro del trasporto passeggeri.
Analisi del segmento del canale di vendita
Si prevede che il segmento dei produttori di apparecchiature originali (OEM) deterrà il 53% del mercato entro il 2036, poiché la sicurezza informatica diventerà una caratteristica imprescindibile e integrata in fabbrica nelle auto del futuro. Standard come UN R155 impongono un approccio di sicurezza fin dalla progettazione, obbligando i produttori a integrare la sicurezza nell'architettura elettronica del veicolo fin dall'inizio del suo intero ciclo di vita. Ciò ha modificato la posizione del mercato aftermarket, relegandolo a seconda opzione per la sicurezza end-to-end. Panasonic Automotive Systems ha evidenziato questa tendenza nell'agosto 2025, quando ha sviluppato la serie di soluzioni di sicurezza informatica VERZEUSE, che fornisce agli OEM strumenti per automatizzare e integrare la sicurezza dalla fase di progettazione e sviluppo fino alla gestione post-consegna.
La nostra analisi approfondita del mercato dei sistemi di sicurezza per auto comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Tipo di prodotto |
|
Tipo di veicolo |
|
Canale di vendita |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei sistemi di sicurezza per auto - Analisi regionale
Analisi di mercato della regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico dominerà il settore, conquistando una quota di mercato del 38% durante il periodo di previsione. Questo primato è trainato dalla rapida crescita del mercato automobilistico regionale, dall'accelerata urbanizzazione e dai giganteschi investimenti governativi nelle infrastrutture e nella connettività delle città intelligenti. Con la vendita di numerosi nuovi veicoli connessi in tutta l'area Asia-Pacifico, la domanda di soluzioni di sicurezza robuste e integrate per proteggere i veicoli da attacchi informatici e furti sta crescendo a un ritmo senza precedenti, e rappresenta un mercato prioritario per i fornitori di sicurezza globali.
La Cina si sta affermando come leader nel settore automobilistico, adottando uno dei regimi normativi più ambiziosi e rigorosi in materia di sicurezza informatica. L'approccio centralizzato del governo e la spinta verso la sovranità tecnologica stanno accelerando l'implementazione di funzionalità di sicurezza avanzate su tutte le auto vendute nel Paese. Un esempio concreto si è verificato nel settembre 2024, quando la normativa cinese GB 44495 sulla sicurezza informatica è diventata obbligatoria per tutti i nuovi modelli di veicoli. La fase iniziale di implementazione prevede che tutti i veicoli connessi in rete siano conformi a requisiti stringenti, stabilendo un nuovo standard globale per l'applicazione della sicurezza informatica nel settore automobilistico.
Il mercato indiano dei sistemi di sicurezza per auto è in crescita, trainato dalla spinta del governo verso la modernizzazione dei veicoli e dall'imminente pubblicazione di normative nazionali complete sulla sicurezza informatica. Con un parco veicoli vasto e in continua espansione, il Paese offre enormi opportunità a lungo termine per i fornitori di sistemi di sicurezza. L'India ha annunciato l'imminente introduzione obbligatoria dello standard Automotive Industry Standard (AIS) 189 nel novembre 2023. La normativa, che dovrà diventare obbligatoria entro il 2027, sarà allineata agli standard globali come l'UN R155 e richiederà ai produttori di apparecchiature originali (OEM) di dimostrare la conformità end-to-end alla sicurezza informatica in fase di omologazione, rivoluzionando di fatto l'industria automobilistica indiana.
Approfondimenti sul mercato nordamericano
Si stima che il mercato nordamericano dei sistemi di sicurezza per auto registrerà un tasso di crescita annuo composto (CAGR) dell'8% dal 2027 al 2036, trainato dalle sinergie tecnologiche, dagli ingenti investimenti privati e dal crescente controllo normativo. La regione ospita molte delle aziende tecnologiche e degli innovatori del settore automobilistico leader a livello mondiale, creando un ambiente altamente competitivo e dinamico. Ciò sta spingendo il rapido sviluppo e l'implementazione di tecnologie di cybersecurity avanzate, progettate per proteggere la prossima generazione di veicoli connessi e autonomi, dalle semplici autovetture alle grandi flotte commerciali.
Gli Stati Uniti rappresentano un punto di riferimento per il mercato della sicurezza automobilistica, grazie a un ecosistema fiorente di fornitori di soluzioni di cybersecurity e alla tendenza al consolidamento del mercato per offrire piattaforme di sicurezza end-to-end. Questa espansione del mercato è guidata dalla necessità di consolidare strumenti di sicurezza frammentati in soluzioni end-to-end più efficaci, in grado di gestire minacce sofisticate. Un esempio concreto si è avuto nel dicembre 2024, quando Arctic Wolf ha annunciato l'acquisizione delle attività di sicurezza degli endpoint di BlackBerry da Cylance. Questa operazione rappresenta un importante consolidamento che riunisce la protezione basata sull'intelligenza artificiale, già utilizzata da migliaia di organizzazioni in tutto il mondo, compreso il settore automobilistico.
Il Canada sta adottando un approccio ponderato e mirato alla sicurezza informatica nel settore automobilistico, con particolare attenzione alla creazione di framework flessibili e tecnologicamente neutri che facilitino l'innovazione senza compromettere la sicurezza. Transport Canada sta collaborando strettamente con le parti interessate del settore per definire principi e migliori pratiche da implementare lungo l'intero ciclo di vita del veicolo, dalla progettazione alla produzione, all'installazione e alla fase post-installazione. Nel marzo 2023, Transport Canada ha pubblicato il suo documento di orientamento sulla sicurezza informatica dei veicoli. Questo approccio non prescrittivo incoraggia una strategia di gestione, protezione, rilevamento e ripristino basata sul rischio, fornendo un solido standard nazionale per la creazione di veicoli connessi sicuri.
Approfondimenti sul mercato europeo
Si prevede che l'Europa , in quanto potenza mondiale leader nella regolamentazione del settore automobilistico e nella sostenibilità, registrerà una crescita sostanziale nel mercato dei sistemi di sicurezza per auto entro il 2036. I rigorosi quadri normativi della regione, in particolare in materia di sicurezza informatica e protezione dei dati, spingono le case automobilistiche ad adottare i più elevati standard di protezione dei veicoli. Questa domanda, dettata dalle normative e unita alle ambiziose iniziative europee in ambito di città verdi e intelligenti, offre un terreno fertile per sistemi di sicurezza per auto all'avanguardia e completi, in linea con la visione europea di un futuro della mobilità sicuro, protetto e sostenibile.
La Germania , uno dei centri nevralgici dell'industria automobilistica europea, è una forza trainante nell'incentivare l'adozione di sistemi di sicurezza per auto all'avanguardia. I principali produttori OEM e i fornitori di primo livello tedeschi sono leader nell'utilizzo di tecnologie innovative nei loro veicoli per soddisfare i requisiti globali e mantenere il loro vantaggio in termini di tecnologia e qualità. Questa attenzione all'ingegneria di alta gamma è stata evidente nel maggio 2024, quando BorgWarner ha annunciato pubblicamente la fornitura del sistema eTVD a Polestar e ad altri importanti OEM europei. Questa tecnologia gestisce in modo intelligente la coppia per migliorare la stabilità del veicolo, le prestazioni e la sicurezza complessiva dei sistemi elettronici.
Il Regno Unito è tra i mercati leader per la tecnologia delle auto a guida autonoma, supportato da uno dei quadri legislativi più completi al mondo in questo settore. La leadership governativa in materia di innovazione e sicurezza fornisce una chiara autorità di regolamentazione e garanzie legali. Ciò rassicura investitori e operatori, incoraggiando l'introduzione di nuove soluzioni di mobilità. Nel giugno 2024, il Regno Unito ha approvato l'Automated Vehicles Act 2024. Questa legge rivoluzionaria ha creato un quadro normativo di sicurezza prioritario, progettato specificamente per promuovere al massimo l'innovazione, garantendo al contempo la sicurezza del veicolo anche in assenza di intervento umano. (APAC Car Security System Market Insights)
Principali attori del mercato dei sistemi di sicurezza per auto:
- Robert Bosch GmbH
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Continental AG
- Denso Corporation
- HELLA GmbH & Co. KGaA
- PLC Aptiv
- Valeo SA
- ZF Friedrichshafen AG
- Magna International
- Johnson Controls
- Valeo Siemens eAutomotive GmbH
- Lear Corporation
- Autoliv Inc.
Il mercato globale dei sistemi di sicurezza per auto è estremamente competitivo, con un'enorme base di partecipanti che spazia dalle grandi case automobilistiche storiche alle aziende tecnologiche di nicchia. I leader di mercato come Robert Bosch GmbH, Continental AG e Denso Corporation sfruttano principalmente le loro solide capacità di ricerca e sviluppo e le forti relazioni con gli OEM per conquistare quote di mercato. Seguono altri importanti fornitori di primo livello, come HELLA GmbH & Co. KGaA, Aptiv PLC e Valeo SA.
Le aziende del settore stanno investendo ingenti risorse nello sviluppo di soluzioni di sicurezza integrate che combinano software e hardware per proteggere l'architettura elettronica sempre più complessa dei veicoli moderni. Ad esempio, nel maggio 2023, LG Electronics (LG) ha annunciato il lancio del suo sistema di allarme per veicoli connessi, LG MyCar Alarm Service. Questo sistema all'avanguardia si integra con Infoconn, il servizio per auto connesse utilizzabile tramite l'applicazione mobile di KG Mobility. Inoltre, i rapidi progressi della tecnologia automobilistica rendono necessario un monitoraggio continuo e un adattamento alle nuove normative.
Ecco alcune delle aziende leader nel mercato dei sistemi di sicurezza per auto:
Sviluppi recenti
- Nel marzo 2025, AUTOCRYPT ha lanciato il suo sistema di certificazione di sicurezza V2X (Vehicle-to-Everything) conforme alle normative indiane e ottimizzato per ambienti cloud-native, diventando l'unica azienda al mondo a supportare tutti i principali standard dei sistemi di gestione delle credenziali di sicurezza V2X.
- Nel febbraio 2025, Arctic Wolf ha completato l'acquisizione delle risorse di sicurezza endpoint Cylance di BlackBerry e ha lanciato Aurora Endpoint Security, un portfolio di soluzioni avanzate di protezione endpoint progettate per estendere le funzionalità di prevenzione e rilevamento basate sull'intelligenza artificiale direttamente agli endpoint.
- Report ID: 392
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto

Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
