Prospettive del mercato degli screening ematici:
Il mercato degli screening del sangue aveva un valore di 4,7 miliardi di dollari nel 2026 e si prevede che raggiungerà i 15,13 miliardi di dollari entro la fine del 2036, registrando un CAGR di circa il 12,4% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore degli screening del sangue è stimato a 5,28 miliardi di dollari.
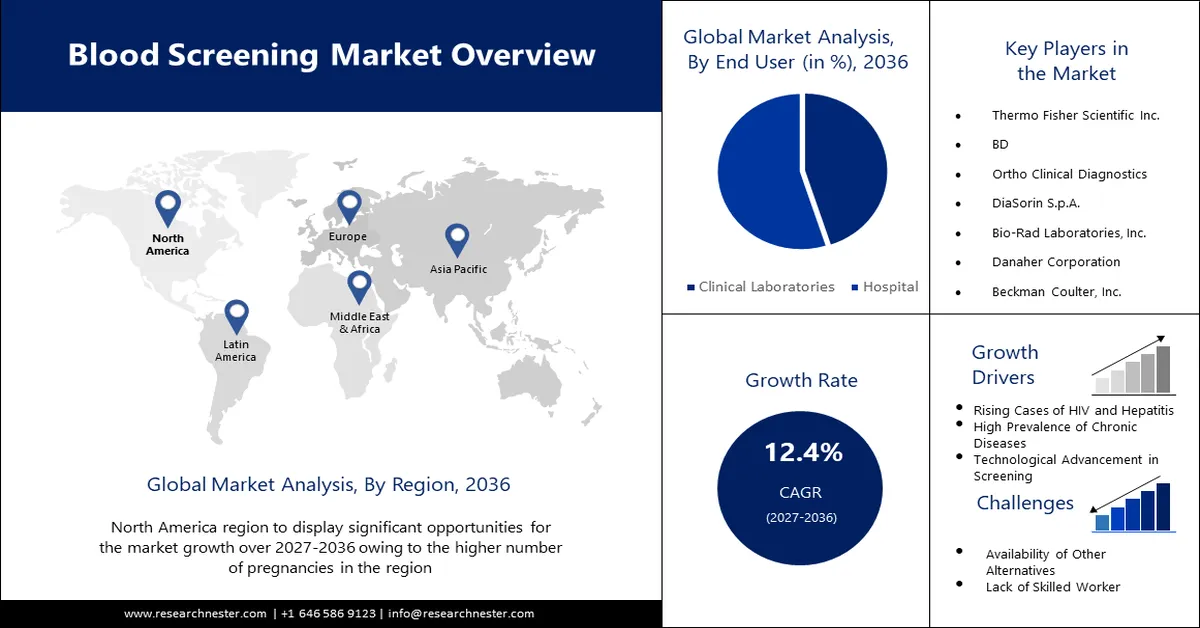
Il mercato internazionale comprende facilmente servizi, prodotti e tecnologie per rilevare efficacemente disturbi genetici, malattie infettive come Zika, epatite B/C e HIV, e altri agenti contaminanti. Inoltre, il mercato garantisce anche la conformità, la sicurezza delle trasfusioni e un'adeguata gestione delle banche del sangue. Secondo un articolo pubblicato dal CDC nel maggio 2024, i genitori affetti da una qualsiasi malattia hanno la possibilità di trasmettere il 50% della malattia genetica ai propri figli. Inoltre, se entrambi i genitori sono affetti da una malattia, la probabilità che anche i figli ne siano affetti aumenta del 25%. Pertanto, lo screening del sangue consente una diagnosi precoce per garantire una gestione e interventi tempestivi, favorendo così la crescita complessiva del mercato.
Inoltre, l'aumento dei volumi di trasfusioni di sangue, le rigide politiche governative e l'innovazione tecnologica stanno trainando la crescita del mercato in diverse nazioni. Secondo un articolo pubblicato da NLM nel giugno 2023, la trasfusione di emoderivati avviene tramite tubi endovenosi con filtri, generalmente di dimensioni comprese tra 170 e 260 micron. Lo scopo è quello di impedire efficacemente la somministrazione di detriti. Inoltre, gli emocomponenti possono essere somministrati tramite diversi dispositivi di accesso venoso centrale, a seconda delle dimensioni. Questi includono calibri da 20 a 22 per le trasfusioni di routine e da 16 a 18 per le trasfusioni rapide negli adulti, insieme a calibri da 22 a 25 per i pazienti pediatrici, il che indica prospettive positive per il mercato.
Chiave Esame del sangue Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
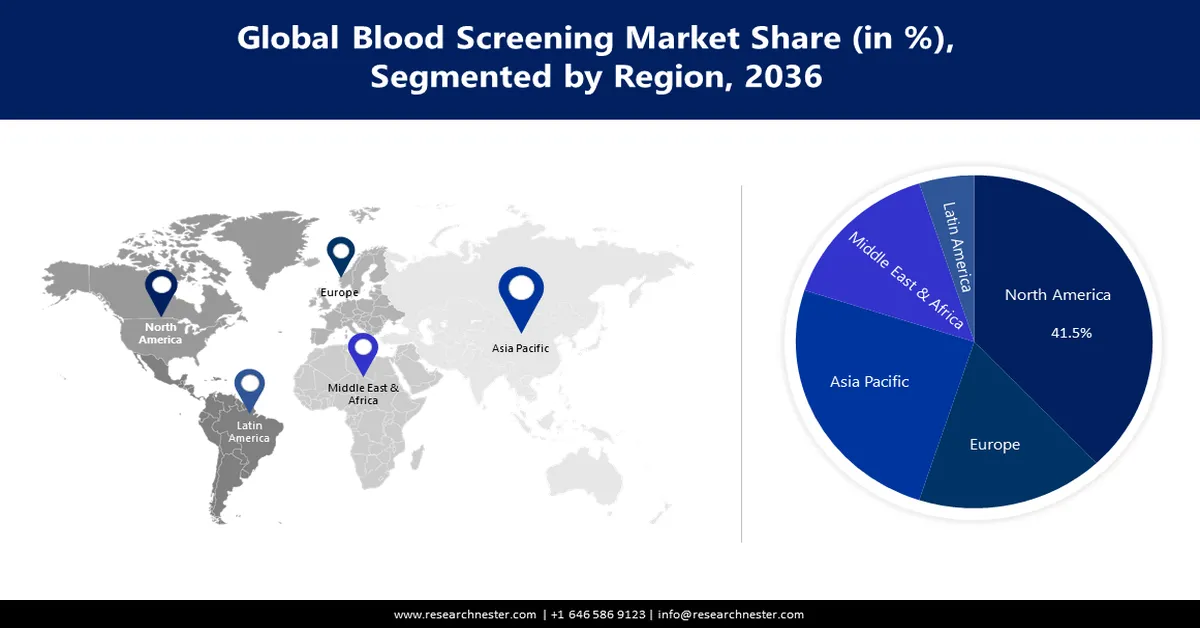
- Entro il 2036, il Nord America deterrà una quota del 41,5% nel mercato degli screening del sangue, grazie a normative rigorose, solidità finanziaria e leadership tecnologica.
- Si prevede che l'Asia-Pacifico raggiungerà una quota del 22,1% entro il 2036, grazie a normative diversificate, variabilità degli agenti patogeni e sensibilità ai costi.
Approfondimenti sul segmento:
- Si prevede che il segmento dello screening automatizzato nel mercato degli esami del sangue deterrà una quota del 59,3% entro il 2036, grazie ai miglioramenti in termini di efficienza resi possibili dal software.
- Si prevede che il segmento dei reagenti e dei kit raggiungerà una quota del 50,1% entro il 2036, trainato dall'elevata domanda ricorrente e dall'accuratezza diagnostica.
Principali tendenze di crescita:
- Abbinamento del sangue personalizzato
- Blockchain per la tracciabilità del sangue
Principali sfide:
- Disavanzi in termini di rapporto costo-efficacia tra i pazienti
- Interruzioni nella catena di approvvigionamento
Attori chiave: Roche Diagnostics (Svizzera), Abbott Laboratories (Stati Uniti), Grifols (Spagna), Bio-Rad Laboratories (Stati Uniti), Thermo Fisher Scientific (Stati Uniti), Siemens Healthineers (Germania), Becton Dickinson (BD) (Stati Uniti), Ortho Clinical Diagnostics (Stati Uniti), Hologic (Stati Uniti), QuidelOrtho (Stati Uniti), Danaher (Stati Uniti), BioMérieux (Francia), TransAsia Bio-Medicals (India), SD Biosensor (Corea del Sud), Werfen (Spagna).
Globale Esame del sangue Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:4,7 miliardi di dollari
- Dimensioni del mercato nel 2027:5,28 miliardi di dollari
- Dimensioni del mercato previste:15,13 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 12,4% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Nord America (41,5% di quota entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Cina, Giappone, Germania, Regno Unito
- Paesi emergenti: India, Brasile, Corea del Sud, Indonesia, Messico
Last updated on : 31 August, 2026
Mercato degli screening ematici: fattori di crescita e sfide
Fattori di crescita
- Compatibilità del sangue personalizzata: è considerata essenziale perché la presenza di un gruppo sanguigno incompatibile tende a innescare una risposta immunitaria critica, che può potenzialmente portare alla morte o all'anemia emolitica, stimolando così il settore dello screening del sangue. A questo proposito, un articolo dell'American Cancer Society del giugno 2023 ha indicato che per il gruppo sanguigno A, l'antigene A, l'anti-B, insieme ai gruppi sanguigni O e A, risultano efficaci. Allo stesso tempo, per il gruppo sanguigno B, l'antigene B, gli anticorpi anti-A e i gruppi sanguigni O e B sono adatti, favorendo così la continua crescita del mercato.
- Blockchain per la tracciabilità del sangue: la presenza di incertezza normativa, l'applicazione nell'ecosistema e la lotta alla scalabilità hanno incrementato l'integrazione della blockchain nel settore sanitario, con un impatto positivo sul settore dello screening del sangue a livello globale. Secondo un rapporto pubblicato dal Journal of Network and Computer Applications nel giugno 2023, la tecnica smartpool nella blockchain riduce del 51% gli attacchi, aumentando progressivamente la sicurezza. Pertanto, si presta alla gestione efficace dei dispositivi per lo screening del sangue, il che, a sua volta, migliora significativamente la presenza sul mercato a livello internazionale.
- Maggiore integrazione della telepatologia: la possibilità di fornire consulenze e diagnosi patologiche rapide, a distanza e accurate, soprattutto in aree svantaggiate, sta favorendo l'adozione della telepatologia, con un impatto positivo sul mercato dello screening del sangue. A tal proposito, uno studio trasversale pubblicato dalla NLM nel novembre 2023, condotto su 388 partecipanti, ha rilevato che l'80,3% era a conoscenza della telepatologia, l'88,1% si dichiarava favorevole alla sua approvazione e l'89,9% considerava ottimistica la sua potenzialità, ritenendola quindi idonea all'integrazione nello screening del sangue.
Impatto degli eventi avversi trasfusionali sul mercato
Rischio stimato per unità di globuli rossi (eritrociti)
Rischi | Tasso di trasfusione |
reazione febbrile | 1:60 |
Sovraccarico circolatorio da trasfusione | 1:100 |
reazione allergica | 1:250 |
PALI | 1:12.000 |
Infezione da epatite C | 1:1.149.000 |
infezione da virus dell'immunodeficienza umana | 1:1.467.000 |
Emolisi fatale | 1:1.972.000 |
Fonti: NLM, giugno 2023
L'aumento dei casi di HIV traina la domanda di mercato.
Epidemia internazionale di HIV del 2023
Categorie | Persone che vivono con l'HIV | Persone che contraggono l'HIV | Persone che muoiono per cause legate all'HIV |
Adulti (dai 15 anni in su) | 38,6 milioni (da 34,9 a 43,1 milioni) | 1,2 milioni (da 950.000 a 1,5 milioni) | 560.000 (da 430.000 a 730.000) |
Donne (dai 15 anni in su) | 20,5 milioni (da 18,5 a 22,9 milioni) | 520.000 (da 400.000 a 690.000) | 240.000 (da 180.000 a 320.000) |
Uomini (dai 15 anni in su) | 18,1 milioni (da 16,2 a 20,3 milioni) | 660.000 (da 540.000 a 840.000) | 320.000 (da 250.000 a 420.000) |
Bambini (<15 anni) | 1,4 milioni (da 1,1 a 1,7 milioni) | 120.000 (da 83.000 a 170.000) | 76.000 (da 53.000 a 110.000) |
Totale | 39,9 milioni (da 36,1 a 44,6 milioni) | 1,3 milioni (da 1,0 a 1,7 milioni) | 630.000 (da 500.000 a 820.000) |
Fonte: HIV Government, febbraio 2025
Sfide
- Differenze di costo-efficacia tra i pazienti: le spese vive nelle regioni in via di sviluppo impediscono alla maggior parte delle persone di accedere a screening del sangue adeguati, il che ha ostacolato la crescita del mercato. Tuttavia, i produttori hanno implementato diverse strategie per superare questa barriera attraverso collaborazioni pubblico-private, sussidi incrociati e la disponibilità di test a costi estremamente bassi. Inoltre, la sostenibilità rimane un aspetto critico, motivo per cui i tassi di test si sono gradualmente ridotti nel tempo. Al contrario, alcuni paesi stanno sperimentando forme di finanziamento avanzate, il che rappresenta un'opportunità di crescita per il mercato a livello globale.
- Interruzioni nella catena di approvvigionamento: i produttori del mercato hanno riscontrato una maggiore vulnerabilità nella catena di approvvigionamento, che minaccia la disponibilità internazionale del prodotto. L'intero settore dipende da fornitori specializzati, con la maggior parte degli enzimi NAT provenienti da tre aziende con sede in Germania. Ciò ha tuttavia generato rischi sistemici, a causa dei quali la produzione di test NAT è diminuita. Inoltre, l'impatto del COVID-19 ha rivelato altre debolezze, come ritardi nelle spedizioni e tempi di consegna più lunghi per i componenti, creando così un impatto negativo sul mercato.
Mercato degli screening ematici: principali spunti di riflessione
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
12,4% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
4,7 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
15,13 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato degli screening ematici:
Analisi del segmento del tipo di test
In base alla tipologia di test, si prevede che il segmento dello screening automatizzato nel mercato degli esami del sangue raggiungerà la quota maggiore, pari al 59,3%, entro la fine del 2036. Secondo un rapporto del World Economic Forum del gennaio 2025, l'utilizzo di strumenti software da parte dei ricercatori ha contribuito a ridurre la durata operativa del 31%, il che rappresenta un'enorme opportunità per la crescita di questo segmento sul mercato. Inoltre, i veicoli robotici autonomi, impiegati per la consegna di farmaci negli ospedali, consentono al personale sanitario di concentrarsi sui pazienti, favorendo così una maggiore visibilità del segmento.
Analisi del segmento di prodotto
In base al prodotto, si prevede che il segmento dei reagenti e dei kit nel mercato dello screening del sangue rappresenterà la seconda quota più grande, pari al 50,1%, entro la fine del periodo di previsione. Lo sviluppo di questo segmento è fortemente attribuito al suo ruolo cruciale nell'elevata domanda ricorrente, unitamente al miglioramento dell'accuratezza diagnostica. Il segmento comprende componenti per test rapidi, kit per test NAT e reagenti ELISA. Inoltre, i principali operatori stanno investendo massicciamente in test multipli, che hanno permesso di rilevare simultaneamente numerosi agenti patogeni e di ridurre i tempi di processo. Infine, la scalabilità e l'economicità rendono i reagenti adatti anche alle economie emergenti, risultando quindi idonei per l'intero segmento.
Analisi del segmento tecnologico
In base alla tecnologia, si prevede che il segmento dei test degli acidi nucleici (NAT) nel mercato dello screening del sangue deterrà la terza quota di mercato più grande, pari al 42,7%, durante il periodo di previsione. La crescita di questo segmento è fortemente trainata dal miglioramento dei processi diagnostici e dal progresso dei servizi sanitari e medici. Secondo il rapporto "Molecular Aspects of Medicine" di giugno 2024, con l'implementazione del NAT, la sensibilità clinica si attesta tra il 95% e il 97%, la specificità clinica tra il 97% e il 99% e il tasso di errori clinici è inferiore o uguale al 5%, favorendo così la crescita del mercato in diversi paesi.
La nostra analisi approfondita del mercato comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Tipo di test |
|
Prodotto |
|
Tecnologia |
|
Utente finale |
|
Screening delle malattie |
|
Tipo di campione |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato degli esami del sangue - Analisi regionale
Approfondimenti sul mercato nordamericano
Si prevede che il Nord America sarà la regione dominante nel settore dello screening del sangue, conquistando la quota maggiore, pari al 41,5%, entro la fine del 2036. La crescita del mercato nella regione è fortemente trainata dalla presenza di normative rigorose, da un'ampia disponibilità di finanziamenti e dalla leadership nell'innovazione tecnologica. Secondo un articolo pubblicato dalla NLM nel maggio 2024, lo screening del sangue neonatale è stato implementato con successo, sottoponendo a screening 400.000 neonati in 29 stati degli Stati Uniti. Inoltre, l'aumento della popolazione sta alimentando la domanda di mercato: gli Stati Uniti contano 335 milioni di abitanti distribuiti in 51 giurisdizioni, il che li rende favorevoli alla crescita del settore.
Il mercato degli screening del sangue negli Stati Uniti è in forte crescita, grazie alla presenza dei servizi di copertura Medicaid e Medicare, alle attività di ricerca e sviluppo nel settore privato e all'inattivazione dei patogeni. Come riportato nel rapporto governativo Medicaid del 2025, quasi mezzo milione di bambini di età compresa tra 1 e 5 anni nel paese presenta livelli di piombo nel sangue superiori a 3,5 microgrammi per decilitro. Pertanto, è fondamentale che i bambini vengano iscritti ai programmi Medicaid per poter accedere a test di screening del piombo nel sangue adeguati. Indipendentemente dalla copertura, i bambini sono destinati a sottoporsi a questi test tra i 12 e i 24 mesi, il che indica un'opportunità di crescita per il mercato.
Anche in Canada il mercato è in crescita grazie al decentramento provinciale, alla disponibilità di banche del sangue pubbliche e all'attenzione per la salute delle popolazioni indigene. Come riportato nell'articolo della NLM dell'aprile 2022, Canadian Blood Services e Héma-Québec hanno prontamente ampliato il loro ruolo nella sorveglianza della salute pubblica, e quasi un milione di campioni di sangue possono essere resi disponibili nel Paese. Inoltre, con la presenza del 90% di donatori abituali, esiste un'enorme possibilità di campionamento longitudinale in Canada. Nel frattempo, Héma-Québec ha valutato oltre 18.600 donazioni di sangue in collaborazione con il governo.
Prevalenza del virus dell'epatite B (HBV) e del virus dell'epatite C (HCV) in Nord America
Paesi/Componenti | Età media | Uomini (%) | Numero di pazienti | HIB | HCV |
Canada | 57 | 61 | 164.085 | 8% (da 4 a 13) | 36% (dai 22 ai 50 anni) |
NOI | 57 | 62 | 866.810 | 3% (da 3 a 4) | 37% (dai 34 ai 39 anni) |
Fonte: NLM, maggio 2022
Analisi di mercato della regione Asia-Pacifico
La regione Asia-Pacifico è considerata quella a più rapida crescita nel mercato degli screening del sangue, con una quota prevista del 22,1% durante il periodo di previsione. Lo sviluppo del mercato in quest'area è fortemente alimentato dalla presenza di normative diversificate, dalla variabilità degli agenti patogeni e dalla sensibilità ai costi. Inoltre, un articolo della NLM dell'ottobre 2024 ha evidenziato che il Programma di Garanzia della Qualità Esterna (EQAP) dell'OMS è stato implementato nel Sud-est asiatico, portando al raggiungimento di una concordanza del 100% tra i laboratori regionali, il che indica un miglioramento degli standard di analisi. Pertanto, grazie a tutti questi fattori, il mercato sta crescendo gradualmente nella regione.
Il mercato cinese sta guadagnando terreno grazie al finanziamento centralizzato, alla presenza di organizzazioni tecnologiche regionali, alla collaborazione tra pubblico e privato e alla divisione tra aree rurali e urbane. Secondo un articolo pubblicato da MedNexus nel novembre 2023, il Paese ha registrato un aumento del 166% della spesa sanitaria negli ultimi cinque anni, il che rappresenta un'enorme opportunità per solide partnership pubblico-private. Di conseguenza, strutture ospedaliere, gruppi di medici, produttori di dispositivi medici e organizzazioni tecnologiche collaborano per promuovere il mercato nel Paese.
Anche il mercato degli screening ematici in India è in crescita a causa dell'aumento dei casi di epatite B, dell'esistenza di un sistema decentralizzato e della fattibilità e validazione diagnostica. Come riportato nell'articolo di NLM del gennaio 2024, è stato condotto uno studio clinico su 416 persone residenti in baraccopoli urbane per validare con successo i valori di emoglobina misurati con il dispositivo non invasivo EzeCheck e con l'analizzatore ematologico invasivo. Il dispositivo invasivo ha mostrato una precisione del 91,5%, con una differenza dell'1,5%, mentre il dispositivo non invasivo ha raggiunto il 43,5%, senza alcuna differenza significativa. Pertanto, lo screening di massa nelle comunità e nelle scuole con il dispositivo non invasivo è utile per identificare le persone anemiche e garantire una diagnosi precoce.
Microscopi: importazioni ed esportazioni nella regione Asia-Pacifico nel 2023
Paesi | Importare | Esportare |
Cina | 359 milioni di dollari | 487 milioni di dollari |
Giappone | 209 milioni di dollari | 439 milioni di dollari |
Singapore | 79,9 milioni di dollari | 249 milioni di dollari |
Corea del Sud | 74,7 milioni di dollari | - |
India | 70,7 milioni di dollari | - |
Fonte: OEC, luglio 2025
Approfondimenti sul mercato europeo
Si prevede che l'Europa deterrà una quota considerevole del 28,3% nel mercato degli screening del sangue durante il periodo di previsione. La crescita del mercato nella regione è subordinata all'armonizzazione amministrativa, alle partnership transfrontaliere e all'aumento della popolazione anziana. Secondo un rapporto pubblicato dal Comitato consultivo professionale congiunto del Regno Unito per i servizi di trasfusione di sangue e trapianto di tessuti nel marzo 2024, la Direttiva 2002/98/CE della Commissione, emanata dal Parlamento europeo, ha stabilito standard per la sicurezza e la qualità della lavorazione, dell'analisi, della raccolta, della distribuzione e della conservazione dei componenti del sangue e del sangue umano, modificando la Direttiva 2001/83/CE, e pertanto si presta allo sviluppo del mercato.
Il mercato in Germania è in costante crescita, trainato dall'integrazione dell'automazione, dall'aumento della spesa medica e sanitaria e dall'attenzione al trapianto allogenico. Come riportato in un articolo pubblicato da eBioMedicine nel dicembre 2024, si riscontra una percentuale di casi di lesioni intracraniche compresa tra l'8% e il 10%, che richiede l'analisi di biomarcatori cerebrali nel sangue. Inoltre, uno studio clinico condotto in 16 pronto soccorso ha previsto il prelievo di un campione di sangue di 10 ml e l'esecuzione del test con il sistema VIDAS 3 in modalità di pipettaggio automatico. L'intervallo di misurazione analitica (AMI) del test VIDAS TBI è risultato compreso tra 10,0 pg/ml e 320,0 pg/ml, sottolineando l'importanza degli esami del sangue prima di qualsiasi procedura.
Anche nel Regno Unito il settore degli screening ematici sta guadagnando terreno grazie allo screening genomico, alla priorità data alla salute pubblica e all'autosufficienza post-Brexit. Secondo un articolo della NLM dell'aprile 2025, è stata condotta un'analisi basata su un sondaggio condotto su 2.814 persone, di cui il 31,3% degli intervistati forniva servizi genomici. Inoltre, il 75,9% e l'85,7% hanno espresso la necessità di formazione e istruzione in ambito genomico. Il sondaggio, condotto nel Regno Unito, ha coinvolto anche oncologi, tra cui il 10%, che hanno richiesto l'integrazione della terapia genomica nella pratica clinica, contribuendo così a rafforzare la presenza del settore sul mercato nazionale.
Principali attori del mercato degli screening ematici:
- Roche Diagnostics (Svizzera)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Abbott Laboratories (USA)
- Grifols (Spagna)
- Bio-Rad Laboratories (USA)
- Thermo Fisher Scientific (USA)
- Siemens Healthineers (Germania)
- Becton Dickinson (BD) (USA)
- Diagnostica clinica ortopedica (USA)
- Hologic (USA)
- QuidelOrtho (USA)
- Danaher (USA)
- BioMérieux (Francia)
- TransAsia Bio-Medicals (India)
- SD Biosensor (Corea del Sud)
- Werfen (Spagna)
Il mercato globale è fortemente dominato da attori chiave, tra cui Grifols, Abbott e Roche, che insieme detengono una quota di mercato considerevole grazie all'automazione e alla leadership nel settore dei test NAT. Inoltre, investimenti basati sull'intelligenza artificiale, economie emergenti e tecnologie di inattivazione dei patogeni sono alcune delle strategie adottate da tutte queste aziende. Grazie a investimenti mirati, Roche è riuscita a ridurre i falsi positivi, seguita da Abbott che offre servizi di test NAT in India, mentre Grifols, con la sua tecnologia di inattivazione dei patogeni, ha conquistato la maggior parte del mercato europeo del plasma, favorendo così la crescita complessiva del mercato.
Ecco un elenco dei principali operatori attivi nel mercato globale:
Sviluppi recenti
- Nel dicembre 2024, BD e Babson Diagnostics hanno annunciato l'espansione delle tecnologie di analisi, inclusa la raccolta di sangue capillare tramite puntura del dito, per renderle utilizzabili dai sistemi sanitari e dalle reti di fornitori negli Stati Uniti.
- Nel luglio 2024, Truvian Health ha raccolto 74 milioni di dollari di capitale introducendo analisi del sangue grazie all'approvazione della FDA statunitense per la sua piattaforma di analisi del sangue, garantendo servizi semplici, accurati e completi.
- Report ID: 4480
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
