Perspectivas del mercado de materiales de interfaz térmica:
El mercado de materiales de interfaz térmica superó los 5.500 millones de dólares en 2026 y se prevé que alcance los 18.020 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 12,6% durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño de la industria de materiales de interfaz térmica se estima en 6.190 millones de dólares.
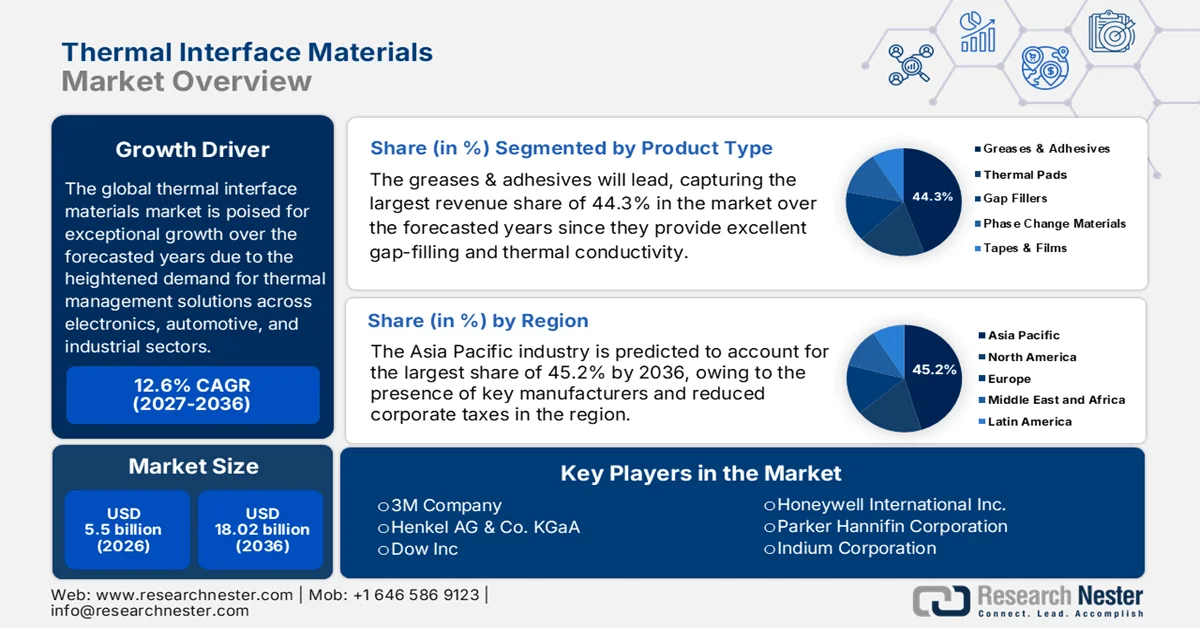
El mercado global de materiales de interfaz térmica está preparado para un crecimiento excepcional en los próximos años debido a la creciente demanda de soluciones de gestión térmica en los sectores electrónico, automotriz e industrial. Las crecientes densidades de potencia en la computación de alto rendimiento, los aceleradores de IA, la infraestructura 5G y los vehículos eléctricos impulsan la necesidad de materiales de interfaz térmica que mejoren la disipación del calor. En enero de 2025, TDK Ventures anunció su inversión en NovoLINC, empresa que desarrolla materiales de interfaz térmica avanzados para la computación de IA de próxima generación. Además, el sistema de materiales patentado y el diseño nanomecánico de NovoLINC ofrecen una resistencia térmica excepcionalmente baja, lo que respalda la transición de la industria de la refrigeración por aire a la refrigeración líquida en GPU y CPU de alta densidad. La tecnología se ha desarrollado a través del programa COOLERCHIPS de ARPA-E y la financiación de la NSF, con el sólido respaldo de M Ventures, Foothill Ventures y TDK Ventures para escalar las soluciones térmicas para centros de datos y aplicaciones de semiconductores.
Además, la innovación en materiales como aleaciones metálicas, nanotubos de carbono, grafeno y compuestos de cambio de fase está transformando la dinámica competitiva en el mercado de materiales de interfaz térmica, al permitir mejoras de rendimiento para la mayoría de las aplicaciones. En octubre de 2024, la Universidad de Texas en Austin informó que sus investigadores desarrollaron un novedoso material de interfaz térmica que combina metal líquido y nitruro de aluminio para mejorar la disipación de calor en dispositivos electrónicos de alta potencia y centros de datos. También se menciona que el material puede eliminar 2760 vatios de calor de un área de 16 cm², reduciendo la energía de la bomba de refrigeración en un 65 % y el consumo energético total del centro de datos en un 5 %. Además, este material sintetizado mecanoquímicamente resuelve la brecha entre el rendimiento teórico y el real de los materiales de interfaz térmica, lo que permite una refrigeración sostenible para dispositivos de nivel de kilovatios y mayores densidades de procesamiento. El equipo está ampliando la síntesis y colaborando con socios de la industria para integrar la tecnología en aplicaciones prácticas de centros de datos, lo que repercute positivamente en el crecimiento del mercado.
Clave Materiales de interfaz térmica Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
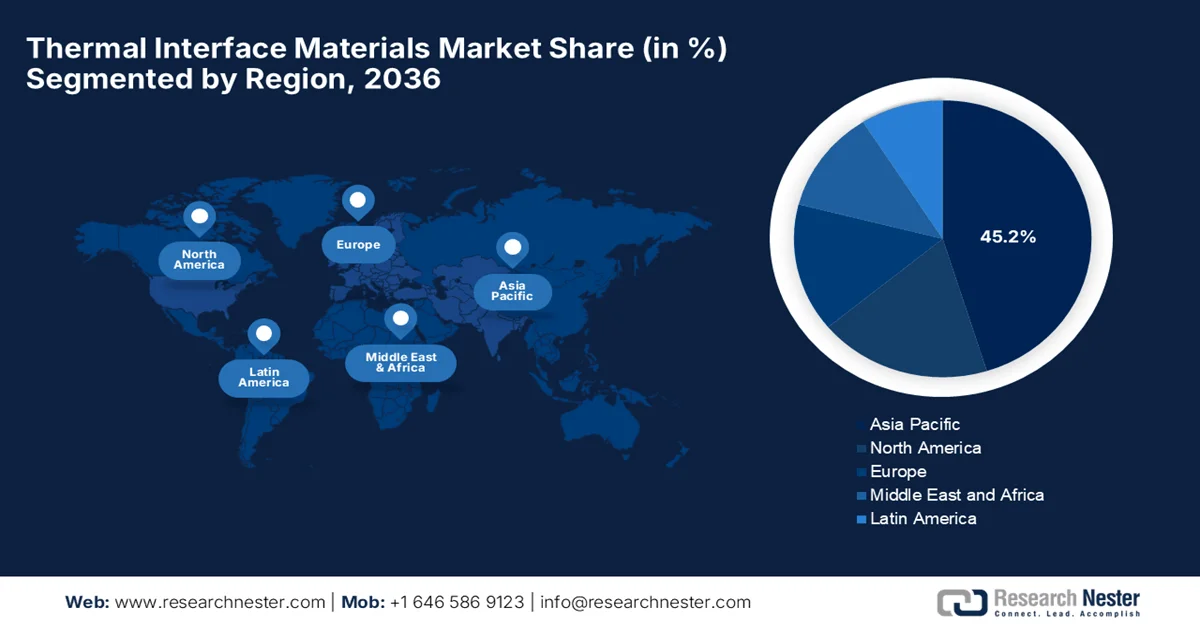
- Se prevé que la región Asia-Pacífico alcance una cuota del 45,2 % en el mercado de materiales de interfaz térmica para 2036, gracias a una sólida presencia manufacturera, estructuras impositivas favorables y políticas gubernamentales propicias.
- Se espera que Norteamérica experimente una expansión notable para 2036, impulsada por la creciente adopción de la computación de alto rendimiento, los centros de datos en la nube y la fabricación avanzada de semiconductores.
Análisis del segmento:
- Se prevé que las grasas y adhesivos alcancen una cuota de mercado del 44,3 % en los ingresos del mercado de materiales de interfaz térmica para 2036, gracias a su excelente capacidad de relleno de huecos, alta conductividad térmica y fiabilidad en ciclos térmicos.
- Se espera que los ordenadores capturen una cuota de mercado considerable para finales de 2036, impulsados por la creciente demanda térmica de los PC de alto rendimiento, las cargas de trabajo de IA, los centros de datos a hiperescala y las configuraciones multi-GPU.
Principales tendencias de crecimiento:
- Rápida expansión de la electrónica de consumo
- Crecimiento del sector automotriz
Principales desafíos:
- Alto costo de los materiales avanzados de interfaz térmica
- Limitaciones de rendimiento a densidades de potencia extremas
Principales actores: Henkel AG & Co. KGaA (Alemania), Dow Inc. (EE. UU.), Honeywell International Inc. (EE. UU.), Parker Hannifin Corporation (EE. UU.), Indium Corporation (EE. UU.), Shin-Etsu Chemical Co., Ltd. (Japón), Momentive Performance Materials Inc. (EE. UU.), Laird Performance Materials (Reino Unido), Fujipoly America Corporation (Japón), Wakefield-Vette, Inc. (EE. UU.), Electrolube (Reino Unido), Zalman Tech Co., Ltd. (Corea del Sur), DuPont de Nemours, Inc. (EE. UU.).
Global Materiales de interfaz térmica Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026: USD 5.500 millones
- Tamaño del mercado en 2027: USD 6.190 millones
- Tamaño del mercado proyectado: USD 18.020 millones para 2036
- Previsiones de crecimiento: 12,6 % de CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: Asia Pacífico (participación del 45,2 % en 2036)
- Región de más rápido crecimiento: América del Norte
- Países dominantes: Estados Unidos, China, Japón, Alemania, Corea del Sur
- Países emergentes: India, Corea del Sur, Vietnam, México, Brasil
Last updated on : 31 August, 2026
Mercado de materiales de interfaz térmica: factores de crecimiento y desafíos
Factores de crecimiento
- Expansión acelerada de la electrónica de consumo: Este es el principal factor impulsor del mercado de materiales de interfaz térmica, ya que la proliferación de teléfonos inteligentes, tabletas, computadoras portátiles, dispositivos portátiles y otros dispositivos inteligentes aumenta la generación de calor debido a la presencia de componentes de alto rendimiento. En septiembre de 2025, Apple anunció el lanzamiento del iPhone 17 Pro y el iPhone 17 Pro Max, que incorporan el potente chip A19 Pro y una cámara de vapor diseñada por Apple, integrada en una carcasa unibody de aluminio con alta conductividad térmica. Además, este sistema de gestión térmica disipa el calor de los componentes de alto rendimiento, lo que permite un rendimiento óptimo para juegos, tareas de IA y operaciones de cámara avanzadas. Por lo tanto, la evolución de estas innovaciones pone de manifiesto la creciente demanda de materiales de interfaz térmica y soluciones de refrigeración en la electrónica de consumo, impulsando el crecimiento del mercado de materiales de interfaz térmica.
- Crecimiento del sector automotriz: Este, especialmente en lo que respecta a vehículos eléctricos, depende de componentes electrónicos como baterías, módulos de potencia y sistemas de infoentretenimiento, donde una gestión térmica eficaz es crucial para la seguridad, el rendimiento y la vida útil de la batería, impulsando el crecimiento del mercado de materiales de interfaz térmica. En junio de 2024, Marelli anunció que había obtenido un contrato global con un importante fabricante de automóviles para suministrar su placa térmica para baterías para futuros vehículos eléctricos, con un total de aproximadamente 5 millones de unidades en diversos mercados. La placa térmica para baterías (BTP) presenta un diseño patentado de puntos que optimiza el intercambio de calor para estabilizar la temperatura de las celdas de la batería, garantizando la eficiencia y la vida útil de la batería al permitir una integración compacta dentro de los vehículos. Fue desarrollada y probada en los centros de I+D de Marelli en todo el mundo, y la solución es altamente personalizable para diferentes tipos y geometrías de baterías, compatible con vehículos eléctricos, híbridos y de combustión interna.
- Computación de alto rendimiento y centros de datos : El auge de la IA, la computación en la nube y los centros de datos genera mayores cargas térmicas debido a los potentes procesadores y las GPU, impulsando así el progreso en el mercado de materiales de interfaz térmica. En este sentido, Henkel anunció en octubre de 2025 la comercialización de Loctite TCF 14001, un material de interfaz térmica líquida de silicona de alta conductividad térmica (14,5 µW/m·K) especialmente diseñado para transceptores ópticos de centros de datos de IA de 800G y 1,6T. La empresa también destaca que este material aborda la mayor generación de calor de los chips de alta densidad de potencia, lo que permite una gestión térmica fiable y un rendimiento superior del transceptor. Además, gracias a su baja volatilidad, mínima desgasificación y fuerte adhesión, Loctite TCF 14001 permite la producción automatizada y garantiza un rendimiento térmico constante en diversas aplicaciones, como telecomunicaciones, automoción y automatización industrial.
Desafíos
- Alto coste de los materiales avanzados de interfaz térmica: Uno de los desafíos más persistentes que ha frenado el crecimiento del mercado de materiales de interfaz térmica es su elevado coste. Los materiales que incorporan aleaciones metálicas, grafeno, nanotubos de carbono o siliconas especiales requieren procesos de fabricación complejos y materias primas muy costosas. Por lo tanto, esto puede limitar su adopción, especialmente en la electrónica de consumo y las aplicaciones industriales de tamaño medio, donde el precio es un factor determinante. Además, las fluctuaciones en los precios del indio, el galio y los polímeros especiales también afectan a los costes de producción, obligando a los fabricantes a equilibrar las mejoras de rendimiento con la asequibilidad, manteniendo precios competitivos en un mercado de materiales de interfaz térmica en rápida expansión.
- Limitaciones de rendimiento a densidades de potencia extremas: En los últimos años, los dispositivos electrónicos se han vuelto más pequeños y potentes, lo que supone un reto importante para los fabricantes de materiales de interfaz térmica a la hora de gestionar los flujos de calor extremos. En este contexto, las grasas, almohadillas y materiales de cambio de fase convencionales pueden tener dificultades para mantener la conductividad térmica, la estabilidad mecánica y la fiabilidad a largo plazo bajo altas temperaturas y ciclos térmicos repetidos. Además, para satisfacer las exigencias térmicas de los procesadores de IA, los centros de datos y la electrónica de potencia de los vehículos eléctricos, se requiere una validación continua de materiales capaces de mantener el rendimiento incluso en condiciones de funcionamiento extremas.
Tamaño y pronóstico del mercado de materiales de interfaz térmica:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
12,6% |
|
Tamaño del mercado del año base (2026) |
5.500 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
18.020 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de materiales de interfaz térmica:
Análisis del segmento de tipo de producto
Las grasas y adhesivos liderarán el segmento de tipos de productos, capturando la mayor cuota de ingresos, un 44,3%, en el mercado de materiales de interfaz térmica durante los próximos años. Proporcionan un excelente relleno de huecos y conductividad térmica, lo cual es fundamental para procesadores de alta potencia, GPU y electrónica de alta densidad. Además, su alto rendimiento bajo ciclos térmicos impulsa su adopción generalizada en la electrónica de consumo e industrial. En mayo de 2023, Henkel anunció el lanzamiento de Loctite TLB-9300 APSi, un adhesivo inyectable termoconductor pionero en su tipo para sistemas de baterías de vehículos eléctricos, que ofrece tanto unión estructural como funcionalidad de interfaz térmica entre las celdas de la batería y los sistemas de refrigeración. La empresa destaca que este adhesivo de poliuretano de dos componentes permite una alta conductividad térmica, aislamiento eléctrico y propiedades de autonivelación, lo que permite baterías de vehículos eléctricos más seguras. Asimismo, Henkel enfatiza la importancia de una mayor colaboración con los fabricantes de equipos originales (OEM) y los fabricantes de baterías para abordar los desafíos de la movilidad eléctrica y avanzar en las tecnologías de vehículos de cero emisiones.
Análisis del segmento de aplicaciones
En el segmento de aplicaciones, las computadoras capturarán una participación considerable en los ingresos del mercado de materiales de interfaz térmica para finales de 2036. La creciente demanda de PC, servidores y GPU de alto rendimiento genera calor que requiere una gestión térmica eficiente, lo que posiciona a este subtipo como un referente en la generación de ingresos en este campo. Además, la adopción de cargas de trabajo de IA y aceleradores de aprendizaje automático está intensificando los desafíos térmicos, lo que exige materiales de interfaz térmica avanzados con resistencia térmica ultrabaja. La expansión de los centros de datos en entornos de nube hiperescalables impulsará un despliegue masivo de soluciones de materiales de interfaz térmica entre procesadores y disipadores de calor. Asimismo, los equipos de juego de próxima generación y las estaciones de trabajo con configuraciones multi-GPU dependerán de pastas térmicas de alto rendimiento para mantener un rendimiento sostenido. Además, las emergentes PC modulares compactas y los dispositivos de computación perimetral impulsarán la demanda de materiales de interfaz térmica que funcionen de manera confiable en arquitecturas confinadas.
Análisis del segmento de tipo de material
En el mercado de materiales de interfaz térmica (TIM), los TIM basados en silicona experimentarán un crecimiento significativo en los ingresos durante el período analizado. Este crecimiento se debe a su alta conductividad térmica y fiabilidad en electrónica de consumo, semiconductores y dispositivos de potencia. En este contexto, KCC Silicone informó en julio de 2025 sobre su participación en el Hyundai MOBIS Tech Day, donde presentó 18 soluciones de silicona para gestión térmica, blindaje EMI, sellado e innovación, incluyendo materiales de interfaz térmica y TIM de cambio de fase para módulos semiconductores. La empresa destaca que la colaboración se centra en tecnologías de movilidad como la conducción autónoma, la movilidad aérea urbana y la robótica, donde los TIM se consideran fundamentales para un control térmico eficiente en módulos electrónicos automotrices. Asimismo, KCC busca ampliar el desarrollo conjunto con Hyundai MOBIS y fabricantes de equipos originales (OEM) globales, haciendo hincapié en materiales ecológicos para impulsar la movilidad futura y las innovaciones con criterios ESG (ambientales, sociales y de gobernanza).
Nuestro análisis exhaustivo del mercado de materiales de interfaz térmica incluye los siguientes segmentos:
Segmento | Subsegmentos |
Tipo de producto |
|
Solicitud |
|
Tipo de material |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de materiales de interfaz térmica: análisis regional
Análisis del mercado de la región Asia-Pacífico
Se prevé que la región Asia-Pacífico alcance la mayor cuota de mercado en el sector de materiales de interfaz térmica, con un 45,2% para finales de 2036. El liderazgo de la región se ve impulsado por la presencia de fabricantes clave y la reducción de los impuestos corporativos. El aumento de la renta disponible, junto con políticas gubernamentales adecuadas, también influye positivamente en el desarrollo del mercado regional. En septiembre de 2025, U-MAP Co., Ltd. anunció el lanzamiento de Thermalnite, un relleno patentado de nitruro de aluminio fibroso para materiales de interfaz térmica avanzados. Además, Thermalnite ofrece una alta conductividad térmica (10–14 µW/m·K) y una mayor resistencia mecánica incluso con bajas concentraciones de relleno, superando así los problemas tradicionales de los materiales de interfaz térmica, como la fragilidad y la resistencia interfacial. La empresa ofrece actualmente soporte integral para el desarrollo, desde las pruebas de viabilidad hasta la producción en masa, dirigido a vehículos eléctricos, dispositivos de potencia y módulos de comunicación 5G/6G.
China está consolidando su liderazgo en el mercado regional de materiales de interfaz térmica, gracias a su producción masiva de productos electrónicos y la expansión de la fabricación de vehículos eléctricos. El país enfrenta una gran necesidad de gestión térmica eficaz en procesadores de alta densidad, GPU y módulos de potencia, lo que impulsa a las empresas nacionales a desarrollar materiales innovadores con una conductividad térmica superior. Indium Corporation anunció que presentará su material de interfaz térmica de próxima generación, Pattern X, un material de interfaz térmica metálico compresible, en TestConX China en noviembre de 2025. Este material, fabricado con indio puro, ofrece una excelente transferencia térmica con baja presión de contacto y está especialmente diseñado para superficies deformadas o no planas, solucionando así los problemas comunes de los materiales de interfaz térmica basados en polímeros. Además, esta innovación se centra en la computación de alto rendimiento, la electrónica automotriz y las aplicaciones de semiconductores de potencia, lo que subraya la posición predominante de Indium Corporation en soluciones de gestión térmica a nivel mundial.
India está experimentando un crecimiento eficiente en el mercado de materiales de interfaz térmica, impulsado principalmente por su emergente sector electrónico, la expansión de la industria de vehículos eléctricos y las iniciativas gubernamentales para infraestructura inteligente y energías renovables. Además, los materiales de interfaz térmica se utilizan ampliamente en el país en aplicaciones de electrónica de potencia, equipos de telecomunicaciones y automatización industrial para garantizar un alto rendimiento. En este contexto, Kivoro anunció en octubre de 2022 su alianza con Graphite India Limited para distribuir sus aditivos de transferencia de calor de última generación basados en grafeno en todo el país, dirigidos a la industria del cartón ondulado. Esta colaboración busca principalmente mejorar el rendimiento térmico, reducir el consumo de energía y aumentar la eficiencia de producción en las plantas de fabricación de la India. Asimismo, la sólida presencia nacional y la experiencia técnica de la empresa respaldan la adopción de soluciones térmicas avanzadas, promoviendo la sostenibilidad y la modernización industrial.
Análisis del mercado norteamericano
América del Norte está experimentando un notable crecimiento en el mercado de materiales de interfaz térmica debido a la fuerte adopción de la computación de alto rendimiento, los centros de datos en la nube y la fabricación avanzada de semiconductores. Simultáneamente, la región está prestando cada vez más atención a los vehículos eléctricos, la electrónica aeroespacial y la automatización industrial, lo que a su vez impulsa la demanda de soluciones TIM de alta eficiencia. En agosto de 2025, YINCAE anunció el lanzamiento de su material de interfaz térmica de metal líquido de próxima generación, TM 150LM, especialmente diseñado para una viscosidad mejorada que proporciona una imprimibilidad superior y una fiabilidad a largo plazo. La empresa también destaca que, a diferencia de los TIM convencionales, este TM 150LM mantiene una alta viscosidad tanto a temperatura ambiente como a temperaturas elevadas, lo que permite una impresión con plantillas muy precisa al reducir eficazmente problemas comunes como el vaciado y la pérdida de tinta. Además, esta innovación proporciona una conductividad térmica adecuada para CPU, GPU y módulos de alimentación de alta potencia, lo que garantiza una mejor integridad de la interfaz en condiciones térmicas extremas.
En Estados Unidos, el mercado de materiales de interfaz térmica está creciendo gracias al auge de los centros de datos y la infraestructura de IA, así como a la expansión de la electrónica de consumo. Simultáneamente, las iniciativas gubernamentales que promueven las energías renovables y la movilidad eléctrica han impulsado las inversiones en sistemas eficientes de gestión térmica, especialmente en módulos de baterías para vehículos eléctricos y electrónica de potencia, lo que refuerza la importancia del mercado. En septiembre de 2022, Henkel anunció la adquisición de Thermexit, la división de materiales de gestión térmica de Nanoramic Laboratories, con el objetivo principal de fortalecer su unidad de tecnologías adhesivas. Además, la tecnología patentada de nanofiller de Thermexit ofrece almohadillas de interfaz térmica de alto rendimiento con una conductividad y estabilidad térmica excepcionales, dirigidas a sectores de rápido crecimiento como el 5G, los semiconductores y la electrónica automotriz.
Canadá ha alcanzado una posición destacada en el mercado de materiales de interfaz térmica gracias a la expansión del sector manufacturero de alta tecnología y a la creciente demanda de una gestión térmica fiable en las fábricas de semiconductores y el hardware informático. Asimismo, el mercado canadiense se beneficia de un fuerte enfoque en la investigación y el desarrollo en electrónica y nanotecnología, lo que ha impulsado la adopción de soluciones térmicas avanzadas. El aumento de las inversiones en centros de datos y la producción de vehículos eléctricos está generando una mayor demanda de materiales de disipación de calor eficientes. Además, los fabricantes canadienses colaboran con empresas tecnológicas globales para innovar en productos de interfaz térmica de alto rendimiento. Por otra parte, los incentivos gubernamentales que apoyan la energía limpia y la electrónica sostenible también están impulsando el crecimiento del mercado de materiales de interfaz térmica en Canadá.
Análisis del mercado europeo
Europa, en el mercado de materiales de interfaz térmica, ofrece oportunidades prometedoras tanto para empresas nacionales como internacionales. El enfoque en la electrificación automotriz, la automatización industrial y la electrónica de bajo consumo energético es el factor clave que consolida la prominencia de la región en este campo. Además, las áreas de investigación intensiva en Alemania, el Reino Unido y los países nórdicos lideran el desarrollo de materiales de alto rendimiento para baterías de vehículos eléctricos, sistemas de energía renovable y aplicaciones de computación de alta velocidad. En septiembre de 2021, DuPont anunció que Renault había seleccionado su material de interfaz térmica BETATECH para su uso en las plantas de producción de vehículos eléctricos de Maubeuge y Douai, con el fin de gestionar el calor generado por las baterías de alta densidad energética durante la carga y el funcionamiento. Asimismo, afirmó que el material de interfaz térmica garantiza una conductividad térmica uniforme, un contacto sin espacios entre las celdas de la batería y las placas de refrigeración, y facilita un ensamblaje rápido y repetible en la producción a gran escala, contribuyendo así al crecimiento general del mercado.
Alemania se considera líder en el mercado regional de materiales de interfaz térmica, impulsado por la transición del sector automotriz hacia la movilidad eléctrica y la maquinaria industrial avanzada. Los fabricantes nacionales priorizan soluciones térmicas sostenibles y de alto rendimiento para cumplir con los estrictos estándares de calidad en la electrónica de consumo e industrial. En este contexto, Parker Chomerics anunció en octubre de 2024 la presentación de una amplia gama de materiales de interfaz térmica en Electronica 2024 en Múnich, que incluye el material de curado in situ THERM-A-FORM CIP 60, la almohadilla térmica para huecos THERM-A-GAP 80LO y el gel térmico dispensable THERM-GAP GEL 75VT, diseñados para aplicaciones en los sectores automotriz, de movilidad eléctrica, telecomunicaciones y electrónica industrial. Asimismo, destacó que estos materiales abordan desafíos clave de la industria, como la exudación de aceite, la adherencia vertical y la eficiencia de relleno de huecos, al ofrecer conductividad térmica bajo tensión y vibración, atrayendo así a más empresas a invertir en este campo.
En el Reino Unido , el mercado de materiales de interfaz térmica se ve impulsado por el auge de los centros de datos, la electrónica de defensa y los proyectos de infraestructura inteligente. Simultáneamente, la creciente adopción de dispositivos informáticos también impulsa la inversión en materiales avanzados de gestión térmica, promoviendo así la innovación y la colaboración entre la industria y las instituciones de investigación. En mayo de 2025, Parker Chomerics publicó su catálogo actualizado de materiales de interfaz térmica, que abarca toda su gama de soluciones de refrigeración electrónica, incluyendo rellenos de huecos, materiales de cambio de fase, cintas térmicas y grasas térmicas. Además, el catálogo proporciona información detallada sobre los productos, guías de aplicación y una nueva guía de dosificación para garantizar un uso uniforme y eficaz en dispositivos electrónicos de los sectores de telecomunicaciones, informática, automoción, medicina y defensa. Asimismo, destaca los disipadores de calor, las almohadillas dieléctricas y los materiales de encapsulado, lo que ayuda a los ingenieros a optimizar la gestión térmica en los ensamblajes electrónicos modernos.
Principales actores del mercado de materiales de interfaz térmica:
- Compañía 3M (EE. UU.)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Henkel AG & Co. KGaA (Alemania)
- Dow Inc. (EE. UU.)
- Honeywell International Inc. (EE. UU.)
- Parker Hannifin Corporation (EE. UU.)
- Corporación Indium (EE. UU.)
- Shin-Etsu Chemical Co., Ltd. (Japón)
- Momentive Performance Materials Inc. (EE. UU.)
- Laird Performance Materials (Reino Unido)
- Fujipoly America Corporation (Japón)
- Wakefield-Vette, Inc. (EE. UU.)
- Electrolube (Reino Unido)
- Zalman Tech Co., Ltd. (Corea del Sur)
- DuPont de Nemours, Inc. (EE. UU.)
- 3M Company es líder en el mercado de materiales de interfaz térmica, con amplia experiencia en ciencia de materiales avanzados y fabricación a gran escala. La compañía ofrece una extensa gama de almohadillas térmicas, rellenos de huecos y adhesivos, utilizados en aplicaciones electrónicas, automotrices e industriales. Además, 3M se centra en la innovación continua y la colaboración con fabricantes de equipos originales (OEM), con especial énfasis en ofrecer soluciones personalizadas de gestión térmica para dispositivos de alto rendimiento.
- Henkel AG & Co. aprovecha marcas reconocidas como Bergquist y goza de una sólida posición en el mercado con soluciones que abarcan grasas térmicas, rellenos de huecos y materiales de cambio de fase. Además, la compañía se centra en el embalaje avanzado, los vehículos eléctricos y las aplicaciones para centros de datos, impulsadas por las crecientes necesidades de densidad de potencia. Las inversiones en I+D, la ampliación de la cartera de productos y la producción nacional son algunas de las medidas implementadas por Henkel para mantener su liderazgo tecnológico.
- Dow Inc. es uno de los principales impulsores del mercado de materiales de interfaz térmica (TIM), especialmente a través de soluciones de interfaz térmica basadas en silicona, reconocidas por su fiabilidad y flexibilidad de diseño. Al mismo tiempo, la compañía se centra en la innovación mediante alianzas estratégicas, como las que involucran materiales mejorados con nanotubos de carbono, con el objetivo primordial de abordar los desafíos térmicos de la próxima generación. Además, la presencia global de Dow y su enfoque en soluciones escalables la posicionan con fuerza en los mercados de electrónica de consumo, movilidad y semiconductores.
- Shin-Etsu Chemical Co., Ltd. se distingue como proveedor líder de materiales de interfaz térmica (TIM) de silicona y polímeros de alta pureza para las industrias electrónica, de semiconductores y automotriz. Su ventaja competitiva radica en su experiencia en química de materiales y su capacidad para ofrecer TIM de alto rendimiento y calidad constante. Además, su estrategia prioriza el desarrollo de materiales avanzados, el soporte para nodos de semiconductores de vanguardia y las alianzas a largo plazo con fabricantes de tecnología.
- Indium Corporation, con sede en Estados Unidos, es un proveedor especializado en materiales con un fuerte enfoque en materiales de interfaz térmica y a base de metales, idóneos para la computación de alto rendimiento, la inteligencia artificial y la electrónica de potencia. La empresa es reconocida por su innovación en materiales de interfaz térmica (TIM) a base de indio y galio, e invierte continuamente en I+D y en el desarrollo de materiales patentados. Además, la estrecha colaboración con sus clientes permite a Indium Corporation satisfacer las necesidades térmicas de los sistemas electrónicos.
A continuación se muestra una lista de algunos de los principales actores que operan en el mercado global de materiales de interfaz térmica:
El mercado de materiales de interfaz térmica (TIM) está siendo dominado por una combinación de grandes empresas de ciencia de materiales y proveedores de gestión térmica. Los principales actores en este campo compiten intensamente en términos de innovación en formulaciones de alta conductividad, expansión regional de la fabricación y alianzas que hacen que las soluciones TIM sean adecuadas para sectores como vehículos eléctricos, semiconductores y centros de datos. En diciembre de 2024, Dow y Carbice anunciaron una alianza para ofrecer materiales de interfaz térmica avanzados que mejoran la disipación de calor en aplicaciones electrónicas, de movilidad, industriales y de semiconductores, combinando la experiencia de Dow en silicio con la tecnología de nanotubos de carbono de Carbice. Además, la empresa señala que estos TIM mejoran la transferencia de calor entre los componentes electrónicos y los disipadores de calor, reduciendo así la resistencia térmica, previniendo el sobrecalentamiento y asegurando el correcto funcionamiento de los dispositivos.
Panorama corporativo del mercado de materiales de interfaz térmica:
Desarrollos Recientes
- En diciembre de 2025, Fujifilm presentó sus materiales avanzados de interfaz térmica como parte de su ZEMATES, una cartera de empaques avanzados diseñada para mejorar la confiabilidad y el rendimiento térmico de los empaques de semiconductores.
- En octubre de 2025, Trane Technologies, en colaboración con NVIDIA, anunció el lanzamiento del primer diseño de referencia de sistema de gestión térmica de la industria para centros de datos de IA a escala de gigavatios, lo que permite un control de temperatura optimizado, eficiencia energética y escalabilidad para la infraestructura avanzada de IA de NVIDIA.
- En septiembre de 2025, Indium Corporation anunció que sus expertos presentarán tres artículos técnicos sobre materiales avanzados de interfaz térmica en el Simposio Internacional de Microelectrónica IMAPS, que abarcan materiales de interfaz térmica de soldadura de indio-plata y pasta de polímero-metal líquido. TIMs, un material de interfaz térmica (TIM) patentado a base de galio con cambio de fase para computación de alto rendimiento y gestión térmica de IA.
- En marzo de 2024, Resonac Holdings Corporation anunció una inversión de 15 mil millones de yenes (aproximadamente 100 millones de dólares) para ampliar la capacidad de producción de películas no conductoras y láminas conductoras térmicas utilizadas como materiales de interfaz térmica para chips semiconductores de IA de alto rendimiento.
- Report ID: 5183
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
