Perspectivas del mercado de sustitutos sintéticos de injertos óseos:
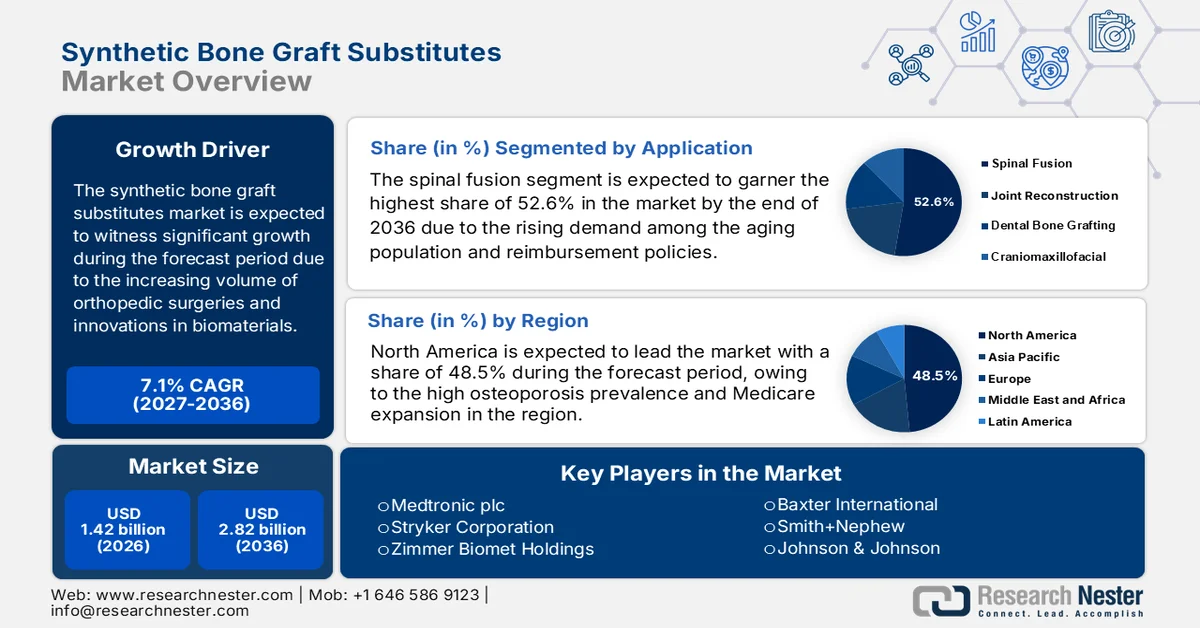
El mercado de sustitutos sintéticos de injertos óseos alcanzó un valor de 1420 millones de dólares en 2026 y se prevé que supere los 2820 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) superior al 7,1 % durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño de la industria de sustitutos sintéticos de injertos óseos se estima en 1520 millones de dólares.
El crecimiento del mercado depende en gran medida del aumento del volumen de cirugías ortopédicas, las innovaciones en biomateriales y la creciente incidencia de trastornos óseos. Además, el número de pacientes que requieren sustitutos sintéticos de injertos óseos se ve significativamente influenciado por el aumento de los casos de traumatismos, osteoporosis y cirugías ortopédicas. En este sentido, según un informe de la OMS de 2022, las afecciones musculoesqueléticas afectan a más de 1710 millones de personas en todo el mundo. Asimismo, según la Fundación para la Salud Ósea y la Osteoporosis, otros 44 millones de estadounidenses presentan una densidad ósea insuficiente, lo que los sitúa en mayor riesgo, mientras que alrededor de 10 millones de estadounidenses padecen osteoporosis. Esta creciente base de consumidores evidencia una mayor demanda de sustitutos sintéticos de injertos óseos.
Además, el mercado global está evolucionando de forma dinámica en todo el mundo como resultado de la innovación constante y la creciente demanda de intervenciones mínimamente invasivas. Una de las tendencias más importantes que impulsan este desarrollo es el ritmo acelerado de innovación de nuevos productos en términos de biocerámica, nanotecnología de biomateriales e injertos híbridos. Empresas como Medtronic, Stryker, Zimmer Biomet y Arthrex han sido pioneras en injertos sintéticos, mejorando la osteoconductividad, la resistencia mecánica y el tiempo de cicatrización, a la vez que se asemejan mucho al hueso nativo. Lo más importante es que los avances en la aplicación de nanomateriales, biomimética, impresión 3D e ingeniería de tejidos crearán un nuevo nivel de bioactividad y adhesión celular en los injertos.
Clave Sustitutos sintéticos de injertos óseos Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
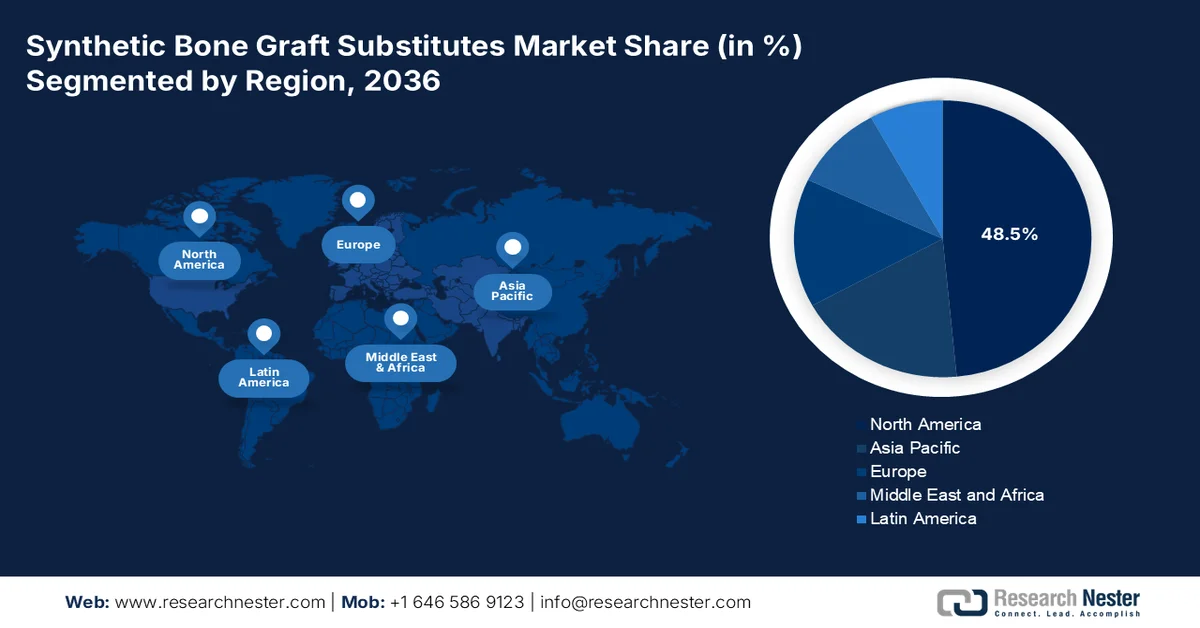
- Para 2036, se prevé que el mercado norteamericano de sustitutos sintéticos de injertos óseos alcance una cuota superior al 48,5 %, impulsado por la expansión de la cobertura de Medicare y el aumento de la incidencia de la osteoporosis.
- Se espera que la región de Asia-Pacífico capture una cuota del 18,4 % para 2036, gracias a una tasa de crecimiento anual compuesta (TCAC) del 9,3 %, facilitada por la rápida modernización de la atención médica y la innovación regional en tecnologías de injertos.
Análisis por segmento:
- Para 2036, se prevé que el segmento de fusión espinal en el mercado de sustitutos sintéticos de injertos óseos alcance una cuota del 52,6 %, impulsado por la creciente demanda quirúrgica en un contexto de envejecimiento demográfico y sistemas de reembolso más sólidos.
- Se prevé que el segmento de cerámica alcance una cuota del 46,7 % entre 2027 y 2036, gracias a su mayor osteoconductividad y al creciente uso de intervenciones ortopédicas y dentales basadas en cerámica.
Principales tendencias de crecimiento:
- Avances en sustitutos sintéticos
- Políticas médicas de apoyo
Principales desafíos:
- Altos costos de fabricación y desarrollo
- Dificultades de conocimiento y reembolso
Principales actores:Medtronic plc, Stryker Corporation, Zimmer Biomet Holdings, Baxter International, Smith+Nephew, Johnson & Johnson, Olympus Corporation, NuVasive, Inc., Wright Medical Group, Orthofix Medical, DJO Global (Enovis), Cerapedics, Biocomposites Ltd, Graftys, Xtant Medical, Amedica Corporation, Surgival, Osseon LLC, Bioventus LLC, Osteopore International.
Global Sustitutos sintéticos de injertos óseos Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:1420 millones de USD
- Tamaño del mercado en 2027:1520 millones de USD
- Tamaño del mercado proyectado:2820 millones de USD para 2036
- Previsiones de crecimiento:7,1 % de CAGR (2027-2036)
Dinámicas regionales clave:
- Región más grande: América del Norte (48,5 % de participación para 2036)
- Región de mayor crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, China, Alemania, Japón, Reino Unido
- Países emergentes: India, Brasil, Corea del Sur, México, Turquía
Last updated on : 31 August, 2026
Mercado de sustitutos sintéticos de injertos óseos: factores de crecimiento y desafíos
Factores de crecimiento
- Avances en sustitutos sintéticos: Este es uno de los factores cruciales que impulsan el negocio en el mercado. A medida que las innovaciones progresan, el mercado también se expande gracias a los esfuerzos constantes de las principales empresas. En este sentido, en 2023, Biocomposites adquirió una participación minoritaria en Renovos Biologics, con el objetivo de impulsar el desarrollo de Renovite BMP-2, un gel sintético de nanoarcilla para la fusión ósea. Esta colaboración mejora notablemente la cartera de productos, reflejando un enfoque positivo en el mercado para ofrecer soluciones a necesidades médicas no satisfechas. Además, los avances más significativos para fines prácticos han sido la integración de la nanotecnología para mejorar las características de la superficie a nivel molecular, lo que inhibe la adhesión y proliferación celular y acelera la regeneración ósea.
- Políticas sanitarias favorables: El mercado se ve notablemente influenciado por políticas sanitarias favorables y el gasto médico financiado por el gobierno. En este sentido, la FDA estadounidense brinda su apoyo con la designación de dispositivo innovador, otorgada recientemente al gel de injerto óseo de Renovos, lo que incentiva a las empresas globales a invertir en el sector y, por ende, a acelerar el mercado. Además, cada vez más países y sus agencias de salud están reconociendo la aceptación de los injertos sintéticos en términos de resultados clínicos y económicos. Los gobiernos están desarrollando planes de reembolso que cubrirán una mayor variedad de procedimientos relacionados con injertos sintéticos.
- Mayor adopción de cirugías mínimamente invasivas: Los enfoques quirúrgicos mínimamente invasivos están ganando popularidad debido a que implican menor tiempo en quirófano, menos dolor y una recuperación más rápida. Los sustitutos sintéticos de injertos óseos son ideales para técnicas mínimamente invasivas debido a factores como la facilidad de uso, su disponibilidad en formas inyectables o moldeables y su mayor consistencia e integridad. Esta difusión de técnicas quirúrgicas mínimamente invasivas ha impactado positivamente el crecimiento de los sustitutos sintéticos de injertos óseos en cirugía de columna, cirugía dental y cirugía ortopédica.
Desafíos
- Altos costos de fabricación y desarrollo: Los elevados costos asociados a la producción de sustitutos sintéticos de injertos óseos representan una importante limitación para que el mercado alcance una base de fabricación óptima. El proceso, que incluye tecnología de ADN recombinante y rigurosos controles de calidad, dificulta la labor de los fabricantes. Además, los gastos relacionados con los ensayos clínicos y las aprobaciones regulatorias limitan aún más el acceso, especialmente en regiones sensibles al precio.
- Escaso conocimiento y dificultades de reembolso: En ciertas zonas, el escaso conocimiento, tanto de pacientes como de profesionales sanitarios, sobre los beneficios de los injertos óseos sintéticos limita el crecimiento del mercado. Además, las políticas de reembolso en los países en desarrollo y en algunas aseguradoras varían o, en algunos casos, son inexistentes, lo que puede encarecer considerablemente estos injertos. Si los beneficios son limitados, el coste que debe asumir el paciente puede ser un obstáculo que dificulte su adopción.
Tamaño y pronóstico del mercado de sustitutos sintéticos de injertos óseos:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
7,1% |
|
Tamaño del mercado del año base (2026) |
1.420 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
2.820 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de sustitutos sintéticos de injertos óseos:
Análisis del segmento de aplicaciones
Se prevé que el segmento de fusión espinal alcance la mayor cuota de mercado, un 52,6%, para finales de 2036. El predominio de este segmento se debe a la creciente demanda entre la población de edad avanzada y a las políticas de reembolso. Además de la mejora en las políticas de reembolso para pacientes ambulatorios, la ampliación del acceso y las formulaciones bioactivas innovadoras permitirán que un mayor número de personas contribuya al dominio del segmento. Asimismo, los avances en injertos sintéticos posicionan estos materiales para procedimientos espinales complejos que requieren precisión y fiabilidad. El aumento de la población anciana, junto con el incremento global del dolor de espalda y las lesiones de columna, acelerará la demanda de cirugía de fusión espinal.
Análisis del segmento de materiales
Se prevé que el segmento de cerámica mantenga una lucrativa cuota de mercado del 46,7% durante el periodo de pronóstico. El crecimiento de este segmento se debe a sus propiedades superiores; es decir, el uso de cerámica de hidroxiapatita mejora la biocompatibilidad y la osteoconductividad del material. Además, la creciente adopción de procedimientos dentales con cerámica es otro factor que impulsa el crecimiento del segmento. La cerámica también se utiliza cada vez más porque se reabsorbe y se reemplaza por hueso natural con el tiempo, lo que resulta ventajoso para diversas aplicaciones ortopédicas y dentales. Asimismo, los avances en la fabricación de cerámica han mejorado su rendimiento en aplicaciones ortopédicas de carga y en defectos óseos complejos.
Análisis del segmento de usuarios finales
Los hospitales controlan una gran parte del mercado, ya que son los principales centros donde se realizan cirugías complejas de ortopedia, columna, odontología y traumatología que requieren injertos óseos. El entorno más favorable para los injertos óseos suele ser aquel que cuenta con una infraestructura quirúrgica bien establecida y equipos de ortopedia y neurocirugía de alta calidad. Además, los hospitales tienen acceso a productos de injerto sintéticos más novedosos y costosos, gracias a sus presupuestos que les permiten cubrir estos posibles gastos. A esto se suma el aumento de casos de traumatismos debido a lesiones deportivas, el incremento de la violencia doméstica y problemas socioeconómicos que derivan en lesiones traumáticas.
Nuestro análisis exhaustivo del mercado global incluye los siguientes segmentos:
Segmentos | Subsegmentos |
Solicitud |
|
Material |
|
Usuario final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de sustitutos sintéticos de injertos óseos: análisis regional
Análisis del mercado norteamericano
Se prevé que el mercado norteamericano de sustitutos sintéticos de injertos óseos represente más del 48,5 % de la cuota de mercado mundial para finales de 2036. El principal factor que explica el dominio de este mercado regional es la alta prevalencia de osteoporosis, junto con la expansión de Medicare. El número de personas mayores que padecen enfermedades óseas degenerativas está creciendo exponencialmente. Esto ha incrementado la demanda y la urgencia de desarrollar soluciones seguras y eficaces para la regeneración ósea. Según la Fundación Nacional de Osteoporosis, aproximadamente 54 millones de estadounidenses sufren de osteoporosis o baja densidad ósea. Además, el riesgo de fracturas aumenta con el deterioro de la salud ósea, lo que a menudo requiere tratamiento quirúrgico e injertos óseos. Esta demanda clínica se ve respaldada por una infraestructura sanitaria en expansión y un fácil acceso a servicios ortopédicos y dentales.
El mercado norteamericano está dominado por Estados Unidos en términos de volumen, población y prevalencia de osteoporosis y afecciones ortopédicas relacionadas. Este nivel de demanda se ve respaldado por la introducción de tecnologías quirúrgicas avanzadas y la presencia de importantes empresas de dispositivos médicos. La ventaja de los injertos sintéticos radica en los beneficios asociados a la expansión de Medicare y la mejora de los reembolsos por parte de las aseguradoras; el acceso de los pacientes a una amplia gama de injertos sintéticos los ha convertido en el tratamiento estándar en muchos procedimientos. El panorama de la inversión en medicamentos y tecnología para I+D, así como la rápida aprobación de productos por parte de la FDA y un equipo quirúrgico altamente cualificado, también contribuyen al crecimiento, junto con la formación y promoción en todo el país.
Canadá es un actor clave en el mercado norteamericano de sustitutos sintéticos de injertos óseos, gracias a una tasa de crecimiento anual compuesta (TCAC) estimada del 7,1%, impulsada por los sistemas de salud públicos y privados. Además, este crecimiento se ve favorecido por el aumento de la población anciana y el consiguiente incremento de las fracturas por osteoporosis. En Canadá, la financiación del seguro médico la proporciona principalmente el gobierno a los ciudadanos y residentes permanentes, lo que mejora radicalmente el acceso de los pacientes a la atención ortopédica. El acceso de los pacientes a los procedimientos de injerto óseo está garantizado, ya que los planes provinciales de seguro médico cubren cada vez más las diversas variantes del procedimiento. Gracias a un entorno con investigación avanzada y colaboración, existen más oportunidades para la adopción temprana de productos innovadores. La importancia de la educación en salud pública y las mayores inversiones en estrategias de prevención y educación en salud poblacional promueven una mayor concienciación y un tratamiento activo.
Análisis del mercado de la región Asia-Pacífico
Se prevé que el mercado de sustitutos sintéticos de injertos óseos en Asia Pacífico experimente el crecimiento más rápido, con una participación del 18,4% y una tasa de crecimiento anual compuesta (CAGR) del 9,3% durante el período de pronóstico. El desarrollo regional se ve impulsado por la presencia de países clave y su tendencia de desarrollo. Japón ofrece su apoyo gracias al creciente número de personas mayores. Además, Corea del Sur contribuye con injertos impresos en 3D, que utilizan materiales biorreabsorbibles. La urbanización, el mayor acceso a la atención médica y el aumento de los ingresos disponibles permiten que un mayor número de pacientes opten por tratamientos quirúrgicos modernos. El mercado general también se ve potenciado por las inversiones gubernamentales para mejorar la infraestructura sanitaria y la atención ortopédica en zonas rurales y comunidades desatendidas. Asimismo, Asia Pacífico se está convirtiendo en un foco de innovación y fabricación asequible de materiales sintéticos para injertos. Las empresas locales y las compañías internacionales de tecnología médica están impulsando la investigación y el desarrollo, y estableciendo bases de fabricación en China e India para satisfacer la demanda regional.
El mercado de sustitutos sintéticos de injertos óseos en India está preparado para un rápido crecimiento debido al aumento de las tasas de osteoporosis, el creciente número de accidentes de tráfico y el incremento de las cirugías ortopédicas y dentales. Según las previsiones de la Fundación SaveLIFE, India registró 461.312 accidentes de tráfico en 2022, con un saldo de 168.491 fallecidos y 443.366 heridos. El énfasis del gobierno en mejorar el acceso general a la atención médica está impulsando el mayor uso de injertos sintéticos, tanto en hospitales públicos como privados. El auge de nuevas técnicas quirúrgicas mínimamente invasivas respalda la fuerte demanda de injertos sintéticos inyectables y moldeables.
China ocupa una posición destacada en el mercado de Asia-Pacífico gracias a su población envejecida y la alta incidencia de osteoporosis y enfermedades articulares. Se prevé que el uso de injertos óseos sintéticos aumente gradualmente en el sector hospitalario público. Numerosas empresas locales de biotecnología y dispositivos médicos colaboran con prestigiosas instituciones de investigación para desarrollar la próxima generación de materiales para injertos óseos y buscan el reto de combinar la bioactividad con un bajo coste. La Administración Nacional de Productos Médicos (NMPA), mediante sus esfuerzos por simplificar las regulaciones y los procesos de aprobación de productos, también contribuye al crecimiento del mercado de injertos sintéticos.
Análisis del mercado europeo
El mercado europeo de sustitutos sintéticos de injertos óseos se expande constantemente debido al envejecimiento de la población y a la elevada prevalencia de la osteoporosis y otros trastornos óseos. Alemania y Francia lideran el mercado gracias a sus avanzados sistemas sanitarios y sus completas políticas de reembolso. La innovación avanza en el sector, con un número creciente de colaboraciones entre empresas de tecnología médica, instituciones de investigación y organismos reguladores, centradas específicamente en el desarrollo de injertos bioactivos/biocompatibles o mínimamente invasivos. La infraestructura sanitaria europea es sólida y está en constante crecimiento, al tiempo que aumenta el conocimiento de los médicos sobre el uso de injertos como parte del procedimiento quirúrgico.
El mercado de sustitutos sintéticos de injertos óseos en Francia experimenta un crecimiento lento. Esto se debe al envejecimiento de la población, a un sólido sistema público de salud que cubre procedimientos ortopédicos avanzados y al impacto de las políticas de reembolso gubernamentales que fomentan el uso generalizado de materiales de injerto óseo. Francia, al igual que muchos otros países, registra una alta incidencia de osteoporosis y discapacidades funcionales derivadas de otros traumatismos óseos en la población de edad avanzada que requiere soluciones ortopédicas o biomateriales de injerto. El número de hospitales y centros quirúrgicos en Francia que adoptan injertos sintéticos bioactivos o inyectables está en aumento.
Alemania es uno de los mercados de sustitutos de injertos óseos sintéticos más grandes y desarrollados de Europa, gracias a su avanzado sistema sanitario y al elevado volumen de procedimientos ortopédicos y de columna. Con una población que envejece y un número creciente de casos de osteoporosis, la demanda de materiales para la regeneración ósea está aumentando rápidamente. En Alemania, el seguro médico público cubre un gran número de procedimientos ortopédicos que utilizan materiales de injerto sintéticos, lo que incentiva su uso clínico. Alemania es un país muy activo en tecnología médica, con numerosos líderes mundiales en este campo y múltiples centros de investigación dedicados a la innovación en injertos óseos sintéticos, especialmente en biocerámica y nanotecnología. El alto nivel de conocimientos de los cirujanos, las estrictas medidas de control de calidad y la búsqueda de reconocimiento regulatorio contribuyen a que el mercado prefiera los injertos sintéticos a los naturales.
Principales actores del mercado de sustitutos sintéticos de injertos óseos:
- Medtronic plc
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Corporación Stryker
- Zimmer Biomet Holdings
- Baxter International
- Smith y sobrino
- Johnson & Johnson
- Corporación Olympus
- NuVasive, Inc.
- Grupo Médico Wright
- Orthofix Medical
- DJO Global (Enovis)
- Cerápedics
- Biocompuestos Ltd.
- Graftys
- Xtant Medical
- Corporación Amedica
- Quirúrgico
- Osseon LLC
- Bioventus LLC
- Osteopore Internacional
El mercado de sustitutos sintéticos de injertos óseos presenta una gran visibilidad gracias a la presencia de organizaciones clave con el objetivo común de captar una alta cuota de mercado. Este mercado se caracteriza por su alta consolidación, con Medtronic, Stryker y Zimmer Biomet controlando el 61% de los ingresos globales. En este sentido, los NIH (Institutos Nacionales de la Salud de EE. UU.) afirman que los injertos de Tritanium impresos en 3D de Stryker redujeron las tasas de revisión en un 30%. Asimismo, en 2023, Zimmer Biomet adquirió Embody, lo que fortaleció su cartera de injertos de colágeno, reflejando una positiva acogida en el mercado. El enfoque en la atención médica asequible y la colaboración con los marcos regulatorios refuerzan aún más el panorama del mercado global.
Desarrollos Recientes
- En julio de 2025, Medtronic plc, líder mundial en tecnología sanitaria, anunció un avance significativo en su estudio de exención de dispositivo de investigación (IDE) INFUSE Bone Graft para TLIF. El Comité Independiente de Monitorización de Datos (DMC) concluyó que el ensayo cumplía los requisitos establecidos para el éxito inicial tras el primer análisis intermedio. Medtronic se está preparando para presentar una solicitud de aprobación previa a la comercialización (PMA) ante la FDA en Estados Unidos.
- En marzo de 2025, Elute, Inc., una empresa en fase clínica y líder emergente con una innovadora plataforma de administración controlada y prolongada de fármacos, recibió la aprobación de BonVie+, un novedoso implante de relleno de defectos óseos, por parte de la Administración de Alimentos y Medicamentos de Estados Unidos (FDA).
- Report ID: 2850
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
