Perspectivas del mercado de gestión de residuos plásticos:
El mercado de gestión de residuos plásticos alcanzó un valor de 43.300 millones de dólares en 2026 y se prevé que alcance los 69.200 millones de dólares a finales de 2036, registrando una tasa de crecimiento anual compuesta (CAGR) de alrededor del 4,8% durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño del sector de gestión de residuos plásticos se estima en 45.380 millones de dólares.
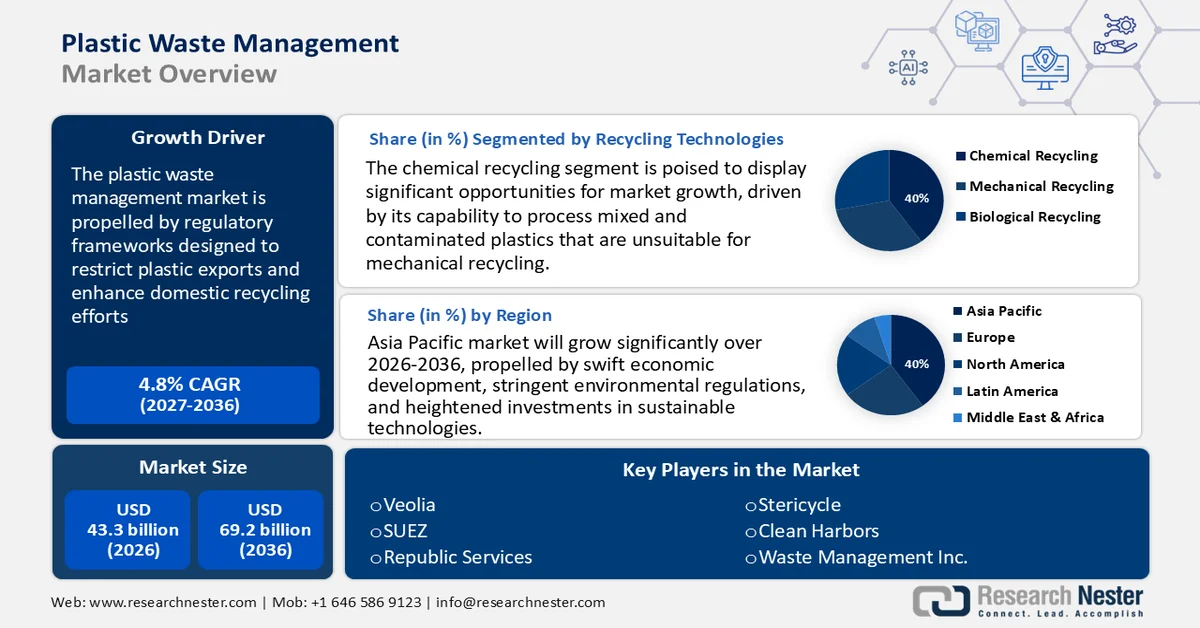
El crecimiento del mercado se impulsa principalmente por marcos regulatorios diseñados para restringir las exportaciones de plástico y fomentar el reciclaje a nivel nacional. La enmienda al Convenio de Basilea de 2019 exige el consentimiento informado previo para la exportación de residuos plásticos contaminados entre 189 países, limitando así la transferencia de residuos de países desarrollados a países en desarrollo. Paralelamente, la iniciativa china conocida como Operación Espada Nacional ha reducido drásticamente las importaciones mundiales de residuos plásticos desde 2018. Estas normas promueven una mayor inversión en plantas locales de clasificación y reciclaje.
Las cadenas de suministro de materias primas se centran cada vez más en el abastecimiento nacional de materia prima reciclada. Según la Organización de las Naciones Unidas para el Comercio y el Desarrollo (UNCTAD), en 2023, el comercio mundial de plásticos superó los 1,1 billones de dólares, con un total de 323 millones de toneladas métricas. La misma fuente también indica que más del 78 % de todo el plástico fabricado se comercializa internacionalmente. Además, el 75 % de todo el plástico producido hasta la fecha termina como residuo. Asimismo, la Comisión Europea revela que en 2024, la UE exportó 35,7 millones de toneladas de materias primas reciclables e importó 46,7 millones de toneladas, lo que refleja una creciente capacidad de reciclaje interno. Las inversiones en investigación y desarrollo se apoyan en subvenciones gubernamentales y tasas industriales asociadas a los esquemas de Responsabilidad Extendida del Productor (REP) bajo la supervisión de Basilea. Si bien los datos del Índice de Precios al Consumidor (IPC) a nivel de consumidor son escasos, los costos de los servicios siguen viéndose presionados por la inflación de las materias primas y la energía.
Clave Gestión de residuos plásticos Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
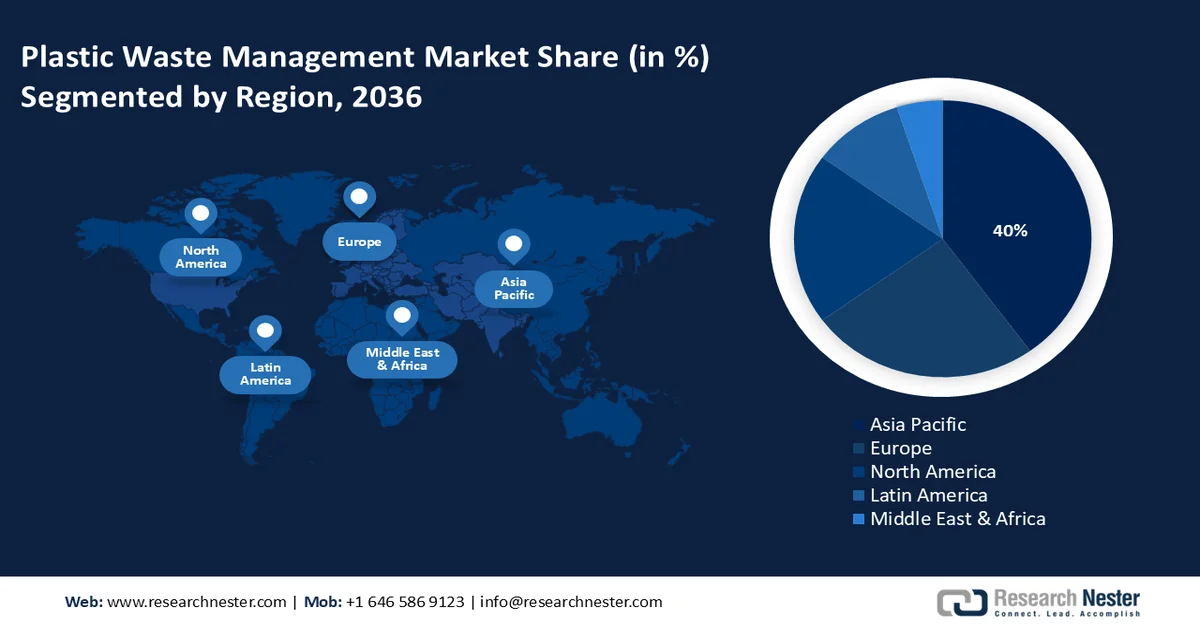
- Se prevé que la región Asia-Pacífico alcance una cuota de mercado del 40 % en ingresos para 2036 en el mercado de gestión de residuos plásticos, como resultado del rápido desarrollo económico y el aumento de las inversiones en tecnologías sostenibles.
- Se prevé que Europa represente una cuota del 30 % hasta 2036, impulsada por las estrictas regulaciones ambientales y la aceleración de las iniciativas de economía circular.
Análisis por segmento:
- Se prevé que el segmento de reciclaje químico acapare el 40 % del mercado de gestión de residuos plásticos para 2036, gracias a su capacidad para convertir plásticos mixtos y contaminados en materia prima utilizable.
- Se prevé que el segmento de clasificación mecánica alcance una cuota del 28 % durante el periodo de estudio, impulsado por la creciente integración de sistemas automatizados para mejorar la eficiencia del reciclaje.
Principales tendencias de crecimiento:
- Normas de la UE similares a la ECHA y REACH
- Transición hacia modelos de economía circular
Principales desafíos:
- Presiones sobre los precios derivadas de la volatilidad de las materias primas
- Altos costos de la infraestructura de reciclaje
Principales actores:Dow Inc., SABIC (Saudi Basic Industries), Mitsubishi Chemical Corporation, LyondellBasell Industries, Covestro AG, LG Chem, Reliance Industries Limited, Mitsui Chemicals, Inc., Formosa Plastics Corporation, INEOS Group, Braskem S.A., Petronas Chemicals Group Berhad, SABIC Innovative Plastics, Queensland Chemical Industries.
Global Gestión de residuos plásticos Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 43.300 millones
- Tamaño del mercado en 2027:USD 45.380 millones
- Tamaño del mercado proyectado:USD 69.200 millones para 2036
- Previsiones de crecimiento:4,8 % CAGR (2027-2036)
Dinámicas regionales clave:
- Región más grande: Asia Pacífico (40% de participación para 2036)
- Región de mayor crecimiento: América del Norte
- Países dominantes: Estados Unidos, Alemania, Francia, China, Japón
- Países emergentes: China, India, Japón, Corea del Sur, Tailandia
Last updated on : 31 August, 2026
Mercado de gestión de residuos plásticos: factores de crecimiento y desafíos
Motor de crecimiento
- Normativa de la UE similar a la ECHA y REACH: Según la normativa REACH de la ECHA, los fabricantes de productos químicos en la UE deben registrar las sustancias peligrosas, incluidos los aditivos para plásticos, proporcionando información exhaustiva sobre los riesgos y la exposición. Este marco legal fomenta la transparencia en toda la cadena de suministro de productos químicos para plásticos. En consecuencia, existe una creciente demanda de formulaciones químicas ecológicas y aditivos para plásticos respetuosos con el medio ambiente. Las empresas están invirtiendo más en el diseño de procesos sostenibles para cumplir con los requisitos de REACH. Esta normativa está impulsando cambios significativos en la producción y gestión de productos químicos relacionados con los plásticos.
- Transición hacia modelos de economía circular: El cambio de un modelo lineal (producir-usar-desechar) a un modelo de economía circular (reducir-reutilizar-reciclar) transformará el crecimiento del mercado global durante el período de pronóstico. Varios gobiernos en todo el mundo están implementando regulaciones estrictas sobre los envases de plástico, mientras que las empresas se centran en la creciente presión de los consumidores y los criterios ESG para reducir el uso de plástico virgen, lo que probablemente impulsará las ventas de sistemas de gestión de residuos. El Plan de Acción de Economía Circular de la UE, el estricto mandato de la India para las normas de Responsabilidad Extendida del Productor (REP) para envases de plástico y las iniciativas estatales de EE. UU. son algunos de los principales impulsores del mercado. Además, en California, los fabricantes de bebidas están obligados a utilizar un 50 % de contenido reciclado en envases de plástico para 2030. Estos objetivos estandarizados de reducción y reciclaje están creando un entorno rentable para los productores de soluciones de gestión de residuos plásticos.
- Digitalización de la gestión de residuos: Se prevé que la digitalización impulse las ventas de soluciones inteligentes para la gestión de residuos plásticos en los próximos años. Tecnologías como los sistemas de recogida conectados a IoT, los contenedores inteligentes y las máquinas de clasificación con IA se están popularizando gracias a su eficiencia y a la reducción de los costes operativos. Las grandes empresas están invirtiendo fuertemente en brazos robóticos con IA, rápidos y precisos, capaces de tomar decisiones en tiempo real. En septiembre de 2024, Greyparrot presentó una nueva versión de su unidad Greyparrot Analyzer. Este sistema se instala sobre las cintas transportadoras en las plantas de reciclaje y utiliza cámaras inteligentes para capturar imágenes en tiempo real mediante IA. Es probable que esta tendencia digital acelere la adopción de tecnologías inteligentes para la gestión de residuos en el futuro.
Desafíos
- Presiones sobre los precios derivadas de la volatilidad de las materias primas: La volatilidad de los precios de las materias primas, influenciada por eventos geopolíticos e interrupciones en la cadena de suministro, tiene un impacto considerable en los fabricantes de productos químicos dedicados a la gestión de residuos plásticos. Por ejemplo, los conflictos geopolíticos entre varios países generan complejidad en los precios y reducen los márgenes de beneficio. Los fabricantes se enfrentan al dilema de absorber estos mayores costos o trasladarlos a los clientes, lo que a su vez afecta la competitividad del mercado y la estabilidad de la demanda.
- Altos costos de la infraestructura de reciclaje: La producción e instalación de tecnologías de clasificación y reciclaje químico requieren una elevada inversión de capital (CAPEX), lo que limita su adopción en mercados sensibles al precio. Este factor se observa con menor frecuencia en países desarrollados como Estados Unidos, Japón y Europa, donde el costo de la infraestructura de gestión de residuos plásticos suele estar cubierto por incentivos públicos, programas, subsidios, programas de reciclaje o iniciativas de sostenibilidad. La falta de proyectos y financiación ecológicos probablemente dificulte la comercialización de soluciones para la gestión de residuos plásticos en algunas economías en desarrollo.
Tamaño y pronóstico del mercado de gestión de residuos plásticos:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
4,8% |
|
Tamaño del mercado del año base (2026) |
43.300 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
69.200 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de gestión de residuos plásticos:
Análisis del segmento de tecnologías de reciclaje
Se prevé que el segmento del reciclaje químico acapare el 40 % de la cuota de mercado mundial de gestión de residuos plásticos para 2036, gracias a su capacidad para procesar plásticos mixtos y contaminados que no son aptos para el reciclaje mecánico. Este enfoque se alinea con los objetivos de la economía circular al transformar los residuos plásticos en materia prima para nuevos materiales. La Agencia Europea de Sustancias Químicas (ECHA) subraya la necesidad de un apoyo regulatorio continuo a las tecnologías de reciclaje químico, con el fin de mitigar la contaminación por plásticos y reducir las emisiones de gases de efecto invernadero.
En abril de 2025, la Corporación Financiera Internacional (IFC) informó que casi el 80% de las 308.000 toneladas métricas de nueva capacidad de reciclaje anunciadas anualmente provienen de proyectos de reciclaje químico. Para 2030, se espera que la capacidad de reciclaje químico supere los 5 millones de toneladas métricas, en comparación con menos de 1 millón en 2023. La mayor parte de esta inversión está liderada actualmente por Estados Unidos y Europa, pero los países en desarrollo también están generando un mayor interés. Por ejemplo, Greenback Recycling Technologies construirá nuevas instalaciones de reciclaje en América Latina que utilizarán tecnología de microondas para procesar hasta 90.000 toneladas métricas de residuos difíciles de reciclar, incluidos los envases de plástico flexible. Asimismo, PETRONAS Chemical Group tiene como objetivo construir la planta de reciclaje químico más grande de Asia. En general, se prevé que el movimiento del reciclaje duplique los ingresos de los principales actores durante el período de pronóstico.
Análisis del segmento de recolección y clasificación de residuos
Se prevé que la clasificación mecánica represente el 28 % de la cuota de mercado mundial de gestión de residuos plásticos durante el periodo de estudio, impulsada principalmente por la creciente adopción de la automatización en la gestión de residuos municipales e industriales. Gobiernos de todo el mundo promueven una mayor eficiencia en la clasificación para mejorar las tasas de reciclaje y reducir la dependencia de los vertederos. Por ejemplo, la Agencia de Protección Ambiental de Estados Unidos (EPA) apoya tecnologías de clasificación innovadoras mediante subvenciones y directrices destinadas a alcanzar el objetivo nacional de reciclaje del 50 % para 2030. Además, el Plan de Acción de Economía Circular de la Unión Europea se centra en el crecimiento sostenible y también apoya métodos mejorados de clasificación de residuos para reducir la contaminación en los plásticos reciclados, lo que a su vez impulsa la necesidad de sistemas de clasificación mecánica.
Análisis del segmento de usuarios finales
Se estima que el segmento de envases mantendrá la mayor cuota de mercado durante el período de estudio. El sólido comercio electrónico está incrementando el uso de plástico. El informe de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD) revela que el comercio electrónico superó los 27 billones de dólares en 2022 y se prevé que crezca a un ritmo acelerado en los próximos años. Se espera que la tendencia hacia la sostenibilidad en este sector incremente aún más el uso de materiales de embalaje reciclables. La Asociación de Envases Reutilizables (RPA) indica que el mercado mundial de envases reutilizables se calculó en 107 mil millones de dólares en 2023. En general, es probable que el elevado uso de envases de plástico acelere la producción y comercialización de soluciones inteligentes para la gestión de residuos.
Nuestro análisis exhaustivo del mercado global de gestión de residuos plásticos incluye los siguientes segmentos:
Segmento | Subsegmento |
Tecnologías de reciclaje |
|
Recopilación y clasificación |
|
Tratamiento y eliminación |
|
Conversión de residuos en energía |
|
Polímero |
|
Fuente |
|
Usuario final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de gestión de residuos plásticos: análisis regional
Análisis del mercado de Asia Pacífico
Se prevé que el mercado de gestión de residuos plásticos en Asia-Pacífico alcance el 40 % de los ingresos mundiales para 2036, impulsado principalmente por el rápido desarrollo económico, las estrictas regulaciones ambientales y el aumento de las inversiones en tecnologías sostenibles. China lidera esta adopción, gracias a importantes incentivos gubernamentales y reformas industriales. Mientras tanto, Japón y Corea del Sur se centran en los avances en química verde, mientras que India y Malasia mejoran su infraestructura y marcos regulatorios para optimizar el procesamiento de residuos. El crecimiento de las alianzas público-privadas y el aumento de la financiación para la investigación y el desarrollo refuerzan aún más la demanda de soluciones de gestión de residuos en toda la región.
Se prevé que China mantenga la mayor cuota de ingresos en el mercado de Asia-Pacífico, impulsada por importantes inversiones gubernamentales en estrategias de economía circular y reformas ambientales. Un informe de Earth.Org revela que el país consume al menos el 20%, o una quinta parte, de los plásticos del mundo. Además, es el mayor productor y exportador de plásticos de un solo uso y nuevos (vírgenes). Esto pone de manifiesto que, para reducir la huella de carbono, el país está implementando estrictas regulaciones sobre el uso de plásticos, lo que indirectamente incrementa la demanda de soluciones para la gestión de residuos. La modernización del sector industrial, junto con rigurosas regulaciones de control de la contaminación, también aumenta la demanda de productos químicos sofisticados utilizados en la gestión de residuos plásticos. Asimismo, los incentivos gubernamentales destinados a promover la fabricación ecológica, junto con una base industrial diversificada, impulsan el crecimiento del mercado.
Análisis del mercado europeo
Se prevé que Europa represente el 30 % de la cuota de mercado mundial de gestión de residuos plásticos hasta 2036, debido a las estrictas regulaciones implementadas por la Agencia Europea de Sustancias Químicas (ECHA) y a los ambiciosos objetivos de sostenibilidad establecidos en el Pacto Verde Europeo. El Reino Unido, Alemania y Francia lideran el crecimiento de la demanda, impulsado por el aumento de las inversiones en química verde e iniciativas de economía circular. La financiación gubernamental y los esfuerzos de investigación y desarrollo centrados en el reciclaje avanzado y la producción química sostenible también impulsan el comercio de soluciones para la gestión de residuos plásticos.
Se prevé que Alemania mantenga la mayor cuota de ingresos del mercado europeo durante todo el periodo de estudio, impulsada por su sólido sector de fabricación de productos químicos, su sofisticada infraestructura de reciclaje y las políticas gubernamentales que fomentan el desarrollo químico sostenible. La prominencia del país en la adopción de una economía circular y sus rigurosas regulaciones ambientales son fundamentales para este liderazgo en el mercado. La Agencia Europea de Medio Ambiente (AEMA) reveló en su informe que la tasa de reciclaje de envases de plástico superó el 50 % en 2022. Esto está impulsando positivamente las ventas de soluciones de gestión de residuos. La misma fuente también estimó que en 2022, el país produjo 227 kg de residuos plásticos por persona, cifra muy superior al promedio de 186 kg por persona en los 27 países de la UE. En general, invertir en Alemania probablemente duplicará los ingresos de los fabricantes de soluciones de gestión de residuos plásticos.
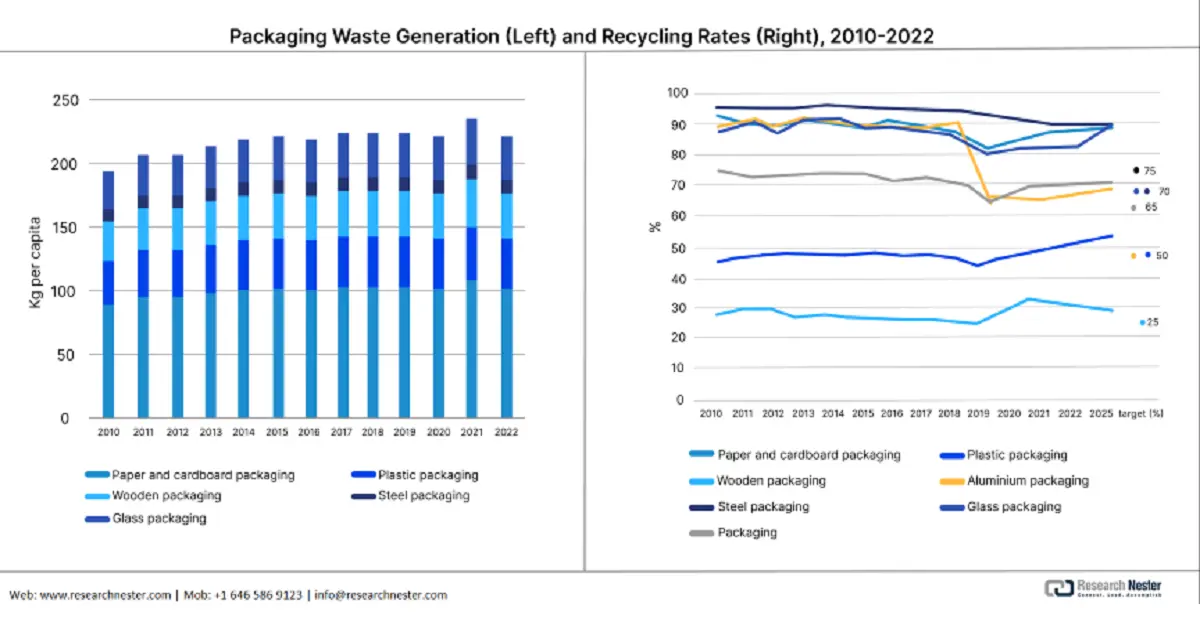
Fuente : EEA
Análisis del mercado norteamericano
Se prevé que el mercado norteamericano de gestión de residuos plásticos crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,3 % entre 2027 y 2036. Este crecimiento se atribuye a las rigurosas regulaciones ambientales impuestas por la EPA y al aumento de las inversiones gubernamentales en iniciativas químicas sostenibles. Los avances en las tecnologías de reciclaje químico, junto con las subvenciones federales destinadas a promover la producción de productos químicos con energía limpia, están acelerando aún más la adopción de soluciones para la gestión de residuos plásticos. Además, la demanda se ve impulsada por las normativas industriales sobre la eliminación de residuos químicos y las estrategias centradas en la economía circular.
Estados Unidos lidera las ventas de tecnologías para la gestión de residuos plásticos debido a la creciente presión regulatoria y los objetivos de sostenibilidad corporativa. Se espera que la creciente preocupación pública por la contaminación plástica genere un entorno lucrativo para los productores de soluciones para la gestión de residuos plásticos. Según US Plastics Pact Inc., en 2023, US Pact Activators produjo cerca de 5,57 millones de toneladas métricas de plástico. Además, aproximadamente el 33 % de todos los envases de plástico del país, en peso, fueron fabricados con estos activadores. La mayor parte de los residuos plásticos proviene del sector del embalaje, especialmente de los plásticos de un solo uso utilizados para alimentos, bebidas y compras en línea. Esto convierte al embalaje en el principal foco de los esfuerzos de recolección y reciclaje. En general, Estados Unidos es el mercado más atractivo para la inversión de los principales actores del sector.
Principales actores del mercado de gestión de residuos plásticos:
- BASF SE
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Dow Inc.
- SABIC (Industrias Básicas Saudíes)
- Corporación Química Mitsubishi
- Industrias LyondellBasell
- Covestro AG
- LG Química
- Reliance Industries Limited
- Mitsui Chemicals, Inc.
- Formosa Plastics Corporation
- Grupo INEOS
- Braskem SA
- Grupo Petronas Chemicals Berhad
- Plásticos innovadores de SABIC
- Industrias químicas de Queensland
El mercado de la gestión de residuos plásticos está controlado principalmente por empresas multinacionales que emplean estrategias innovadoras y sostenibles. Los principales actores del sector destinan importantes recursos a tecnologías verdes, iniciativas relacionadas con la economía circular y la expansión a diversas regiones. Corporaciones como BASF y Dow lideran el sector con sus soluciones de reciclaje de vanguardia, mientras que empresas asiáticas, como Mitsubishi Chemical y LG Chem, se centran en combinar los avances digitales con productos respetuosos con el medio ambiente para mantener su ventaja competitiva y cumplir con las cambiantes normativas globales.
La siguiente tabla presenta a los principales fabricantes del mercado:
Desarrollos Recientes
- En abril de 2025, WM Intellectual Property Holdings, L.L.C. anunció la apertura de cuatro nuevos proyectos de reciclaje y gas natural renovable (GNR) en EE. UU. Estos proyectos forman parte del plan de WM de 3.000 millones de dólares para mejorar la sostenibilidad entre 2022 y 2026, que incluye la construcción o modernización de 39 plantas de reciclaje y la incorporación de 20 nuevas plantas de GNR propiedad de WM.
- En febrero de 2024, Tetra Pak anunció sus planes de inversión en proyectos para mejorar el reciclaje de envases de cartón en la Unión Europea. Estos esfuerzos respaldan los objetivos del Reglamento sobre envases y residuos de envases (PPWR) propuesto por la UE.
- Report ID: 2770
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
