Perspectivas del mercado de edificios con consumo energético neto cero:
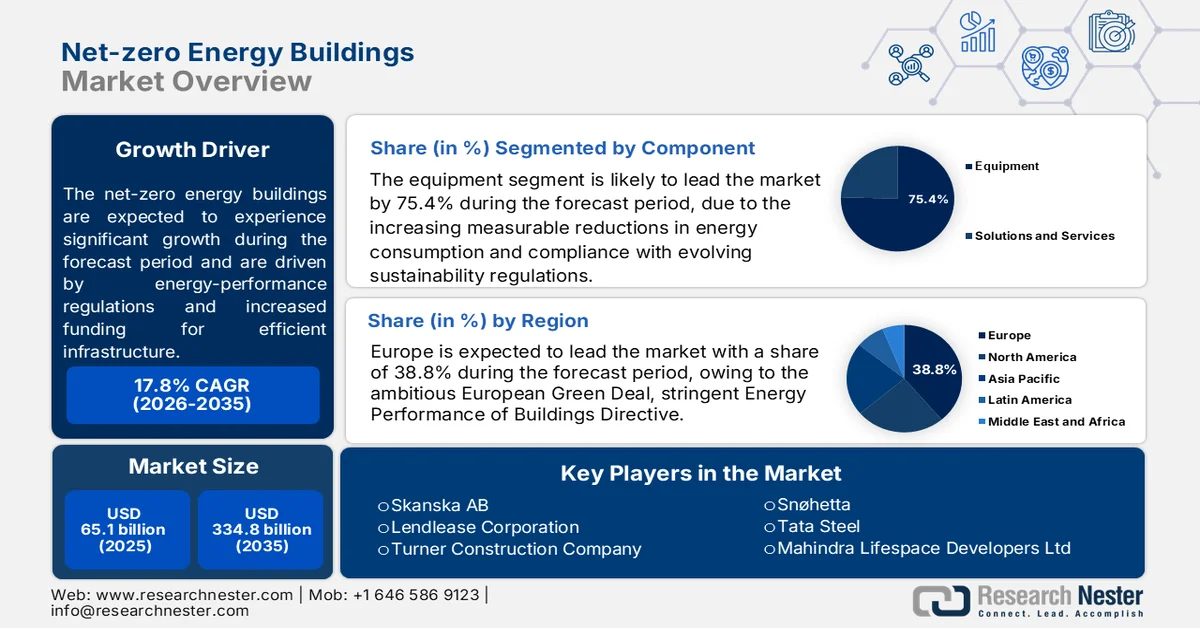
El mercado de edificios de energía neta cero alcanzó un valor de 65.100 millones de dólares en 2025 y se prevé que llegue a los 334.800 millones de dólares a finales de 2035, registrando una tasa de crecimiento anual compuesta (CAGR) de alrededor del 17,8% durante el período de previsión, es decir, entre 2026 y 2035. En 2026, el tamaño del sector de edificios de energía neta cero se estima en 76.600 millones de dólares.
El mercado de edificios con consumo energético neto cero se está expandiendo a medida que los gobiernos intensifican las políticas de descarbonización de edificios, refuerzan las normativas de eficiencia energética e incrementan la financiación para infraestructuras eficientes. La inversión del sector público desempeña un papel fundamental en la aceleración de la adopción de estas tecnologías en proyectos comerciales, institucionales y residenciales. En Europa, la modernización de edificios sigue siendo un área de gran crecimiento. Según datos de la Agencia Europea de Medio Ambiente de febrero de 2026, los edificios representan aproximadamente el 42 % del consumo energético y el 35 % de las emisiones de gases de efecto invernadero relacionadas con la energía en la Unión Europea, lo que impulsa un enfoque regulatorio continuo en la construcción y renovación energéticamente eficientes. El mercado también se beneficia del creciente despliegue de sistemas distribuidos de energía renovable, la electrificación de la calefacción y la refrigeración, y los sistemas de control digital de edificios que ayudan a los propietarios a gestionar el rendimiento energético y, al mismo tiempo, cumplir con los requisitos normativos.
El crecimiento del mercado se ve impulsado, además, por el aumento de la actividad de la construcción, alineada con los compromisos climáticos nacionales y los programas de financiación pública. Según la Agencia Internacional de Energía (AIE) de 2024, la inversión mundial en eficiencia energética alcanzó aproximadamente los 660.000 millones de dólares, lo que refleja la continua asignación de capital a tecnologías y mejoras en edificios que favorecen un menor consumo energético. Los gobiernos de Asia-Pacífico, Europa y Norteamérica también están ampliando el apoyo a la rehabilitación integral de edificios existentes, lo que genera oportunidades para proveedores de equipos, empresas de ingeniería, contratistas de construcción y proveedores de servicios energéticos. A medida que los propietarios de edificios se enfrentan a requisitos de información más estrictos y objetivos de eficiencia operativa, se prevé que la demanda siga concentrándose en proyectos que combinen medidas de eficiencia energética.
Clave Edificios de energía neta cero Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
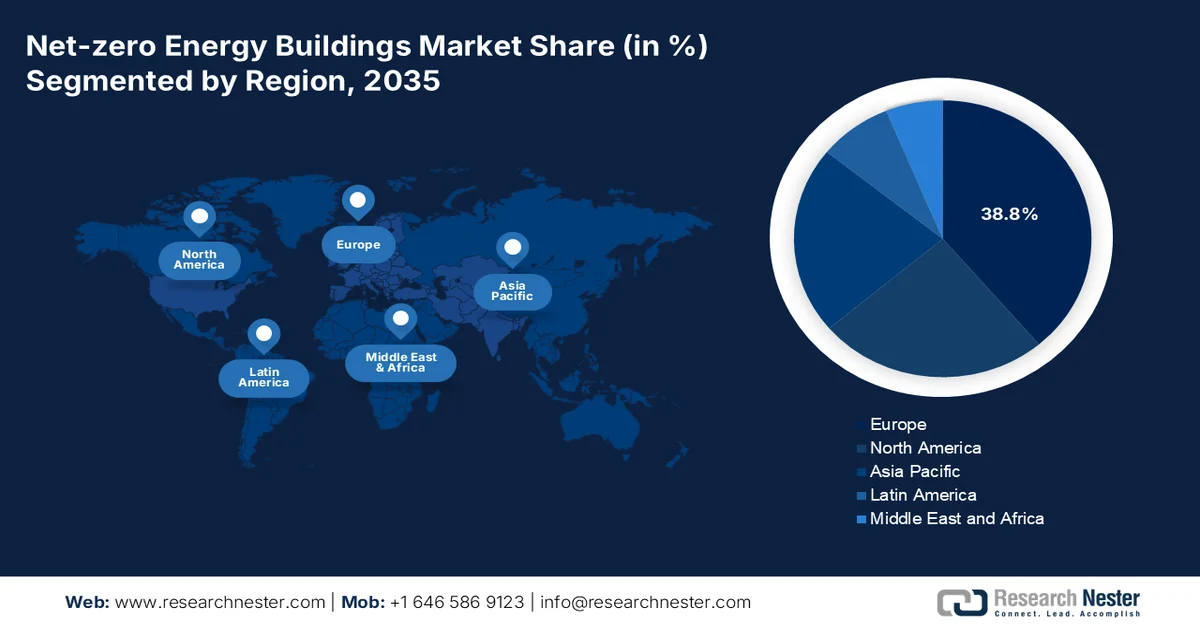
- Se prevé que el mercado de edificios con consumo energético neto cero en Europa alcance el 38,8 % de la cuota regional para 2035, impulsado por el Pacto Verde Europeo, la estricta Directiva sobre el rendimiento energético de los edificios y el firme compromiso público con la sostenibilidad ambiental.
- Se prevé que la región de Asia-Pacífico experimente un crecimiento notable entre 2026 y 2035, estimulado por la rápida urbanización, el aumento de la vulnerabilidad climática y las ambiciosas hojas de ruta gubernamentales para la descarbonización en las principales economías regionales.
Análisis por segmento:
- Se prevé que el segmento de equipos para el mercado de edificios de energía neta cero represente el 75,4 % del mercado para 2035, impulsado por la creciente adopción de sistemas avanzados de eficiencia energética y tecnologías de energías renovables para optimizar el rendimiento de los edificios y cumplir con las normativas de sostenibilidad en constante evolución.
- Se prevé que el segmento comercial mantenga una posición dominante durante el periodo 2026-2035, gracias al aumento de los compromisos corporativos con la sostenibilidad, las normativas energéticas más estrictas para edificios y las crecientes inversiones en la reducción de los costes energéticos operativos en la infraestructura comercial.
Tendencias clave de crecimiento:
- Aumento de la inversión en la integración de energías limpias en edificios
- Estándares de rendimiento energético en edificios
Principales desafíos:
- Altos costos iniciales de capital
- Fragmentación de la cadena de suministro
Principales actores: Skanska AB, Lendlease Corporation, Turner Construction Company, Snøhetta, Tata Steel, Mahindra Lifespace Developers.
Global Edificios de energía neta cero Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2025: USD 65.100 millones
- Tamaño del mercado en 2026: USD 76.600 millones
- Tamaño del mercado proyectado: USD 334.800 millones para 2035
- Previsiones de crecimiento:17,8% CAGR (2026-2035)
Dinámicas regionales clave:
- Región más grande: Europa (38,8% de cuota de mercado para 2035)
- Región de mayor crecimiento: Asia Pacífico
- Países dominantes: Alemania, Estados Unidos, Reino Unido, China, Japón
- Países emergentes: Singapur, Corea del Sur, India, Emiratos Árabes Unidos, Australia
Last updated on : 19 November, 2025
Mercado de edificios con consumo energético neto cero: factores de crecimiento y desafíos
Factores de crecimiento
- Inversión creciente en la integración de energías limpias para edificios: La creciente disponibilidad de financiación pública para sistemas de energía renovable distribuida está impulsando el despliegue de edificios de consumo energético casi nulo (NZEB) en todo el mundo. Los gobiernos están invirtiendo en generación solar, almacenamiento en baterías y programas de modernización de la red eléctrica que permiten a los edificios generar y gestionar su propia energía. Según datos del Foro Económico Mundial de abril de 2025, la capacidad global de energía renovable aumentó en 585 GW, lo que representa el mayor incremento anual registrado. Una mayor disponibilidad de energía renovable mejora la viabilidad económica de los proyectos de edificios de consumo energético casi nulo al reducir la dependencia de las fuentes de energía convencionales. Los promotores inmobiliarios están integrando cada vez más paneles solares en tejados, almacenamiento en baterías y sistemas inteligentes de gestión energética en sus nuevos proyectos para cumplir con los objetivos de sostenibilidad y las metas de costes energéticos.
- Normas de rendimiento de edificios: Las normativas obligatorias sobre el rendimiento de los edificios están generando una demanda constante de soluciones NZEB (Edificios de Consumo Energético Casi Nulo). Los gobiernos están dejando atrás los programas voluntarios de sostenibilidad e implementando requisitos de rendimiento energético de obligado cumplimiento tanto para edificios nuevos como existentes. Los datos de la Agencia Europea de Medio Ambiente de noviembre de 2025 indicaron que los edificios son responsables de aproximadamente el 33 % de las emisiones de gases de efecto invernadero relacionadas con la energía en la UE, lo que refuerza la necesidad de normativas de construcción más estrictas en el marco de la legislación climática actualizada. Las empresas que gestionan grandes carteras inmobiliarias también están invirtiendo en mejoras de rendimiento energético para mitigar los riesgos de incumplimiento y evitar futuras restricciones operativas.
Desafíos
- Altos costes iniciales: La inversión inicial en energías renovables avanzadas, aislamiento y sistemas inteligentes sigue siendo prohibitiva. Skanska compensa estos costes mediante la optimización de los procesos integrados de diseño y construcción, mientras que Turner Construction utiliza la ingeniería de valor para priorizar las medidas de mayor impacto, lo que hace que la neutralidad de carbono sea más viable financieramente para clientes reacios al riesgo sin comprometer el rendimiento a largo plazo.
- Fragmentación de la cadena de suministro : El abastecimiento global de componentes certificados con bajas emisiones de carbono genera retrasos logísticos e inconsistencias en la calidad. Lendlease aborda este problema mediante alianzas de abastecimiento localizadas, mientras que Tata Steel desarrolla ciclos de suministro circulares para el contenido reciclado, garantizando la trazabilidad de los materiales y reduciendo la dependencia de mercados internacionales inestables.
Tamaño y pronóstico del mercado de edificios de energía neta cero:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2025 |
|
Año de previsión |
2026-2035 |
|
CAGR |
17,8% |
|
Tamaño del mercado del año base (2025) |
65.100 millones de dólares |
|
Tamaño del mercado previsto para el año 2035 |
334.800 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de edificios de energía neta cero:
Análisis de segmentos de componentes
En el segmento de componentes, el equipamiento lidera el mercado y se prevé que alcance una cuota de ingresos regional del 75,4 % para finales de 2035. Este segmento abarca sistemas solares fotovoltaicos, bombas de calor, unidades de climatización de alta eficiencia energética, controles inteligentes, almacenamiento de baterías, acristalamiento avanzado y tecnologías de automatización de edificios. Estos sistemas constituyen la base de la optimización energética de los edificios y la generación de energía renovable. La demanda de equipamiento está aumentando a medida que los propietarios de edificios buscan reducciones cuantificables en el consumo energético y el cumplimiento de las normativas de sostenibilidad en constante evolución. Según el Departamento de Energía de EE. UU., se anunció una inversión de varios millones de dólares para acelerar las tecnologías de construcción de próxima generación y las innovaciones en eficiencia energética, impulsando así la inversión en equipamiento avanzado para edificios de consumo energético casi nulo (NZEB) en proyectos residenciales y comerciales.
Análisis del segmento de aplicaciones
El segmento comercial domina el mercado de edificios de energía neta cero debido al creciente compromiso de las empresas con la sostenibilidad, las normativas energéticas más estrictas y los importantes beneficios económicos que supone la reducción de los costes energéticos operativos en oficinas, centros comerciales, centros educativos, edificios sanitarios y desarrollos de uso mixto. Los edificios comerciales suelen tener superficies más grandes y un mayor consumo energético, lo que hace que las inversiones en eficiencia energética y los sistemas de energía renovable in situ tengan un mayor impacto. Según datos de enero de 2024 de la Administración de Información Energética de EE. UU. (EIA), los edificios comerciales representaban aproximadamente el 18 % del consumo energético total de EE. UU., lo que pone de manifiesto la importante oportunidad que ofrecen las soluciones de edificios de energía neta cero para reducir la demanda energética y apoyar los objetivos de descarbonización en todo el sector inmobiliario comercial.
Análisis del segmento de uso final
La renovación y la modernización constituyen un segmento importante del mercado de edificios de consumo energético casi nulo, dado que una gran parte del parque inmobiliario existente se construyó antes de la introducción de las normas modernas de eficiencia energética. Los propietarios de edificios están mejorando cada vez más el aislamiento, las ventanas, los sistemas de climatización, la iluminación y las instalaciones de energías renovables para optimizar el rendimiento y reducir las emisiones de carbono. Los incentivos gubernamentales y los objetivos de descarbonización siguen impulsando la actividad de modernización en todo el mundo. Según el Gobierno del Reino Unido (marzo de 2023), se destinaron aproximadamente 1.800 millones de libras esterlinas al Plan de Descarbonización del Sector Público mediante las últimas rondas de financiación, lo que aceleró las modernizaciones para mejorar la eficiencia energética y fortaleció la demanda de proyectos de renovación de edificios de consumo energético casi nulo.
Nuestro análisis exhaustivo del mercado de edificios con consumo energético neto cero incluye los siguientes segmentos:
Segmento | Subsegmentos |
Solicitud |
|
Componente |
|
Tecnología |
|
Uso final |
|
Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de edificios de energía neta cero: análisis regional
Análisis del mercado europeo
Europa lidera el mercado de edificios de energía neta cero y se prevé que alcance una cuota de mercado regional del 38,8 % a finales de 2035. La región se ve impulsada por el ambicioso Pacto Verde Europeo, la estricta Directiva sobre el rendimiento energético de los edificios y una arraigada conciencia ambiental pública. Los fabricantes se benefician de marcos normativos armonizados, mecanismos de financiación verde consolidados y un sólido ecosistema de instituciones de investigación que impulsan la innovación continua. Los líderes del sector destacan en proyectos de energía positiva a gran escala, mientras que otros crean emblemáticos edificios de energía neta cero que combinan el diseño pasivo con la integración fotovoltaica. Turner Construction adapta su experiencia mediante alianzas europeas, y Tata Steel suministra soluciones avanzadas de acero con bajas emisiones de carbono, adaptadas a los estándares continentales, acelerando así la transición de la región hacia entornos construidos climáticamente neutros.
Alemania está expandiendo su presencia en el mercado de edificios con consumo energético neto cero y acelera sus esfuerzos para descarbonizar el sector de la construcción mediante estándares de eficiencia energética más estrictos, programas de renovación y una mayor adopción de tecnologías de energías renovables. La demanda crece en edificios comerciales, infraestructuras públicas y desarrollos residenciales, ya que los propietarios buscan mejorar la eficiencia energética y cumplir con los objetivos climáticos. El mercado se ve impulsado, además, por las inversiones en bombas de calor, sistemas de automatización de edificios y materiales de construcción de alto rendimiento. Según los datos de la OCDE para 2025, los edificios representan aproximadamente el 34 % de las emisiones globales de CO₂ relacionadas con la energía, lo que refuerza la importancia de que Alemania siga apostando por el desarrollo de edificios con consumo energético neto cero y bajas emisiones de carbono para alcanzar los objetivos climáticos a largo plazo.
El mercado de edificios con consumo energético neto cero en el Reino Unido está creciendo de forma constante a medida que el país avanza en su estrategia de cero emisiones netas mediante normativas de construcción más estrictas, mejoras en la eficiencia energética e iniciativas de construcción con bajas emisiones de carbono. La demanda está aumentando en oficinas comerciales, instalaciones del sector público, promociones residenciales y proyectos de uso mixto, ya que los promotores buscan mejorar el rendimiento energético y reducir los costes operativos. La adopción de bombas de calor, sistemas fotovoltaicos, sistemas de control inteligente de edificios y materiales de construcción de alta eficiencia sigue impulsando el crecimiento del mercado. Según los datos de Renewables UK de diciembre de 2024, las fuentes renovables generaron el 50 % de la electricidad del Reino Unido, la mayor proporción registrada hasta la fecha, lo que proporciona una base de energía limpia más sólida para los proyectos de edificios con consumo energético neto cero en todo el país.
Análisis del mercado de la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico experimente un crecimiento significativo durante el período de pronóstico, de 2026 a 2035, en el mercado de edificios con consumo energético neto cero. Esta región se ve impulsada por la rápida urbanización, el empeoramiento de la vulnerabilidad climática y las ambiciosas hojas de ruta gubernamentales para la descarbonización en países como Japón, Corea del Sur y Singapur. Los fabricantes se enfrentan a diversos desafíos, como la extrema variabilidad climática, la fragmentación de los marcos regulatorios y los distintos niveles de madurez tecnológica entre las economías emergentes y desarrolladas. La dispersión geográfica agrava la complejidad de la cadena de suministro, mientras que la sensibilidad a los costos sigue siendo crítica en los mercados impulsados por los precios. Sin embargo, empresas innovadoras como Lendlease están impulsando proyectos de edificios con consumo energético neto cero a gran escala en las principales ciudades, mientras que Tata Steel aprovecha su presencia regional para suministrar materiales con bajas emisiones de carbono para proyectos de alta densidad.
La rápida urbanización, las crecientes inversiones en infraestructura sostenible y la mayor adopción de prácticas de construcción energéticamente eficientes en los sectores comercial, institucional y residencial están dando forma al mercado de edificios de energía neta cero en la India. Las iniciativas gubernamentales que promueven la conservación de la energía, la integración de energías renovables y el desarrollo de edificios verdes están incentivando a los promotores inmobiliarios a incorporar estrategias de diseño de energía neta cero en proyectos de nueva construcción y rehabilitación. La demanda es particularmente fuerte en complejos de oficinas, centros de datos, centros educativos e infraestructura pública. Según datos del PIB de junio de 2025, la India alcanzó aproximadamente 110,9 GW de capacidad instalada de energía solar, lo que proporciona una sólida base de energía renovable que respalda la expansión de proyectos de edificios de energía neta cero en todo el país.
Los objetivos de limitación de emisiones de carbono y neutralidad de carbono, junto con la promoción del desarrollo urbano energéticamente eficiente, impulsan el mercado de edificios de energía neta cero en China. La demanda se ve respaldada por la construcción comercial a gran escala, los parques industriales ecológicos, los proyectos de infraestructura pública y la creciente adopción de sistemas de energía renovable en los edificios. Las políticas gubernamentales que fomentan la construcción con bajas emisiones de carbono y la eficiencia energética en los edificios siguen impulsando la inversión tanto en nuevos desarrollos como en proyectos de rehabilitación. Según datos de la EIA de abril de 2025, la capacidad solar fotovoltaica instalada recientemente en el país alcanzó aproximadamente 277 GW, lo que representa un aumento sustancial en la disponibilidad de energía limpia que respalda el despliegue de edificios de energía neta cero y soluciones integradas de energía renovable en todo el país.
Análisis del mercado norteamericano
América del Norte se erige como una frontera clave para el mercado de edificios con consumo energético neto cero, impulsado por las ambiciosas normativas estatales sobre emisiones de carbono, los compromisos corporativos en materia de ESG (ambiental, social y de gobernanza) y el aumento de los costes de los servicios públicos, que hacen que la autogeneración resulte financieramente atractiva. La región cuenta con tecnologías de construcción avanzadas, abundantes recursos solares y eólicos, y un ecosistema consolidado de instrumentos de financiación verde. Sin embargo, los fabricantes se enfrentan a normativas regionales fragmentadas, una grave escasez de instaladores certificados y la resistencia de los clientes a mayores gastos iniciales. Empresas líderes del sector, como Turner Construction y Skanska, están demostrando su viabilidad comercial mediante contratos con garantía de rendimiento y modelos integrados de diseño y construcción.
Los objetivos federales de descarbonización, los códigos energéticos estatales, los compromisos de sostenibilidad corporativa y la creciente adopción de tecnologías de edificios electrificados están dando forma al mercado de edificios de energía neta cero en EE. UU. Las oficinas comerciales, las instituciones educativas, los centros de salud y los proyectos de infraestructura pública son áreas clave de inversión. El mercado también se beneficia de la expansión del despliegue de energías renovables, que respalda soluciones de energía limpia in situ y conectadas a la red para proyectos de energía neta cero. Según los datos de Ember 2024, la generación solar a gran escala alcanzó aproximadamente 303 mil millones de kWh, fortaleciendo la base de energías renovables que respalda el desarrollo de edificios de energía neta cero en todo el país.
Los gobiernos federal y provinciales promueven la construcción con bajas emisiones de carbono, la modernización de edificios para lograr eficiencia energética y el desarrollo de infraestructura sostenible, impulsando así el mercado de edificios con consumo energético neto cero en Canadá. La demanda está aumentando en edificios comerciales, instalaciones institucionales, viviendas multifamiliares y proyectos del sector público, a medida que las organizaciones buscan reducir los costos operativos y cumplir con los objetivos climáticos. La electrificación de edificios, las envolventes de alto rendimiento y la integración de energías renovables son áreas clave de inversión. Según datos del Gobierno de Canadá de julio de 2024, se completaron más de 240 000 mejoras de eficiencia energética a través del programa de Subvenciones para Viviendas Más Ecológicas de Canadá, lo que refleja una fuerte adopción a nivel nacional de medidas de eficiencia en la construcción que apoyan el crecimiento de proyectos de edificios con consumo energético neto cero.
Principales actores del mercado de edificios con consumo energético neto cero:
- Skanska AB (Suecia)
- Lendlease Corporation (Australia)
- Compañía de Construcción Turner (EE. UU.)
- Snøhetta (Noruega)
- Tata Steel (India)
- Mahindra Lifespace Developers Ltd (India)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Skanska integra los principios del mercado de edificios de energía neta cero mediante el diseño de estructuras adaptables y energéticamente positivas. Sus métodos de construcción inteligentes reducen las emisiones de carbono operativas a la vez que mejoran el bienestar de los ocupantes, en consonancia con los objetivos globales de descarbonización a través de la selección de materiales innovadores y sistemas de generación de energía renovable in situ.
- Lendlease lidera el mercado mediante la sostenibilidad a escala de barrio, integrando la captación de energía solar y el almacenamiento de baterías en los desarrollos urbanos. Su enfoque integral equilibra el consumo y la producción de energía, creando comunidades resilientes que contribuyen activamente a entornos construidos más limpios y autosuficientes.
- Turner Construction impulsa el mercado de edificios de consumo energético neto cero con envolventes de alto rendimiento y automatización inteligente de edificios. Su metodología de gestión de proyectos colaborativa garantiza una integración perfecta de energías renovables y medidas de eficiencia, lo que permite alcanzar el objetivo de consumo energético neto cero para una amplia gama de clientes comerciales e institucionales en todo el mundo.
- Snøhetta redefine la estética en el mercado de edificios de consumo energético cero mediante la armonización del diseño pasivo, la ventilación natural y las superficies fotovoltaicas. Sus soluciones arquitectónicas responden a los climas locales, reduciendo las cargas mecánicas y generando energía in situ, demostrando que la sostenibilidad y un diseño impactante pueden coexistir eficazmente.
- Tata Steel apoya al mercado con productos de acero de baja huella de carbono y marcos de construcción circular. Sus innovaciones en materiales permiten estructuras más ligeras y resistentes que facilitan operaciones de construcción energéticamente eficientes, impulsando la transición hacia la neutralidad de carbono en toda la cadena de valor de la construcción.
Aquí tienes una lista de los principales actores que operan en el mercado global:
El mercado de edificios de energía neta cero es un sector incipiente pero en rápida evolución, caracterizado por un panorama competitivo fragmentado con una mezcla de gigantes de la construcción consolidados y especialistas innovadores. A diferencia de la construcción tradicional, este mercado se define por fabricantes que producen soluciones de construcción completas y energéticamente positivas como productos finales. Entre los principales factores diferenciadores se incluyen los sistemas integrados de energía renovable, las tecnologías avanzadas de envolvente de edificios y el software propio de gestión energética. La competencia es intensa en Europa y Norteamérica, donde las estrictas regulaciones impulsan la demanda, mientras que los mercados asiáticos están emergiendo.
Panorama corporativo del mercado:
Desarrollos Recientes
- En diciembre de 2025, Tata Steel, en colaboración con constructsteel —el programa de desarrollo del mercado de la construcción de acero de la Asociación Mundial del Acero— inauguró un edificio pionero de energía cero (ZEB) construido con acero y tecnología avanzada de estructura de acero ligero (LGSF).
- En marzo de 2024, Mahindra Lifespace Developers Ltd. anunció el lanzamiento de Mahindra Zen, el primer proyecto residencial de Bengaluru con cero residuos y energía neta. Este lanzamiento marca otro hito en el camino de Mahindra Lifespaces hacia la construcción exclusiva de edificios con cero residuos netos a partir de 2030.
- Report ID: 3673
- Published Date: Nov 19, 2025
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto

Informe, 2026-2035

Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
