Perspectivas del mercado de las aerolíneas de bajo coste:
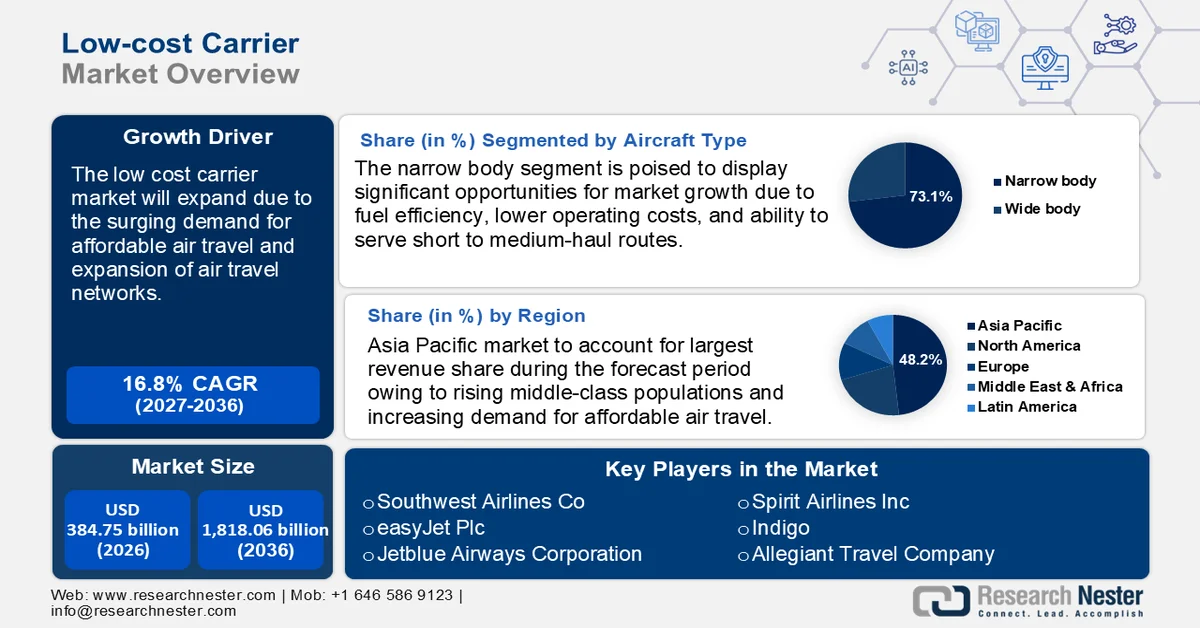
El mercado de aerolíneas de bajo coste superó los 384.750 millones de dólares en 2026 y se prevé que alcance los 1.818.060 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 16,8% durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño del sector de las aerolíneas de bajo coste será de 449.390 millones de dólares.
El mercado de las aerolíneas de bajo coste (LCC) ha experimentado un crecimiento sustancial debido a la creciente demanda de viajes aéreos asequibles . El aumento de la clase media y de la renta disponible, especialmente en los mercados emergentes, ha impulsado la demanda de viajes aéreos de bajo coste. La Asociación Internacional de Transporte Aéreo (IATA) prevé que el número de pasajeros alcance los 5.200 millones en 2025, lo que supone un incremento del 6,7% con respecto a 2024. Las LCC generan alrededor del 33% de todos los asientos de aerolíneas regulares a la semana y operan el 30% de todos los vuelos regulares. Esto convierte al mercado de las aerolíneas de bajo coste en el sector de mayor crecimiento en los últimos años. Además, a nivel mundial, se sabe que las LCC operan un tercio de todos los asientos de aerolíneas. De los 741 vuelos que operan semanalmente, 114 aerolíneas son LCC. Un informe del Grupo del Banco Mundial sugiere que la introducción de las LCC no solo ha aportado tarifas más bajas al mercado del transporte aéreo, sino que también ha contribuido a las economías de los países.
Las aerolíneas de bajo costo adoptan un modelo de precios desagregados, ofreciendo tarifas básicas y cobrando aparte por servicios adicionales. Este modelo permite a los pasajeros personalizar su experiencia de viaje, al tiempo que posibilita a las aerolíneas generar ingresos adicionales. Las aerolíneas de bajo costo maximizan sus ganancias mediante cargos adicionales por equipaje, selección de asientos, comidas y entretenimiento a bordo. Generan ingresos adicionales a través de la publicidad de programas de fidelización frecuentes y acuerdos con hoteles y servicios de alquiler que aportan nuevas fuentes de ingresos. Por ejemplo, en 2022, Spirit Airlines reportó ingresos complementarios de USD 67,61 por persona, lo que representó el 54,3% de sus ingresos totales. Esto pone de manifiesto la eficacia de los servicios complementarios para impulsar la demanda en el mercado de las aerolíneas de bajo costo.
Clave Operador de bajo coste Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
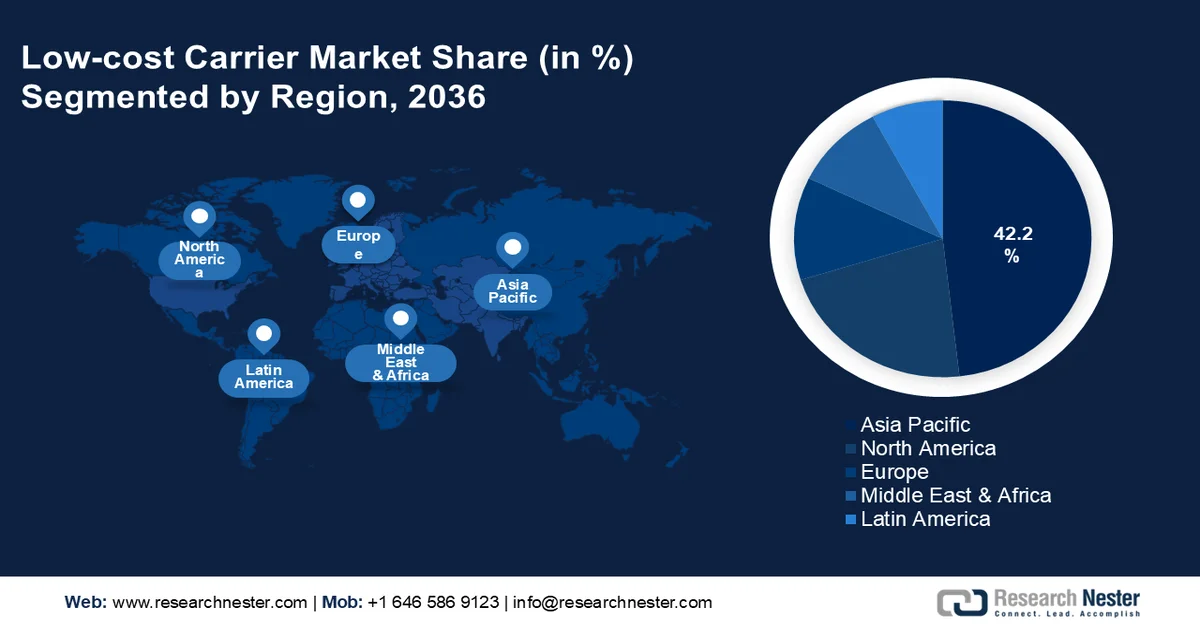
- El mercado de aerolíneas de bajo coste en Asia-Pacífico representará el 48,20 % de la cuota de mercado para 2036, impulsado por el crecimiento de la clase media y la creciente demanda de viajes aéreos asequibles.
- El mercado norteamericano experimentará un rápido crecimiento anual compuesto (CAGR) durante el periodo de previsión 2027-2036, impulsado por la creciente demanda de viajes económicos y la agresiva expansión de las aerolíneas de bajo coste.
Análisis del segmento:
- Se prevé que el segmento de aeronaves de fuselaje estrecho en el mercado de aerolíneas de bajo coste alcance una cuota del 73,10 % para 2036, impulsado por la eficiencia en el consumo de combustible, los menores costes operativos y la idoneidad de las aeronaves de fuselaje estrecho para rutas de corto y medio alcance.
- Se prevé que el segmento de aplicaciones comerciales en el mercado de aerolíneas de bajo coste capture una cuota significativa para 2036, impulsado por la creciente demanda mundial de viajes aéreos asequibles, respaldada por la expansión de las operaciones de aviación comercial.
Principales tendencias de crecimiento:
- Expansión de las redes de transporte aéreo
- Aumento de la digitalización y la adopción de tecnología
Principales desafíos:
- Aumento del precio del combustible
- Competencia intensa y saturación del mercado
Principales actores:Southwest Airlines Co., AirAsia Group Berhad, easyJet plc, JetBlue Airways Corporation, Norwegian Air Shuttle ASA, Spirit Airlines, Inc., IndiGo y Wizz Air Holdings plc.
Global Operador de bajo coste Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 384.750 millones
- Tamaño del mercado en 2027:USD 449.390 millones
- Tamaño del mercado proyectado:USD 1.818.060 millones para 2036
- Previsiones de crecimiento:16,8% CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: Asia Pacífico (participación del 48,2 % en 2036)
- Región de más rápido crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, China, Alemania, Japón, Reino Unido
- Países emergentes: China, India, Japón, Corea del Sur, Tailandia
Last updated on : 31 August, 2026
Factores que impulsan el crecimiento del mercado de las aerolíneas de bajo coste y desafíos a seguir:
Factores de crecimiento
- Expansión de las redes de transporte aéreo: Las compañías de bajo coste están añadiendo nuevas rutas nacionales e internacionales para aumentar la accesibilidad. Cada vez más aeropuertos secundarios y regionales entran en funcionamiento, reduciendo la congestión en los principales centros de conexión. Algunas aerolíneas de bajo coste se están expandiendo a rutas de larga distancia utilizando aeronaves de bajo consumo de combustible como el Airbus A321XLR y el Boeing 787. Por ejemplo, en enero de 2025, Norse Atlantic Airways, una aerolínea noruega de bajo coste, introdujo un nuevo vuelo directo entre Grecia y Estados Unidos. Esta nueva ruta estará operativa a partir del 3 de junio de 2025 , ofreciendo cuatro vuelos semanales entre Los Ángeles, California, EE. UU., y Atenas, Grecia. Este nuevo vuelo directo ofrece una forma asequible de viajar entre Los Ángeles y Atenas con tarifas desde 269 USD por trayecto . Los vuelos se operarán con Boeing 787 Dreamliner , proporcionando una experiencia de viaje de larga distancia cómoda y eficiente.
- Mayor digitalización y adopción de tecnología: Las aplicaciones móviles y la fijación de precios basada en IA ayudan a optimizar los ingresos de los aviones de las aerolíneas de bajo coste. Además, el check-in automatizado y los quioscos de autoservicio reducen los costes operativos generales. La reserva directa en línea reduce la dependencia de agencias de terceros. Las aerolíneas de bajo coste se centran cada vez más en las plataformas de reserva directa en línea para reducir la dependencia de intermediarios y mejorar los servicios personalizados. Al animar a los pasajeros a reservar directamente a través de sus sitios web y aplicaciones móviles, las aerolíneas de bajo coste minimizan los gastos de comisión asociados a las agencias de viajes de terceros. Por ejemplo, el informe del Banco Mundial indica que el coste por reserva a través del sistema de una aerolínea se estima en alrededor de 1 USD, mientras que el coste por reserva a través de un sistema de distribución global (GDS) oscila entre 5 y 12 USD. Esta estrategia no solo reduce los costes, sino que también permite a las aerolíneas recopilar valiosos datos de los clientes para adaptar las campañas de marketing y la oferta de servicios a las preferencias individuales.
Desafíos
- Aumento del precio del combustible: El combustible es el mayor gasto operativo para las aerolíneas de bajo coste, representando entre el 30 % y el 40 % de los costes totales. A diferencia de las aerolíneas tradicionales, las aerolíneas de bajo coste tienen una capacidad limitada para protegerse contra las fluctuaciones del precio del combustible debido a sus limitaciones financieras. Cuando el precio del combustible sube, las aerolíneas de bajo coste tienen opciones limitadas para trasladar los costes a los pasajeros, ya que su modelo de negocio se basa en ofrecer las tarifas más bajas.
- Competencia intensa y saturación del mercado: El mercado de las aerolíneas de bajo coste (LCC) es altamente competitivo, con numerosas compañías luchando por los mismos clientes, sensibles al precio. Las guerras de precios entre competidores reducen los márgenes de beneficio, lo que dificulta que las aerolíneas mantengan la rentabilidad a largo plazo. Para hacer frente a esta situación, las principales aerolíneas de servicio completo han lanzado filiales de bajo coste, como Singapore Airlines Scoot y Qantas Jetstar, para intensificar la competencia.
Tamaño y pronóstico del mercado de aerolíneas de bajo costo:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
16,8% |
|
Tamaño del mercado del año base (2026) |
384.750 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
1.818,06 mil millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de operadores de bajo coste:
Análisis del segmento de tipos de aeronaves
Para 2036, se espera que el segmento de aviones de fuselaje estrecho domine más del 73,1 % de la cuota de mercado de las aerolíneas de bajo coste. Los aviones de fuselaje estrecho son la columna vertebral de estas aerolíneas debido a su eficiencia en el consumo de combustible, menores costes operativos y capacidad para cubrir rutas de corto a medio alcance. Estos aviones permiten a las aerolíneas de bajo coste mantener altas tasas de utilización, tiempos de respuesta rápidos y operaciones rentables. Cada vez más aerolíneas de bajo coste están optando por aviones de fuselaje estrecho de última generación que ofrecen mayor alcance y mejor eficiencia en el consumo de combustible. Por ejemplo, en julio de 2024, Air India anunció el lanzamiento de su primer avión de fuselaje estrecho, el A320 Neo, en Delhi. El nuevo avión cuenta con una configuración de tres clases, que incluye lujosos asientos de clase ejecutiva, 24 asientos de clase turista superior con espacio adicional para las piernas y 132 asientos de clase económica.
Análisis del segmento de aplicaciones
Se prevé que el segmento comercial mantenga una cuota de mercado significativa para las aerolíneas de bajo coste hasta 2036. El crecimiento de la aviación comercial se atribuye al aumento de la demanda mundial de viajes aéreos, gracias a que las aerolíneas de bajo coste ofrecen vuelos asequibles. Según el informe del Air Transport Action Group, en 2023 se realizaron 35,3 millones de vuelos comerciales programados, con aeropuertos que gestionaron unos 96 millones de movimientos de aeronaves. Además, en 2023, 1.138 aerolíneas operaban una flota de 29.039 aeronaves comerciales en servicio. Con 4.072 aeropuertos en todo el mundo y vuelos comerciales programados a nivel global, es evidente que el segmento comercial puede crecer a un ritmo sólido en los próximos años.
Nuestro análisis exhaustivo del mercado global de aerolíneas de bajo coste (LCC) incluye los siguientes segmentos:
Tipo de aeronave |
|
Solicitud |
|
Canal de distribución |
|
Operaciones |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Análisis regional del mercado de operadores de bajo coste:
Análisis del mercado de Asia Pacífico
Para 2036, se prevé que el mercado de aerolíneas de bajo coste en Asia-Pacífico supere el 48,2% de la cuota de mercado, impulsado por el crecimiento de la clase media y la creciente demanda de viajes aéreos asequibles. Países como India, China y las naciones del sudeste asiático constituyen mercados clave, con Indigo, AirAsia y Scoot expandiendo sus redes. Las aerolíneas de bajo coste (LCC) de la región ofrecen una amplia gama de vuelos de corta y media distancia, aprovechando la eficiencia de costes y la alta utilización de las aeronaves. Los precios competitivos y los modelos de servicio flexibles han convertido a estas aerolíneas en la opción preferida de los viajeros que buscan ahorrar.
El modelo de aerolíneas de bajo coste en China ha experimentado un crecimiento significativo debido a la creciente demanda de transporte aéreo de pasajeros y carga. A medida que aumentan los niveles de ingresos y se expande la clase media en las ciudades de segundo y tercer nivel de China, la demanda de opciones de transporte aéreo de bajo coste aumentará considerablemente. El mercado de aerolíneas de bajo coste en China se caracteriza por vuelos de corta distancia con operaciones eficientes para mantener los costes bajos. Según el comunicado de prensa de Boeing de 2024, se espera que el transporte aéreo en China crezca un 5,2 % anual, creando el mayor mercado de tráfico del mundo. Además, se prevé que el aumento del volumen de pasajeros impulse el mercado de aerolíneas de bajo coste, ya que las aerolíneas planean expandir sus redes conectando los principales centros de conexión con ciudades más pequeñas. Por ejemplo, en enero de 2025, China Southern Airlines anunció sus planes para reanudar su servicio Shenzhen-Tokio Narita en febrero de 2025, utilizando el Airbus A321neo. Esta restauración de la ruta tiene como objetivo reconectar los principales destinos internacionales a medida que la demanda mundial de transporte aéreo continúa en aumento.
India ocupa el primer lugar entre los 10 países con mayor proporción de aerolíneas de bajo costo en la capacidad total de transporte aéreo. Los viajeros priorizan las opciones económicas, lo que ha provocado un cambio de las aerolíneas tradicionales a las de bajo costo. Según informes de la IATA, se espera que India supere a China y Estados Unidos como el tercer mercado de pasajeros aéreos más grande del mundo para 2030. Además, la creciente demanda en el sector de la aviación ha impulsado el número de aviones en operación. Se prevé que la flota alcance los 1100 aviones para 2027. El rápido aumento en el número de pasajeros, impulsado por la urbanización y el crecimiento económico, está acelerando la expansión del mercado de aerolíneas de bajo costo en India.
Análisis del mercado norteamericano
Se prevé que el mercado de aerolíneas de bajo coste en Norteamérica experimente un rápido crecimiento entre 2027 y 2036, debido a la creciente demanda de viajes económicos, especialmente en rutas nacionales y de ocio. Aerolíneas como Southwest, Spirit y Frontier se han expandido agresivamente ofreciendo tarifas bajas con servicios adicionales opcionales para atraer a viajeros que buscan ahorrar. Además, la creciente competencia con las aerolíneas tradicionales ha impulsado a las aerolíneas de bajo coste a innovar con modelos de ultrabajo coste y programas de fidelización. El crecimiento de aeropuertos secundarios y redes de vuelos directos permite a las aerolíneas de bajo coste reducir los costes operativos y atender a más destinos de forma eficiente.
El mercado de aerolíneas de bajo coste (LCC) en EE. UU. está creciendo debido a la creciente demanda de viajes asequibles en un contexto de aumento de los precios de los billetes de las aerolíneas tradicionales. Por ejemplo, Spirit Airlines suele ofrecer tarifas entre un 30 % y un 50 % más bajas que las aerolíneas de servicio completo en rutas similares. El auge de los modelos de ultrabajo coste, donde los pasajeros pagan solo por los servicios esenciales, ha atraído a una base de clientes más amplia. Además, el repunte de los viajes tras la pandemia y el cambio hacia los viajes de ocio nacionales han impulsado el crecimiento de las LCC en EE. UU. Por ejemplo, en 2020 JetBlue lanzó nuevos vuelos directos de Nueva York a Guadalupe, lo que resultó atractivo para la mayoría de los viajeros de ocio que buscan ahorrar.
El mercado de aerolíneas de bajo costo (LCC) en Canadá experimenta un crecimiento constante, ya que los viajeros buscan alternativas más económicas a las tarifas aéreas tradicionalmente elevadas del país. Aerolíneas como Flair Airlines y Lynx Air han expandido significativamente su presencia, desafiando a las aerolíneas tradicionales como Air Canada y WestJet con rutas nacionales e internacionales a precios accesibles. Además, la limitada infraestructura ferroviaria en Canadá hace que el transporte aéreo sea esencial, impulsando así la demanda de servicios de aerolíneas de bajo costo. Asimismo, aeropuertos secundarios como Hamilton y Abbotsford permiten a las aerolíneas de bajo costo reducir los costos operativos y ofrecer tarifas más bajas.
Actores del mercado de operadores de bajo coste:
- Compañía de aerolíneas del suroeste
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- AirAsia Group Berhad
- easyJet plc
- Corporación JetBlue Airways
- Norwegian Air Shuttle ASA
- Spirit Airlines, Inc.
- Índigo
- Wizz Air Holdings plc
- Compañía de viajes Allegiant
Las aerolíneas de bajo coste han transformado el transporte aéreo mundial, haciendo que volar sea más accesible y asequible. El mercado de aerolíneas de bajo coste está dominado por varias aerolíneas importantes en diferentes regiones, cada una ofreciendo operaciones rentables y estrategias de precios económicas. Southwest Airlines lidera en EE. UU. ofreciendo una red de vuelos directos y equipaje facturado gratuito, mientras que Spirit Airlines sigue un modelo de muy bajo coste con servicios adicionales. Indigo, la mayor aerolínea de bajo coste de la India, aprovecha la creciente demanda interna del país, mientras que Air Asia domina el sudeste asiático con una amplia conectividad regional. A continuación, se presentan algunos de los principales actores en el mercado de aerolíneas de bajo coste:
Desarrollos Recientes
- En octubre de 2024, la aerolínea de bajo coste Norse Atlantic Airways anunció un nuevo servicio directo entre Roma y Los Ángeles para la temporada de verano de 2025. El nuevo servicio operará tres veces por semana a partir del 22 de mayo de 2025. Esta iniciativa forma parte de la estrategia de crecimiento de la aerolínea, que busca expandir su red transatlántica en respuesta a la creciente demanda. Las tarifas de ida entre Los Ángeles y Roma comenzarán desde 199 USD, impuestos incluidos.
- En junio de 2024, AirAsiafue galardonada como la Mejor Aerolínea de Bajo Coste del Mundo en los Premios Skytrax World Airline Awards 2024, logrando un histórico triunfo por decimoquinto año consecutivo. Este logro se debe a la constante búsqueda de innovación y creación de valor por parte de AirAsia en el segmento de las aerolíneas de bajo coste.
- Report ID: 7209
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto

Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
