Perspectivas del mercado de elementos de fijación industriales:
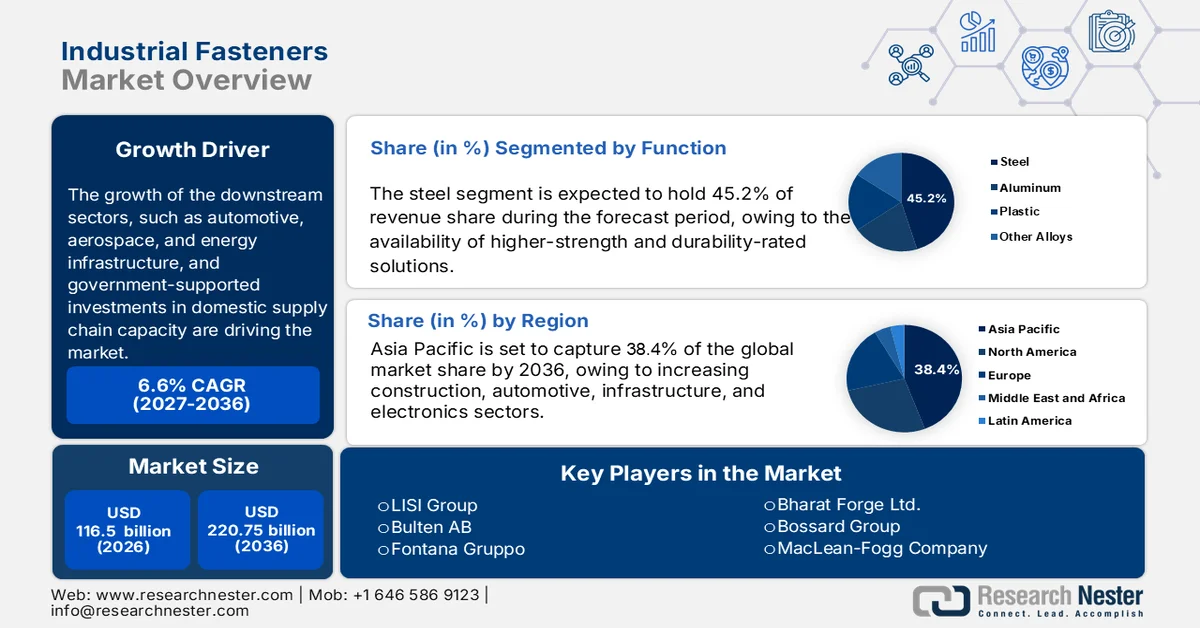
El mercado de sujetadores industriales alcanzó un valor de 116.500 millones de dólares en 2026 y se prevé que alcance los 220.750 millones de dólares a finales de 2036, registrando una tasa de crecimiento anual compuesta (CAGR) de alrededor del 6,6% durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño de la industria de sujetadores industriales se estima en 124.190 millones de dólares.
El mercado internacional se expande de forma constante, impulsado por iniciativas de sostenibilidad, inversiones en infraestructura, modernización aeroespacial y electrificación del sector automotriz. Según un artículo publicado por el Banco Mundial en 2024, la participación privada en la inversión en infraestructura (PPI) alcanzó los 100.700 millones de dólares. Esto representa un aumento significativo del 16% con respecto a los 87.100 millones de dólares de 2023, y del 20% con respecto al promedio de los últimos cinco años, que fue de 83.700 millones de dólares. Este incremento en la inversión en PPI, que asciende a 100.000 millones de dólares, tiene un impacto positivo en el crecimiento del mercado en diversos países. Además, la inversión en infraestructura ofrece beneficios sociales y económicos tanto para las economías emergentes como para las avanzadas, lo que genera perspectivas optimistas para el crecimiento del mercado en diferentes países.
Inversión global en infraestructura en diferentes países (2023)
País | Importe de la inversión (EUR) |
Grecia | 111.742.978 |
Letonia | 161.000.000 |
Irlanda | 175.000.000 |
Lituania | 314.000.000 |
Nueva Zelanda | 394.145.072 |
Suecia | 2.313.733.352 |
Australia | 9.241.323.121 |
Japón | 11.414.900.910 |
Francia | 12.439.679.308 |
Fuente: OCDE
Además, la presencia de soluciones de fijación digitalizadas e inteligentes, materiales ligeros y de alta resistencia, fabricación ecológica y sostenibilidad, localización de la cadena de suministro, junto con la gestión de inventario por parte del proveedor y el comercio electrónico, son otros factores que impulsan el mercado a nivel internacional. Según un artículo publicado por Alexandria Engineering Journal en abril de 2025, los materiales avanzados suelen constar de una matriz reforzada con partículas o fibras, lo que permite reducir el peso en casi un 50 % en comparación con los componentes metálicos convencionales. Asimismo, Europa ha establecido con éxito un objetivo estándar para disminuir las emisiones de dióxido de carbono de los automóviles más nuevos en un 37,5 % para finales de 2030. De igual modo, las normas CAFE (Corporate Average Fuel Economy) en EE. UU. también han establecido un promedio de 54,5 millas por galón, lo que contribuye a impulsar el mercado internacional.
Clave Sujetadores industriales Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
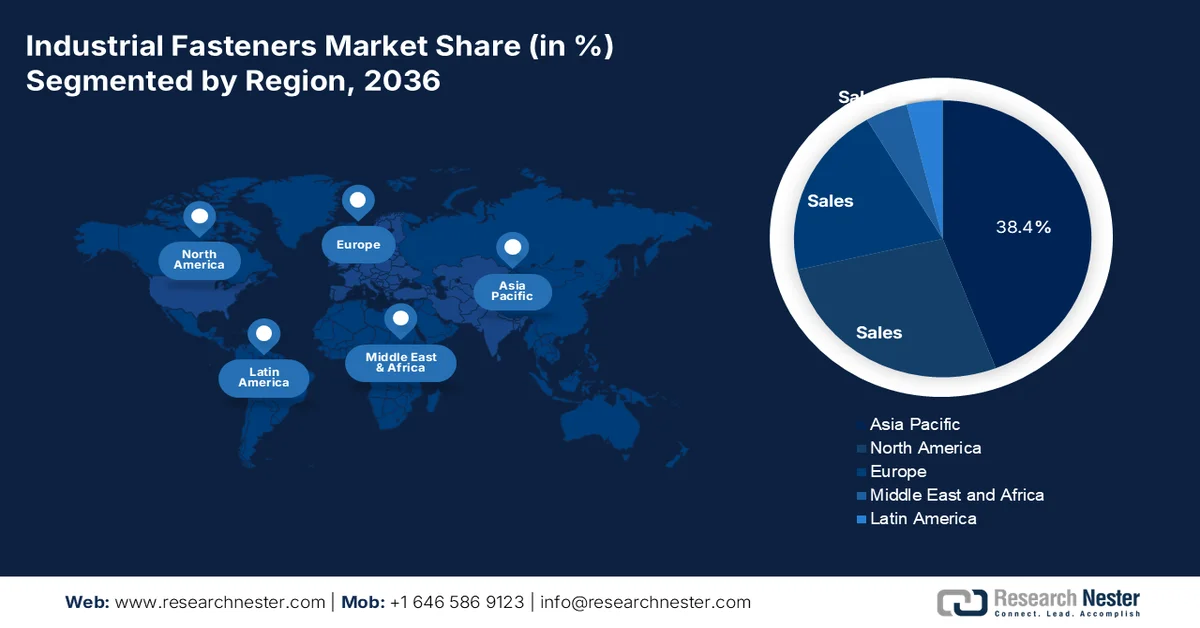
- Se prevé que la región de Asia-Pacífico alcance una cuota dominante del 38,4 % en el mercado de fijaciones industriales para 2036, gracias a la sólida expansión de los sectores aeroespacial y automotriz, las grandes bases de fabricación y el acelerado desarrollo de infraestructuras.
- Se espera que Europa se consolide como la región de mayor crecimiento hasta 2036, impulsada por la fabricación basada en la innovación, las iniciativas aeroespaciales, las estrictas normativas de calidad y la creciente electrificación del sector automotriz.
Análisis por segmento:
- Se prevé que el subsegmento de metales (segmento de materiales) domine el mercado de fijaciones industriales con una cuota del 72,4 % para 2036, gracias a su resistencia superior, versatilidad y durabilidad, que permiten conexiones seguras y de gran capacidad de carga.
- Se proyecta que el segmento de acero (segmento de materia prima) represente la segunda mayor cuota para 2036, debido a su alta resistencia a la tracción, durabilidad, rentabilidad y amplia aplicabilidad en diversos sectores industriales.
Principales tendencias de crecimiento:
- Aumento de la electrificación del sector automotriz
- Énfasis en la modernización del sector aeroespacial
Principales desafíos:
- Interrupciones en la cadena de suministro
- Competencia extrema de productos sustitutivos
Principales actores:Illinois Tool Works Inc., Stanley Black & Decker, Bossard Group, Hilti Group, SFS Group, LISI Group, Bulten AB, KAMAX, EJOT, PennEngineering, MacLean-Fogg, Fastenal Company, Nucor Fastener, Nitto Seiko Co., Ltd., Meidoh Co., Ltd.
Global Sujetadores industriales Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 116.500 millones
- Tamaño del mercado en 2027:USD 124.190 millones
- Tamaño del mercado proyectado:USD 220.750 millones para 2036
- Previsiones de crecimiento:6,6 % CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: Asia Pacífico (participación del 38,4 % en 2036)
- Región de más rápido crecimiento: Europa
- Países dominantes: China, Estados Unidos, Alemania, Japón, India
- Países emergentes: Vietnam, Indonesia, México, Polonia, Tailandia
Last updated on : 31 August, 2026
Mercado de elementos de fijación industriales: factores de crecimiento y desafíos
Factores de crecimiento
- Aumento de la electrificación automotriz: El aspecto de la carcasa de la batería del vehículo eléctrico, el chasis ligero y los conjuntos críticos para la seguridad requieren fijaciones roscadas innovadoras, lo que impacta positivamente en el mercado de fijaciones industriales. Según un artículo publicado por la Organización IEA en 2025, la demanda de baterías en la industria energética para aplicaciones de almacenamiento y baterías eléctricas alcanzó el hito histórico de 1 TWh en 2024. Además, la demanda se ha visto impulsada en gran medida por el crecimiento de las ventas de vehículos eléctricos, ya que las baterías para vehículos eléctricos crecieron significativamente hasta superar los 950 GWh, lo que representa un aumento del 25 % en comparación con 2023. Asimismo, los coches eléctricos siguen siendo el factor principal detrás de la demanda de baterías eléctricas, representando más del 85 %, lo que impacta positivamente en el crecimiento del mercado.
- Enfoque en la modernización aeroespacial: La presencia de inversiones en defensa y programas de renovación de flotas exige cada vez más sujetadores aeroespaciales con trazabilidad y certificación, lo que impulsa el mercado. Según un artículo publicado por la NASA en noviembre de 2023, se han registrado más de 873 000 sistemas de aeronaves no tripuladas (UAS), también conocidos como drones, para volar en EE. UU. Además, el Sistema Nacional del Espacio Aéreo (NAS) abarca más de 29 millones de millas cuadradas, incluyendo zonas de aterrizaje, aeropuertos, instalaciones de navegación aérea y espacio aéreo. Asimismo, la NASA ha ofrecido 7000 USD para desarrollar nuevos diseños para un túnel de viento, lo que indica un aumento en la demanda del mercado.
- Aumento en la modernización del sector químico e industrial: El cumplimiento de las normas de seguridad y medioambientales impulsa la adopción de fijaciones resistentes a la corrosión en maquinaria industrial y plantas químicas, lo que dinamiza significativamente el mercado. Según un artículo publicado por el Arabian Journal of Chemistry en marzo de 2024, la Organización de Países Exportadores de Petróleo (OPEP) se ha propuesto establecer precios entre 20 y 22 dólares estadounidenses, lo que se considera la máxima diferencia de precio por barril entre el crudo más barato y el más caro. Además, los crudos pesados no tradicionales constituyen una fuente de energía adecuada que representa una oportunidad para que las empresas de combustibles fósiles ofrezcan una alternativa ante el agotamiento de los recursos de petróleo ligero.
Desafíos
- Interrupciones en la cadena de suministro: Las cadenas de suministro globales en el mercado de sujetadores industriales son complejas, abarcando la extracción de materia prima, la fabricación y la distribución en múltiples regiones. Eventos como la pandemia de COVID-19, la congestión portuaria y los conflictos geopolíticos han expuesto vulnerabilidades. Por ejemplo, la escasez de semiconductores interrumpió la producción automotriz, reduciendo indirectamente la demanda de sujetadores. De manera similar, los retrasos en los envíos y el aumento de los costos de flete incrementaron los plazos de entrega y los riesgos de inventario. Los sujetadores, aunque componentes pequeños, son fundamentales para el ensamblaje; cualquier retraso detiene las líneas de producción. Las empresas ahora están localizando la producción y creando centros regionales para reducir la dependencia de la logística global. Sin embargo, la fragmentación de las bases de proveedores y la dependencia de la fabricación en Asia-Pacífico siguen siendo desafíos.
- Competencia extrema de sustitutos: El mercado se enfrenta a la competencia de adhesivos, soldadura y tecnologías de unión avanzadas. Las industrias automotriz y aeroespacial adoptan cada vez más adhesivos para ensamblajes ligeros, reduciendo la dependencia de pernos y tornillos tradicionales. Los adhesivos ofrecen ventajas como la reducción de peso, la resistencia a la corrosión y un diseño optimizado. Por ejemplo, los fabricantes de vehículos eléctricos utilizan adhesivos estructurales en las carcasas de las baterías para mejorar la seguridad y la eficiencia. Si bien los elementos de fijación siguen siendo indispensables para las uniones de carga y mantenimiento, los sustitutos reducen la cuota de mercado en aplicaciones específicas. Esta tendencia obliga a los fabricantes de elementos de fijación a innovar, desarrollando así sistemas de fijación híbridos, recubrimientos y elementos de fijación inteligentes con sensores integrados.
Tamaño y pronóstico del mercado de sujetadores industriales:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
6,6% |
|
Tamaño del mercado del año base (2026) |
116.500 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
220.750 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de fijaciones industriales:
Análisis del segmento de materiales
Se prevé que el subsegmento de metales, que forma parte del segmento de materiales, alcance la mayor cuota del mercado de fijaciones industriales, con un 72,4%, para finales de 2036. El auge de este subsegmento se atribuye en gran medida a su importancia, gracias a su resistencia, versatilidad y durabilidad inigualables, además de permitir conexiones seguras y resistentes para estructuras, dispositivos y maquinaria críticos. Según un artículo publicado por el PIB Government en octubre de 2024, la producción de acero ha experimentado una expansión con una impresionante tasa de crecimiento anual compuesta del 6%, superando con éxito la producción de acero de China (1%). Asimismo, a nivel mundial, la capacidad de producción de acero ha aumentado en casi 62 millones de toneladas, de las cuales India representa el 6%. Se prevé que India y la ASEAN cubran cerca del 89% de la producción adicional de acero en Asia, impulsando así el crecimiento del subsegmento.
Análisis del segmento de materias primas
Al final del período de pronóstico, se espera que el segmento del acero, como materia prima, represente la segunda mayor cuota del mercado de sujetadores industriales. El crecimiento de este segmento se debe en gran medida a su posición como pilar fundamental del mercado, al representar la mayor parte de las materias primas utilizadas a nivel mundial. Su predominio radica en su alta resistencia a la tracción, durabilidad y rentabilidad, lo que lo hace indispensable en aplicaciones automotrices, de construcción, aeroespaciales y de maquinaria pesada. Los sujetadores de acero inoxidable, en particular, son los preferidos por su resistencia a la corrosión en plantas químicas, entornos marinos y proyectos de infraestructura. La versatilidad del acero permite a los fabricantes producir una amplia gama de sujetadores con rosca externa, como pernos y tornillos, y sujetadores con rosca interna, incluyendo tuercas que cumplen con las estrictas normas ISO y ASTM.
Análisis del segmento del canal de ventas
Según el canal de ventas, se prevé que el segmento de fabricantes de equipos originales (OEM) y venta directa a fabricantes represente la tercera mayor cuota de mercado durante el período estipulado. El desarrollo de este segmento se ve impulsado en gran medida por el papel fundamental que desempeñan los elementos de fijación en las líneas de montaje de los sectores automotriz, aeroespacial, de la construcción y de maquinaria industrial. Los OEM demandan grandes volúmenes de elementos de fijación estandarizados y personalizados, lo que garantiza una calidad constante, la trazabilidad y el cumplimiento de las normas de seguridad. Las relaciones de venta directa permiten a los fabricantes integrarse profundamente en las cadenas de suministro de los OEM, ofreciendo gestión de inventario por parte del proveedor, entregas justo a tiempo y el desarrollo conjunto de soluciones de fijación adaptadas a plataformas específicas, lo que resulta idóneo para el crecimiento del segmento.
Nuestro análisis exhaustivo del mercado incluye los siguientes segmentos:
Segmento | Subsegmentos |
Material |
|
Materia prima |
|
Canal de ventas |
|
Producto |
|
Solicitud |
|
Industria de uso final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de fijaciones industriales: análisis regional
Análisis del mercado de la región Asia-Pacífico
Se proyecta que la región Asia-Pacífico en el mercado de sujetadores industriales obtendrá la mayor participación, con un 38,4% para finales de 2036. El auge del mercado en la región se atribuye en gran medida a la expansión de los sectores aeroespacial y automotriz, el desarrollo de infraestructuras y se sustenta en la fabricación a gran escala. Según un artículo publicado por la Organización TNI en agosto de 2025, el Plan Verde 2030 de Singapur se considera una estrategia integral para lograr cero emisiones netas para finales de 2050, con un 60% de suministro de electricidad proveniente de fuentes bajas en carbono para finales de 2036. Además, el plan gubernamental Manufactura 2030 ha tenido como objetivo impulsar la valoración del sector en un 50%. Asimismo, el modelo de recursos distintivo en China se caracteriza eficazmente por las etapas finales y medias de la cadena de suministro, especialmente en la fabricación y el refinado, que representan el 50% de la participación de mercado, lo que impulsa el crecimiento del mercado.
El mercado chino está experimentando un crecimiento significativo gracias a la modernización industrial impulsada por políticas gubernamentales, así como a la expansión de los sectores químico, de la construcción, de la maquinaria y automotriz. Según un artículo publicado por la ITA en julio de 2024, el Consejo de Estado del país presentó un plan de acción para promover la renovación de equipos a gran escala y el comercio de bienes de consumo, lo que se traduce en un aumento del 25 % en las inversiones de capital en áreas clave. Estas áreas incluyen salud, cultura y turismo, educación, transporte, construcción e industria, lo que representa una inversión adicional de 270 mil millones de RMB en equipos, en comparación con las expectativas de crecimiento iniciales. Además, el Banco Popular de China destinó 500 mil millones de RMB (69.100 millones de USD) para apoyar a las pequeñas y medianas empresas tecnológicas, lo que refleja una visión optimista del mercado.
En el mercado de sujetadores industriales de la India , el crecimiento se debe a la modernización de la industria química, los corredores industriales y la aceleración del desarrollo de infraestructuras. Según un artículo publicado por Invest India Government en marzo de 2025, la industria petroquímica y química aporta más del 9 % del valor añadido bruto de la manufactura, además del 7 % de las exportaciones totales. Con la fabricación de más de 80 000 productos químicos diferentes, este sector es uno de los más diversificados del país. Asimismo, el centro de fabricación química ha estimado que la industria química nacional crecerá entre un 7 % y un 10 % para finales de 2040. Se prevé que el país cubra el 20 % del aumento del consumo internacional de productos químicos durante las próximas dos décadas, y se estima que la demanda interna aumentará de entre 850 000 y 1000 000 millones de dólares para finales de 2040.
Análisis del mercado europeo
Se prevé que Europa se consolide como la región de mayor crecimiento en el mercado de fijaciones industriales durante el período de pronóstico. El desarrollo del mercado en la región se ve impulsado por el apoyo de la fabricación innovadora, los programas aeroespaciales, los estrictos estándares de calidad y la electrificación del sector automotriz, factores que favorecen la demanda de fijaciones resistentes a la corrosión y de alto rendimiento. Según un artículo publicado por Results in Engineering en septiembre de 2023, el 60 % de las patentes de tecnología avanzada en la región se concentra en la fabricación discreta, el 30 % en maquinaria y casi el 15 % en la industria electrónica. En este contexto, Alemania se perfila como el país con mayor número de patentes, con una inversión superior a los 2250 millones de euros en tecnología avanzada. Todos estos factores contribuyen a incrementar la demanda del mercado en la región.
Alemania está ganando mayor visibilidad en el mercado gracias a su liderazgo en manufactura avanzada, su extensa infraestructura de procesamiento químico y su dominio en los sectores de maquinaria y automoción. Según un artículo publicado por la ITA en agosto de 2025, la valoración de la manufactura avanzada alcanzó los 955.000 millones de dólares en 2022, cifra que superó el billón de dólares en 2023 y los 991.000 millones de dólares en 2024. Asimismo, las exportaciones estadounidenses de manufactura avanzada al país ascendieron a 37.000 millones de dólares en 2024, mientras que la valoración de las exportaciones estadounidenses al país se estimó en 43.000 millones de dólares. Por otro lado, las importaciones totales del país son inferiores a las exportaciones, situándose en 722.000 millones de dólares en 2024. Por consiguiente, con el aumento de las facilidades de exportación e importación, existe una enorme oportunidad de crecimiento para el mercado alemán.
Sector de fabricación avanzada en Alemania (2022-2024)
Componentes | 2022 (millones de USD) | 2023 (millones de USD) | 2024 (millones de USD) |
Importar | 955.316 | 1.026.836 | 991.050 |
Exportar | 753.557 | 764.300 | 721.621 |
Importar desde Estados Unidos | 35.978 | 38.998 | 36.753 |
Déficit/Superávit comercial | 201.759 | 262.536 | 269.429 |
Tipo de cambio EUR-USD | 1.05 | 1.08 | 1.08 |
Fuente: ITA
Francia también está experimentando un desarrollo en el mercado, gracias al sólido apoyo político a la economía circular y la sostenibilidad, la electrificación del sector automotriz y la modernización aeroespacial. Según un informe publicado por la Organización ETUI en 2022, los vehículos híbridos enchufables y eléctricos superaron fácilmente el 10 % de la cuota de mercado, con 333 modelos electrificados en 2025. Además, las normas regionales sobre emisiones de dióxido de carbono han sido el principal motor de la transición a los modelos electrificados. Por ejemplo, al establecer un límite máximo de emisiones promedio de 95 g de CO2/km, se ha logrado una reducción del 40 % en las emisiones. Asimismo, a nivel regional, se ha incrementado el objetivo general para 2030 de reducir las emisiones de gases de efecto invernadero de los automóviles en un 55 %, lo que ha impulsado la presencia del mercado.
Análisis del mercado norteamericano
Se prevé que el mercado de sujetadores industriales en Norteamérica experimente un crecimiento considerable al final del período estipulado. Este crecimiento se debe principalmente a la sólida demanda de maquinaria industrial, construcción, aeroespacial y automotriz, así como a la estandarización de MRO y la consolidación de PEM. Además, según un artículo publicado por la EIA Government en agosto de 2024, se registró un aumento de entre el 17,8 % y el 18,7 % en vehículos eléctricos de batería, vehículos híbridos y vehículos eléctricos enchufables en EE. UU. para 2024. Asimismo, un ligero aumento en la cuota de mercado de vehículos híbridos y eléctricos se vio impulsado por las ventas de vehículos eléctricos híbridos, que crecieron un 30,7 % interanual. Por otra parte, las ventas de vehículos eléctricos de lujo también continuaron en aumento, representando el 32,8 % para 2024, lo que indica una gran oportunidad de crecimiento para el mercado en toda la región.
El mercado de sujetadores industriales en EE. UU. está ganando impulso gracias a la presencia de industrias de procesos y plantas químicas, un aumento en el gasto público y la supervisión regulatoria de la EPA, junto con marcos normativos. Según un artículo publicado por USA Facts Organization en 2025, la Junta de Investigación de Seguridad Química y Peligros (CSB) asignó 13,1 millones de dólares en 2024, lo que representa el 0,1 % del gasto federal total. Además, esto también representó el 0,00019 % de los 6,7 billones de dólares del gasto federal total, lo que también está impactando positivamente el crecimiento del mercado en el país. Asimismo, el gasto de la Junta aumentó un 70,9 %, mientras que el gasto total se incrementó un 111,6 %. Por lo tanto, este presupuesto federal en particular se destina a mantener la autosuficiencia y la sostenibilidad, así como los recursos naturales y ambientales, lo que resulta adecuado para fortalecer el mercado en el país.
El mercado canadiense también está creciendo gracias a la inversión en infraestructura, las tecnologías limpias y energéticas, las cadenas de suministro aeroespaciales y automotrices, así como las normativas de seguridad y sostenibilidad. Como se indica en un artículo publicado por el Gobierno de Canadá en septiembre de 2025, el gobierno se comprometió a invertir más de 180 mil millones de dólares estadounidenses durante 12 años a través del Plan de Inversión en Canadá. Esta oportunidad de financiación es idónea para servicios comunitarios, espacios naturales, redes de banda ancha, sistemas energéticos, transporte público y puertos comerciales. Además, este plan ha invertido más de 168 mil millones de dólares estadounidenses en más de 100 000 proyectos, de los cuales el 93 % están en marcha o ya finalizados. Por lo tanto, con la participación del gobierno nacional mediante la generosa inversión de fondos, el mercado está preparado para un crecimiento cada vez mayor en todo el país.
Principales actores del mercado de fijaciones industriales:
- Grupo Würth (Alemania)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Illinois Tool Works Inc. – ITW (EE. UU.)
- Stanley Black & Decker (EE. UU.)
- Grupo Bossard (Suiza)
- Grupo Hilti (Liechtenstein)
- Grupo SFS (Suiza)
- Grupo LISI (Francia)
- Bulten AB (Suecia)
- KAMAX (Alemania)
- EJOT (Alemania)
- PennEngineering (EE. UU.)
- MacLean - Fogg (EE. UU.)
- Compañía Fastenal (EE. UU.)
- Nucor Fastener (EE. UU.)
- Nitto Seiko Co., Ltd. (Japón)
- Meidoh Co., Ltd. (Japón)
- Sundram Fasteners Limited (India)
- Chin Well Holdings Berhad (Malasia)
- KPF (Corea del Sur)
- Ingeniería Hobson (Australia)
- El Grupo Würth es uno de los mayores proveedores mundiales de materiales de fijación y montaje, con una sólida presencia en los sectores automotriz, de la construcción e industrial. Su extensa red de distribución y su apuesta por las plataformas digitales lo convierten en un actor dominante en Europa y a nivel global.
- Illinois Tool Works Inc. aprovecha una cartera diversificada de sujetadores y componentes de ingeniería, que presta servicios a los sectores automotriz, aeroespacial y de maquinaria industrial. Su modelo de negocio descentralizado y la innovación en sujetadores especiales le permiten mantener una posición de liderazgo en el mercado global.
- Stanley Black & Decker es reconocida por su amplio catálogo de herramientas y herrajes. La compañía integra elementos de fijación industrial en sus soluciones para la construcción y la fabricación. Su alcance global y la solidez de su marca la posicionan como un competidor clave tanto en el sector de fabricantes de equipos originales (OEM) como en el de venta minorista.
- Bossard Group se especializa en tecnología de fijación y soluciones logísticas, centrándose en sistemas de fijación inteligentes y gestión de inventario por parte del proveedor. Su énfasis en la innovación y la eficiencia de la cadena de suministro lo convierte en un socio preferido para las industrias de fabricación avanzada.
- Hilti Group es reconocida por sus sistemas de fijación y anclaje de alta calidad, diseñados a medida para proyectos de construcción e infraestructura. Su modelo de venta directa y la inversión en investigación y desarrollo garantizan una sólida fidelización de clientes y una ventaja competitiva en fijaciones de alto rendimiento.
Aquí tienes una lista de los principales actores que operan en el mercado global:
La competencia en el mercado global de sujetadores industriales se concentra entre líderes diversificados y empresas medianas especializadas. Los principales actores escalan a través de alianzas con fabricantes de equipos originales (OEM), una amplia red de distribución y soluciones de ingeniería, haciendo hincapié en aleaciones de alta resistencia, tratamientos superficiales y diseños específicos para cada aplicación. Las iniciativas estratégicas incluyen sujetadores inteligentes, productos preparados para la automatización y sostenibilidad, incluyendo recubrimientos con bajo contenido de COV y reciclabilidad. Las fusiones y adquisiciones consolidan capacidades de nicho, como los sujetadores de grado aeroespacial y los microsujetadores, mientras que la localización regional fortalece la resiliencia de la cadena de suministro. Además, en marzo de 2025, Fontana Gruppo completó con éxito la adquisición de la mayoría de sus acciones en Right Tight Fasteners Pvt. Ltd. Esto se alinea significativamente con las estrategias de localización a largo plazo de Fontana, junto con el desarrollo de infraestructura y organizaciones locales, lo que resulta idóneo para impulsar el mercado internacional.
Panorama corporativo del mercado de fijaciones industriales:
Desarrollos Recientes
- En noviembre de 2025, Truelink Capital anunció la adquisición de SouthernCarlson, Inc. a Kyocera Corporation, con el objetivo de lograr un fuerte crecimiento y expansión en los nuevos segmentos de consumo.
- En febrero de 2025, TriMas notificó que sus marcas Monogram Aerospace Fasteners, Allfast Fastening Systems y Mac Fasteners, pertenecientes al sector aeroespacial, obtuvieron un contrato internacional plurianual para ampliar el alcance contractual de la organización y fortalecer la posición de su división aeroespacial.
- Report ID: 4430
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
