Perspectivas del mercado de la floricultura:
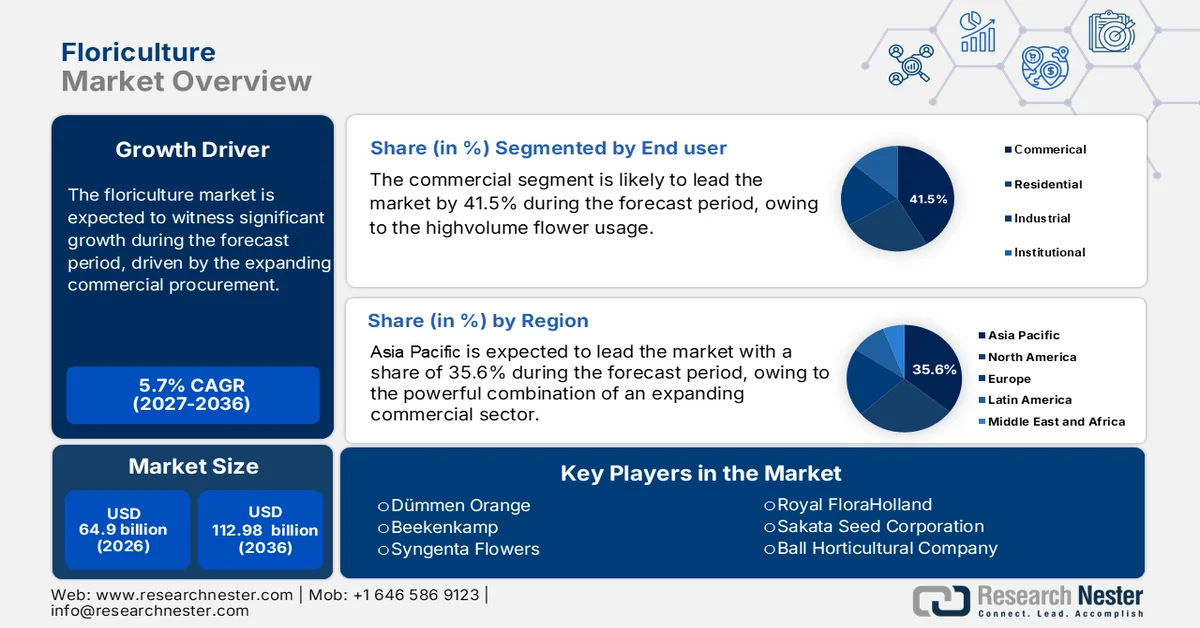
El mercado de la floricultura superó los 64.900 millones de dólares en 2026 y se prevé que alcance los 112.980 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 5,7% durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño del sector de la floricultura se estima en 68.600 millones de dólares.
El mercado mundial de la floricultura continúa creciendo gracias a la expansión de las compras comerciales, la estabilidad de los flujos de importación y la mayor integración de los sistemas de producción en ambientes controlados. Según datos del Departamento de Agricultura de los Estados Unidos, el sector de la floricultura comercial en EE. UU. representa una industria multimillonaria con una producción estable. Los datos del NASS 2023 muestran que el número total de productores de floricultura en 2023 ascendió a 10 216, en comparación con los 8 949 de 2022. Asimismo, la superficie cultivada para la floricultura fue de 851 millones de pies cuadrados en 2023, frente a los 833 millones de pies cuadrados de 2022. Este crecimiento, tanto en el número de productores como en la superficie cultivada, demuestra una industria nacional sólida y en expansión. Además, estas cifras indican una base de suministro sólida capaz de satisfacer tanto la demanda local como los objetivos de comercio exterior.
La estructura del mercado se define por su cadena de suministro, que traslada el producto desde los productores hasta los consumidores a través de canales clave, como los grandes almacenes y los centros de jardinería, que constituyen los principales puntos de venta. El enfoque operativo de los productores implica la gestión de inventarios altamente perecederos mediante una logística compleja, que incluye el transporte con temperatura controlada. El comercio internacional es un componente vital del mercado, que complementa la producción nacional para garantizar el suministro durante todo el año. El Servicio de Inspección de Sanidad Animal y Vegetal del USDA desempeña un papel fundamental al facilitar este comercio, al hacer cumplir las normas fitosanitarias para reducir los riesgos de plagas y enfermedades relacionados con las importaciones de animales vivos. Si bien la producción nacional satisface una parte significativa de la demanda, las importaciones cubren necesidades específicas de productos y de temporada, creando un mercado norteamericano integrado. El desempeño de la industria está estrechamente ligado a factores como la gestión de los costos de los insumos (energía y mano de obra) y el cumplimiento de los protocolos de bioseguridad para mantener la salud de los cultivos y cumplir con los estándares tanto para las ventas internacionales como nacionales.
Clave Floricultura Resumen de Perspectivas del Mercado:
Análisis Regional:
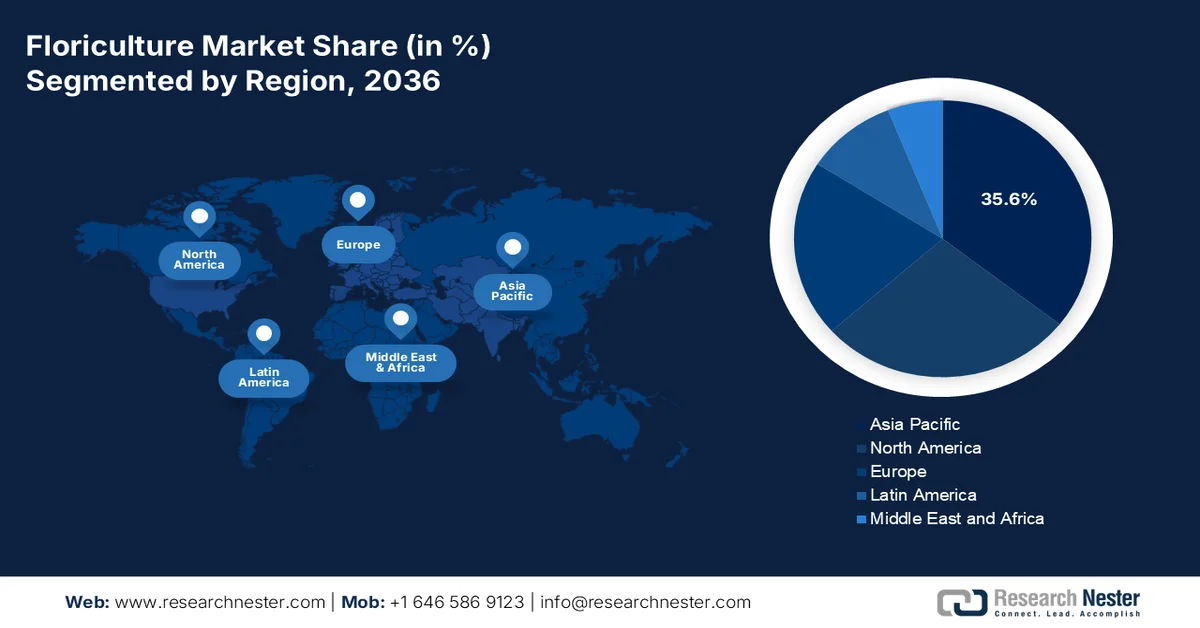
- Para 2036, se prevé que Asia Pacífico alcance una cuota de mercado del 35,6 % en el sector de la floricultura, debido a la expansión del sector comercial en toda la región.
- Entre 2027 y 2036, se espera que Norteamérica registre una tasa de crecimiento anual compuesta (TCAC) del 5,2 %, impulsada por un elevado consumo per cápita de flores.
Análisis del segmento:
- Para 2036, se prevé que el segmento comercial del mercado de la floricultura alcance una cuota del 41,5 %, impulsado por la expansión de los sectores de hostelería y eventos.
- El segmento de flores cortadas mantendrá su dominio para 2036, impulsado por el creciente auge de la demanda mundial en los sectores de eventos y hostelería.
Tendencias clave de crecimiento:
- Programas de ayuda directa del USDA
- Cambio en la cultura de los obsequios y el gasto corporativo
Principales desafíos:
- Cadena de suministro y logística complejas y robustas
- Estrictos obstáculos fitosanitarios y regulatorios
Principales actores:D&uummen Orange (Países Bajos), Beekenkamp (Países Bajos), Syngenta Flowers (Suiza), Royal FloraHolland (Países Bajos), Sakata Seed Corporation (Japón), Ball Horticultural Company (EE. UU.), Selecta one (Alemania), Afriflora (Etiopía), Roses, Inc. (EE. UU.), Danziger "Dan" Flower Farm (Israel), Florigen (India), Marginpar (Kenia), Queens Group (Malasia), Ruparelia Group (Uganda), Oserian Development Company (Kenia), Karuturi Global (India), Flavorite (Australia), The Van de Wetering Group (Países Bajos), Hortex (Polonia), Rijnplant (Países Bajos).
Global Floricultura Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026: 64.900 millones de USD
- Tamaño del mercado en 2027: 68.600 millones de USD
- Tamaño del mercado proyectado: 112.980 millones de USD para 2036
- Previsiones de crecimiento: 5,7 % de CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: Asia Pacífico (participación del 35,6 % en 2036)
- Región de más rápido crecimiento: América del Norte
- Países dominantes: Países Bajos, Colombia, Kenia, Estados Unidos, Ecuador
- Países emergentes: China, India, Vietnam, México, Brasil
Last updated on : 31 August, 2026
Mercado de la floricultura: factores de crecimiento y desafíos
Factores de crecimiento
- Programas de ayuda directa del USDA: El Departamento de Agricultura de los Estados Unidos (USDA) anunció un programa de Asistencia para la Comercialización de Cultivos Especializados y asignó USD 2 mil millones en pagos directos a productores de cultivos especializados, incluyendo floricultura, según datos del Consejo Nacional de la Papa de enero de 2025. Las empresas elegibles pueden recibir hasta USD 125,000 por solicitante para compensar el aumento de los costos de los insumos y ampliar las oportunidades de mercado. Esta inclusión sin precedentes de las flores como un sector agrícola vital. Además, los productores estadounidenses deberían usar estos fondos para modernizar la infraestructura de invernaderos y expandir las exportaciones, principalmente a mercados de alta demanda en Asia y Europa. Este apoyo federal directo proporciona una importante inyección de capital para mejorar la competitividad global de las operaciones de floricultura. La asignación estratégica de estos fondos es fundamental para mejorar la eficiencia de la producción y cumplir con los rigurosos estándares fitosanitarios requeridos para el comercio internacional.
- Cambio en la cultura de los regalos y el gasto corporativo: Los productos florales siguen siendo un componente fundamental de los presupuestos de regalos corporativos, hospitalidad y promoción. La recuperación y el crecimiento del sector servicios tras la pandemia, según lo evidencian los datos de la Oficina de Análisis Económico de EE. UU. sobre el gasto en consumo personal, indican un aumento en el gasto en experiencias y regalos, destinando una parte de ese dinero a arreglos florales de alta gama para clientes, empleados y socios. Esta tendencia garantiza que la demanda se mantenga fuerte fuera de las fluctuaciones estacionales típicas del comercio minorista. Se espera que esto se vea reforzado por el creciente número de programas de bienestar corporativo que utilizan principios de diseño biofílico, integrando plantas y flores naturales en los entornos de oficina.
- Promoción turística y de eventos liderada por el gobierno: Las oficinas de turismo nacionales y regionales suelen contar con presupuestos sustanciales para promocionar los destinos y financiar eventos, convenciones y festivales a gran escala. Estos eventos requieren instalaciones florales masivas y temporales. Por ejemplo, el informe anual de Tourism Australia detalla una importante financiación gubernamental para grandes eventos que, a su vez, impulsa la adquisición de grandes volúmenes y alto valor de proveedores de floricultura locales e internacionales para la decoración y la imagen de marca de los recintos. Esto crea un ciclo predecible de oportunidades de adquisición de alto valor para los proveedores de floricultura capaces de cumplir con pedidos a gran escala y logísticamente complejos. El énfasis en la imagen de marca del destino a través de eventos garantiza que la estética floral sea una prioridad, convirtiéndola en un elemento innegociable de los presupuestos de los eventos.
Desafíos
- Cadena de suministro y logística complejas y robustas: La cadena de frío es vital, y las flores son altamente perecederas. Cualquier interrupción en la logística con temperatura controlada desde la granja hasta los minoristas provoca un deterioro masivo. Un retraso de unas pocas horas puede anular el valor total del envío. Empresas como Dummen Orange abordaron este problema invirtiendo millones en instalaciones integradas de almacenamiento en frío y sistemas de preenfriamiento en sus plantas de producción. También utilizan tecnología avanzada de seguimiento y localización para monitorear el estado de los envíos en tiempo real, garantizando la calidad y reduciendo las pérdidas. Este sistema resulta demasiado costoso para que las startups lo implementen por completo.
- Estrictas normas fitosanitarias y regulatorias: El comercio internacional se rige principalmente por estrictas regulaciones fitosanitarias para prevenir la propagación de plagas y enfermedades. El USDA APHIS y las autoridades fitosanitarias de la UE exigen permisos de importación, inspecciones y certificaciones específicas. El incumplimiento conlleva el rechazo de los envíos y cuantiosas pérdidas económicas. Ball Horticultural Company supera este obstáculo mediante un equipo global de cumplimiento normativo que gestiona la documentación y los protocolos de tratamiento para cada envío internacional, un nivel de carga administrativa que representa una barrera importante para los proveedores pequeños y nuevos.
Tamaño y pronóstico del mercado de la floricultura:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
5,7% |
|
Tamaño del mercado del año base (2026) |
64.900 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
112.98 mil millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de la floricultura:
Análisis del segmento de usuarios finales
Dentro del segmento de usuarios finales, el segmento comercial domina el mercado y se espera que alcance una participación del 41,5 % para 2036. Los usuarios comerciales, como hoteles, complejos turísticos, organizadores de eventos y centros comerciales, son los principales contribuyentes a los ingresos del mercado debido al elevado volumen de consumo de flores. El informe de mayo de 2023 de la NASS indicó que las ventas totales de cultivos de floricultura alcanzaron los 6.690 millones de dólares. Estos importantes ingresos evidencian el papel fundamental del segmento comercial en el impulso de toda la industria, lo que demuestra su importancia económica y su trayectoria de crecimiento sostenido dentro del mercado floral mundial. Se prevé que esta tendencia continúe, impulsada por los sectores de hostelería y eventos. El paisajismo en el sector inmobiliario comercial se expande rápidamente, gracias a los programas gubernamentales de reverdecimiento urbano, como los de la EPA. Estas condiciones macroeconómicas convierten a los usuarios finales comerciales en los principales contribuyentes a los ingresos para 2036.
Análisis de segmentos de tipo
El predominio de las flores cortadas se ve favorecido por la creciente demanda en el sector de eventos y hostelería a nivel mundial, principalmente en bodas, conferencias y regalos corporativos. El informe del Departamento de Agricultura de EE. UU. de mayo de 2023 indicó que la importación de flores cortadas aumentó de forma constante debido al incremento del consumo interno y la demanda estacional. Según el informe, EE. UU. importó cerca de 3300 millones de dólares en flores cortadas, plantas y productos de vivero procedentes de 81 países. Por otro lado, Europa es el principal centro de consumo, respaldada por una sólida cultura de venta minorista de flores. La Agencia Europea de Medio Ambiente informó de una continua expansión de la horticultura en ambientes controlados, lo que facilita la producción durante todo el año. Además, los cambios en el estilo de vida y las plataformas de comercio electrónico de flores han acelerado la demanda.
Análisis del segmento de propagación
Se prevé que el segmento de propagación del mercado esté liderado por los esquejes debido a su alta estabilidad genética, enraizamiento más rápido y mayor consistencia en el rendimiento, lo que los convierte en el método preferido por los productores comerciales de flores en todo el mundo. La demanda de esquejes vegetativos ha impulsado la expansión de los invernaderos y el cultivo en ambientes controlados. Según datos del Departamento de Agricultura de los Estados Unidos de mayo de 2023, las importaciones de plantas vivas alcanzaron un valor de casi 860 millones de dólares. Estos datos reflejan un fuerte aumento en la utilización de material de propagación. Este crecimiento se ve reforzado por la mayor capacidad de producción de plantas ornamentales reportada en los principales países exportadores y la creciente adopción de programas de cultivares de alta calidad respaldados por iniciativas de desarrollo hortícola. A medida que los productores comerciales optan por una floración uniforme y una mayor vida útil, los esquejes siguen siendo la opción dominante en las operaciones de floricultura a nivel mundial.
Nuestro análisis exhaustivo del mercado global incluye los siguientes segmentos:
Segmento | Subsegmentos |
Tipo |
|
Tipo de flor |
|
Solicitud |
|
Canal de distribución |
|
Usuario final |
|
Propagación |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de la floricultura: análisis regional
Análisis del mercado de la región Asia-Pacífico
La región de Asia-Pacífico domina el mercado de la floricultura y se prevé que alcance una cuota de ingresos del 35,6 % para 2036. Este mercado se ve impulsado por la poderosa combinación de un sector comercial en expansión, el aumento de los ingresos disponibles y sólidas tradiciones culturales. Entre los principales factores impulsores se encuentran la rápida urbanización, que alimenta la demanda de espacios verdes y plantas ornamentales, y el crecimiento del sector de la hostelería y los eventos. Una tendencia clave es la modernización de las cadenas de suministro, con una mayor inversión en infraestructura de almacenamiento en frío para minimizar las pérdidas poscosecha. Además, las iniciativas gubernamentales en toda la región promueven activamente la floricultura como una exportación agrícola de alto valor.
El mercado chino es el más grande de la región Asia-Pacífico y se caracteriza por la enorme producción nacional y el creciente gasto de los consumidores. Este mercado se define por una poderosa combinación de la cultura tradicional de dar regalos, principalmente en torno a las festividades, y la moderna integración de las flores en los estilos de vida urbanos y la decoración comercial. Una tendencia clave es la rápida digitalización de la cadena de suministro, donde las plataformas de comercio electrónico y las ventas por streaming se han convertido en un canal dominante tanto para la distribución B2C como B2B, conectando directamente a los productores con millones de consumidores. El apoyo gubernamental a través de políticas agrícolas modernas también respalda el cultivo en instalaciones para mejorar la calidad y el rendimiento. Según datos de la República Popular China de mayo de 2023, el país aspira a alcanzar ventas anuales de flores superiores a los 100 mil millones de dólares para 2036, lo que refleja la inmensa escala de la producción nacional.
El mercado japonés de la floricultura es un sector maduro y de alto valor, caracterizado por un consumo premium y una logística minorista avanzada. La demanda se basa en prácticas culturales profundamente arraigadas, como el intercambio de regalos, los usos ceremoniales y una gran apreciación por las variedades de temporada y la calidad estética. Una tendencia clave es la respuesta del sector al envejecimiento de la población y los cambios demográficos, lo que ha llevado a un marketing dirigido a hogares más pequeños y a un creciente énfasis en plantas en maceta de pequeño tamaño y bajo mantenimiento. El mercado también está utilizando la tecnología para mejorar la trazabilidad y la vida útil. Los datos de la OEC de 2025 muestran que el país exportó 1.550 millones de yenes ese año. Estos datos resaltan el importante valor económico del sector a pesar de la contracción gradual de la superficie de producción nacional.
Análisis del mercado norteamericano
El mercado de la floricultura en Norteamérica está experimentando un rápido crecimiento y se prevé que alcance una tasa de crecimiento anual compuesta (TCAC) del 5,2 % durante el periodo de previsión de 2026 a 2036. Este mercado se caracteriza por la fuerte demanda comercial de los sectores de hostelería, regalos corporativos y paisajismo, respaldada por una infraestructura logística de cadena de frío avanzada. Entre los principales impulsores se incluyen el elevado consumo per cápita y la demanda constante de las grandes superficies. Las tendencias principales apuntan a una importante transición hacia la agricultura en ambientes controlados para garantizar la producción durante todo el año y gestionar los costes energéticos, junto con el creciente interés de empresas y consumidores por las certificaciones de sostenibilidad. El sector se ve influenciado, además, por el comercio transfronterizo integrado y las iniciativas de investigación con apoyo gubernamental destinadas a mejorar la eficiencia de la producción y la bioseguridad.
El mercado estadounidense de floricultura se caracteriza por una fuerte dependencia de las importaciones, una adquisición comercial estable y la expansión del cultivo protegido. Los datos de la OEC de 2023 muestran que Estados Unidos es el principal importador de flores cortadas, con importaciones por un valor cercano a los 2580 millones de dólares, lo que refleja una demanda sostenida por parte de minoristas, hoteles, organizadores de eventos y canales de comercio electrónico de flores. Además, el aumento de los servicios de alojamiento y restauración en el sector turístico está impulsando el uso de flores y follaje decorativos. Por otro lado, el APHIS desempeña un papel fundamental al garantizar un flujo floral fluido mediante la certificación fitosanitaria digital, minimizando los tiempos de despacho y mejorando la fiabilidad de los envíos. Los operadores de invernaderos siguen adoptando tecnologías energéticamente eficientes, con el apoyo indirecto de los programas federales de sostenibilidad. Los compradores institucionales, incluidas universidades, departamentos municipales y centros sanitarios, siguen siendo consumidores clave a través de la adquisición de productos para paisajismo y espacios públicos.
Origen de las importaciones estadounidenses de flores cortadas en 2023
País | Valor de importación (USD) |
Colombia | 1.62 mil millones |
Ecuador | 542 millones |
Canadá | 109 millones |
México | 57,1 millones |
Fuente: OEC 2025
El mercado de la floricultura canadiense se sustenta en la producción intensiva en invernaderos, la suplementación con importaciones y la demanda de paisajismo del sector público. Agricultura y Agroalimentación de Canadá identifica las plantas ornamentales como una categoría importante de invernadero, reforzada por los incentivos federales de eficiencia energética que mejoran las operaciones de calefacción e iluminación. Según datos de Statistics Canada de abril de 2025, el país experimentó un crecimiento constante en las ventas de flores y plantas de invernadero, superando el 3,9 % durante 2024, en comparación con el año anterior. Estos datos indican una fuerte demanda por parte de cadenas minoristas, centros de jardinería y municipios. Canadá depende de las importaciones de flores cortadas y material de propagación de Estados Unidos, Colombia y Ecuador para satisfacer los picos de demanda estacionales. El programa de infraestructura urbana incluye el embellecimiento de calles y el mantenimiento de jardines públicos, lo que incrementa el uso de plantas ornamentales.
Importaciones de flores cortadas en Canadá en 2023
País | Importación (USD) |
Colombia | 71,4 millones |
Ecuador | 38,5 millones |
Países Bajos | 11,9 millones |
A NOSOTROS | 4,51 millones |
México | 2,19 millones |
Fuente: OEC 2025
Análisis del mercado europeo
El mercado europeo es un sector maduro pero estable, caracterizado por un alto consumo per cápita y una fuerte demanda de productos de temporada de alta calidad y con certificación de sostenibilidad. Entre los principales impulsores se encuentran las arraigadas tradiciones culturales de regalos y jardinería, junto con una sólida demanda comercial de los sectores de hostelería y eventos. Una tendencia significativa es el giro del sector hacia la sostenibilidad, impulsado tanto por las preferencias de los consumidores como por las políticas de la UE. El Pacto Verde Europeo influye indirectamente en los métodos de producción, promoviendo la reducción de pesticidas químicos y residuos plásticos, y fomentando el cultivo local para reducir la huella de carbono. Por ejemplo, la Estrategia «De la Granja a la Mesa» de la UE, en el marco del Pacto Verde Europeo, se centra en lograr sistemas alimentarios justos y respetuosos con el medio ambiente, un principio que se aplica cada vez más a la horticultura ornamental, fomentando la gestión integrada de plagas y la eficiencia en el uso de los recursos.
Se prevé que Alemania mantenga la mayor cuota de ingresos en el mercado europeo para 2036. Este dominio se debe a su ubicación geográfica central, que la convierte en un centro logístico y de distribución continental, y a la presencia del mayor mercado mayorista de flores del mundo en Aalsmeer, Países Bajos, que abastece principalmente a este mercado. Entre los factores clave de crecimiento se incluyen el alto poder adquisitivo de los consumidores y un sólido sector minorista de bricolaje y centros de jardinería. Una tendencia significativa es la profesionalización de la jardinería urbana y la floricultura en balcones. Los datos de la AIPH de marzo de 2024 muestran que el mercado alemán de flores cortadas alcanzó los 3.000 millones de euros. Estos datos resaltan la importancia del país como un gran mercado consumidor y un punto de tránsito crucial para el comercio europeo de flores. La estabilidad del mercado se ve reforzada, además, por una demanda constante de plantas de interior y exterior.
La fortaleza del mercado británico radica en una arraigada cultura de la jardinería y una alta demanda de plantas de temporada, como las de temporada en primavera. Un factor clave es la tendencia hacia el cultivo propio y la jardinería respetuosa con la fauna silvestre, lo que incrementa las ventas de plantas que atraen a los polinizadores. Sin embargo, un desafío importante y una tendencia determinante es la adaptación de la cadena de suministro a las regulaciones posteriores al Brexit, que ha aumentado la complejidad y el coste de las importaciones procedentes de la UE. Los datos de la OEC de 2025 muestran que el Reino Unido exportó 31,7 millones de libras esterlinas en flores cortadas. Este valor de exportación se ve eclipsado por un volumen de importación mucho mayor, lo que pone de manifiesto el desequilibrio entre la oferta y la demanda interna. En consecuencia, el sector busca potenciar la producción local y la capacidad de los invernaderos para mejorar la autosuficiencia y mitigar los riesgos de la cadena de suministro.
Principales actores del mercado de la floricultura:
- Naranja Dümmen (Países Bajos)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Beekenkamp (Países Bajos)
- Flores Syngenta (Suiza)
- Royal FloraHolanda (Países Bajos)
- Corporación de Semillas Sakata (Japón)
- Compañía Hortícola Ball (EE. UU.)
- Seleccione uno (Alemania)
- Afriflora (Etiopía)
- Rosas, Inc. (EE. UU.)
- Granja de flores Danziger "Dan" (Israel)
- Florigen (India)
- Marginpar (Kenia)
- Queens Group (Malasia)
- Grupo Ruparelia (Uganda)
- Compañía de Desarrollo Oserian (Kenia)
- Karuturi Global (India)
- Flavorite (Australia)
- El grupo Van de Wetering (Países Bajos)
- Hortex (Polonia)
- Rijnplant (Países Bajos)
- Dummen Orange es líder en el mercado de la floricultura y basa su estrategia en una inversión a gran escala en investigación genética y biotecnología. Mediante el desarrollo de variedades de plantas propias, resistentes a enfermedades y adaptadas al clima, la empresa asegura una ventaja competitiva. Su iniciativa estratégica incluye la adquisición de obtentores más pequeños para consolidar su cartera y la expansión de su presencia global en la producción, garantizando así un suministro fiable durante todo el año para los productores de todo el mundo y afianzando su posición como líder innovador.
- Beekenkamp desempeña un papel fundamental en el mercado, con un fuerte enfoque en la propagación y el mejoramiento genético sostenibles. Sus principales iniciativas estratégicas se centran en el avance del cultivo de tejidos y la producción de plántulas para garantizar una calidad superior y el cumplimiento de los estándares fitosanitarios. Invierten considerablemente en la creación de líneas de productos sostenibles, incluyendo la reducción del uso de plástico y el desarrollo de variedades de bajo consumo energético.
- Syngenta Flowers aprovecha su experiencia global en agricultura para lograr avances significativos en el mercado de la floricultura. La estrategia principal de la compañía se centra en una intensa investigación y desarrollo para crear nuevas variedades con colores, patrones y ciclos de floración prolongados y únicos. Una iniciativa estratégica clave es la integración de herramientas digitales para brindar a los productores asesoramiento agronómico basado en datos, lo que les ayuda a optimizar el rendimiento y la calidad. La compañía registró ventas por valor de 16.981 millones en 2024, impulsando así el crecimiento del mercado.
- Royal FloraHolland no es solo un participante, sino el eje central del mercado mundial de la floricultura gracias a su subasta de flores, líder a nivel mundial. Sus principales iniciativas estratégicas son la transformación digital y la logística de datos. Mediante el desarrollo de plataformas digitales avanzadas para el comercio directo y el suministro de datos de inteligencia de mercado, optimizan toda la cadena de suministro. La empresa lidera la plataforma internacional B2B de floricultura con una facturación anual que supera los 5.000 millones de euros.
- Sakata Seed Corporation pone a la vanguardia del mercado de la floricultura su centenaria tradición en el mejoramiento genético de plantas. Su estrategia se centra en el desarrollo de variedades patentadas de alto valor, principalmente en los segmentos de plantas de jardín y flores cortadas. Invierten fuertemente en biotecnología para potenciar características como la tolerancia a la sequía y la vitalidad. Al enfocarse en estas características genéticas de alto rendimiento, la compañía está expandiendo su red global de distribución de semillas.
Aquí tienes una lista de los principales actores que operan en el mercado global:
De los 20 principales fabricantes mundiales de floricultura, el panorama competitivo está fragmentado, pero cada vez más consolidado por los actores principales que utilizan técnicas avanzadas de mejora genética, cultivo sostenible y complejas cadenas de suministro globales. Las iniciativas estratégicas clave incluyen importantes inversiones en biotecnología para desarrollar variedades de flores novedosas y resistentes, un fuerte enfoque en operaciones de invernadero sostenibles y energéticamente eficientes, y una sólida expansión geográfica mediante adquisiciones y alianzas. Por ejemplo, en noviembre de 2024, Royal FloraHolland anunció la adquisición del 15% restante de las acciones de Floriway, convirtiéndose así en propietaria al 100% de la empresa de transporte de floricultura. La optimización del comercio electrónico y los modelos de venta directa al consumidor también son estrategias vitales para captar el valor y satisfacer las cambiantes preferencias de los consumidores, ya que las empresas compiten no solo en precio, sino también en calidad, consistencia y producción ética.
Panorama corporativo del mercado de la floricultura:
Desarrollos Recientes
- En noviembre de 2025, Corteva anunció el lanzamiento de un nuevo fungicida, Verpixo 100 SC, para impulsar el vital sector de la floricultura en Kenia. El producto está desarrollado principalmente para cultivadores de rosas.
- En marzo de 2025, Dutch Flower Group se convirtió en la primera empresa comercial del sector de la floricultura en ser validada por SBTi en cuanto a objetivos climáticos. Esto significa que los objetivos de sostenibilidad de DFG se alinean con el Acuerdo de París sobre el Clima.
- Report ID: 1083
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
