Perspectivas del mercado de electrolizadores:
El mercado de electrolizadores alcanzó un valor de 13.200 millones de dólares en 2026 y se prevé que llegue a 1.271.730 millones de dólares a finales de 2036, registrando una tasa de crecimiento anual compuesta (CAGR) de alrededor del 57,9% durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño de la industria de los electrolizadores será de 20.840 millones de dólares.
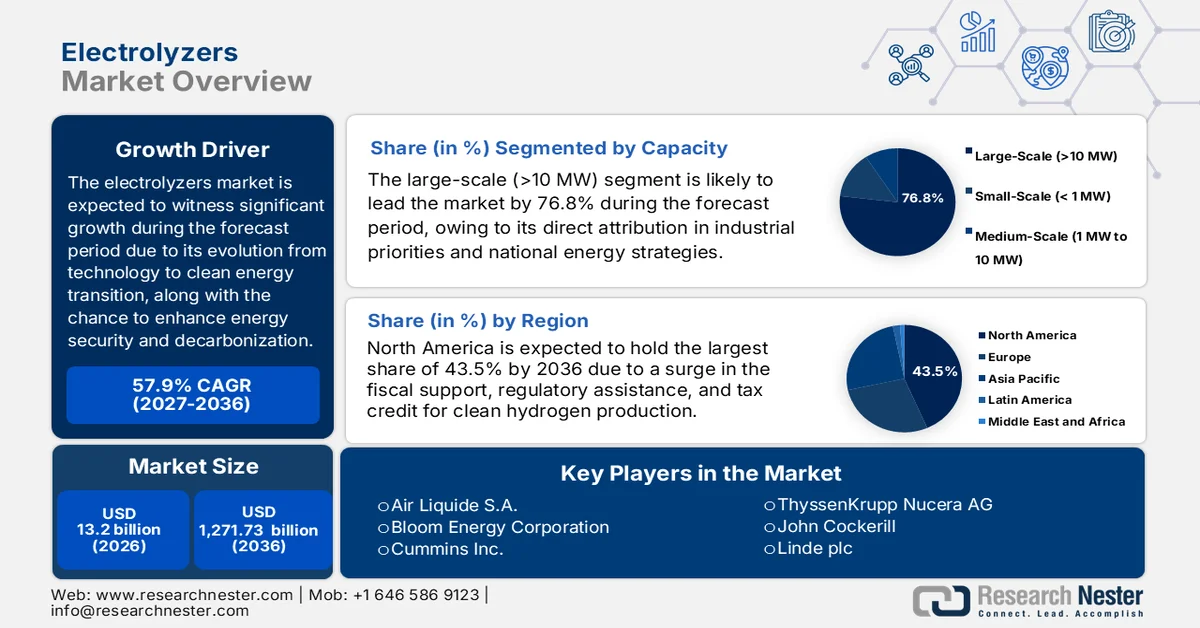
El mercado internacional de electrolizadores está experimentando un cambio de paradigma y está evolucionando rápidamente, pasando de ser un segmento tecnológico especializado a un pilar fundamental de la transición hacia la energía limpia. Este cambio se ve impulsado significativamente por la urgente necesidad global de mejorar la seguridad energética y descarbonizar sectores industriales de difícil descarbonización. Según el informe de datos de la IEA de 2025, la capacidad de electrólisis para la producción de hidrógeno ha crecido continuamente y alcanzó una capacidad instalada de 1,4 GW a finales de 2023. Asimismo, la capacidad de fabricación de electrolizadores se duplicó a partir de 2022, alcanzando los 25 GW a finales del mismo año. Por lo tanto, los proyectos en desarrollo han dado lugar a una capacidad instalada de electrolizadores que oscila entre 230 GW y 520 GW para 2030. Además, el aspecto de la capacidad total instalada de electrólisis por tecnología para lograr cero emisiones netas también garantiza una enorme oportunidad de crecimiento para el mercado global.
Capacidad total instalada de electrólisis por tecnología para lograr cero emisiones netas
Año | Alcalina (MW) | PEM (MW) | Otro/Desconocido (MW) | Total (MW) |
2020 | 200 | 110 | 20 | 330 |
2021 | 370 | 150 | 50 | 570 |
2022 | 400 | 240 | 60 | 700 |
2023 | 840 | 300 | 250 | 1.390 |
Fuente: Organización IEA
Además, la fabricación a escala de gigavatios, la hibridación y diversificación tecnológica, el auge del sector del hidrógeno, las alianzas estratégicas, la consolidación de la cadena de suministro y el mayor enfoque en la durabilidad de las pilas y los materiales críticos también contribuyen al auge del mercado mundial de electrolizadores. Por ejemplo, según un artículo publicado por Renewable and Sustainable Energy Reviews en enero de 2025, se ha producido un aumento considerable en la producción internacional de hidrógeno, pasando de 20 millones de toneladas a 70 millones de toneladas en su forma más pura. Asimismo, se utilizan 45 millones de toneladas de hidrógeno en el proceso de reducción directa de hierro (DRI), especialmente en el sector siderúrgico, lo que representa una demanda anual de hidrógeno de casi 115 millones de toneladas. Se estima que la demanda mundial de hidrógeno podría alcanzar entre 500 y 800 millones de toneladas para finales de 2050, lo que impulsaría la expansión del mercado.
Clave Electrolizadores Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
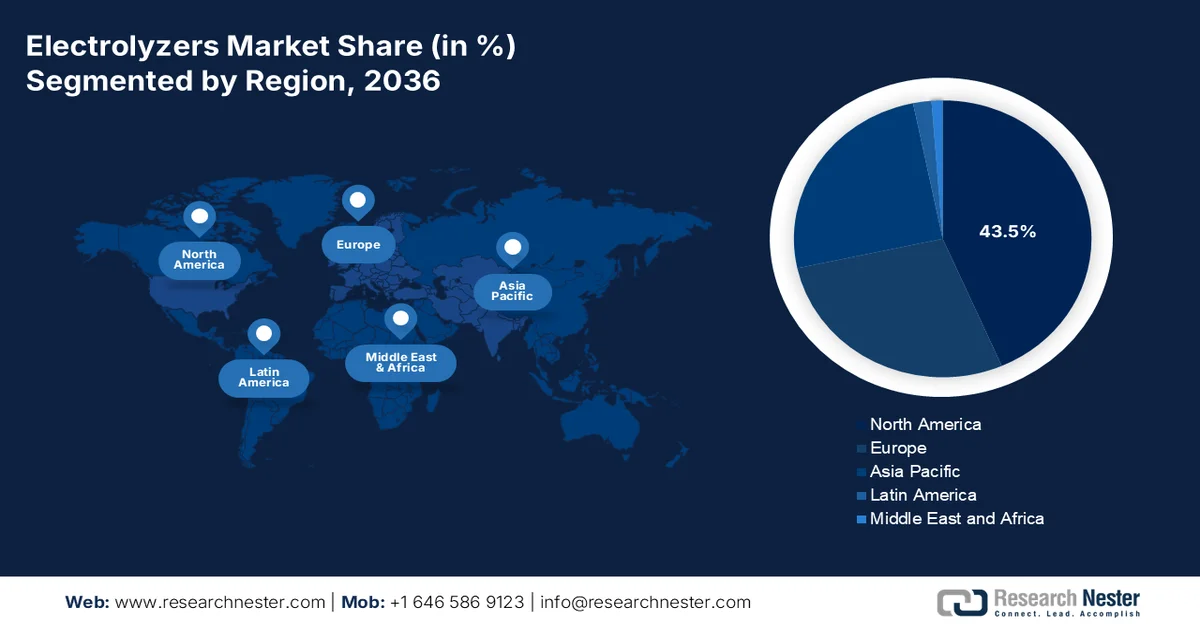
- Se prevé que Norteamérica alcance una cuota del 43,5 % en el mercado de electrolizadores para 2036, impulsada por amplios incentivos fiscales y apoyo regulatorio que están transformando la economía de los proyectos de hidrógeno limpio.
- Se proyecta que la región de Asia-Pacífico experimente un rápido crecimiento entre 2027 y 2036, gracias al aumento de la demanda de hidrógeno en las industrias de refinación y química, impulsado por la descarbonización industrial.
Análisis del segmento:
- Se prevé que el subsegmento de gran escala (>10 MW) dentro de la capacidad alcance una cuota del 76,8 % en el mercado de electrolizadores para 2036, impulsado por su alineación con las estrategias industriales nacionales que aceleran la economía global del hidrógeno.
- Se espera que el segmento de conversión de energía a hidrógeno (producción de hidrógeno verde) obtenga la segunda mayor cuota para 2036, gracias a su papel en la transformación de la electricidad renovable en portadores de energía neutros en carbono, lo que permite un almacenamiento de energía renovable resiliente.
Tendencias clave de crecimiento:
- Estrategias corporativas de descarbonización
- Reducción de los gastos en energías renovables
Principales desafíos:
- Cadenas de suministro limitadas e inmaduras
- Incertidumbre del mercado y falta de infraestructura de apoyo
Principales actores: Nel ASA (Noruega), ITM Power PLC (Reino Unido), McPhy Energy S.A. (Francia), Siemens Energy AG (Alemania), ThyssenKrupp Nucera AG (Alemania), John Cockerill (Bélgica), Linde plc (Reino Unido), Air Liquide S.A. (Francia), Bloom Energy Corporation (EE. UU.), Cummins Inc. (EE. UU.), Plug Power Inc. (EE. UU.), Tianjin Mainland Hydrogen Equipment Co., Ltd. (China), Suzhou Jingli Hydrogen Production Equipment Co., Ltd. (China), PERIC Hydrogen Technologies Co., Ltd. (China), Ohmium International, Inc. (EE. UU.), Hyster-Yale Group (EE. UU.), Korea Hydro & Energía Nuclear (KHNP) (Corea del Sur), Teledyne Energy Systems, Inc. (EE. UU.), Enapter S.p.A. (Italia), H2B2 Electrolysis Technologies, Inc. (España).
Global Electrolizadores Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 13.200 millones
- Tamaño del mercado en 2027:USD 20.840 millones
- Tamaño del mercado proyectado:USD 1.271.730 millones para 2036
- Previsiones de crecimiento:57,9% CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: América del Norte (participación del 43,5 % en 2036)
- Región de más rápido crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, China, Alemania, Japón, Corea del Sur
- Países emergentes: India, Australia, Reino Unido, Canadá, Países Bajos
Last updated on : 31 August, 2026
Mercado de electrolizadores: factores de crecimiento y desafíos
Factores de crecimiento
- Estrategias de descarbonización corporativa: La presencia de sectores energéticamente eficientes, como la refinación, el acero y los productos químicos, está impulsando compromisos de cero emisiones netas. Esto ha generado una demanda tangible y duradera de hidrógeno verde como agente reductor y fuente de energía limpia, lo que está impulsando el mercado global de electrolizadores. Según un artículo publicado por las Organizaciones Climáticas de Cero Emisiones Netas en septiembre de 2025, se ha producido un aumento del 9 % en las empresas con sede en EE. UU., que actualmente representan 12 billones de dólares en ingresos internacionales, lo que equivale al 64 % de los ingresos totales de las organizaciones evaluadas en el Inventario. En este sentido, a pesar de la reducción de la acción climática por parte del gobierno federal de EE. UU., el 77 % del producto interno bruto (PIB) internacional sigue estando cubierto por compromisos nacionales de cero emisiones netas, lo que denota una perspectiva optimista para el mercado.
- Reducción de los gastos en energías renovables: La continua disminución de los costos asociados a la energía eólica y solar fotovoltaica se considera el factor más importante para reducir el costo nivelado del hidrógeno (LCOH), lo que impulsa el crecimiento del mercado. Según un artículo publicado por la ONU en 2025, se invirtieron 2 billones de dólares en energías limpias, lo que representa 800 mil millones de dólares más que en combustibles fósiles y un aumento de casi el 70 % en 10 años. Además, en 2023, las industrias de energías limpias impulsaron el 10 % del crecimiento del PIB internacional. Asimismo, se observó un lento crecimiento de las emisiones hasta el 0,8 %, mientras que la economía global se expandió en más del 3 %. Sin embargo, se proyecta una inversión de casi 4,5 billones de dólares anuales en energías renovables hasta 2030, incluyendo inversiones en infraestructura y tecnología, lo que permitirá alcanzar las emisiones netas cero para finales de 2050.
- Desarrollo de estándares técnicos: El aspecto de la viabilidad financiera y la estandarización para garantizar el origen verde del hidrógeno ha aumentado la confianza de los inversores y ha hecho que los proyectos a gran escala sean extremadamente viables, lo que también está impulsando el mercado mundial de electrolizadores. Según un informe de datos publicado por la Organización Mundial del Comercio en diciembre de 2023, actualmente, el hidrógeno se produce principalmente a partir de gas natural, con un valor de flujo comercial que oscila entre 150 y 200 millones de dólares anuales. Además, el comercio de productos derivados del hidrógeno verde, específicamente metanol y amoníaco, alcanzó los 14.100 millones y 17.500 millones de dólares, respectivamente, en 2022. Sin embargo, se proyecta que el suministro de hidrógeno se expanda para 2050 a más de 500 millones de toneladas anuales, lo que denota un impacto positivo en el crecimiento del mercado.
Desafíos
- Cadenas de suministro limitadas e inmaduras: El sistema de cadena de suministro de componentes y materiales críticos no está lo suficientemente maduro para soportar el despliegue previsto a escala de gigavatios, lo que supone un enorme riesgo para el mercado de electrolizadores. Esto es especialmente grave para los electrolizadores PEM, que dependen de metales del grupo del platino (MGP), como el iridio. Además, la volatilidad de los precios y la escasez de estos materiales pueden limitar drásticamente el crecimiento tecnológico de los PEM. Más allá de los materiales, el sistema de cadena de suministro de catalizadores y membranas de alta calidad, así como de componentes auxiliares a gran escala, también se encuentra fácilmente sobrecargado. Asimismo, la ampliación de la producción requiere una ampliación paralela de una base de suministro internacionalmente resiliente y distribuida, lo que implica inversiones significativas y a largo plazo.
- Incertidumbre del mercado y falta de infraestructura de apoyo: El desarrollo de una economía del hidrógeno a gran escala se ve obstaculizado por la grave ausencia de infraestructura crucial para la distribución, el almacenamiento y el transporte. El transporte de hidrógeno a través de gasoductos requiere una costosa renovación de las redes de gas natural existentes y la construcción de gasoductos específicos. Además, la licuefacción para el transporte se considera un proceso de alto consumo energético, y para ello, el almacenamiento a gran escala en cavernas de sal está geográficamente restringido. Esta barrera de infraestructura ha generado un riesgo logístico, lo que a menudo obliga a los proyectos a ser cautivos, donde el consumo y la producción deben realizarse en una misma ubicación, lo que dificulta el mercado de electrolizadores en diferentes países.
Tamaño y pronóstico del mercado de electrolizadores:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
57,9% |
|
Tamaño del mercado del año base (2026) |
13.200 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
1.271,73 mil millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de electrolizadores:
Análisis del segmento de capacidad
Se prevé que el subsegmento de gran escala (>10 MW), que forma parte del segmento de capacidad, alcance la mayor cuota de mercado, un 76,8%, a finales de 2036. El auge de este subsegmento se atribuye en gran medida a su reflejo directo de las prioridades energéticas e industriales nacionales, que impulsan la economía del hidrógeno a nivel mundial. Además, la búsqueda de economías de escala, junto con las plantas de electrolizadores a gran escala, también impulsa este subsegmento, lo que puede reducir significativamente el coste nivelado del hidrógeno. Estos proyectos no están diseñados para aplicaciones específicas, sino que se consideran fundamentales para la descarbonización de la generación de energía y la industria pesada. Cada vez se implementan más como centros neurálgicos del hidrógeno o se integran fácilmente con complejos químicos, acerías y refinerías. Por lo tanto, con todos estos factores, el subsegmento está ganando cada vez más visibilidad.
Análisis del segmento de aplicaciones
El segmento de conversión de energía a hidrógeno (producción de hidrógeno verde), que forma parte de la aplicación, se proyecta que represente la segunda mayor cuota del mercado de electrolizadores durante el período estipulado. El crecimiento de este segmento se debe en gran medida a su capacidad para convertir electricidad renovable en portadores de energía neutros en carbono, como el hidrógeno. Esto permite el almacenamiento de energía renovable intermitente y la descarbonización de sectores difíciles de electrificar, como la industria y el transporte pesado. Según un artículo publicado por la Organización IEA en 2024, la producción de hidrógeno alcanzó los 97 millones de toneladas en 2023, de las cuales menos del 1 % corresponde a hidrógeno de bajas emisiones. En este sentido, se prevé que la producción de hidrógeno de bajas emisiones alcance los 49 millones de toneladas anuales para finales de 2030. Mientras tanto, la capacidad instalada de electrolizadores de agua alcanzó los 1,4 GW a finales de 2023 y llegó a los 5 GW en 2024, lo que indica una enorme oportunidad de crecimiento para el segmento en general.
Análisis del segmento de productos
Según el producto, se prevé que el segmento de pilas modulares alcance la tercera mayor cuota de mercado en el sector de los electrolizadores al final del periodo de previsión. El desarrollo de este segmento se ve impulsado por su papel como incentivo tecnológico y elemento de alto valor del sistema de electrolizadores. Si bien el resto de la planta (BoP) comprende componentes cruciales, como sistemas de seguridad, procesamiento de gas y conversión de energía, la pila en sí se considera el principal determinante y la propiedad intelectual clave de la eficiencia, el rendimiento y la vida útil del sistema. La elevada valoración de este segmento se debe en gran medida a la ingeniería de precisión y a los materiales innovadores, como catalizadores especializados, capas de transporte porosas y membranas. Además, los fabricantes están incansablemente desarrollando mejoras en el diseño de las pilas para aumentar la densidad, ampliar la vida útil y reducir el uso de metales preciosos, impulsando así el segmento a nivel internacional.
Nuestro análisis exhaustivo del mercado incluye los siguientes segmentos:
Segmento | Subsegmentos |
Capacidad |
|
Solicitud |
|
Producto |
|
Modo de suministro |
|
Tecnología |
|
Usuario final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de electrolizadores: análisis regional
Análisis del mercado norteamericano
Se prevé que el mercado norteamericano alcance la mayor cuota, un 43,5%, para finales de 2036. El auge del mercado en la región se atribuye en gran medida al apoyo fiscal de Estados Unidos, junto con una asistencia regulatoria sin precedentes. Además, la Ley de Reducción de la Inflación (IRA) de Estados Unidos ha establecido con éxito un crédito fiscal a la producción de hidrógeno limpio, lo que ha transformado radicalmente la economía de los proyectos. Según un artículo publicado por la AIE en 2025, Estados Unidos aprobó rápidamente 1.700 millones de dólares para seis proyectos basados en hidrógeno en el marco del Programa de Demostración Industrial. Asimismo, la ubicación estratégica de una infraestructura de electrolizadores a escala de gigavatios junto a las refinerías y centros químicos existentes, así como en el Medio Oeste y la Costa del Golfo, es otra tendencia destacable que ha permitido descarbonizar significativamente los procesos existentes y desarrollar las cadenas de valor de exportación verdes más recientes.
El mercado estadounidense de electrolizadores está experimentando un crecimiento significativo gracias a los incentivos fiscales directos del IRA, la presencia del programa Hydrogen Shot y los Centros Regionales de Hidrógeno Limpio (H2Hubs) del Departamento de Energía (DOE), y el papel crucial de las agencias administrativas para fomentar la adopción de procesos químicos sostenibles. Según un artículo publicado por el Senado de Warner en septiembre de 2022, el Departamento de Energía de EE. UU. (DOE) generó con éxito 7.000 millones de dólares en financiación para centros de hidrógeno limpio en todo el país. El objetivo de estos fondos es desarrollar una fuente de energía adecuada para la futura economía de energía limpia de la región, lo que ha acelerado el despliegue nacional de hidrógeno limpio como combustible. Como se indica en un artículo del Gobierno de la Casa Blanca de agosto de 2025, AbbVie anunció una inversión de 10.000 millones de dólares a lo largo de 10 años, con el fin de impulsar el crecimiento del volumen de producción y añadir cuatro modernas plantas de fabricación a su red. Esto incluyó, además, una inversión de 195 millones de dólares para ampliar su capacidad de producción nacional de medicamentos. Asimismo, otras empresas también realizaron importantes inversiones, lo que está impulsando el mercado.
Inversiones de organizaciones con sede en Estados Unidos (2025)
nombre de empresa | Monto de la inversión | Explicación |
Manzana | 600 mil millones de dólares | Componentes adicionales de su sistema avanzado de fabricación y cadena de suministro. |
IBM | 150 mil millones de dólares | Garantizar el crecimiento nacional y las operaciones de fabricación en los próximos 5 años. |
Johnson & Johnson | 55 mil millones de dólares | Inversión para fabricación, investigación, desarrollo y tecnología durante 4 años. |
Bristol Myers Squibb | 40 mil millones de dólares | Optimizar las operaciones de investigación, desarrollo, tecnología y fabricación. |
Eli Lilly y Compañía | 27 mil millones de dólares | Duplicar la capacidad de fabricación regional |
Venture Global LNG | 18 mil millones de dólares | Garantizar la infraestructura de gas natural licuado en Luisiana |
Fuente: Gobierno de la Casa Blanca
El mercado canadiense también está creciendo gracias a la estrategia del hidrógeno, el Fondo Estratégico de Innovación (SIF), el potencial de electricidad renovable abundante y de bajo costo, la certeza regulatoria y la fijación de precios del carbono. Como se indica en un artículo publicado por Mission Innovation en agosto de 2022, el país produce actualmente aproximadamente 3 millones de toneladas de hidrógeno al año, lo que representa el 4% de la producción internacional. Además, Canadá ha identificado obstáculos para este método de producción y ha promulgado la Ley de Responsabilidad de Emisiones Netas Cero de Canadá para alcanzar las emisiones netas cero a finales de 2050. Por su parte, el Consejo Nacional de Investigación (NRC) ha estimado que se requieren entre 5.000 y 7.000 millones de dólares canadienses de inversión de los sectores público y privado para desarrollar la economía del hidrógeno en el país y garantizar diversos mecanismos de financiación para la investigación, el desarrollo y la implementación del hidrógeno.
Análisis del mercado de la región Asia-Pacífico
Se prevé que el mercado de Asia Pacífico se convierta en la región de mayor crecimiento durante el período estipulado. El desarrollo del mercado en la región está impulsado principalmente por la seguridad energética, la descarbonización industrial y la existencia de actividades manufactureras, lo que genera una necesidad sustancial de hidrógeno en las industrias de refinación y química. Según un informe publicado por el Instituto de Investigación Económica para la ASEAN y Asia Oriental en enero de 2024, la creciente demanda de aplicaciones energéticas importantes ha llevado al uso de amoníaco como combustible e hidrógeno para pilas de combustible, con un crecimiento proyectado del 1,2 % anual hasta finales de 2030. A esto le sigue un rápido aumento de la tasa de crecimiento anual compuesta (CAGR) del 6,4 % entre 2030 y 2050, lo que impulsa eficazmente la expansión del mercado en la región.
El mercado de electrolizadores en China está ganando mayor visibilidad debido a la política industrial centralizada y dirigida por el Estado, la enorme demanda interna del sector químico y la escala de fabricación sin precedentes. Además, la Comisión Nacional de Desarrollo y Reforma (CNDR), junto con el Ministerio de Industria y Tecnología de la Información (MIIT), reconoció el hidrógeno verde como un sector estratégico emergente. Como se menciona en un artículo publicado por la Organización de la Alianza para el Clima y la Energía en septiembre de 2025, se prevé que el consumo de hidrógeno del país alcance los 60 millones de toneladas para finales de 2050 y los 100 millones de toneladas para 2060. Para entonces, se anticipa que la mayor parte de la demanda seguirá estando en el sector químico, representando el 60%. Mientras tanto, se prevé que la participación del sector del transporte sea menor, con un 5% y un 4% de la utilización de hidrógeno, lo que lo hace idóneo para el desarrollo del mercado.
El mercado de electrolizadores en India también se está desarrollando, gracias a la Misión Nacional de Hidrógeno Verde del gobierno, la disponibilidad de mandatos para el consumo sectorial, sectores importantes como el de fertilizantes y refinación, y la gran demanda de hidrógeno gris por parte de los consumidores. Según un artículo publicado por el Ministerio de Energías Nuevas y Renovables en noviembre de 2025, se destinarán 17.490 millones de rupias entre 2029 y 2030 como incentivo para la fabricación de electrolizadores y la producción de hidrógeno verde. Además, se han asignado 455 millones de rupias durante el mismo año para proyectos de acero bajo en carbono, 496 millones de rupias entre 2025 y 2026 para proyectos piloto de movilidad y 115 millones de rupias para proyectos piloto de transporte marítimo. Por lo tanto, con esta generosa financiación, existe una gran oportunidad de crecimiento para el mercado en el país.
Análisis del mercado europeo
Se prevé que el mercado europeo de electrolizadores experimente un crecimiento constante al final del período de pronóstico. Este crecimiento se debe en gran medida al marco político ambicioso y cohesionado, con un mayor énfasis en el Plan REPowerEU. Según un artículo publicado por la Asociación de Energía de Amoníaco en junio de 2022, la Comisión Europea anunció su nuevo plan para reducir la dependencia de la región del Plan REPowerEU, que se propone alcanzar una producción regional de 10 millones de toneladas de hidrógeno renovable al año para finales de 2030. Además, este modelo sugiere que se importarán 4 millones de toneladas anuales de hidrógeno en forma de amoníaco para ese mismo año. Esto equivale aproximadamente a casi 20 millones de toneladas de amoníaco, cantidad que se considera apta para el paquete Fit-for-55, lo que repercute positivamente en el mercado regional.
Comparación de los paquetes RePowerEU y Fit-for-55 para la utilización del hidrógeno por el sector regional en 2030.
Tipo de sector | RePowerEU (millones de toneladas) | Paquete apto para 55 (millones de toneladas) |
Importaciones de amoníaco y sus derivados | 4.0 | - |
Mezcla | 1.3 | - |
Combustibles sintéticos | 1.8 | 1.9 |
Altos hornos | 1.5 | 1.2 |
Petroquímicos | 3.2 | 1.3 |
Transporte | 2.3 | 0,9 |
Calor industrial | 3.6 | 0,8 |
Refinerías | 2.3 | 0,6 |
Fuente: Asociación de Energía del Amoníaco
El mercado alemán de electrolizadores está ganando impulso gracias a una sólida base industrial, una estrategia integral para el hidrógeno y la consideración del gobierno como un elemento crucial para la descarbonización de sectores clave como la refinación, el acero y la industria química. Según un artículo publicado por el Gobierno Federal en 2025, se prevé que la demanda regional de derivados de hidrógeno alcance entre 95 TWh y 130 TWh para finales de 2030. Además, se estima que entre el 50 % y el 70 % (entre 45 TWh y 90 TWh) del total de productos de hidrógeno deberán importarse de otros países o regiones. Asimismo, se prevé que la demanda de hidrógeno y sus derivados aumente entre 360 TWh y 500 TWh, mientras que se estima que la demanda de derivados de hidrógeno aumente en 200 TWh para finales de 2045.
El mercado español también está creciendo gracias a su ventaja competitiva sin precedentes en energía eólica y solar de bajo coste, que permite alimentar electrolizadores a un coste nivelado de hidrógeno (LCOH) reducido. Según un artículo publicado por la Organización del Instituto de Energías Renovables en 2025, el gobierno español ha aprobado un aumento en el objetivo de instalar 12 gigavatios de electrolizadores, que se prevé que produzcan hidrógeno verde para finales de 2030. Esto forma parte del Plan Nacional Integrado de Energía y Clima 2023-2030, actualizado, y triplica el objetivo anterior de 4 GW establecido en 2020. Además, el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) ha simplificado el proceso de concesión de permisos para proyectos de hidrógeno renovable y está canalizando de forma proactiva los fondos regionales de recuperación NextGeneration.
Principales actores del mercado de electrolizadores:
- Nel ASA (Noruega)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- ITM Power PLC (Reino Unido)
- McPhy Energy SA (Francia)
- Siemens Energy AG (Alemania)
- ThyssenKrupp Nucera AG (Alemania)
- Juan Cockerill (Bélgica)
- Linde plc (Reino Unido)
- Air Liquide SA (Francia)
- Bloom Energy Corporation (EE. UU.)
- Cummins Inc. (EE. UU.)
- Plug Power Inc. (EE. UU.)
- Tianjin Mainland Hydrogen Equipment Co., Ltd. (China)
- Suzhou Jingli Hydrogen Production Equipment Co., Ltd. (China)
- PERIC Hydrogen Technologies Co., Ltd. (China)
- Ohmium International, Inc. (EE. UU.)
- Grupo Hyster-Yale (EE. UU.)
- Energía Hidroeléctrica y Nuclear de Corea (KHNP) (Corea del Sur)
- Teledyne Energy Systems, Inc. (EE. UU.)
- Enapter SpA (Italia)
- H2B2 Electrolysis Technologies, Inc. (España)
- Nel ASA es reconocida como pionera internacional y una de las mayores fabricantes de electrolizadores, famosa por su sólida tecnología de electrólisis alcalina y PEM. La empresa está ampliando significativamente su capacidad de producción automatizada a escala de gigavatios para mantener su liderazgo en este mercado en expansión. Además, según su informe anual de 2024, la empresa presentó la línea de producción PEM de 500 MW, capaz de producir 10 pilas de electrolizadores con un coste unitario un 30 % menor.
- ITM Power PLC se especializa en electrolizadores PEM, ofreciendo soluciones flexibles para la integración de energías renovables y aplicaciones de recarga de combustible. La empresa ha establecido una de las mayores fábricas de electrolizadores PEM del mundo para satisfacer la demanda de sistemas de alta capacidad y respuesta rápida.
- McPhy Energy SA ofrece tecnologías de electrolizadores PEM y alcalinos, con un fuerte enfoque en estaciones de servicio y producción integrada de hidrógeno. La organización es un actor destacado en Europa, y está expandiendo activamente su capacidad de fabricación a escala industrial en Alemania y Francia. En base a esto, y como se indica en su informe anual de 2024, la organización generó ingresos por 13,1 millones de euros, cifra que aumentó posteriormente a 17,1 millones de euros. Además, el negocio de electrolizadores de la organización creció más del 15%, alcanzando los 15,8 millones de euros, lo que representa el 99% de los ingresos totales.
- Siemens Energy AG es considerada una potencia industrial que aprovecha su vasta experiencia en ingeniería para desplegar y desarrollar electrolizadores PEM de varios megavatios, frecuentemente para proyectos Power-to-X a gran escala y soluciones energéticas integradas. La fortaleza de la compañía reside en la integración de la electrólisis con su tecnología de red y energías renovables.
- ThyssenKrupp Nucera AG es uno de los líderes en electrólisis alcalina de agua a gran escala, aprovechando décadas de experiencia en cloro-álcali para ofrecer plantas de grado industrial destinadas a la producción masiva de hidrógeno verde, especialmente en las industrias de refinación y química. Los módulos escalables y estandarizados de la empresa están diseñados para proyectos de gigavatios, lo que la convierte en un socio clave para la descarbonización de la industria pesada.
Aquí tienes una lista de los principales actores que operan en el mercado global:
El mercado mundial de electrolizadores es extremadamente dinámico y se caracteriza por una combinación de empresas de gases industriales consolidadas, fabricantes emergentes de Asia y empresas especializadas en tecnología pura. El panorama competitivo del mercado está claramente definido por la necesidad de avances tecnológicos y capacidad de fabricación a escala de gigavatios. Además, se han observado enfoques tácticos notables, como la reducción de riesgos en las cadenas de suministro y la formación de alianzas estratégicas para obtener una cartera de proyectos, en acuerdos entre empresas como ITM y Linde. Asimismo, en febrero de 2024, Toyota Motor Corporation y Chiyoda Corporation acordaron con éxito crear conjuntamente un sistema de electrólisis a gran escala e iniciar una asociación estratégica para la firma de un acuerdo básico de cooperación. El objetivo es contribuir al logro de los objetivos gubernamentales para el lanzamiento de equipos de electrólisis tanto en Japón como en otros países, lo que está impulsando positivamente el mercado.
Panorama corporativo del mercado de electrolizadores:
Desarrollos Recientes
- En septiembre de 2024, Asahi Kasei firmó un memorando de entendimiento (MOU) con De Nora para el desarrollo, evaluación, venta y estudio conjuntos de electrolizadores de agua alcalina presurizados a pequeña escala.
- En octubre de 2024, BASF ofreció una alianza estratégica única a la industria energética para garantizar una cartera personalizada de poliariletersulfonas para componentes de electrolizadores de agua, que se utilizan ampliamente en la producción de hidrógeno verde.
- En febrero de 2024, Toshiba Energy Systems and Solutions Corporation y Bekaert formalizaron una alianza internacional que comprende un acuerdo de cooperación estratégica, junto con una licencia de tecnología de fabricación para conjuntos de electrodos de membrana para acelerar la producción de hidrógeno verde.
- Report ID: 3485
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
