Perspectivas del mercado de comercio de electricidad:
El tamaño del mercado de comercio de electricidad se valoró en 101.600 millones de dólares en 2026 y se prevé que alcance los 203.630 millones de dólares a finales de 2036, registrando una tasa de crecimiento anual compuesta (CAGR) de alrededor del 7,2% durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño del sector del comercio de electricidad será de 108.920 millones de dólares.
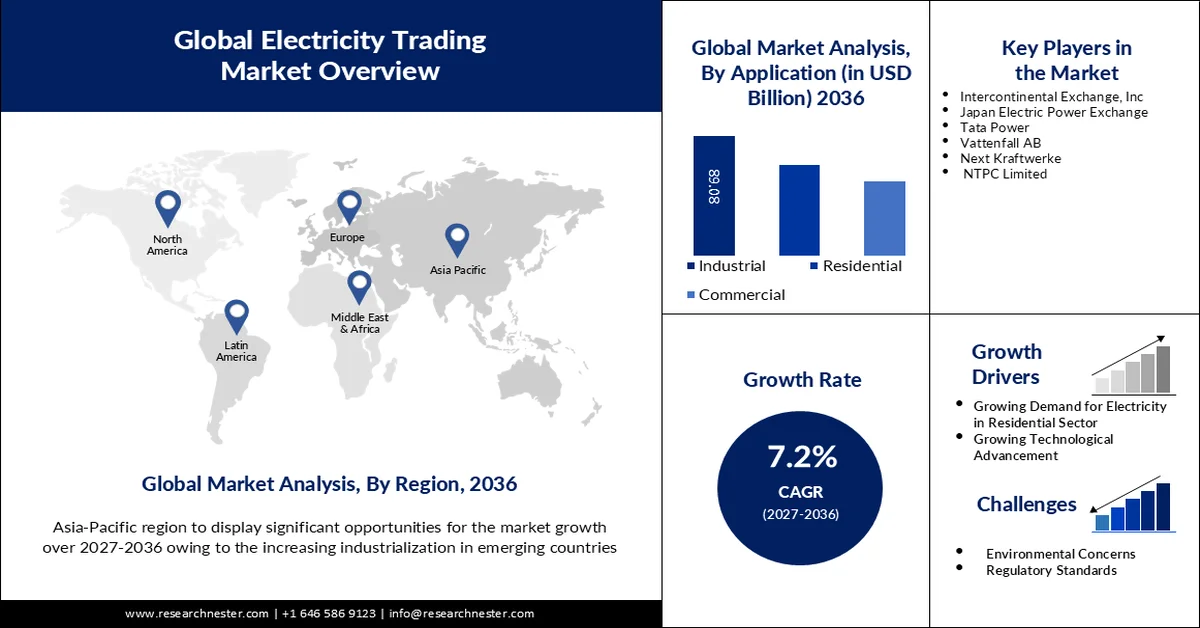
El mercado internacional de comercio de electricidad está experimentando una profunda transformación estructural, pasando de ser una función auxiliar impulsada por los costos a un pilar estratégico y centralizado para la transición energética, la gestión de riesgos y la rentabilidad. Esta transición se ve impulsada por la descarbonización de las redes eléctricas, la liberalización del mercado y la digitalización de los activos energéticos. Según un artículo publicado por la Zero Carbon Analytics Organization en marzo de 2024, las redes eléctricas se consideran la columna vertebral de los sistemas energéticos internacionales que buscan reducir las emisiones y limitar el calentamiento global a 15 grados Celsius. Además, para lograr cero emisiones netas para finales de 2050, la energía solar y eólica deben cubrir casi el 80 % de la generación de electricidad, lo que exige un aumento significativo de la capacidad internacional de energías renovables, lo que a su vez genera perspectivas optimistas para el mercado global de comercio de electricidad.
Además, el predominio de la inteligencia artificial (IA) y la digitalización, el auge de los acuerdos corporativos de compra de energía, el crecimiento de la agregación de recursos energéticos distribuidos y la rápida expansión de la interconexión de mercados transfronterizos también impulsan el crecimiento del mercado de comercio de electricidad. Según un artículo publicado por la Organización del BEI en julio de 2022, las energías renovables, incluyendo la solar y la eólica, se han consolidado como la principal fuente de electricidad, representando el 70% de la inversión en generación de energía a nivel internacional. Asimismo, las empresas adquirieron 31,1 gigavatios de energía limpia mediante contratos a largo plazo. Por ejemplo, Amazon ha firmado acuerdos de compra de energía con 44 proyectos de energía renovable en 9 países diferentes, con una capacidad total de 6,2 GW. Además, se prevé que Amazon opere con energía 100% renovable para finales de 2030 y que logre cero emisiones de carbono para finales de 2040.
Clave Comercio de electricidad Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
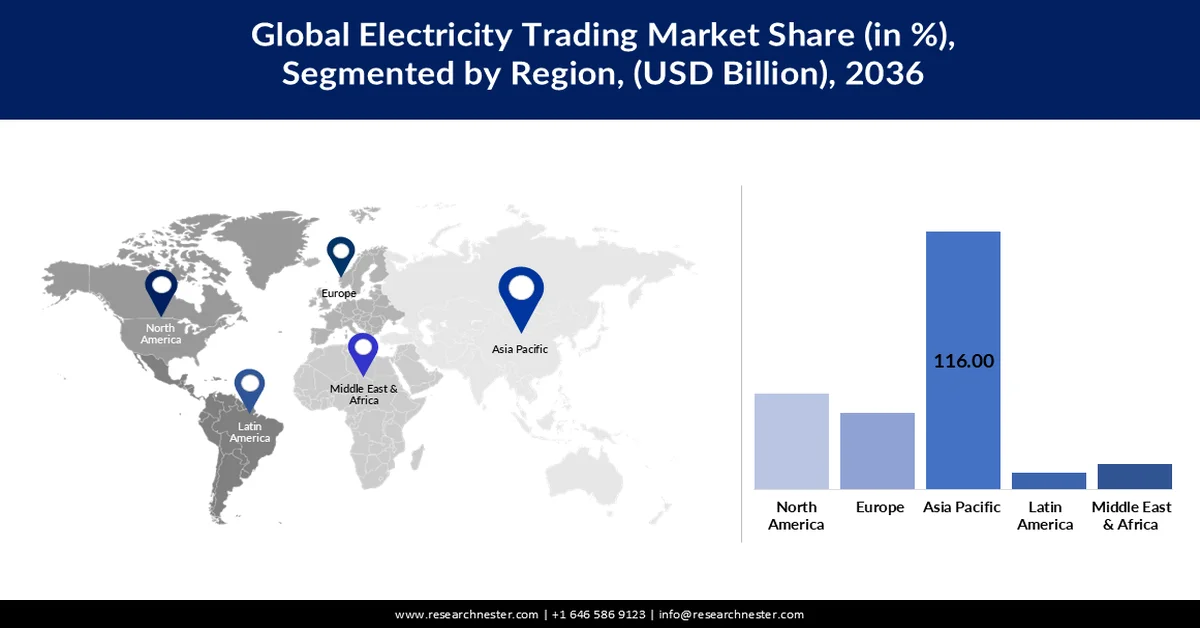
- Para 2036, se espera que Europa controle el 32,4 % del mercado de comercio de electricidad, gracias a su ambiciosa agenda de descarbonización y al Pacto Verde Europeo.
- Entre 2027 y 2036, se prevé que Asia-Pacífico se convierta en la región de mayor crecimiento, impulsada por la integración a gran escala de energías renovables, la continua liberalización del mercado y la creciente demanda de electricidad de industrias como la química.
Análisis del segmento:
- Para 2036, se proyecta que el segmento de comercio físico alcance una participación del 70,8 % en el mercado de comercio de electricidad, impulsado por su importancia para garantizar la confiabilidad de la red, integrar las energías renovables y equilibrar la oferta y la demanda, al permitir que las regiones con excedentes comercialicen con países con déficit.
- Entre 2027 y 2036, se prevé que el subsegmento de comercio basado en bolsas obtenga la segunda mayor participación, ya que su avance se ve fortalecido al ofrecer liquidez inmediata, mitigar el riesgo crediticio de la contraparte y permitir la transparencia de precios a través de una cámara de compensación centralizada.
Principales tendencias de crecimiento:
- Integración de energías renovables
- Aumento de la demanda de electrificación
Principales desafíos:
- Incertidumbre política y fragmentación regulatoria
- Déficits de infraestructura y limitaciones de la red eléctrica
Principales actores:Vitol Group (Suiza), Glencore plc (Suiza), Trafigura Group Pte. Ltd. (Singapur), Gunvor Group (Suiza), Mercuria Energy Group (Suiza), Koch Supply & Trading (EE. UU.), BP plc (Reino Unido), Shell plc (Reino Unido), TotalEnergies SE (Francia), Uniper SE (Alemania), Vattenfall AB (Suecia), Statkraft AS (Noruega), Ørsted A/S (Dinamarca), EDF (Francia), Engie (Francia), Mitsubishi Corporation (Japón), Mitsui & Co., Ltd. (Japón), Macquarie Group (Australia), Posco International (Corea del Sur), JERA Co., Inc. (Japón).
Global Comercio de electricidad Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 101.600 millones
- Tamaño del mercado en 2027:USD 108.920 millones
- Tamaño del mercado proyectado:USD 203.630 millones para 2036
- Previsiones de crecimiento:7,2 % CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: Europa (participación del 32,4 % en 2036)
- Región de más rápido crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, China, Alemania, Reino Unido, Japón
- Países emergentes: India, Corea del Sur, Brasil, Arabia Saudita, Australia
Last updated on : 31 August, 2026
Mercado de comercialización de electricidad: factores de crecimiento y desafíos
Factores de crecimiento
- Integración de energías renovables: El aumento en el despliegue de energía eólica y solar intermitente se considera el principal motor del mercado global de comercio de electricidad. Su variabilidad ha generado continuos desequilibrios entre la oferta y la demanda, lo que ha incrementado enormemente la volatilidad y el volumen en las economías a corto plazo. Según un informe de datos publicado por la AIE en 2025, la generación de energía solar fotovoltaica (FV) aumentó en 320 TWh, lo que representa un incremento del 25 % con respecto a 2023, y superó los 1600 TWh. De igual manera, la generación de electricidad eólica aumentó en 216 TWh, un 10 %, y superó los 2330 TWh en 2023. Además, se registró un aumento del 30 % en las inversiones en energía solar fotovoltaica, superando los 480 mil millones de dólares. Por su parte, en el caso de la energía eólica, las inversiones alcanzaron casi los 180 mil millones de dólares en 2023, lo que contribuye a impulsar la participación del mercado.
Comparación de la generación de electricidad renovable mediante energía solar y eólica (2024-2030)
Años | Energía solar fotovoltaica | Viento |
2024 | 6,8% | 8,2% |
2025 | 8,3% | 9,2% |
2026 | 9,8% | 9,9% |
2027 | 11,4% | 10,7% |
2028 | 12,9% | 11,6% |
2029 | 14,5% | 12,5% |
2030 | 16,1% | 13,4% |
Fuente: Organización IEA
- Mayor demanda de electrificación: La electrificación masiva de vehículos eléctricos, procesos industriales y calefacción ha generado una demanda de fuentes de electricidad flexibles y novedosas. Esto requiere una gestión proactiva, impulsando el mercado internacional de comercio de electricidad. Según un informe publicado por la AIE en 2025, la demanda de electricidad aumentó un 4,3 % en 2024, frente al 2,5 % de 2023. Además, el consumo promedio creció un 2,7 % ese mismo año, duplicando así el crecimiento energético general. Gracias a este crecimiento, la electrificación se ha integrado rápidamente en diversos sectores, incrementando aún más la demanda de electricidad en la mayoría de las economías.
- Liberalización del mercado: Las economías emergentes de América Latina y Asia han experimentado un progreso y una reestructuración de sus industrias energéticas. Esto ha generado un alto crecimiento y nuevas oportunidades para el mercado de comercialización de electricidad, atrayendo a actores internacionales. Como se indica en un artículo publicado por Energy Policy en enero de 2025, la liberalización del sector energético en Alemania se alinea con las políticas implementadas para transformar el panorama energético, incrementando la participación de las energías renovables en el consumo bruto de electricidad del 6,3% al 54,4% para 2024. Además, según un artículo de la Organización EMBER Energy de abril de 2025, la participación mundial de la electricidad proveniente de fuentes bajas en carbono alcanzará el 40,9% en 2024. Asimismo, la tasa de crecimiento de la generación solar superó el 29%, lo que la hace idónea para el desarrollo del mercado.
Desafíos
- Incertidumbre política y fragmentación regulatoria: El mayor desafío para el mercado de comercio de electricidad radica en desenvolverse en un entorno regulatorio fragmentado, frecuentemente volátil y complejo. A diferencia de los mercados de materias primas estandarizados internacionalmente, el comercio de electricidad se rige por normas regionales y nacionales que regulan los esquemas de subsidios, la fijación de precios del carbono, los códigos de red y el acceso al mercado. Esta fragmentación ha generado importantes ineficiencias operativas y restringido las oportunidades de arbitraje transfronterizo. Además, las transiciones impredecibles y repentinas en la política energética, incluida la incertidumbre, han disuadido las inversiones a largo plazo y aumentado el costo de capital para todos los participantes, lo que ha tenido un impacto negativo en el mercado internacional de comercio de electricidad.
- Déficits de infraestructura y limitaciones físicas de la red: La infraestructura física de la red eléctrica, especialmente las líneas de transmisión, no ha podido adaptarse a la evolución del flujo y la generación de electricidad. Esto ha creado un obstáculo físico fundamental para el mercado de comercialización de electricidad. La transición energética está desplazando gradualmente la generación desde centrales de combustibles fósiles hacia centros de energía renovable ubicados de forma remota y frecuente. Esto, a su vez, ha provocado una congestión persistente en la red, donde la energía no puede fluir desde las zonas con excedente hacia las zonas de alta demanda. Además, para los operadores, la congestión ha dividido el mercado en zonas pequeñas y menos líquidas con una diferenciación de precios efectiva, lo que dificulta la ejecución de una estrategia unificada.
Tamaño y pronóstico del mercado de comercio de electricidad:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
7,2% |
|
Tamaño del mercado del año base (2026) |
101.600 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
203.630 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de comercialización de electricidad:
Análisis del segmento de tipo de producto
Se prevé que el segmento de comercio físico, parte del tipo de producto, ostente la mayor cuota, del 70,8%, en el mercado de comercio de electricidad para finales de 2036. El crecimiento de este segmento se ve impulsado en gran medida por su importancia para garantizar la fiabilidad de la red, la implementación de energías renovables y el equilibrio entre la oferta y la demanda, al permitir que las regiones con excedente comercialicen con naciones con déficit. Según un artículo publicado por la Organización Mundial del Comercio en noviembre de 2024, el comercio de electricidad renovable entre diferentes países puede reducir el coste total de la transmisión de energía neta cero en casi 3 billones de dólares. Además, se ha producido un crecimiento del comercio internacional de electricidad de 99.800 millones de dólares, lo que supone un aumento del 64%. Asimismo, el comercio mundial de electricidad, en términos de importaciones brutas, representó el 2,8% de los 809 TWh, lo que lo hace propicio para el crecimiento del segmento.
Análisis del segmento del canal de distribución
Se prevé que el subsegmento de negociación en bolsa, que forma parte del segmento del canal de distribución, represente la segunda mayor cuota del mercado de comercio de electricidad durante el período de pronóstico. El crecimiento del mercado se debe en gran medida a la liquidez inmediata, la mitigación esencial del riesgo crediticio de la contraparte y la transparencia de precios a través de una cámara de compensación centralizada. Este subsegmento en particular está experimentando un crecimiento masivo, impulsado por la volatilidad inherente a la transición energética. Además, la naturaleza fluctuante de la generación renovable ha requerido un reequilibrio continuo y la canalización de grandes volúmenes hacia los mercados de equilibrio. Asimismo, para los participantes, desde operadores ágiles hasta empresas, la liberalización del mercado es fundamental para las bolsas, debido a las ventajas en la gestión de riesgos.
Análisis del segmento de usuarios finales
Se prevé que el segmento industrial y comercial del mercado de comercialización de electricidad alcance la tercera mayor cuota de mercado al final del plazo establecido. El desarrollo de este segmento se ve impulsado en gran medida por la necesidad imperiosa de gestionar eficazmente los gastos energéticos derivados de los elevados y volátiles costes operativos. Esto se ve reforzado por la creciente presión de las exigencias de la cadena de suministro y los mandatos de sostenibilidad corporativa para descarbonizar, así como por la consolidación de los Acuerdos de Compra de Energía a largo plazo para energías renovables como una iniciativa estratégica dominante. Además, al contratar directamente energía verde, las grandes organizaciones están invirtiendo significativamente en la generación de energías renovables más reciente y consolidándose como actores habituales en el mercado de comercialización de electricidad, lo que a su vez impulsa la visibilidad del segmento.
Nuestro análisis exhaustivo del mercado de comercialización de electricidad incluye los siguientes segmentos:
Segmento | Subsegmentos |
Tipo de producto |
|
Canal de distribución |
|
Usuario final |
|
Fuente de alimentación |
|
Tipo de precios |
|
Tipo |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de comercialización de electricidad: análisis regional
Análisis del mercado europeo
Se prevé que Europa alcance la mayor cuota del mercado de comercio de electricidad, con un 32,4%, a finales de 2036. El auge del mercado en la región se atribuye en gran medida a la ambiciosa agenda de descarbonización, así como al Pacto Verde Europeo. Además, el aumento de los precios del carbono en el marco del Sistema Regional de Comercio de Emisiones (EU ETS) y la eliminación progresiva de la generación a partir de combustibles fósiles para aumentar la dependencia de las energías renovables intermitentes también impulsan el mercado de comercio de electricidad. Según un artículo publicado por Energy en mayo de 2025, la capacidad de los contratos de Acuerdo Corporativo de Compra de Energía (CPPA) alcanzó los 44,7 GW a finales de 2024. Sin embargo, en 2023, se contrataron fácilmente 10,8 GW mediante PPA, junto con otros 7,8 GW a mediados de 2024. Además, el 4,3% de la capacidad ha sido contratada por empresas de servicios públicos, mientras que la mayoría ha sido adquirida por organizaciones privadas, lo que facilita la expansión del mercado.
El mercado de comercio de electricidad en Alemania está creciendo significativamente debido a una política de transición energética decisiva, su papel crucial como el mayor consumidor de energía de la región y su posición geográfica centralizada. Además, el cierre acelerado de centrales de carbón, junto con la eliminación obligatoria de la energía nuclear, ha creado una enorme brecha de generación que debe cubrirse con energía importada y renovables. Según el artículo de la Organización Cefic de 2024, el sector químico y farmacéutico del país representa una facturación de 225.500 millones de euros, con una inversión en investigación y desarrollo de 14.000 millones de euros, 2.094 organizaciones, 479.542 empleados y un gasto de capital de 9.400 millones de euros. Este sector se encuentra en continua expansión y está bajo una gran presión por parte del sistema regional de comercio de derechos de emisión (ETS) y el alto consumo energético, lo que favorece el fortalecimiento de la exposición del mercado.
El Reino Unido también está experimentando un crecimiento en el mercado de comercio de electricidad, impulsado por el objetivo de lograr un sistema eléctrico completamente descarbonizado para finales de 2036. Este objetivo exige un desarrollo sin precedentes de las energías renovables y la energía eólica marina, lo que ha incrementado la demanda de un mercado flexible y líquido a corto plazo para compensar su intermitencia. Según un artículo publicado por el Gobierno británico en abril de 2025, la industria y el gobierno del país colaboran y tienen como objetivo invertir cerca de 40.000 millones de libras esterlinas anuales durante los próximos seis años. El enfoque se centra en superar las barreras y garantizar el crecimiento de la demanda de electricidad, lo que permite la expansión del mercado. Como parte de esta inversión, el país contará con entre 43 GW y 50 GW de energía eólica marina, seguidos de entre 27 GW y 29 GW de energía eólica terrestre y entre 45 GW y 47 GW de energía solar. Se prevé que esto permita alcanzar una capacidad de baterías de entre 23 GW y 27 GW, junto con un almacenamiento de energía de larga duración de entre 4 GW y 6 GW.
Análisis del mercado de la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico se convierta en la de mayor crecimiento en el mercado de comercialización de electricidad durante el período de pronóstico. El desarrollo del mercado en la región se ve impulsado por la gran integración de energías renovables, la continua liberalización del mercado y el aumento de la demanda de electricidad por parte de industrias como la química. Según un informe publicado por la AIE en 2025, el carbón representa el 57 % de la generación total de electricidad en la región a partir de 2023. Además, la producción total de electricidad en la región alcanza los 15.489.513 GWh, lo que supone un incremento del 266 % entre 2000 y 2023, y constituye el 51 % de la cuota global. Asimismo, el consumo de electricidad en la región es de 3,5 MWh per cápita a partir de 2023, lo que muestra un crecimiento del 192 % en el mismo período, creando así una perspectiva optimista para el mercado global de comercialización de electricidad.
Comparación de la producción y el consumo de electricidad en la región de Asia-Pacífico (2023)
Países | Producción de electricidad | Consumo de electricidad | |
GWh | % | MWh per cápita | |
Porcelana | 9.547.540 | 61.6 | 6.5 |
India | 1.986.776 | 12.8 | 1.1 |
Japón | 1.002.648 | 6.5 | 7.6 |
Corea | 610.685 | 3.9 | 11.4 |
Indonesia | 433.460 | 2.8 | 1.4 |
Australia | 274.474 | 1.8 | 9.8 |
Vietnam | 274.016 | 1.8 | 2.5 |
Malasia | 192.986 | 1.2 | 5.0 |
Fuente: Organización IEA
China está ganando terreno en el mercado de comercio de electricidad, debido a la magnitud de su sistema eléctrico y a la transición impulsada por el Estado hacia una red eléctrica de bajas emisiones de carbono y basada en el mercado. Además, la Administración Nacional de Energía (NEA) y la Comisión Nacional de Desarrollo y Reforma (NDRC) han extendido sistemáticamente los mercados piloto y establecido un mercado eléctrico nacional unificado. Según el informe de datos de la ITA de septiembre de 2025, el país está expandiendo rápidamente su capacidad de energía renovable, con la instalación de 373,6 GW hasta 2023, especialmente en energía eólica y solar. Esto ha elevado la capacidad total de energía renovable del país a 1.827,3 GW, superando con éxito el objetivo de 1.200 GW de energía solar y eólica instalada para finales de 2030. Asimismo, el almacenamiento hidroeléctrico por bombeo representa una parte significativa del almacenamiento de energía desplegado, alcanzando los 58,9 millones de kW a finales de 2024, lo que impulsa decididamente el crecimiento del mercado.
El mercado de comercio de electricidad de la India también se está desarrollando gracias a la potente combinación del rápido despliegue de energías renovables, la avanzada liberalización del mercado y el aumento de la demanda eléctrica. Como se menciona en un informe de datos publicado por el Ministerio de Energía en septiembre de 2023, el gobierno del país se ha fijado como objetivo que el 50 % de la capacidad instalada acumulada de energía eléctrica provenga de fuentes de energía no fósiles para finales de 2030. En este sentido, se han planificado y se encuentran en fase de implementación los esquemas de transmisión para integrar 66,5 GW de generación renovable en estados como Tamil Nadu, Andhra Pradesh, Karnataka, Madhya Pradesh, Maharashtra, Gujarat y Rajasthan. Además, se ha identificado un potencial renovable de casi 55,08 GW en Ladakh, Himachal Pradesh, Gujarat y Rajasthan, sobre cuya base se ha llevado a cabo con éxito la planificación del sistema de transmisión.
Análisis del mercado norteamericano
Se prevé que el mercado norteamericano experimente un crecimiento constante y considerable al final del período estipulado. La exposición del mercado en la región está impulsada en gran medida por la presencia de operadores de sistemas independientes (ISO), como ERCOT y PJM, que se caracterizan por productos financieros sofisticados y de alta liquidez. Además, la acelerada transición energética, impulsada por la política federal y la Ley de Reducción de la Inflación (IRA), está catalizando grandes inversiones en la modernización de la red y la generación de energías renovables, lo que impulsa el mercado. Según un artículo publicado por el Gobierno de la EIA en noviembre de 2025, el precio minorista de la gasolina de grado nominal ascendió a 3,06 USD por galón, lo que representa solo 2 centavos por galón más que el año anterior. Además, el precio generalmente osciló entre 3,05 USD y 3,06 USD por galón durante el mismo período, lo que demuestra un aumento de 0,017 con respecto al año anterior. Asimismo, un aumento en el precio del diésel también indica un gran crecimiento del mercado general en la región.
Actualización sobre los pagos de gasolina y diésel en Estados Unidos (2025)
Componentes | Gasolina regular | Diesel |
Precio total | 3,06 dólares estadounidenses por galón | 3,68 dólares estadounidenses por galón |
Petróleo crudo | 49% | 41% |
Refinación | 14% | 23% |
Distribución y marketing | 21% | 20% |
Impuesto | 17% | 16% |
Fuente: EIA Gobierno
El mercado de comercio de electricidad en EE. UU. está ganando mayor visibilidad debido a la existencia de una intensa industria química, la Oficina de Programas de Préstamos del Departamento de Energía (DOE) y el creciente enfoque en la sostenibilidad y la fabricación innovadora. Por ejemplo, en marzo de 2024, la Agencia de Protección Ambiental de EE. UU. (EPA) identificó con éxito 103 plantas de fabricación que obtuvieron la certificación ENERGY STAR de la Agencia en 2023. Esta distinción está reservada para instalaciones de fabricación con un 25 % de eficiencia energética en este sector. Estas instalaciones tienen la capacidad de combatir más de 8 millones de toneladas métricas de emisiones de dióxido de carbono, lo que equivale a las emisiones de electricidad de más de 1,5 millones de hogares. Además, el sector industrial del país representa el 30 % de las emisiones de gases de efecto invernadero, generalmente provenientes del consumo de energía en las plantas de fabricación, lo que lo convierte en un sector idóneo para impulsar el mercado.
El mercado de comercio de electricidad en Canadá también está creciendo, debido al precio federal del carbono, el Reglamento de Electricidad Limpia (CER), el desarrollo de la transmisión interprovincial, la modernización de la red, el aumento de la demanda corporativa de energía renovable, la electrificación de la economía y el papel de Hydro-Québec como batería continental. Según un artículo publicado por Transportation Research Interdisciplinary Perspectives en noviembre de 2024, el gobierno del país anunció una tasa de CAD 15 por tonelada de emisiones de gases de efecto invernadero equivalentes a dióxido de carbono entre 2023 y 2030. Además, la industria de producción ganadera y agrícola, excluyendo las emisiones de la fabricación de fertilizantes o el uso de combustibles fósiles, contribuye con el 10% de las emisiones de gases de efecto invernadero del país. Por lo tanto, para mantener el control, el país realiza una evaluación competitiva que abarca el 80% de las emisiones de riesgo medio o bajo, junto con el 90% o el 95% para alto riesgo, lo que lo hace adecuado para el desarrollo del mercado.
Principales actores del mercado de comercialización de electricidad:
- Grupo Vitol (Suiza)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Glencore plc (Suiza)
- Grupo Trafigura Pte. Ltd. Ltd. (Singapur)
- Grupo Gunvor (Suiza)
- Grupo Energético Mercuria (Suiza)
- Koch Supply & Trading (EE. UU.)
- BP plc (Reino Unido)
- Shell plc (Reino Unido)
- TotalEnergies SE (Francia)
- Uniper SE (Alemania)
- Vattenfall AB (Suecia)
- Statkraft AS (Noruega)
- Ørsted A/S (Dinamarca)
- EDF (Francia)
- Engie (Francia)
- Corporación Mitsubishi (Japón)
- Mitsui & Co., Ltd. (Japón)
- Grupo Macquarie (Australia)
- Posco International (Corea del Sur)
- JERA Co., Inc. (Japón)
- Vitol Group es considerado uno de los mayores operadores independientes de energía del mundo, que gestiona grandes volúmenes de productos refinados, petróleo crudo, electricidad y GNL. Su experiencia logística y su envergadura proporcionan liquidez esencial a los mercados internacionales y le permiten optimizar cadenas de suministro físicas complejas. Por lo tanto, como se indica en su informe anual de 2024, la organización generó 331 mil millones de dólares en facturación, 537 toneladas equivalentes de petróleo (TEP) entregadas, así como 7,2 millones de barriles diarios de petróleo crudo y productos, una capacidad de generación bruta de 8 GW, una capacidad de refinación de 850.000 barriles diarios y aproximadamente 10.000 estaciones de servicio.
- Glencore plc es un actor dominante y único que se beneficia de su vasta cartera de activos de producción de petróleo y minería. Esta integración vertical le permite abastecerse de materias primas directamente de sus fuentes, ofreciendo control de la cadena de suministro e información de mercado sin precedentes.
- Trafigura Group Pte. Ltd. es un reconocido conglomerado de comercio de materias primas, conocido por su sólida trayectoria y cultura empresarial en el sector del petróleo y los metales. La organización se ha posicionado como pionera en el desarrollo de infraestructura y la obtención de financiación para crear una nueva fuente de suministro para el mercado. Por lo tanto, según su informe anual de 2024, la organización generó ingresos del grupo por USD 243.200 millones, un EBITDA subyacente de USD 8.100 millones, un beneficio neto de USD 2.800 millones, un patrimonio neto total de USD 16.300 millones y activos totales por USD 76.400 millones.
- Gunvor Group es una de las empresas comercializadoras de productos petrolíferos refinados, GNL y petróleo crudo, con un enfoque estratégico en instalaciones portuarias y transporte marítimo. La compañía ha desarrollado estratégicamente su reputación gracias a su gestión de riesgos y excelencia operativa en Europa y el sector energético internacional.
- Mercuria Energy Group se ha consolidado como una empresa líder en el comercio global de materias primas y energía, con un fuerte enfoque en la digitalización y la tecnología. La organización también es reconocida como un importante inversor en la transición energética, canalizando capital hacia la descarbonización y las tecnologías de energías renovables.
Aquí tienes una lista de los principales actores que operan en el mercado mundial de comercio de electricidad:
El mercado mundial de comercio de electricidad es altamente competitivo y está dominado por las principales empresas energéticas integradas y los operadores de materias primas con sede en Norteamérica y Europa. El panorama se caracteriza además por una carrera armamentística táctica en análisis y digitalización, con líderes que invierten activamente en aprendizaje automático e inteligencia artificial para mejorar la predicción de la generación de energía renovable volátil y los algoritmos de comercio. Asimismo, una estrategia destacada es la integración vertical en el almacenamiento de baterías y los activos de energía renovable, lo que permite a las organizaciones capitalizar el arbitraje y controlar el suministro físico. Además, en febrero de 2025, Uniper generó 2.612 millones de euros en EBITDA mediante la implementación de la transformación verde, lo que marcó un avance significativo. La organización también registró ganancias anuales por un total de 7.164 millones de euros, gracias a las operaciones de cobertura, especialmente para la generación de energía a partir de carbón y gas, junto con el negocio de gas intermedio, lo que contribuye al crecimiento del mercado de comercio de electricidad.
Panorama corporativo del mercado de comercialización de electricidad:
Desarrollos Recientes
- En octubre de 2024, bp adquirió con éxito el 50 % de Lightsource bp, con la intención de expandir su presencia en diferentes países, particularmente en el sector de energías renovables terrestres, con operaciones en 19 economías y una cartera de proyectos en desarrollo de 62 GW.
- En junio de 2024, Hitachi Energy anunció una inversión de 4500 millones de dólares en alianzas, investigación y desarrollo, tecnología digital, ingeniería y fabricación para finales de 2027, mediante la cual se atenderán los compromisos de los consumidores y la demanda del mercado desarrollando capacidad para productos y transformadores de alta tensión.
- Report ID: 2977
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
