Perspectivas del mercado de baterías para drones:
El mercado de baterías para drones alcanzó un valor de 11.400 millones de dólares en 2026 y se prevé que supere los 43.010 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) superior al 14,2% durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño de la industria de baterías para drones será de 13.020 millones de dólares.
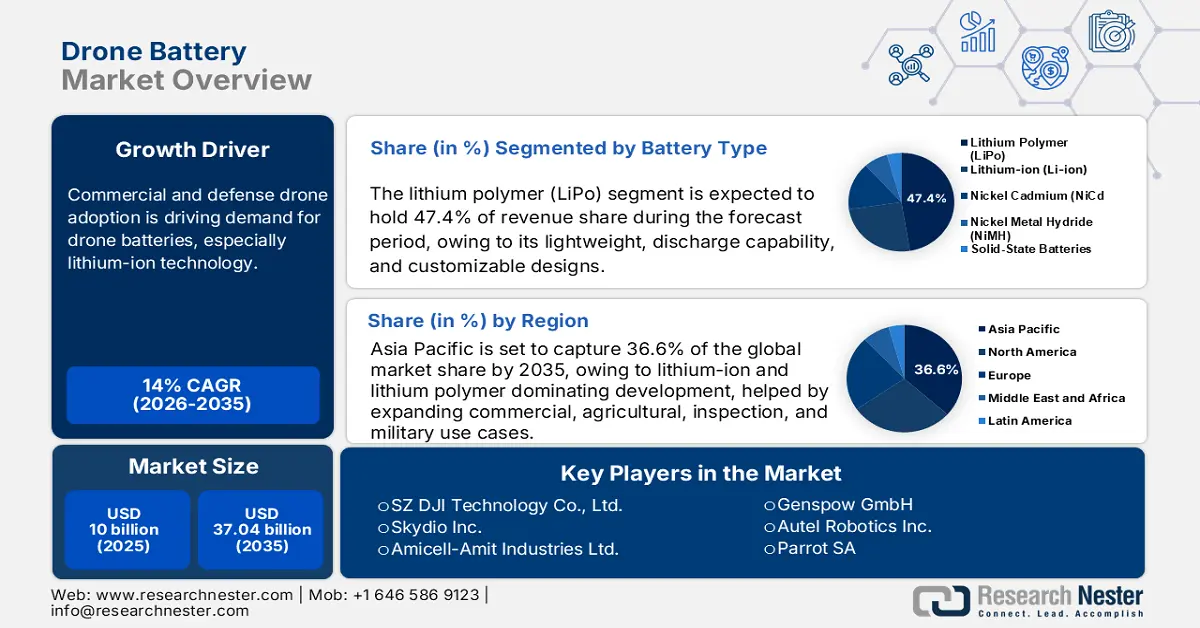
La adopción de drones comerciales y de defensa está impulsando la demanda de baterías para drones, especialmente de tecnología de iones de litio. La FAA estima que para 2027 habrá aproximadamente 955.000 drones comerciales y 1,82 millones de drones recreativos en la flota comercial de EE. UU., lo que probablemente creará la necesidad de baterías con mayor densidad energética que permitan duraciones de uso más prolongadas a pesar del peso. Además, el Plan Nacional de EE. UU. para Baterías de Litio estima que el mercado general de baterías de litio crecerá a un ritmo vertiginoso durante la próxima década, siendo los drones eléctricos uno de los análisis de mercado más relevantes. El informe de octubre de 2024 de la Fundación Carnegie indica que las inversiones acumuladas alcanzaron los 40.900 millones de dólares entre el segundo trimestre de 2023 y el segundo trimestre de 2024, destinadas a la inversión en la fabricación de baterías y, principalmente, a la rápida expansión de la producción y el despliegue de celdas de iones de litio. El estado actual de la carrera por las baterías se basa en cerrar las brechas competitivas con China y las soluciones de energía limpia.
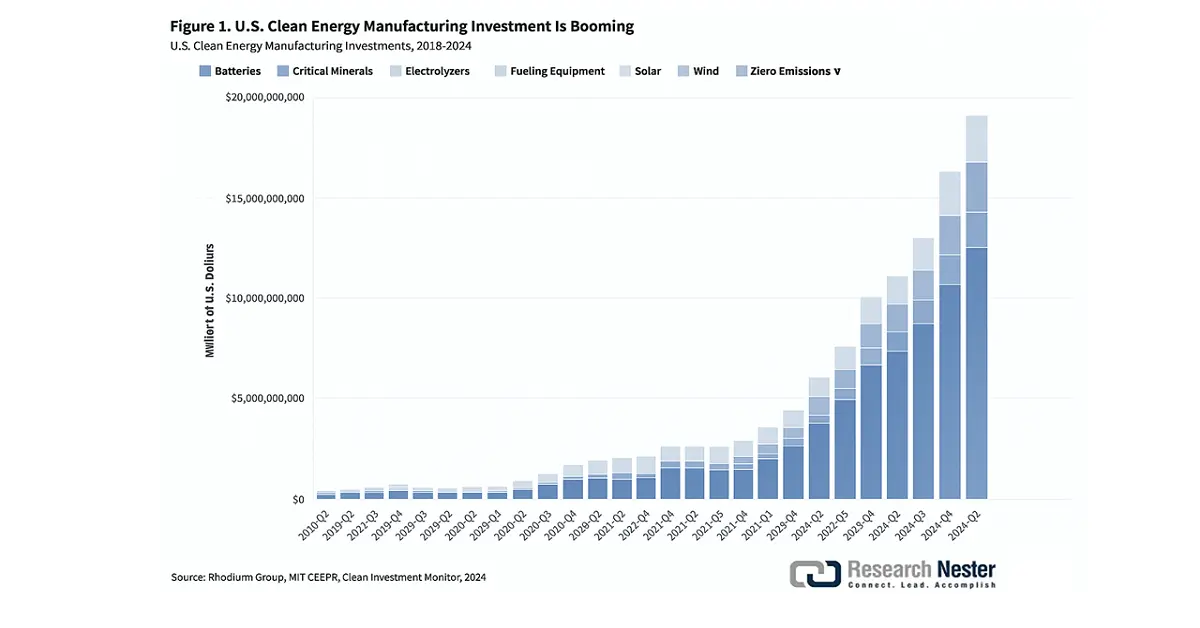
Fuente: Fundación Carnegie
El desarrollo de materias primas, como grafito, litio, cobalto y níquel, todavía depende en gran medida de proveedores fuera de los EE. UU. En particular, el Departamento de Defensa está financiando proyectos nacionales de grafito en Alaska y Alabama bajo la Ley de Producción de Defensa para disminuir la dependencia de China, que refina más del 90 % de todo el grafito extraído a nivel mundial. Los datos de NREL/NAATBatt muestran que había 851 instalaciones relacionadas con baterías (un poco menos de 700 empresas) en América del Norte a marzo de 2024. Más de 80 de ellas eran instalaciones de procesamiento de materias primas, frente a unas 25 en 2020, lo que indica crecimiento o estandarización, especialmente en la fabricación inicial y media. Las restricciones a la importación, incluidos los controles de suministro relacionados con la COVID-19 en EE. UU. desde 2020 y los límites a la exportación de tierras raras de China, han creado perturbaciones comerciales considerables.
Clave Batería para dron Resumen de Perspectivas del Mercado:
Análisis Regional:
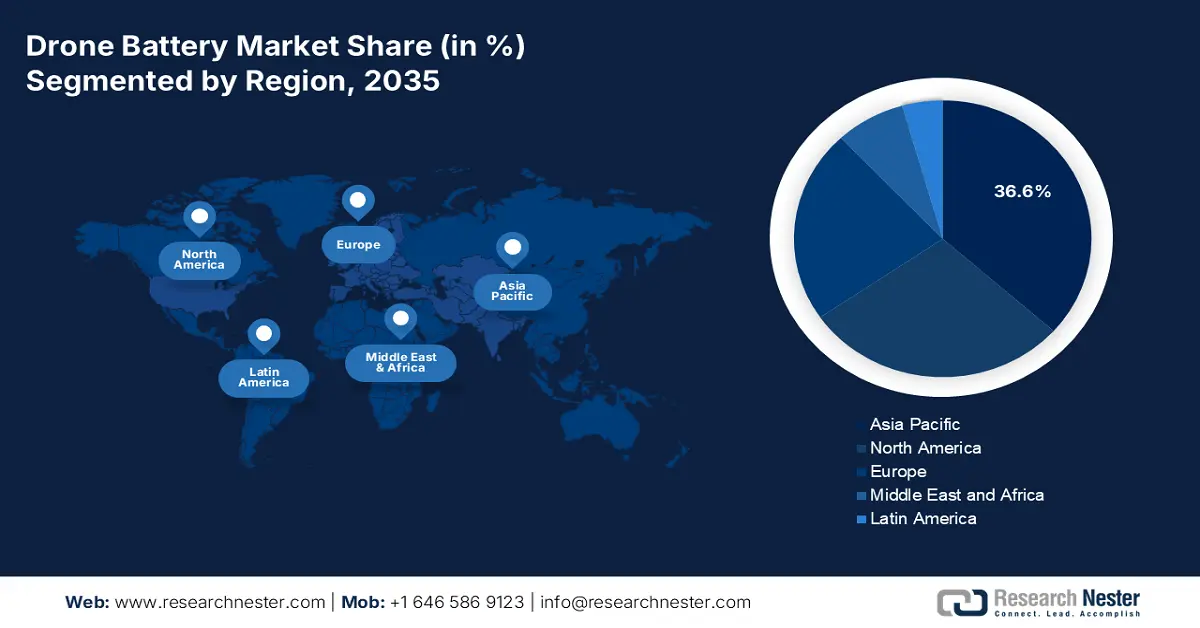
- Para 2036, se prevé que la región de Asia-Pacífico controle el 36,6 % del mercado de baterías para drones, impulsada por la creciente adopción de vehículos aéreos no tripulados (UAV) en los sectores comercial, agrícola y de defensa, gracias a la expansión de las flotas industriales de UAV.
- Se espera que Norteamérica alcance el 28,8 % de la cuota regional para 2036, gracias a los avances en la electrificación de drones y la densidad energética de las baterías, impulsados por los sólidos esfuerzos de comercialización coordinados con la FAA.
Análisis del segmento:
- Se prevé que el segmento de polímero de litio (LiPo) represente el 47,4 % de la cuota de mercado de baterías para drones en 2036, impulsado por su arquitectura ligera, alta eficiencia de descarga y formatos personalizables que permiten su uso en aplicaciones aéreas.
- Se espera que el segmento de drones comerciales alcance una cuota de mercado del 41,7 % en 2036, gracias a su creciente uso en logística, agricultura, bienes raíces y evaluaciones ambientales, impulsado por iniciativas gubernamentales para fomentar la integración de drones.
Tendencias clave de crecimiento:
- Alta asignación presupuestaria para tecnología de drones
- MQ-25 Stingray/Aviación de portaaviones no tripulados
Principales desafíos:
- Volatilidad de los precios de las materias primas
- Preocupaciones ambientales y de reciclaje
Principales actores:Skydio Inc., Amperex Technology Limited (ATL), Amicell Amit Industries Ltd., Genspow GmbH, Autel Robotics Inc., Parrot SA, Gens Ace (Lithium Balance A/S), EaglePicher Technologies LLC, Samsung SDI Co., Ltd., EaglePicher (como se indicó anteriormente) o Denchi, Doosan Mobility Innovation Inc., MaxAmps (MaxAmps Lithium Batteries), RELiON Batteries, GP Batteries (GP Batteries Int’l Ltd.).
Global Batería para dron Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 11.400 millones
- Tamaño del mercado en 2027:USD 13.020 millones
- Tamaño del mercado proyectado:USD 43.010 millones para 2036
- Previsiones de crecimiento:14,2% CAGR (2027-2036)
Dinámicas regionales clave:
- Región más grande: Asia Pacífico (36,6 % de cuota de mercado para 2036)
- Región de mayor crecimiento: América del Norte
- Países dominantes: Estados Unidos, China, Japón, Alemania, Corea del Sur
- Países emergentes: India, Reino Unido, Australia, Francia, Canadá
Last updated on : 31 August, 2026
Sector de baterías para drones: factores de crecimiento y desafíos
Factores de crecimiento
Alto presupuesto destinado a la tecnología de drones: Las baterías son un pilar fundamental de la economía moderna y esenciales para la electrónica de consumo, el equipamiento militar y los productos de energía limpia, como las instalaciones de almacenamiento de energía en la red eléctrica y los vehículos eléctricos. China se ha consolidado como una potencia dominante en este sector durante la última década. Su presencia abarca todas las etapas de la cadena de valor, desde la extracción de minerales hasta la producción de baterías; China representa entre el 70 % y el 90 % de la cuota de mercado mundial de baterías. Corea del Sur y Japón, que en su día fueron gigantes del mercado de la tecnología de baterías, ahora poseen participaciones minoritarias, mientras que Estados Unidos ocupa el cuarto lugar. Actualmente, Estados Unidos depende principalmente de las importaciones de la región Asia-Pacífico para las baterías que utiliza.
Es probable que las baterías de próxima generación superen con creces las limitaciones de rendimiento de las baterías actuales, como la densidad energética por peso y volumen, la densidad de potencia, la durabilidad y la velocidad de carga. Estas baterías tienen el potencial de desbloquear capacidades de vanguardia para las nuevas generaciones de dispositivos portátiles y drones. Los esfuerzos del gobierno estadounidense para fortalecer la cadena de suministro nacional de baterías para drones se han materializado durante la última década. La propuesta presupuestaria para el año fiscal 2024 asignó 111,2 millones de dólares para I+D en innovación tecnológica y mantenimiento de la seguridad de drones, incluyendo 6,1 millones de dólares para investigar e integrar las operaciones espaciales comerciales con el espacio aéreo nacional, y 21,1 millones de dólares para la investigación de la seguridad de los UAS. Cubre otras áreas de investigación relacionadas con la seguridad, como materiales avanzados para baterías de drones, aeronavegabilidad continua, formación de hielo y seguridad contra incendios en aeronaves, incluyendo la detección de incendios y la protección contra incendios que involucren pilas de combustible, baterías de litio y materiales peligrosos.
A nivel mundial, el crecimiento exponencial de los drones militares y de defensa aérea se ve impulsado por la ingeniosa modernización de los sistemas aéreos no tripulados (UAS) comerciales. Además de Estados Unidos, China, Israel, Turquía e Irán se están consolidando como actores clave en el sector de los drones militares, según el informe de septiembre de 2023 del Centro de Estudios de Guerra Conjunta (CENJOWS). A medida que los drones de combate tácticos desarrollados localmente alcanzan su máximo potencial, el inventario existente se está armando y se están mejorando las capacidades de ataque, vigilancia, reconocimiento e inteligencia (ISR) basados en drones, patrulla, enjambres y sistemas antidrones en los dominios submarino, de superficie y aéreo.
MQ-1C Gray Eagle : El sistema aéreo no tripulado MQ-1C Gray Eagle del Ejército de EE. UU. ofrece video en tiempo real y estaciones de control terrestre con equipos de comunicaciones, tanto dentro como fuera del alcance visual. El año fiscal 2025 tiene como objetivo apoyar la adquisición de motores de combustible pesado para la aeronave Gray Eagle. El novedoso sistema de propulsión del motor proporciona una solución viable para garantizar la operatividad de la flota de MQ-1C Gray Eagle y otros sistemas de armas. La inversión contribuirá al desarrollo de sistemas de navegación y sincronización de posición segura (A-PNT) para la navegación basada en visión.
Presupuesto del MQ-1C Gray Eagle
| ||||||||||||||||||||||||||||||
Fuente: Departamento de Defensa de EE. UU.
MQ-25 Stingray/Aviación Embarcada No Tripulada: La Armada de los Estados Unidos y el programa de Sistema de Control de Misión de Aviación Embarcada No Tripulada (UMCS) colaboran en el desarrollo de sistemas aéreos no tripulados (UAS) para misiones de vigilancia, inteligencia y reconocimiento (ISR) dentro del Ala Aérea Embarcada (CVW). Se espera que el MQ-25 amplíe la misión de la CVW y mitigue la deficiencia orgánica de ISR del Grupo de Ataque de Portaaviones.
La Armada tiene previsto desplegar la flota de MQ-25 con una Capacidad Operativa Inicial (IOC, por sus siglas en inglés) para el año fiscal 2026.
Presupuesto para la aviación embarcada no tripulada MQ-25 Stingray
| Año fiscal 2023 | Año fiscal 2024 Año fiscal 2025 | |||||
| I+D+E Adquisiciones - MQ-25 Adquisiciones - UMCS | Cantidad | $M | Cantidad | $M | Cantidad | $M |
| - 1 - | 250.9 748.2 134,7 | - 3 - | 220.4 596.3 152,7 | - - - | 220.4 596.3 152,7 | |
| Total | 1 | 1.133,80 | 3 | 969.4 | - | 898 |

Fuente: Departamento de Defensa de EE. UU.
La solicitud presupuestaria para el año fiscal 2025 que figura en el portafolio del Departamento de Defensa es 6.600 millones de dólares superior a la solicitud presupuestaria del Presidente para el año fiscal 2024. Este aumento del 45 % se atribuye a las comunicaciones 5G, la recategorización de programas en C4I (desde la categoría de Apoyo a la Misión) y las modificaciones en la financiación del Comando Conjunto Combinado de Todos los Dominios (CJADC2), el desarrollo ágil de software, la inteligencia artificial (IA) y la arquitectura basada en servicios centrada en la red.
Sistemas C4I del año fiscal 2025, en miles de millones de dólares estadounidenses
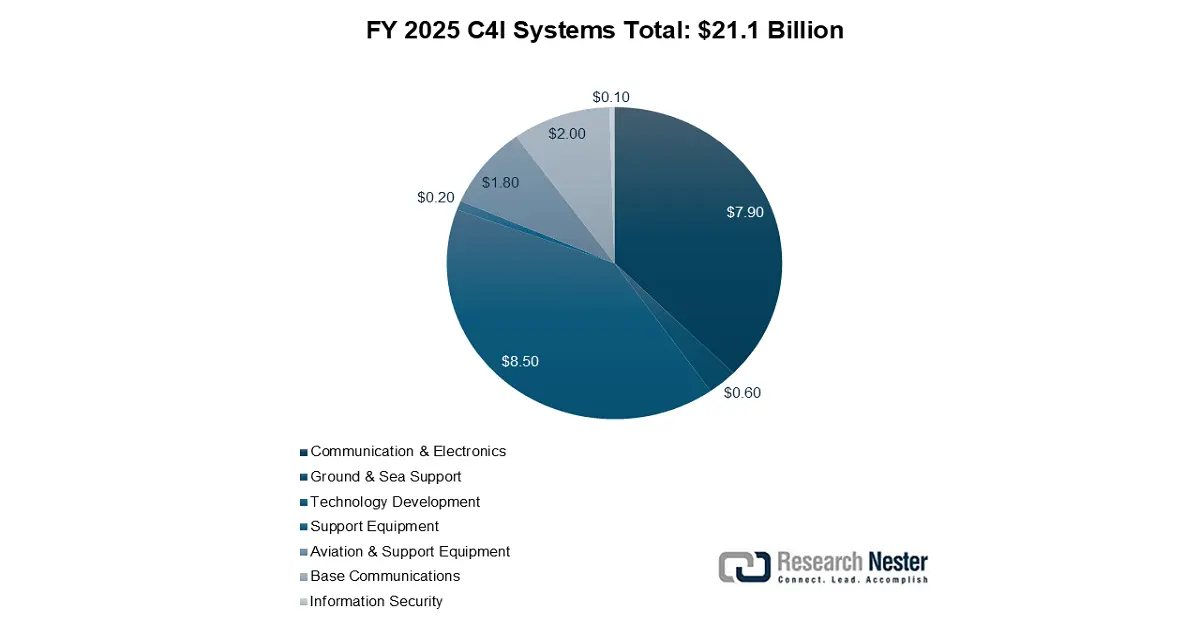
Fuente: Departamento de Defensa de EE. UU.
El programa PB del año fiscal 2025 refleja la estrategia del Departamento de Defensa de EE. UU. de desarrollar capacidades para abordar diversas amenazas; un F-15EX de cuarta generación modernizado y cazas F-35 de quinta generación para contrarrestar aeronaves de tecnología avanzada operadas o desplegadas por China y Rusia. La categoría también incluye financiación para helicópteros utilitarios y de ataque, UAS, la modernización de la aeronave presidencial VC-25B (PAR), sistemas de reconocimiento tripulados, el avión cisterna KC-46A Pegasus, el avión de próxima generación (caza de sexta generación) de dominio aéreo y el bombardero de ataque de largo alcance B-21. La categoría incluye los siguientes subgrupos:
• Aviones de combate (25.400 millones de dólares)
• Aviones de carga (4.500 millones de dólares)
• Aeronaves de apoyo (4.900 millones de dólares)
• Sistemas de aeronaves no tripuladas (USD 2.400 millones)
• Apoyo a aeronaves (8.600 millones de dólares)
• Desarrollo tecnológico (5.400 millones de dólares)
• Modificaciones de aeronaves (9.900 millones de dólares)
• Desarrollo del sistema (USD 0,1 mil millones)
Solicitud de presupuesto anual para aeronaves y sistemas relacionados
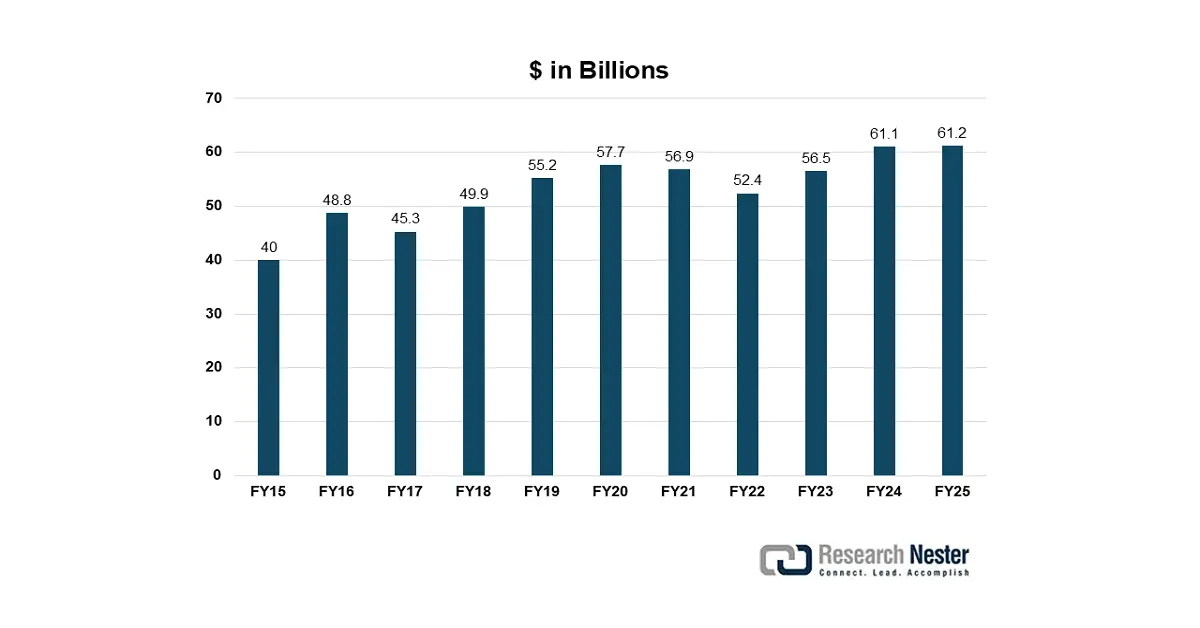
Fuente: Departamento de Defensa de EE. UU.
- Mayor demanda de mayor tiempo de vuelo y densidad energética: Los usuarios buscan cada vez más baterías con mayor densidad energética para aumentar la duración del vuelo, la capacidad de carga útil y el alcance, incluso en operaciones remotas. La tecnología de baterías centrada en el litio-silicio, la química de estado sólido y los sistemas de refrigeración es fundamental, junto con los avances en modularidad, fiabilidad, portabilidad y seguridad.
- Avances tecnológicos en sistemas y gestión de baterías: Los avances en sistemas inteligentes de gestión de baterías (BMS), el aprendizaje automático y del operador están creciendo y generando demanda en el mercado, al igual que la monitorización del estado en tiempo real mediante IA/IoT, los diagnósticos predictivos y los diseños de baterías híbridas (por ejemplo, iones de litio + pilas de combustible), que mejoran la eficiencia, la seguridad y el tiempo de actividad operativa, especialmente en el uso de drones industriales y de defensa.
Desafíos
Volatilidad en los precios de las materias primas: Las baterías para drones tienen un impacto significativo en varios materiales esenciales para la vida moderna, como el litio, el cobalto y el níquel. El precio de estos materiales críticos se ve afectado por cuellos de botella en la cadena de suministro para la minería, tensiones geopolíticas y desajustes entre la oferta y la demanda en el límite de producción. Estos aumentos impredecibles de precios incrementan el costo de fabricación de las baterías y ejercen presión a la baja sobre los márgenes y las ganancias, especialmente para los fabricantes de drones pequeños y medianos. Para complicar aún más la situación, China representa una parte importante del procesamiento de litio, lo que introduce un nuevo nivel de riesgo geopolítico en el suministro.
Preocupaciones ambientales y de reciclaje: Las baterías de iones de litio, las más utilizadas en drones, pueden presentar riesgos ambientales si no se desechan correctamente. Por ejemplo, la Agencia de Protección Ambiental de EE. UU. (EPA) indica que solo una pequeña parte de las baterías de iones de litio se recicla. Sin reciclaje, existen riesgos ambientales derivados de la liberación de toxinas al ecosistema y riesgos de incendio durante el desmontaje. Si no existe un sistema para reciclar estas baterías, no solo se pierde la oportunidad de un uso en la economía circular, sino que los organismos reguladores están intensificando el control sobre la eliminación inadecuada de baterías de iones de litio. Estas preocupaciones ambientales aumentarán a medida que se generalice el uso de drones, y los resultados contaminantes e insostenibles impulsarán a los gobiernos y a los fabricantes a invertir en economías circulares, sistemas de baterías de ciclo cerrado y nuevas alternativas de baterías respetuosas con el medio ambiente.
Tamaño y pronóstico del mercado de baterías para drones:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
14,2% |
|
Tamaño del mercado del año base (2026) |
11.400 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
43.01 mil millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de baterías para drones:
Análisis del segmento de tipos de batería
Se prevé que el segmento de baterías de polímero de litio (LiPo) alcance la mayor cuota de mercado de baterías para drones, con un 47,4% durante el período proyectado hasta 2036, debido a su ligereza, capacidad de descarga y diseños personalizables que se adaptan a aplicaciones aéreas. Estas aplicaciones dependen de las ventajas del almacenamiento de energía ligero, y las baterías LiPo tienen una excepcional relación energía-peso, por lo que no generan exceso de peso propulsor ni baja velocidad. Mejoran los tiempos de vuelo y el rendimiento de navegación, por lo que siguen siendo la batería preferida en drones comerciales y militares. El Departamento de Energía de EE. UU. está invirtiendo en el ecosistema LiPo con sólidos programas de I+D en sistemas de baterías ligeras de próxima generación. Dado que la mayoría de los drones comerciales utilizarán baterías LiPo, se espera que la demanda aumente a medida que crezca el uso de drones en organismos como la agricultura y la topografía.
Análisis del segmento de tipos de drones
Se prevé que el segmento de drones comerciales constituya el mayor crecimiento del mercado de baterías para drones para 2036, con una cuota de mercado del 41,7%, debido principalmente a su uso en sectores como la logística, la agricultura, el sector inmobiliario y las evaluaciones ambientales y de infraestructura, que experimentarán un rápido crecimiento. El auge en los registros de drones comerciales demuestra que estos se están integrando en el panorama comercial. Sin embargo, para que los drones comerciales mejoren adecuadamente su rendimiento operativo, requieren una batería de alto rendimiento capaz de lograr un tiempo de vuelo prolongado, mantener el peso de la carga útil, aumentar la eficiencia energética y la duración del vuelo, y garantizar la estabilidad, especialmente en aplicaciones de entrega y topografía. El compromiso del gobierno de optimizar los presupuestos para impulsar la adopción de drones en sectores como la agricultura, el desarrollo urbano y la planificación urbana también contribuirá a acelerar la demanda de baterías.
Análisis del segmento de uso final
Se prevé que el segmento militar y de defensa del mercado de baterías para drones experimente el mayor crecimiento para 2036, con una cuota de mercado del 34,8 %, principalmente debido al uso de drones en aplicaciones de inteligencia, vigilancia y reconocimiento (ISR), control fronterizo, reconocimiento de batalla y otros usos tácticos. Por lo tanto, existe una gran demanda de baterías fiables y de larga duración. El Departamento de Defensa de EE. UU. destina fondos a mejorar las capacidades de los sistemas aéreos no tripulados, reconociendo que los drones de combate deben tener una batería de larga duración, operar en climas fríos y funcionar de forma silenciosa. Estos requisitos han impulsado la investigación de tecnologías avanzadas de baterías de polímero de litio (LiPo) y de estado sólido, diseñadas específicamente para las altas exigencias de los drones de combate.
Nuestro análisis exhaustivo del mercado global de baterías para drones incluye los siguientes segmentos:
Segmento | Subsegmentos |
Punto de venta |
|
Tecnología |
|
Solicitud |
|
Capacidad |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de baterías para drones: análisis regional
Análisis del mercado de Asia Pacífico
Para 2036, se prevé que el mercado de baterías para drones en Asia-Pacífico alcance el 36,6 % de la cuota de mercado, gracias al predominio de las baterías de iones de litio y polímero de litio, impulsado por la expansión de sus usos comerciales, agrícolas, de inspección y militares. China, India, Japón, Corea del Sur y el Sudeste Asiático siguen impulsando el crecimiento en su implementación. El rápido crecimiento de numerosas flotas de vehículos aéreos no tripulados (UAV) industriales está acelerando el desarrollo de sistemas de baterías mejorados con alta densidad energética y sistemas de carga rápida para satisfacer las demandas operativas.
Se prevé que China represente gran parte de la cuota de mercado regional, con un uso interno centrado en las celdas de iones de litio y polímero de litio, que proporcionan tiempos de vuelo más prolongados para drones de vigilancia, logística y agricultura. Si bien el gobierno apoya el crecimiento, el desarrollo e implementación de sistemas BMS inteligentes impulsan la eficiencia, y la cadena de suministro china está capacitada para ofrecer componentes avanzados, lo que promueve el crecimiento de la fabricación de baterías en la región para el despliegue de vehículos aéreos no tripulados (UAV) militares y civiles.
Análisis del mercado norteamericano
Se prevé que el mercado norteamericano de baterías para drones alcance el 28,8 % de la cuota de mercado, impulsado principalmente por las continuas mejoras en la electrificación de drones y la densidad energética de las baterías. Se espera que la región experimente un crecimiento anual compuesto impresionante entre 2027 y 2036. Actualmente, Estados Unidos concentra más del 86 % de la demanda regional de drones en Norteamérica. El amplio respaldo regulatorio de la FAA para la integración de drones y el despliegue masivo de drones comerciales está impulsando el crecimiento de la inversión en baterías de polímero de litio y de estado sólido en sectores como la logística, la vigilancia y la agricultura de precisión.
El mercado estadounidense de baterías para drones prevé un crecimiento anual compuesto superior al 13,9 % entre 2025 y 2036, con el objetivo de alcanzar un valor de mercado de aproximadamente 2100 millones de dólares al final del periodo de previsión. Los principales impulsores de la demanda en este mercado fueron el aumento de las aplicaciones comerciales de drones en la inspección de infraestructuras, la entrega de última milla y la vigilancia relacionada con la defensa. Según el Departamento de Energía de EE. UU. (DoE), en 2023, la capacidad de producción de celdas de iones de litio en EE. UU. superó los 1100 GWh/año, lo que respalda la demanda nacional de baterías en el país. Además, EE. UU. fue líder en la presentación de patentes de drones, con 3700 patentes no oficiales relacionadas con drones el año pasado.
Análisis del mercado europeo
Se prevé que el mercado europeo de baterías para drones alcance una cuota de mercado del 22,6 % durante el periodo de pronóstico. Se espera que la demanda crezca en los sectores industrial y agrícola, y que Alemania, Francia, Italia, el Reino Unido y el resto de Europa contribuyan a este aumento. El marco político europeo y su impulso a la innovación también han favorecido la adopción de baterías para drones más eficientes, en particular las de litio ligeras.
Principales actores del mercado de baterías para drones:
- SZ DJI Technology Co., Ltd.
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Skydio Inc.
- Amperex Technology Limited (ATL)
- Amicell – Amit Industries Ltd.
- Genspow GmbH
- Autel Robotics Inc.
- Loro SA
- Gens Ace (Lithium Balance A/S)
- EaglePicher Technologies LLC
- Samsung SDI Co., Ltd.
- EaglePicher (como se indicó anteriormente) o Denchi
- Doosan Mobility Innovation Inc.
- MaxAmps (Baterías de litio MaxAmps)
- Baterías RELiON
- Baterías GP (GP Batteries Int'l Ltd.)
El mercado de baterías para drones cuenta con algunos actores principales, mientras que Skydio y ATL suministran baterías de litio de alta densidad a fabricantes de equipos originales (OEM). Las empresas europeas Genspow, Parrot y Gens Ace se han labrado una cuota de mercado con tecnologías LiPo especializadas y una buena distribución en sus mercados locales. La empresa india Amicell Amit está creciendo rápidamente en la región Asia-Pacífico y a nivel nacional. Las empresas estadounidenses Skydio, EaglePicher, MaxAmps y RELiON hacen hincapié en la investigación y el desarrollo, los sistemas de gestión inteligente y la integración perfecta en plataformas de defensa y comerciales. Las empresas surcoreanas Samsung SDI y Doosan utilizan química avanzada y socios industriales de drones para diversificarse en los segmentos de vehículos aéreos no tripulados (UAV) comerciales y militares. La empresa malasia GP Batteries apuesta por la sostenibilidad para ofrecer baterías recargables y ventajas en la cadena de suministro regional.
A continuación se enumeran algunos de los principales actores que operan en el mercado de baterías para drones:
Desarrollos Recientes
- En mayo de 2025, Lyten lanzó su avanzado sistema de baterías de litio-azufre (Li-S) para impulsar la propulsión de drones para uso en defensa y aeroespacial. Según Lyten y Titan Dynamics, la tecnología impulsó un dron de Titan Dynamics durante más de 3 horas de vuelo a una velocidad de hasta 138 km/h (86 mph). Lyten busca una autonomía de hasta 8 horas. Esta química Li-S permite evitar el níquel, el manganeso, el cobalto y el grafito en la producción de baterías, un componente clave para el cumplimiento de la NDAA y la resiliencia en la cadena de suministro de EE. UU. Estas baterías son ligeras y ofrecen una alta densidad energética, lo que permite un mayor alcance y capacidad de carga, a la vez que satisfacen las necesidades críticas de autonomía de los drones militares e industriales. En mayo de 2025, InoBat anunció la batería E10, diseñada específicamente para vehículos aéreos no tripulados (UAV) militares. InoBat tiene previsto iniciar la producción de la E10 en septiembre de 2025, con el respaldo de una inversión de capital riesgo de 401 millones de euros para su desarrollo y pruebas, de los cuales 100 millones se obtuvieron en diciembre de 2024. La celda de batería E10 se carga en menos de 15 minutos y ofrece un 41 % más de capacidad de carga útil, además de un aumento del 61 % en el tiempo de vuelo con respecto a las celdas estándar. InoBat cumple con la normativa de la OTAN para la E10, un proyecto independiente de sus proyectos de vehículos eléctricos con Gotion.
- Report ID: 3027
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
