Perspectivas del mercado de refrigeración líquida para centros de datos:
El mercado de refrigeración líquida para centros de datos alcanzó un valor de 5.630 millones de dólares en 2026 y se prevé que alcance los 55.010 millones de dólares a finales de 2036, registrando una tasa de crecimiento anual compuesta (CAGR) de alrededor del 25,6% durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño de la industria de la refrigeración líquida para centros de datos se estima en 7.070 millones de dólares.
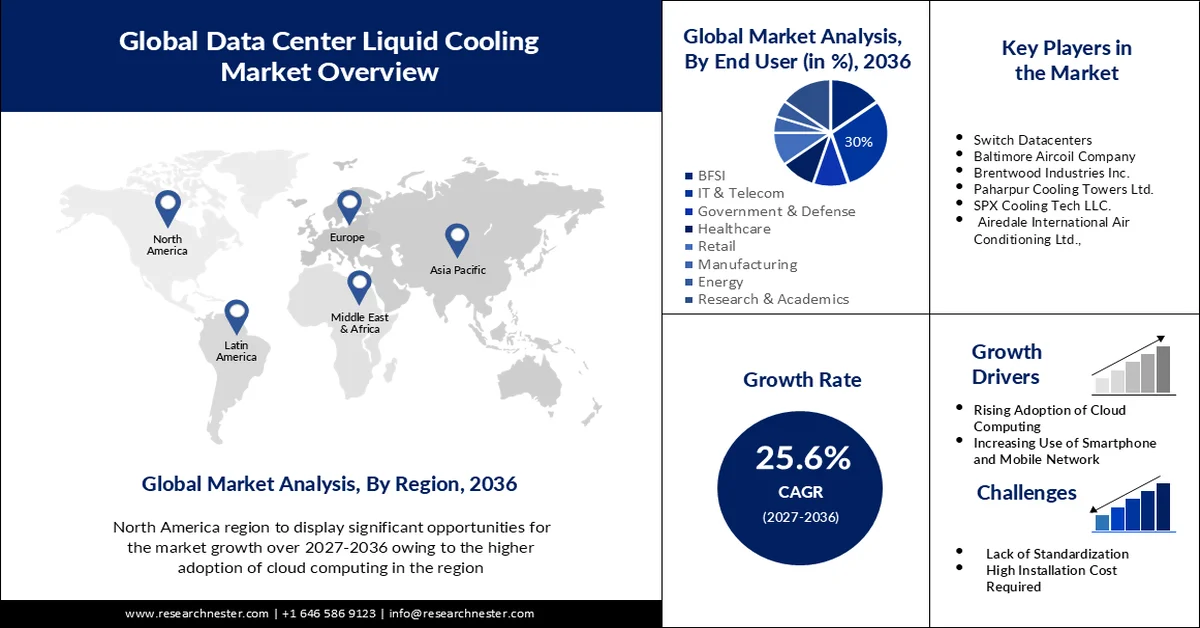
El mercado de refrigeración líquida para centros de datos está experimentando un rápido crecimiento debido a la necesidad de computación de alto rendimiento (HPC), cargas de trabajo relacionadas con la IA y eficiencia energética. Las técnicas de refrigeración convencionales ya no son efectivas, dado que la IA, la computación perimetral y los servicios en la nube consumen mayor potencia de procesamiento, generando así más calor. En julio de 2024, Vertiv lanzó MegaMod CoolChip, una unidad prefabricada con refrigeración líquida diseñada para centros de datos con un enfoque en la IA. Incorporar la refrigeración líquida se ha convertido en una necesidad, más que en un lujo, para las organizaciones, ya que representa una forma más eficiente de refrigeración, en un contexto donde las empresas buscan soluciones que optimicen el consumo energético.
Los requisitos legales y de sostenibilidad son los dos factores principales que impulsan la adopción de la refrigeración líquida en los centros de datos a nivel mundial. La mayoría de las regiones están adoptando políticas de mayor eficiencia energética y fomentando el uso de sistemas de refrigeración ecológicos. En enero de 2025, Schneider Electric adquirió Motivair, un proveedor de tecnología de refrigeración líquida con sede en Nueva York, para mejorar sus soluciones de bombeo de refrigerante a alta presión. Esto se alinea con las tendencias globales hacia la reducción del consumo energético de los centros de datos y el cumplimiento de nuevos estándares de sostenibilidad. A medida que los países se esfuerzan por alcanzar los objetivos de cero emisiones netas, las políticas favorables a la adopción de la refrigeración líquida serán fundamentales para determinar la infraestructura futura de los centros de datos.
Clave Refrigeración líquida para centros de datos Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
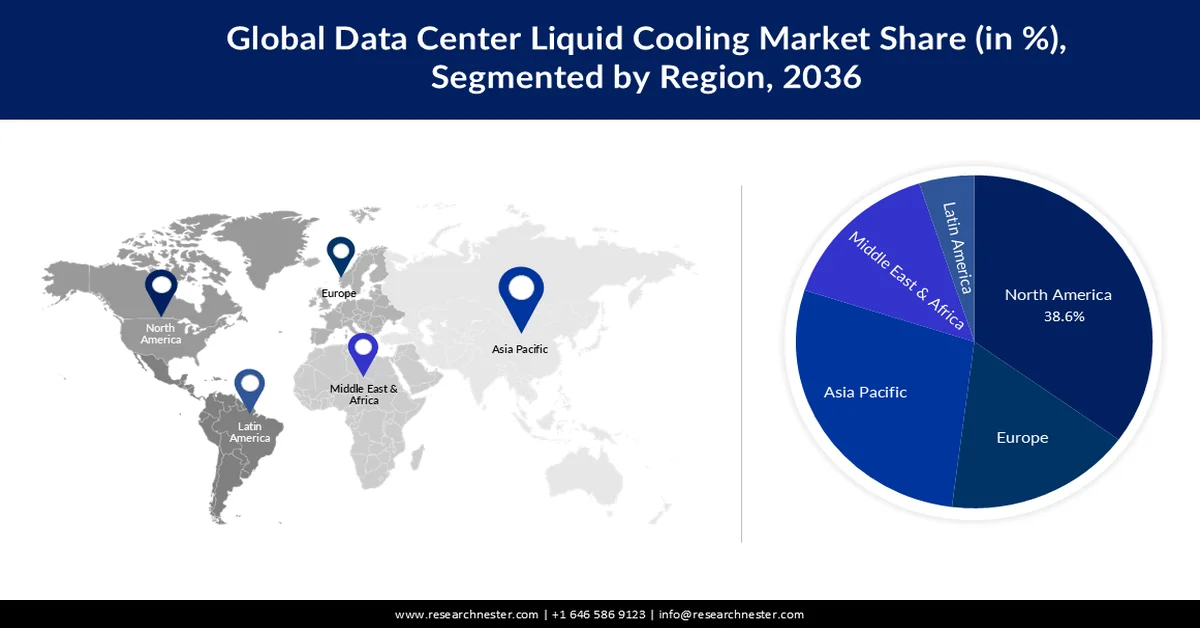
- Se prevé que el mercado de refrigeración líquida para centros de datos en Norteamérica alcance una cuota del 38,6 % para 2036, impulsado por los centros de datos a hiperescala y la demanda de IA.
- El mercado de Asia-Pacífico experimentará un crecimiento significativo durante el período de previsión, impulsado por las inversiones en 5G, IA y centros de datos sostenibles.
Análisis del segmento:
- Se prevé que el segmento de soluciones en el mercado de refrigeración líquida para centros de datos alcance una cuota del 73 % para 2036, impulsado por la creciente demanda de soluciones de refrigeración directa al chip y por inmersión para IA y tráfico en la nube.
- Se prevé que el segmento de refrigeración directa al chip en el mercado alcance una cuota del 45 % para 2036, influenciado por su eficacia en la refrigeración de procesadores y GPU con menor resistencia térmica.
Principales tendencias de crecimiento:
- Aumento de la demanda de IA y computación de alto rendimiento (HPC)
- Objetivos de eficiencia energética y sostenibilidad
Principales desafíos:
- Costos de infraestructura y desafíos de modernización
- Estandarización limitada y problemas de compatibilidad
Principales actores:ALFA LAVAL, Asperitas, Cisco Systems, Inc., COOLIT SYSTEMS, FUJITSU, LiquidStack Holding B.V., Midas Immersion Cooling, Rittal GmbH & Co. KG, Schneider Electric, Vertiv Group Corp.
Global Refrigeración líquida para centros de datos Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 5630 millones
- Tamaño del mercado en 2027:USD 7070 millones
- Tamaño del mercado proyectado:USD 55 010 millones para 2036
- Previsiones de crecimiento:25,6 % CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: América del Norte (participación del 38,6 % en 2036)
- Región de más rápido crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, China, Japón, Alemania, Singapur
- Países emergentes: China, India, Singapur, Corea del Sur, Malasia
Last updated on : 31 August, 2026
Factores que impulsan el crecimiento del mercado de refrigeración líquida para centros de datos y desafíos:
Factores de crecimiento
- Aumento de las demandas de IA y computación de alto rendimiento (HPC): Las aplicaciones de IA y aprendizaje automático, así como la computación de alto rendimiento (HPC), requieren una gran capacidad de procesamiento y generan mucho calor. La refrigeración por aire, utilizada tradicionalmente en salas de servidores, no funciona eficazmente con una densidad de cálculos tan alta, por lo que la refrigeración líquida es necesaria para un funcionamiento estable. En octubre de 2024, Fujitsu colaboró con Supermicro para ofrecer sistemas de refrigeración líquida específicamente para IA de última generación, HPC y centros de datos ecológicos de nueva generación. A medida que la aplicación de la IA se extiende a diversos sectores, las tecnologías de refrigeración líquida serán fundamentales para aumentar la eficiencia y la durabilidad del hardware, minimizando los problemas térmicos en sistemas de computación de alta densidad.
- Objetivos de eficiencia energética y sostenibilidad: Los centros de datos consumen aproximadamente el 1 % de la electricidad a nivel mundial, y los sistemas de refrigeración consumen hasta el 40 % del total. Esto ha llevado a las grandes empresas y proveedores de servicios en la nube a considerar la refrigeración líquida como una mejor opción que los métodos tradicionales. Por ejemplo, en agosto de 2024, Microsoft lanzó una nueva tecnología de refrigeración sin agua para sus cargas de trabajo de IA, reforzando así sus esfuerzos por alcanzar la neutralidad de carbono. En general, la refrigeración líquida también reduce el consumo de energía y, al mismo tiempo, aumenta la eficiencia del centro de datos. A medida que más organizaciones establecen objetivos para reducir sus emisiones absolutas de carbono, se prevé que la demanda de instalaciones de refrigeración líquida aumente considerablemente.
- Regulaciones e incentivos gubernamentales: Actualmente, los gobiernos de diversos países ofrecen subsidios, créditos fiscales y medidas políticas para sistemas de refrigeración energéticamente eficientes en centros de datos. Además, varios países de Europa y Norteamérica han establecido objetivos de eficiencia que promueven el uso de tecnologías de refrigeración líquida. En septiembre de 2024, LiquidStack obtuvo 20 millones de dólares de Tiger Global para desarrollar su investigación, desarrollo y fabricación de productos de refrigeración por inmersión y de conexión directa a chips. Estas inversiones demuestran un mayor enfoque en los sistemas de refrigeración de nueva generación para cumplir con los estándares ambientales e impulsar el desarrollo del mercado de refrigeración líquida para centros de datos.
Desafíos
- Costos de infraestructura y desafíos de modernización: El costo de la transición de la refrigeración por aire a la refrigeración líquida es elevado, especialmente para los centros de datos ya establecidos. Instalar sistemas de refrigeración líquida en instalaciones antiguas resulta costoso debido a gastos adicionales como la instalación, el rediseño de los circuitos de refrigeración y la redistribución del espacio. Algunas organizaciones no han adoptado la refrigeración líquida debido al alto costo de instalación, a pesar de que sus beneficios de ahorro energético a largo plazo son bien conocidos.
- Limitaciones en la estandarización y problemas de compatibilidad: La falta de estandarización en la refrigeración líquida genera problemas de compatibilidad entre las distintas soluciones de refrigeración, diseños de servidores y fluidos. Los costes de integración de la refrigeración líquida son elevados debido a la especificidad de los proveedores y la infraestructura de TI, lo que alarga el proceso de selección. Uno de los principales problemas que surgen al ampliar la escala de la refrigeración líquida es la compatibilidad entre los componentes de refrigeración y los sistemas de servidores.
Tamaño y pronóstico del mercado de refrigeración líquida para centros de datos:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
25,6% |
|
Tamaño del mercado del año base (2026) |
5.630 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
55.01 mil millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de refrigeración líquida para centros de datos:
Análisis del segmento de componentes
Se prevé que el segmento de soluciones domine la cuota de mercado de refrigeración líquida para centros de datos, alcanzando aproximadamente el 73 % a finales de 2036, debido a la creciente demanda de soluciones de refrigeración directa a chips y de inmersión. Los departamentos de TI y los proveedores de servicios en la nube a gran escala están adoptando soluciones de refrigeración líquida totalmente sumergidas para dar soporte al creciente tráfico de IA y de la nube. En diciembre de 2024, Schneider Electric se asoció con NVIDIA para lanzar soluciones de clústeres de IA con refrigeración líquida y una densidad de potencia de hasta 132 kW por rack. Con la creciente demanda de cargas de trabajo de IA, la refrigeración de los centros de datos se centrará cada vez más en lograr una alta eficiencia para que la carga de trabajo funcione de forma óptima con un menor consumo energético.
Análisis del segmento de tecnología de refrigeración
En el mercado de refrigeración líquida para centros de datos, se prevé que el segmento de refrigeración directa al chip domine la cuota de ingresos, alcanzando aproximadamente el 45 % a finales de 2036, gracias a su eficaz refrigeración de procesadores y GPU. La refrigeración directa al chip reduce la resistencia térmica y no requiere sistemas de refrigeración por aire complejos. En agosto de 2024, LiquidStack lanzó la Unidad de Distribución de Refrigerante (CDU) de alto rendimiento, compatible con soluciones comerciales de refrigeración directa al chip. La necesidad de una refrigeración más precisa y el auge de la IA y la computación de alto rendimiento (HPC) están convirtiendo la refrigeración directa al chip en la solución preferida para la mayoría de los centros de datos. Por consiguiente, se espera que este segmento experimente un crecimiento significativo durante el periodo de previsión.
Nuestro análisis exhaustivo del mercado global de refrigeración líquida para centros de datos incluye los siguientes segmentos:
Componentes |
|
Tecnología de refrigeración |
|
Tipo de centro de datos |
|
Tamaño del centro de datos |
|
Usuario final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Análisis regional del mercado de refrigeración líquida para centros de datos:
Análisis del mercado norteamericano
Se prevé que el mercado norteamericano de refrigeración líquida para centros de datos alcance una cuota de mercado superior al 38,6 % a finales de 2036. Este crecimiento se debe a la demanda regional impulsada por la computación con IA, el aumento de la densidad energética y la necesidad de refrigerar los centros de datos. Ante el incremento de las cargas térmicas, la refrigeración por inmersión y las soluciones de refrigeración directa al chip resultan cruciales para los centros de datos. En enero de 2025, Amazon Web Services (AWS) anunció una inversión de 11.000 millones de dólares en centros de datos en Georgia para promover la computación en la nube, la inteligencia artificial y la refrigeración eficiente. Esta iniciativa consolida al estado como un centro tecnológico ideal, lo que refuerza la posición de Norteamérica en soluciones de vanguardia para centros de datos y tecnología de refrigeración líquida.
Estados Unidos ostenta la mayor cuota del mercado norteamericano de refrigeración líquida para centros de datos gracias a la elevada inversión en centros de datos a hiperescala, las políticas gubernamentales en materia de eficiencia energética y el uso de la inteligencia artificial. Algunos de los principales mercados tecnológicos, como California, Texas y Virginia, registran un aumento de la actividad en la construcción y modernización de centros de datos . Según Research Nester, los centros de datos a hiperescala en Estados Unidos representaron casi el 50 % de la capacidad total en 2024, debido principalmente a las cargas de trabajo de IA, la computación en la nube y el aprendizaje automático. La adopción de soluciones de refrigeración líquida está aumentando gradualmente, ya que los operadores de centros de datos buscan maneras de minimizar los gastos, las emisiones de gases de efecto invernadero y los problemas térmicos.
El mercado canadiense de refrigeración líquida para centros de datos está creciendo gracias a la preocupación por el medio ambiente, el creciente uso de la inteligencia artificial y los servicios en la nube, así como al apoyo gubernamental. El país se está promocionando como un mercado de centros de datos ecológico que utiliza energías renovables y soluciones de refrigeración eficientes. Dado que el gobierno canadiense se ha fijado el objetivo de alcanzar la neutralidad de carbono para 2050, los centros de datos del país comenzaron a integrar la refrigeración líquida en 2024. Además, el país cuenta con un clima favorable para el funcionamiento de los centros de datos, y la disponibilidad de energía hidroeléctrica lo ha convertido en uno de los países más atractivos para este sector.
Análisis del mercado de Asia Pacífico
Se prevé que la región de Asia-Pacífico registre un crecimiento significativo hasta 2036, gracias al auge de la computación en la nube, la inteligencia artificial y los centros de datos a hiperescala. La región lidera el suministro al mercado global, contribuyendo con el 30 % de la expansión de la capacidad mundial, con inversiones que superarán los 564 mil millones de dólares en los próximos cinco años. La aparición de la tecnología 5G, la computación perimetral y las aplicaciones de inteligencia artificial, que se están implementando rápidamente, incrementan la densidad del consumo energético, lo que convierte a la refrigeración líquida en una solución fundamental. Los gobiernos de China, India y los países del sudeste asiático han estado apoyando los centros de datos ecológicos y el uso de la refrigeración líquida para reducir el consumo energético y la huella de carbono.
India es uno de los países más atractivos para la refrigeración líquida de centros de datos debido al creciente volumen de trabajo de IA, el auge de los servicios en la nube y la digitalización gubernamental. El país cuenta con algunos de los centros de datos hiperescalables de mayor crecimiento, y se prevé que la inversión en este sector supere los 10.000 millones de dólares para 2030. Iniciativas gubernamentales como Digital India y Make in India impulsan la infraestructura de TI, que requiere sistemas de refrigeración energéticamente eficientes. Dado el aumento de la densidad de potencia en los centros de datos, las soluciones de refrigeración líquida se están convirtiendo en una prioridad de inversión clave para las empresas de nube e IA. En julio de 2024, Yotta Infrastructure and Data Center planea construir el primer centro de datos de IA a gran escala de India, que empleará un sistema de refrigeración líquida de inyección directa en el chip para gestionar la alta demanda de computación de rendimiento. Esto consolida aún más la posición de India como uno de los mercados más importantes para centros de datos en la región Asia-Pacífico.
China sigue siendo el mayor mercado de refrigeración líquida para centros de datos en la región de Asia-Pacífico gracias al apoyo gubernamental a la IA, el crecimiento de la computación en la nube y las ciudades inteligentes. A pesar del aumento del consumo energético, la refrigeración eficiente se ha convertido en una preocupación fundamental para los centros de datos a hiperescala. Algunos de los mayores proveedores de servicios en la nube del país, como Alibaba Cloud y Tencent Cloud, están adoptando la refrigeración líquida en sus centros de datos a hiperescala. En septiembre de 2024, Alibaba Cloud presentó el primer centro de datos para IA con refrigeración líquida de China, que reduce el consumo energético en un 30 % y aumenta la eficiencia informática. Esta iniciativa subraya el liderazgo de China en el desarrollo de soluciones de refrigeración líquida que satisfacen las necesidades de los centros de datos modernos y eficientes.
Principales actores del mercado de refrigeración líquida para centros de datos:
- ALFA LAVAL
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Asperitas
- Cisco Systems, Inc.
- SISTEMAS COOLIT
- FUJITSU
- LiquidStack Holding BV
- Refrigeración por inmersión Midas
- Rittal GmbH & Co. KG
- Schneider Electric
- Corporación del Grupo Vertiv.
El sector de la refrigeración líquida para centros de datos es altamente competitivo, y los principales actores ya están invirtiendo en soluciones de refrigeración de última generación. Algunos de los principales actores en el mercado de la refrigeración líquida para centros de datos son ALFA LAVAL, Asperitas, Cisco Systems, COOLIT SYSTEMS, FUJITSU, LiquidStack Holding BV, Midas Immersion Cooling, Rittal GmbH & Co. KG, Schneider Electric y Vertiv Group Corp. Estas empresas están desarrollando soluciones de refrigeración por inmersión, creando soluciones de refrigeración directa a chips y ampliando las soluciones de refrigeración de megavatios para IA, la nube y la computación de alto rendimiento (HPC).
En diciembre de 2024, Vertiv lanzó su nuevo PowerUPS 9000, un sistema UPS de alta densidad y eficiencia energética, ideal para entornos con refrigeración líquida. Este lanzamiento marca la evolución del sector hacia una gestión integral de la energía y la refrigeración líquida, lo que permite una mayor eficiencia, menores costes operativos y una gestión térmica óptima para la próxima generación de centros de datos basados en inteligencia artificial.
Estas son algunas de las empresas líderes en el mercado de refrigeración líquida para centros de datos:
Desarrollos Recientes
- En enero de 2025, Microsoft anunció sus planes de invertir 80 mil millones de dólares en el desarrollo de centros de datos habilitados para IA para respaldar el entrenamiento de modelos de IA y el despliegue de aplicaciones de IA y basadas en la nube en todo el mundo. La magnitud de esta inversión subraya la creciente demanda de tecnologías de refrigeración avanzadas, incluidas las soluciones de refrigeración líquida, para gestionar cargas de trabajo de computación de alto rendimiento.
- En noviembre de 2024, CoolIt Systems lanzó el CHx1000, la unidad de distribución de refrigerante líquido-líquido (CDU) de mayor densidad del mundo. El sistema está diseñado para proporcionar un suministro de alta presión y una gran capacidad, lo que permite una refrigeración líquida directa y eficiente para centros de datos que gestionan cargas de trabajo de IA, HPC y computación en la nube. En octubre de 2024, Fujitsu anunció una colaboración estratégica con Supermicro para desarrollar soluciones de centros de datos con refrigeración líquida optimizadas para la computación de IA, HPC y centros de datos ecológicos de próxima generación. La asociación también se centrará en la comercialización de una plataforma que incorpora el próximo procesador FUJITSU-MONAKA de Fujitsu, basado en la arquitectura Arm, diseñado para la eficiencia energética y la computación de alto rendimiento, con un lanzamiento previsto para 2027.
- Report ID: 4747
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
