Perspectivas del mercado de sistemas antidrones:
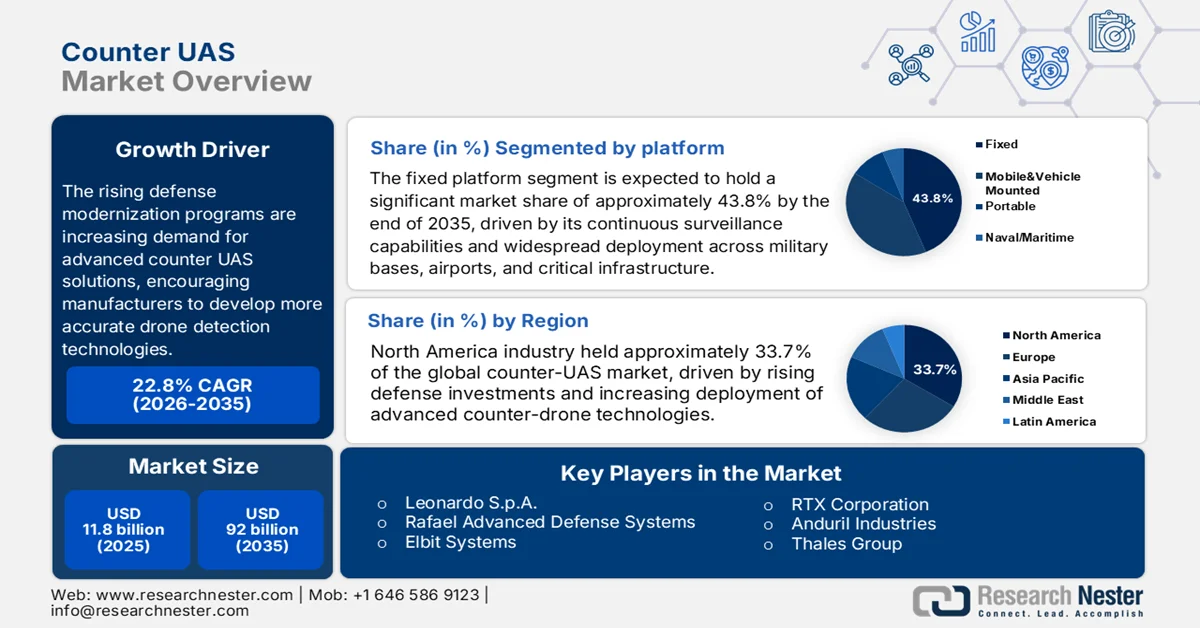
El mercado de sistemas antidrones estaba valorado en 11.800 millones de dólares en 2025 y se espera que alcance los 92.000 millones de dólares a finales de 2035, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 22,8% durante el período de previsión, es decir, de 2026 a 2035. En 2026, se estima que el tamaño de la industria de sistemas antidrones ascenderá a 14.500 millones de dólares.
El mercado global de sistemas antidrones se ve influenciado por el creciente uso de drones no autorizados y la necesidad cada vez mayor de soluciones para la seguridad del espacio aéreo. El despliegue cada vez mayor de sistemas aéreos no tripulados en los sectores de defensa, comercial y público ha incrementado las preocupaciones relacionadas con la vigilancia, los riesgos de seguridad y el acceso no autorizado, lo que impulsa a las organizaciones a adoptar tecnologías antidrones para la detección y el monitoreo de amenazas. Además, la Administración Federal de Aviación (FAA) afirma que se han registrado más de 800.000 drones en Estados Unidos, lo que refleja la amplia presencia de sistemas aéreos no tripulados y la creciente importancia de la gestión controlada del espacio aéreo. Se espera que esta creciente red de drones impulse la adopción de plataformas antidrones durante el período previsto.
Además, la creciente dependencia de los drones para operaciones militares y misiones tácticas está generando una mayor demanda de capacidades de defensa contra plataformas no tripuladas intimidantes. Las fuerzas armadas se centran en mejorar el conocimiento del terreno mediante sistemas de vigilancia, guerra electrónica y mecanismos de respuesta rápida para hacer frente a los desafíos aéreos en constante evolución. Asimismo, se indica que la asignación de defensa de EE. UU. para el año fiscal 2024 incluye aproximadamente 100 millones de dólares para acelerar la adquisición de capacidades de contramedidas contra sistemas aéreos no tripulados (C-sUAS), lo que pone de manifiesto la inversión constante en tecnologías de defensa contra drones. Estos esfuerzos de modernización de la defensa están impulsando el desarrollo de soluciones contra UAS basadas en radar, radiofrecuencia e inteligencia artificial.
Los fabricantes están desarrollando sistemas automatizados con mayor precisión de detección, análisis en tiempo real y mejores capacidades de respuesta mediante tecnologías de radar, radiofrecuencia, electroópticas y basadas en software. Además, los avances en inteligencia artificial, aprendizaje automático y tecnologías de sensores están mejorando el rendimiento de las soluciones contra sistemas aéreos no tripulados (UAS). Por lo tanto, según el Departamento de Seguridad Nacional de EE. UU. (DHS), mejorar las capacidades de detección e identificación sigue siendo fundamental para gestionar las actividades de los sistemas aéreos no tripulados. Estos avances tecnológicos están impulsando a las organizaciones a adoptar plataformas avanzadas contra UAS durante el período previsto.
Clave Sistemas antidrones Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
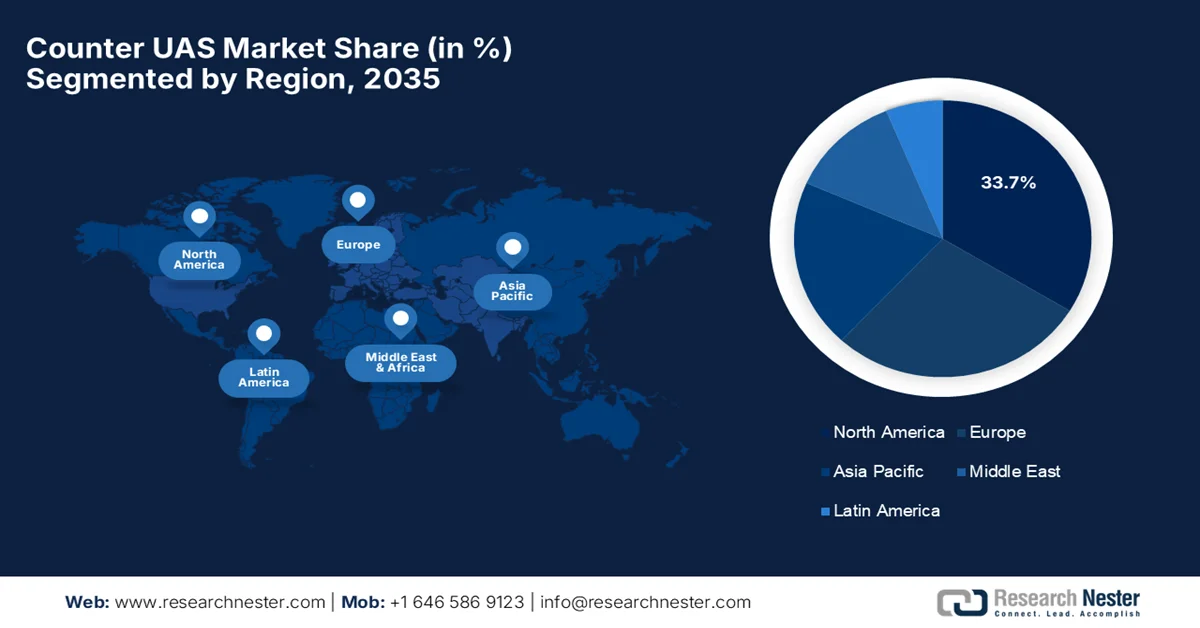
- Se prevé que Norteamérica domine el mercado de sistemas antidrones con una cuota de ingresos del 33,7 % para 2035, debido al aumento de las inversiones en la modernización de la defensa, las iniciativas de seguridad nacional y el despliegue de tecnologías antidrones con IA en activos estratégicos.
- Se proyecta que Asia-Pacífico experimente la expansión más rápida del mercado hasta 2035, impulsada por el aumento de las mejoras en la defensa, la creciente adopción de drones comerciales y las importantes inversiones en el desarrollo de infraestructuras críticas.
Análisis por segmento:
- Se prevé que el subsegmento de plataformas fijas acapare una cuota de mercado líder del 43,8 % en el mercado de sistemas antidrones para 2035, impulsado por la creciente instalación de sistemas antidrones permanentes en bases militares, aeropuertos e infraestructuras críticas que requieren vigilancia aérea continua.
- Se espera que el subsegmento de detección y seguimiento obtenga una cuota de mercado significativa para 2035, impulsado por la creciente demanda de capacidades de identificación temprana de drones y monitorización continua, gracias a radares avanzados, sensores de radiofrecuencia, tecnologías electroópticas y análisis basados en inteligencia artificial.
Principales tendencias de crecimiento:
- Aumento de los programas de modernización de la defensa
- Creciente adopción de drones comerciales en diversos sectores
Principales desafíos:
- Tecnologías de drones en evolución y complejidad de detección
- Alto costo de los sistemas antidrones
Principales actores: Leonardo S.p.A. (Italia), Rafael Advanced Defense Systems (Israel), Elbit Systems (Israel), RTX Corporation (EE. UU.), Anduril Industries (EE. UU.), Thales Group (Francia).
Global Sistemas antidrones Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2025: USD 11.800 millones
- Tamaño del mercado en 2026: USD 14.500 millones
- Tamaño del mercado proyectado: USD 92.000 millones para 2035
- Previsiones de crecimiento: 22,8 % CAGR (2026-2035)
Dinámica regional clave:
- Región más grande: América del Norte (33,7 % de participación en 2035)
- Región de más rápido crecimiento:Asia Pacífico
- Países dominantes: Estados Unidos, China, Israel, Reino Unido, Alemania
- Países emergentes: India, Japón, Corea del Sur, Australia, Arabia Saudita
Last updated on : 22 July, 2026
Mercado de sistemas antidrones: factores de crecimiento y desafíos
Factores de crecimiento
- Aumento de los programas de modernización de la defensa: Los gobiernos están incrementando sus inversiones en programas de modernización de la defensa para fortalecer las capacidades de vigilancia, defensa aérea y conocimiento del campo de batalla. Los sistemas antidrones se están convirtiendo en una parte importante de estas iniciativas, a medida que las fuerzas armadas implementan tecnologías avanzadas para detectar y neutralizar drones defensivos. Además, según el Instituto Internacional de Investigación para la Paz de Estocolmo (SIPRI), el gasto militar mundial alcanzó los 2,72 billones de dólares en 2024, lo que representa un aumento del 9,4 % con respecto a 2023. A medida que los países continúan modernizando su infraestructura de defensa, se espera que la necesidad de soluciones antidrones aumente durante el período de pronóstico.
- Creciente adopción de drones comerciales en diversos sectores: A medida que las operaciones con drones aumentan en diferentes industrias, las organizaciones invierten en tecnologías que permiten monitorear el espacio aéreo y gestionar las actividades no autorizadas con drones de manera más eficaz. El uso cada vez mayor de drones comerciales en logística, agricultura, construcción, energía e inspección de infraestructuras está impulsando la necesidad de soluciones contra sistemas aéreos no tripulados (UAS). Según la Administración Federal de Aviación (FAA), se prevé que la flota de drones comerciales en EE. UU. crezca de aproximadamente 1 millón en 2024 a más de 1,1 millones en 2028. Se anticipa que este aumento en la actividad de drones comerciales contribuirá a la demanda de sistemas contra UAS durante el período de pronóstico.
- Avances en tecnologías de detección de drones con IA: Los fabricantes están integrando análisis basados en IA, radar, sensores de radiofrecuencia y sistemas electroópticos para mejorar la precisión en la detección de drones y reducir el tiempo de respuesta. El progreso constante en inteligencia artificial, aprendizaje automático y tecnologías de sensores está mejorando el rendimiento de las plataformas antidrones. Por lo tanto, la Agencia Europea de Seguridad Aérea (EASA) afirma que la creciente implementación de operaciones avanzadas con aeronaves no tripuladas aumenta la necesidad de tecnologías de monitoreo y detección mejoradas. Se prevé que estos avances tecnológicos aceleren la adopción de soluciones antidrones de próxima generación durante el período de pronóstico.
Desafíos
- Tecnologías de drones en evolución y complejidad de detección: Los drones comerciales son cada vez más pequeños, rápidos y capaces de navegación autónoma, lo que les permite operar con menor señal de radar y, por lo tanto, sus patrones de vuelo son difíciles de detectar. Al mismo tiempo, los nuevos métodos de comunicación y las capacidades de inteligencia artificial hacen que la detección de drones sea más compleja para los sistemas de seguridad predecibles. El rápido avance de las tecnologías de drones dificulta enormemente que los sistemas antidrones identifiquen y neutralicen las amenazas aéreas no autorizadas. A medida que la tecnología de drones continúa evolucionando, los fabricantes del mercado antidrones deben actualizar constantemente sus capacidades de detección, seguimiento y mitigación.
- Alto costo de los sistemas antidrones: Los sistemas de defensa modernos requieren múltiples tecnologías, como radar, sensores de radiofrecuencia, plataformas de detección basadas en inteligencia artificial y detectores electrónicos, lo que incrementa los requisitos de inversión. El elevado costo, sumado a la instalación y el mantenimiento de soluciones antidrones avanzadas, representa un importante obstáculo para el crecimiento del mercado. Las organizaciones pequeñas y las regiones en desarrollo pueden encontrar dificultades para adoptar estas soluciones debido a sus limitados presupuestos de seguridad y sus altos gastos operativos.
Tamaño y pronóstico del mercado de sistemas antidrones:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2025 |
|
Período de pronóstico |
2026-2035 |
|
CAGR |
22,8% |
|
Tamaño del mercado del año base (2025) |
11.800 millones de dólares |
|
Tamaño del mercado previsto para el año 2035 |
92 mil millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de sistemas antidrones:
Análisis del segmento de plataforma
Para el final del período de pronóstico, se espera que el subsegmento de plataformas fijas, que forma parte del segmento de plataformas, mantenga una participación líder de aproximadamente el 43,8 % en el mercado de sistemas antidrones. El crecimiento de este subsegmento se ve impulsado principalmente por el creciente despliegue de sistemas antidrones permanentes en bases militares, aeropuertos, instalaciones gubernamentales y otras infraestructuras críticas que requieren monitoreo continuo de amenazas aéreas. Las plataformas fijas antidrones cuentan con capacidades de detección, seguimiento y mitigación de largo alcance mediante tecnologías integradas de radar, radiofrecuencia y mando y control. Además, el Departamento de Defensa de EE. UU. anunció que las adopciones de defensa para el año fiscal 2024 incluyen aproximadamente 100 millones de dólares para acelerar la adquisición de sistemas antidrones pequeños (C-sUAS), lo que respalda el despliegue de infraestructura antidrones avanzada. Se espera que estas inversiones fortalezcan la adopción de plataformas fijas antidrones durante el período de pronóstico.
Análisis de segmentos de componentes
Al final del período de pronóstico, se prevé que el subsegmento de detección y seguimiento, que forma parte del segmento de componentes, represente una cuota significativa del mercado de sistemas antidrones. Su desarrollo está fuertemente influenciado por la creciente necesidad de identificación temprana y monitoreo continuo de drones no autorizados en entornos de defensa, comerciales y públicos. Las soluciones de detección avanzadas que combinan radar, sensores de radiofrecuencia, sistemas electroópticos y análisis basados en inteligencia artificial están mejorando la precisión en la identificación de amenazas y las capacidades de respuesta. Además, según la OTAN, durante el ejercicio de interoperabilidad técnica de sistemas antidrones (C-UAS TIE23), se probaron en vivo alrededor de 70 sistemas y tecnologías, que incluyen sensores, efectores e inhibidores, para mejorar las capacidades de detección, identificación y neutralización de amenazas de drones.
Análisis del segmento de usuarios finales
Se prevé que el subsegmento de defensa y fuerzas militares, que forma parte del segmento de usuarios finales, mantenga una posición de liderazgo en el mercado de sistemas antidrones al final del período de pronóstico. Este crecimiento se ve impulsado principalmente por el aumento de las amenazas basadas en drones en entornos de combate, zonas fronterizas e instalaciones militares, lo que anima a las fuerzas armadas a invertir en capacidades antidrones avanzadas. Las organizaciones de defensa están prestando especial atención a la guerra electrónica, los sistemas de vigilancia y las soluciones integradas para detectar, rastrear y neutralizar aeronaves no tripuladas hostiles. Asimismo, la OTAN afirma que el ejercicio de interoperabilidad técnica de sistemas antidrones (C-UAS TIE 24), en el que participaron más de 450 personas de 19 naciones aliadas y 3 naciones asociadas, pone de manifiesto el creciente interés por fortalecer las capacidades militares frente a las amenazas de drones . Se espera que estos esfuerzos de modernización de la defensa impulsen la adopción de soluciones antidrones entre las fuerzas militares durante el período de pronóstico.
Nuestro análisis exhaustivo del mercado de sistemas antidrones incluye los siguientes segmentos:
Segmento | Subsegmentos |
Plataforma |
|
Usuario final |
|
Tecnología de neutralización |
|
Solicitud |
|
Componente |
|
Clase de amenaza |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de sistemas antidrones: análisis regional
Análisis del mercado norteamericano
Se prevé que Norteamérica represente la mayor parte del mercado de sistemas antidrones, aproximadamente el 33,7%, durante el período de pronóstico, gracias al aumento de las inversiones en la modernización de la defensa, la seguridad territorial y la protección de infraestructuras críticas. El creciente uso de sistemas aéreos no tripulados en aplicaciones comerciales y militares ha reforzado la necesidad de tecnologías avanzadas de detección y mitigación de drones. Además, según el comandante del Comando de Defensa Aeroespacial de Norteamérica (NORAD), se registraron alrededor de 350 detecciones de drones en aproximadamente 100 instalaciones militares en 2024, lo que subraya la creciente necesidad de soluciones avanzadas contra sistemas antidrones en toda Norteamérica. Los gobiernos están invirtiendo en sistemas antidrones basados en radar, radiofrecuencia, electroópticos/infrarrojos e inteligencia artificial para proteger aeropuertos, bases militares, espacios públicos y otros activos estratégicos.
Se prevé que el mercado estadounidense de sistemas antidrones domine el mercado regional debido a los crecientes esfuerzos por proteger la infraestructura crítica y las concentraciones públicas de las actividades no autorizadas con drones. Las agencias gubernamentales están intensificando sus programas antidrones mediante pruebas operativas, coordinación interinstitucional y despliegues de seguridad en aeropuertos, instalaciones militares y otros lugares de alto riesgo. Además, la Oficina de Responsabilidad Gubernamental de EE. UU. (GAO) ha informado de más de 2000 detecciones de drones cerca de aeropuertos estadounidenses desde 2021, lo que pone de manifiesto la creciente necesidad de tecnologías avanzadas de sistemas antidrones en todo el país.
Se prevé que Canadá experimente un crecimiento estable en el mercado de sistemas antidrones debido al creciente uso de drones en aplicaciones comerciales y del sector público, donde el gobierno se centra en mantener un espacio aéreo seguro. Las autoridades están trabajando en la regulación de drones para fortalecerla y mejorar la supervisión, con el fin de apoyar la integración segura de aeronaves no tripuladas y abordar los riesgos asociados con operaciones no autorizadas. Además, según el Ministerio de Transporte de Canadá, a partir de 2024, el país cuenta con más de 108 000 drones registrados y más de 100 000 pilotos de drones certificados, lo que demuestra la continua expansión de las operaciones con drones y la creciente necesidad de tecnologías antidrones.
Análisis del mercado europeo
Se prevé que el mercado europeo de sistemas antidrones alcance una cuota de mercado significativa a finales de 2035. En toda la región, los gobiernos están ampliando sus capacidades antidrones e implementando políticas para apoyar la integración segura de aeronaves no tripuladas en el espacio aéreo europeo. Debido a los crecientes esfuerzos por reforzar la seguridad fronteriza, proteger las infraestructuras críticas y mejorar la flexibilidad del espacio aéreo frente a actividades no autorizadas con drones, se observa un auge en el mercado de sistemas antidrones. Según la Comisión Europea, se prevé que el mercado de drones comerciales en Europa alcance aproximadamente los 14.500 millones de euros en 2030, lo que pone de manifiesto la rápida necesidad de operaciones con drones y la creciente demanda de soluciones antidrones.
Las autoridades gubernamentales están incrementando las inversiones en sistemas de vigilancia y reforzando las medidas de seguridad en torno a activos críticos para mejorar la protección del espacio aéreo. Se prevé que el mercado alemán de sistemas antidrones acapare una parte importante, debido a su constante enfoque en la protección de instalaciones industriales, infraestructuras de transporte y eventos públicos frente a actividades no autorizadas con drones. Por ello, según el Centro Aeroespacial Alemán (DLR), en 2024 se registraron 118 incidentes relacionados con drones en aeropuertos alemanes, lo que pone de manifiesto la creciente necesidad de soluciones eficaces contra los sistemas antidrones en todo el país.
Debido a los crecientes esfuerzos por reforzar la seguridad aérea y proteger la infraestructura pública, se prevé que el mercado británico de sistemas antidrones registre un crecimiento estable. Las autoridades están ampliando el uso de medidas antidrones en aeropuertos, instalaciones gubernamentales y grandes concentraciones públicas, al tiempo que fomentan la adopción segura de tecnologías de drones. Además, según la Autoridad de Aviación Civil del Reino Unido (CAA), más de 500 000 personas se han registrado o han completado la formación de operadores y pilotos de drones desde la introducción del sistema de registro de drones en el Reino Unido, lo que respalda la creciente necesidad de tecnologías eficaces de monitorización y mitigación de drones.
Análisis del mercado de la región Asia-Pacífico
Se prevé que el mercado de sistemas antidrones en Asia-Pacífico registre el mayor crecimiento para finales de 2035, impulsado por la mejora de la defensa, el creciente despliegue de drones comerciales y las inversiones en infraestructura crítica en toda la región. Los países están incrementando sus capacidades de vigilancia e implementando directrices para la integración segura de drones, al tiempo que combaten las actividades aéreas no autorizadas. Asimismo, el Banco Asiático de Desarrollo (BAD) afirma que la región necesita aproximadamente 1,7 billones de dólares estadounidenses en inversión anual en infraestructura hasta 2030 para mantener el crecimiento económico y mejorar la conectividad regional. Se espera que esta constante expansión de la infraestructura crítica impulse la demanda de tecnologías antidrones en toda la región.
Las autoridades están reforzando la normativa sobre drones e incrementando las medidas de gestión del espacio aéreo para garantizar el uso seguro de aeronaves no tripuladas. En la región de Asia-Pacífico, Japón está ganando terreno en el mercado estadounidense debido a su creciente interés en proteger aeropuertos, infraestructura urbana y grandes eventos públicos de operaciones con drones no autorizadas. Además, el Ministerio de Tierra, Infraestructura, Transporte y Turismo de Japón (MILIT) exige el registro de todas las aeronaves no tripuladas que pesen 100 gramos o más, conforme a la Ley de Aeronáutica Civil. Esto refleja el continuo compromiso del país con la regulación de las operaciones con drones y el apoyo a la adopción de tecnologías para contrarrestar los sistemas aéreos no tripulados (UAS).
Se prevé que el mercado australiano de sistemas antidrones registre un crecimiento constante, debido a la creciente implementación de drones en aplicaciones de inspección de infraestructuras, agricultura, minería y respuesta a emergencias. Las agencias gubernamentales están reforzando las normas de seguridad para drones y mejorando la supervisión de las operaciones de aeronaves no tripuladas. Además, según la Autoridad de Seguridad de la Aviación Civil (CASA), Australia contaba con 27.584 drones registrados comercialmente al 30 de junio de 2021, lo que demuestra el aumento constante de las actividades con drones y respalda la necesidad de tecnologías antidrones.
Principales actores del mercado de sistemas antidrones:
- Leonardo SpA (Italia)
- Rafael Advanced Defense Systems (Israel)
- Elbit Systems (Israel)
- Corporación RTX (EE. UU.)
- Industrias Anduril (EE. UU.)
- Grupo Thales (Francia)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- RTX Corporation ha mejorado sus capacidades de detección de UAS mediante sistemas avanzados de detección de drones diseñados para operaciones de defensa y seguridad. Sus resultados ayudan a las fuerzas armadas a identificar y responder a nuevas amenazas aéreas.
- Rafael Advanced Defense Systems ofrece soluciones integradas contra drones que combinan detección, guerra electrónica y capacidad de neutralización. La empresa se dedica a proteger ubicaciones sensibles de actividades no autorizadas con drones.
- Leonardo apoya las acciones contra los sistemas aéreos no tripulados (UAS) con tecnologías electrónicas y de vigilancia que pueden mejorar las capacidades de monitoreo del espacio aéreo.
- La cartera de soluciones antidrones de Elbit Systems incluye tecnologías para la identificación, el seguimiento y la respuesta ante amenazas de drones. Estos resultados son utilizados por organizaciones de defensa y seguridad para mejorar la protección en áreas críticas.
- Mediante sus plataformas basadas en inteligencia artificial, Anduril Industries cuenta con sistemas autónomos, sensores y tecnologías de control para facilitar la detección y respuesta más rápidas ante amenazas de drones. La empresa destaca la importancia de la información en tiempo real para entornos de seguridad modernos.
- El Grupo Thales ofrece soluciones que facilitan las funciones de detección y respuesta en diversas aplicaciones de seguridad. La compañía presta servicios en aeropuertos, instalaciones de defensa e infraestructuras críticas.
Aquí tienes una lista de los principales actores que operan en el mercado global de sistemas antidrones:
El mercado de sistemas antidrones (UAS) incluye una combinación de empresas de defensa globales y proveedores de tecnología especializada que compiten por desarrollar soluciones consistentes de detección y control de drones. Algunos actores importantes, como RTX, Rafael Advanced Defense Systems, Elbit Systems y Anduril Industries, están fortaleciendo sus capacidades mediante sistemas de radar, detectores electrónicos, monitoreo basado en IA y plataformas de comando integradas. A medida que aumentan las preocupaciones de seguridad relacionadas con los drones, los fabricantes prestan mayor atención a la mejora del alcance de detección, la precisión de respuesta y la flexibilidad del sistema para diferentes entornos operativos. En el mercado de sistemas antidrones, la competencia entre empresas se ve impulsada por las mejoras de productos, las alianzas tecnológicas y las soluciones personalizadas.
Panorama corporativo del mercado de sistemas antidrones:
Desarrollos Recientes
- En enero de 2025, Elbit Systems Ltd. anunció la ampliación de su solución antidrones ReDrone, que incorpora radar, inteligencia de señales y guerra electrónica para mejorar las capacidades de detección, seguimiento y neutralización de drones.
- En febrero de 2026, la división Raytheon de RTX presentó mejoras en su sistema antidrones Coyote, que refuerzan su capacidad para hacer frente a la creciente amenaza de los drones mediante tecnologías mejoradas de detección y neutralización.
- Report ID: 8678
- Published Date: Jul 22, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto

Informe, 2026-2035



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
