Perspectivas del mercado de centros de datos en contenedores:
El mercado de centros de datos en contenedores alcanzó un valor de 19.860 millones de dólares en 2026 y se prevé que alcance los 148.680 millones de dólares a finales de 2036, registrando una tasa de crecimiento anual compuesta (CAGR) de alrededor del 22,3% durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño de la industria de centros de datos en contenedores se estima en 24.290 millones de dólares.
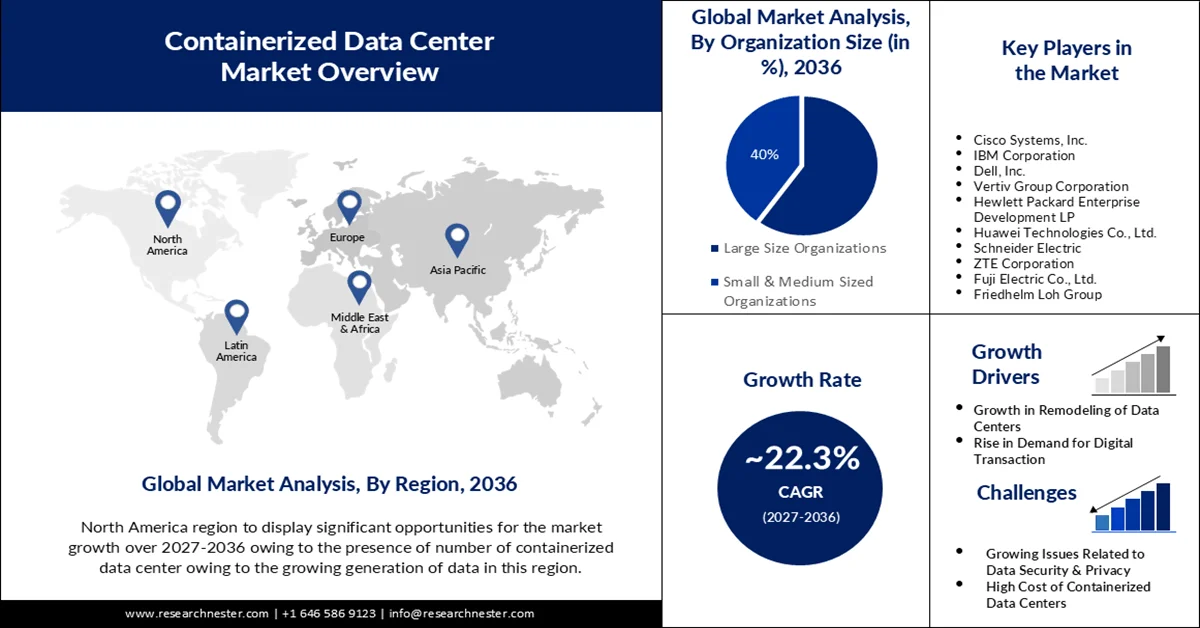
El mercado de centros de datos en contenedores ha experimentado un crecimiento significativo debido al creciente interés en infraestructuras de TI escalables, modulares y energéticamente eficientes. Las empresas están adoptando centros de datos en contenedores para desplegar rápidamente instalaciones en áreas aisladas con limitaciones de espacio, así como para dar soporte a la computación perimetral y al IoT. Además de ayudar a las empresas con limitaciones geográficas, la ventaja de un centro de datos en contenedores radica en la capacidad de aumentar su capacidad minimizando gradualmente la inversión inicial. El creciente despliegue y uso de servicios en la nube, junto con los avances en materia de soberanía de datos, incrementan aún más la necesidad de centros de datos en contenedores, especialmente en los sectores de telecomunicaciones, salud y servicios gubernamentales. Finalmente, el uso de técnicas de refrigeración avanzadas y energías renovables aporta una capa adicional de eficiencia energética y sostenibilidad para una expansión continua.
Además, tecnologías como la inteligencia artificial (IA), el despliegue de redes 5G y la automatización están impulsando el crecimiento de los centros de datos en contenedores. La implementación de 5G está generando una mayor demanda de centros de datos regionales o de borde. Los proveedores de nube hiperescalable y de telecomunicaciones también están invirtiendo más en el mercado para reducir la latencia y aumentar el ancho de banda. Las disrupciones globales, como los problemas en la cadena de suministro y los cambios regulatorios, están modificando la dinámica del mercado hacia soluciones locales y modulares que garanticen la resiliencia y el cumplimiento normativo. En conclusión, los centros de datos en contenedores son abundantes y seguirán experimentando un fuerte crecimiento a medida que diversas tecnologías continúen innovando y satisfagan la demanda de infraestructuras flexibles y escalables.
Clave Centro de datos en contenedores Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
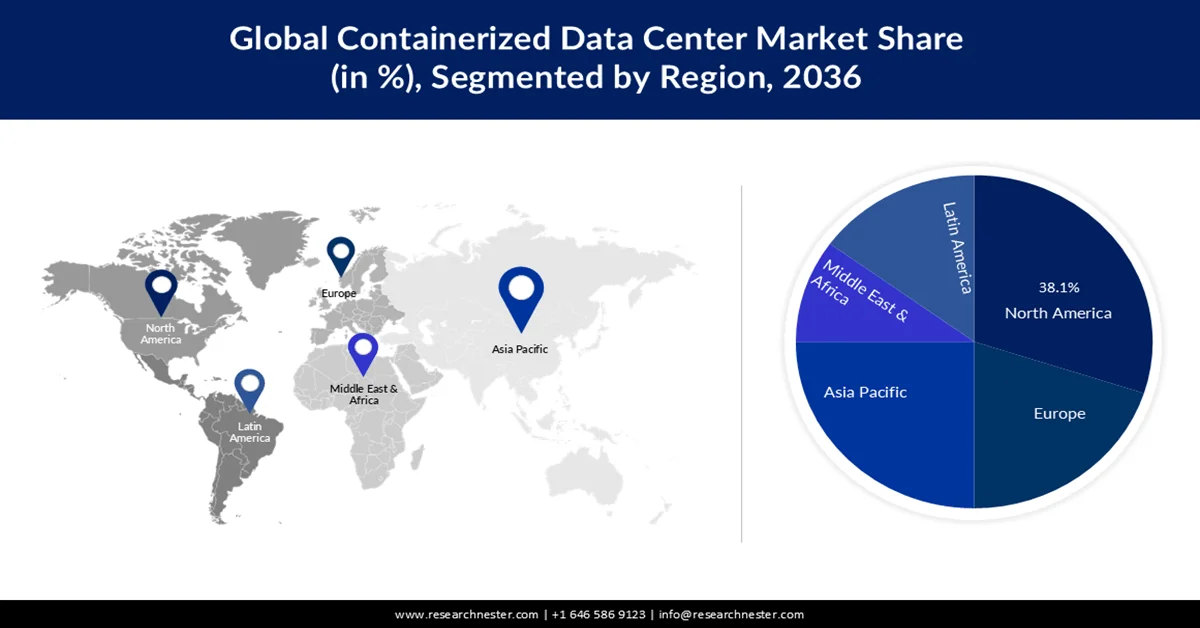
- Se prevé que Norteamérica alcance una cuota de mercado del 38,1 % para 2036, impulsada por el crecimiento de las economías digitales, la adopción de la nube e iniciativas gubernamentales como el programa BEAD de la NTIA.
- Se espera que Asia-Pacífico capture una cuota de mercado del 22,9 % para 2036, impulsada por la digitalización, la adopción de la tecnología 5G y las inversiones gubernamentales en ciudades inteligentes y computación perimetral.
Análisis por segmento:
- Se prevé que el segmento de contenedores de 40 pies represente el 45 % del mercado para 2036, impulsado por su escalabilidad, capacidad y movilidad para la computación de alta densidad.
- Se anticipa que el segmento de grandes empresas tendrá una participación significativa en los ingresos para 2036, debido a la necesidad de soluciones de centros de datos escalables, flexibles y seguras.
Tendencias clave de crecimiento:
- Mayor enfoque en la eficiencia energética y la sostenibilidad
- Crecimiento del IoT y la computación perimetral
Principales desafíos:
- Capacidad limitada y restricciones de personalización
- Refrigeración y gestión térmica complejas
Principales actores:Hewlett Packard Enterprise (HPE), Dell Technologies Inc., Cisco Systems Inc., IBM Corporation, Schneider Electric SE, Rittal GmbH & Co. KG, Huawei Technologies Co., Ltd., Fujitsu Limited, Vertiv Group Corp., Delta Electronics, Inc., ZTE Corporation, AdaniConneX, AIMS Data Centre, Leading Edge Data Centres, KT Corporation
Global Centro de datos en contenedores Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 19.860 millones
- Tamaño del mercado en 2027:USD 24.290 millones
- Tamaño del mercado proyectado:USD 148.680 millones para 2036
- Previsiones de crecimiento:22,3 % CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: América del Norte (participación del 38,1 % en 2036)
- Región de más rápido crecimiento:Asia Pacífico
- Países dominantes: Estados Unidos, Alemania, Reino Unido, Japón, Canadá
- Países emergentes: China, India, Singapur, Australia, Corea del Sur
Last updated on : 31 August, 2026
Mercado de centros de datos en contenedores: factores de crecimiento y desafíos
Factores de crecimiento
- Mayor enfoque en la eficiencia energética y la sostenibilidad: La preocupación por la sostenibilidad y el aumento de los costos energéticos impulsan a las empresas a considerar opciones de centros de datos energéticamente eficientes. Los centros de datos en contenedores utilizan métodos de refrigeración avanzados, como la refrigeración líquida o por aire libre, que reducen significativamente el consumo de energía. Además, permiten un mayor uso de energías renovables y una implementación modular cerca de las fuentes de energía renovable. A medida que aumenta la presión regulatoria para la reducción del consumo energético y los compromisos con la responsabilidad corporativa, los centros de datos energéticamente eficientes con una baja huella de carbono se vuelven aún más atractivos para las organizaciones que buscan mitigar su impacto ambiental sin afectar el rendimiento.
- Crecimiento del IoT y la computación de borde : El auge de la computación de borde y las aplicaciones de IoT (Internet de las Cosas) ha generado una demanda de centros de datos en contenedores, ubicados en el borde o cerca del usuario final. Los contenedores se pueden implementar en ubicaciones remotas o descentralizadas, como torres de telefonía celular, fábricas, ciudades inteligentes u otros lugares, para procesar datos localmente y así reducir la latencia y el ancho de banda en el centro de datos central. La tecnología de computación de borde será aún más crucial con la expansión de las redes 5G, que constituyen la base para el análisis en tiempo real, los vehículos autónomos y otras aplicaciones sensibles a la latencia.
- Despliegue y escalabilidad rápidos : Los centros de datos en contenedores se pueden desplegar mucho más rápido que los centros de datos tradicionales. Las unidades modulares se pueden enviar, instalar y poner en funcionamiento en cuestión de semanas, lo que las hace atractivas para las empresas que necesitan aumentar su capacidad con poca antelación. Esta eficiencia puede ser clave en entornos de mercado inciertos, ya que las empresas pueden experimentar picos en la transmisión de datos o necesitar activar un nuevo proyecto con relativa rapidez. Los centros de datos en contenedores permiten una escalabilidad incremental, ya que se pueden adquirir contenedores adicionales según sea necesario, lo que brinda a la empresa la oportunidad de no realizar una inversión inicial.
Principales inversiones extranjeras y corporativas en Estados Unidos por sector y enfoque.
Inversor/Empresa | Inversión | Sector | Enfoque de inversión |
Emiratos Árabes Unidos (Inversión Extranjera) | 1,4 billones de dólares | Fabricación e industria | Tecnología, industria aeroespacial y energía |
Qatar (Inversión Extranjera) | 1,2 billones de dólares | Fabricación e industria | Tecnología y fabricación |
Japón (Inversión Extranjera) | 1 billón de dólares | Fabricación e industria | Plantas de automóviles y US Steel |
Manzana | 600 mil millones de dólares | Tecnología e IA | Fabricación y formación |
Arabia Saudita (Inversión Extranjera) | 600 mil millones de dólares | Fabricación e industria | Tecnología y fabricación |
Empresas de la UE (Acuerdo Comercial) | 600 mil millones de dólares | Diversos sectores | Inversión general |
Softbank, OpenAI y Oracle | 500 mil millones de dólares | Tecnología e IA | Infraestructura de IA (Proyecto Stargate) |
Desafíos
- Limitaciones de capacidad y personalización: Los centros de datos en contenedores presentan limitaciones intencionadas en cuanto a espacio y consumo energético. El tamaño físico de cada contenedor es fijo, lo que imposibilita añadir tantos servidores, sistemas de refrigeración y almacenamiento como se desee. Si bien los contenedores pueden diseñarse para ser escalables, en este contexto, "escalar" suele significar añadir más contenedores, lo que puede no ser factible según las limitaciones del emplazamiento. Por último, dado que los contenedores suelen diseñarse para optimizar el volumen, la especificación estandarizada puede limitar las opciones de personalización, que a menudo son necesarias para requisitos empresariales especializados o integraciones complejas con sistemas heredados.
- Gestión térmica y de refrigeración compleja: Si bien los centros de datos en contenedores pueden utilizar tecnologías de refrigeración más eficientes, gestionar el calor en un espacio reducido sigue siendo un desafío importante. Cuando el hardware se concentra en un volumen pequeño, existe un mayor riesgo de sobrecalentamiento, independientemente de la eficacia de las tecnologías de refrigeración. Los centros de datos en contenedores se verían sometidos a mayores complicaciones si se implementaran en condiciones de funcionamiento extremas o con altas temperaturas; en tales casos, se requerirán estudios adicionales sobre la gestión térmica.
Tamaño y pronóstico del mercado de centros de datos en contenedores:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
22,3% |
|
Tamaño del mercado del año base (2026) |
19.860 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
148.680 millones de dólares |
|
Alcance regional |
|
Segmentación de centros de datos en contenedores
Análisis del segmento de tipos de contenedores
Se prevé que el segmento de contenedores de 40 pies del mercado de centros de datos en contenedores alcance la mayor cuota de ingresos, con un 45%, para finales de 2036. Este crecimiento se debe a su combinación ideal de escalabilidad, capacidad y movilidad, que satisface las demandas de la computación de alta densidad. Según el Departamento de Energía de EE. UU., los centros de datos representaron más del 4,4% del consumo eléctrico del país en 2023. El Instituto Nacional de Estándares y Tecnología (NIST) señala que estos diseños permiten una rápida implementación en la computación perimetral y ofrecen mayor capacidad para servidores y almacenamiento.
Análisis del segmento de tamaño de la organización
Es probable que el segmento de grandes empresas obtenga una importante cuota de mercado. Por lo general, las grandes empresas tienen necesidades de infraestructura de TI enormes y complejas que incluyen soluciones de centros de datos escalables, flexibles y seguras. Los centros de datos en contenedores les ofrecen la opción de añadir capacidad de procesamiento fácilmente y migrar de forma segura cuando sea necesario, sin los plazos de entrega ni la inversión de capital asociados a los centros de datos tradicionales. Las unidades en contenedores proporcionan una forma modular y estandarizada de ofrecer un rendimiento predecible y cumplir con los estándares de cumplimiento para grandes empresas que operan desde múltiples ubicaciones o en todo el mundo.
Análisis del segmento de la industria de uso final
El mercado de centros de datos en contenedores sigue estando liderado en ingresos por las industrias de TI y telecomunicaciones, debido a la constante necesidad de procesamiento rápido de datos, baja latencia y escalabilidad ágil. Gracias al crecimiento vertiginoso del tráfico de datos proveniente de dispositivos móviles, servicios en la nube y aplicaciones de streaming, los operadores de telecomunicaciones y las empresas de TI deben operar con infraestructuras que les permitan flexibilidad para gestionar diversas cargas de trabajo. Los centros de datos en contenedores permiten a las organizaciones implementar capacidad de computación modular cerca del usuario final con mayor rapidez y, específicamente, en el borde de la red, mejorando la calidad del servicio y reduciendo la latencia.
Nuestro análisis exhaustivo del mercado de centros de datos en contenedores incluye los siguientes segmentos:
Segmento | Subsegmentos |
Tipo de contenedor |
|
Tamaño de la organización |
|
Industria de uso final |
|
Tipo de propiedad |
|
Solicitud |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de centros de datos en contenedores: análisis regional:
Análisis del mercado norteamericano
Se prevé que el mercado norteamericano de centros de datos en contenedores alcance una cuota de mercado líder del 38,1 % para finales de 2036. Este crecimiento se ve impulsado por el auge de las economías digitales y la creciente demanda de servicios en la nube. Las soluciones en contenedores, gracias a sus diseños modulares, contribuyen a reducir costes. Además, iniciativas gubernamentales como el programa BEAD de la NTIA trabajan para mejorar la conectividad rural, lo que impulsa aún más la demanda de centros de datos en contenedores. Las estrictas normativas de privacidad de datos y la atención a la ciberseguridad favorecen las opciones locales seguras en contenedores. Asimismo, la inversión en energías renovables y sostenibilidad se alinea con los diseños energéticamente eficientes.
El mercado estadounidense de centros de datos en contenedores está experimentando un crecimiento anual compuesto impresionante. Este crecimiento se debe al auge de la computación perimetral, la integración de la IA y un fuerte impulso hacia la sostenibilidad. Además, iniciativas gubernamentales, como la financiación del Departamento de Energía para soluciones de refrigeración en 2024, están abordando los desafíos de la densidad de potencia. Tendencias como los diseños modulares para una rápida implementación y las arquitecturas de confianza cero están impulsando aún más las inversiones en ciberseguridad. La creciente necesidad de computación perimetral en ciudades inteligentes, vehículos autónomos y despliegues de 5G impulsa una adopción acelerada. De igual manera, el sólido apoyo financiero a las energías renovables y las iniciativas de sostenibilidad impulsará los centros de datos modulares energéticamente eficientes.
El crecimiento de Canadá se ve impulsado por el avance de las iniciativas de transformación digital en sectores como la banca, la sanidad y los servicios gubernamentales. La soberanía de los datos, las normativas de privacidad y las consideraciones geográficas exigen la construcción de centros de datos modulares en cada región. Las soluciones basadas en contenedores ofrecen una forma económica y escalable de extender la infraestructura de TI para llegar a entornos difíciles o adversos, como el norte de Canadá. La iniciativa canadiense de energía verde se alinea aún más con las características de eficiencia energética de los centros de datos basados en contenedores.
Análisis del mercado de Asia Pacífico
Se prevé que la región Asia-Pacífico mantenga una cuota de ingresos del 22,9 % durante todo el periodo de previsión, impulsada por la creciente digitalización y la adopción de la tecnología 5G. La presencia de actores clave y tendencias como la refrigeración líquida y la computación perimetral impulsan aún más el crecimiento del mercado regional. Además, las cuantiosas inversiones gubernamentales están impulsando dicho crecimiento. Las iniciativas gubernamentales para fomentar las ciudades inteligentes, la gobernanza digital y el despliegue de la red 5G incrementarán la demanda de centros de datos perimetrales. Las normativas de localización de datos en países como India y China exigen a las organizaciones el despliegue de infraestructura local en contenedores.
La demanda de centros de datos en contenedores en India se ve impulsada por su economía digital en rápido crecimiento, la creciente penetración de internet y las iniciativas gubernamentales como Digital India. El sector de las telecomunicaciones está desplegando rápidamente servicios 5G, lo que genera una gran demanda de infraestructura de computación perimetral; dicha infraestructura se emplea en sistemas modulares en contenedores. El cumplimiento de la normativa sobre localización de datos obliga a las empresas a desplegar centros de datos modulares cerca de sus usuarios finales, de acuerdo con las leyes que exigen el almacenamiento de datos en territorio indio. La escalabilidad y la rentabilidad de las soluciones en contenedores se adaptan a la creciente diversidad de mercados y sectores que utilizan TI en India.
Se prevé que para 2036, el mercado de centros de datos en contenedores de Asia-Pacífico esté dominado por China . Esto se debe a una importante inversión en infraestructura en la nube e inteligencia artificial. Además, la tendencia hacia el uso de centros de datos ecológicos y refrigeración líquida también contribuirá al crecimiento de este mercado, al igual que las iniciativas gubernamentales. Es probable que una legislación estricta sobre soberanía de datos, que cumpla con la normativa vigente, favorezca los centros de datos modulares locales. Las sólidas tendencias de inversión en fuentes de energía sostenibles en la región también impulsarán la adopción de soluciones en contenedores energéticamente eficientes.
Análisis del mercado europeo
Un factor clave de crecimiento en Europa son sus estrictas normativas de protección de datos (como el RGPD), que garantizan que las organizaciones almacenen sus datos dentro del país. Además, la sostenibilidad y la concienciación sobre el carbono contribuyen a la demanda de centros de datos modulares de bajo consumo energético. Asimismo, la rápida transformación digital que se está produciendo en diversos sectores, como la industria manufacturera, la sanidad y los servicios financieros, impulsa la demanda de infraestructuras de TI escalables y flexibles. Por último, la expansión de las redes celulares 5G y las tecnologías de computación perimetral se consideran un motor de crecimiento para el mercado de centros de datos en toda Europa.
Francia está cosechando los frutos de las iniciativas gubernamentales para impulsar la innovación digital y la sostenibilidad, lo que a su vez genera interés en los centros de datos modulares. Además, Francia adoptó leyes estrictas de protección de datos (como el RGPD) que exigen que los datos se procesen y almacenen en centros de datos ubicados en Francia. Los centros de datos en contenedores ofrecen una infraestructura flexible y escalable para diversos sectores. Por último, el compromiso de Francia con una baja huella de carbono se alinea con los centros de datos modulares, diseñados para minimizar el consumo de energía y la generación de residuos.
La industria manufacturera alemana está adoptando tecnologías de IoT e Industria 4.0 que requieren capacidad de procesamiento distribuido en el entorno de producción. Los centros de datos en contenedores facilitan esta transición, optimizando la infraestructura de TI modular y escalable en el entorno de producción. Las restricciones medioambientales y los compromisos con la eficiencia energética también impulsarán el uso de centros de datos en contenedores. La legislación alemana de protección de datos y los requisitos para el almacenamiento de datos local fortalecerán las inversiones en infraestructura modular y conforme a la normativa.
Principales actores del mercado de centros de datos en contenedores:
- Hewlett Packard Enterprise (HPE)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Dell Technologies Inc.
- Cisco Systems Inc.
- Corporación IBM
- Schneider Electric SE
- Rittal GmbH & Co. KG
- Huawei Technologies Co., Ltd.
- Fujitsu Limited
- Corporación del Grupo Vertiv.
- Delta Electronics, Inc.
- Corporación ZTE
- AdaniConneX
- Centro de datos AIMS
- Centros de datos de vanguardia
- Corporación KT
El mercado de centros de datos en contenedores está en auge gracias a la presencia de gigantes estadounidenses como HPE y Dell, que destacan por sus innovadores diseños modulares y la integración de inteligencia artificial. Empresas europeas como Schneider Electric están avanzando con un enfoque en soluciones de refrigeración de alta eficiencia energética. Firmas asiáticas como Huawei y Fujitsu están aprovechando la creciente demanda de tecnologías 5G e IoT. Las alianzas y las iniciativas de sostenibilidad impulsarán aún más la eficiencia de costos y consolidarán su posición en el mercado.
Aquí tienes una lista de los principales actores que dominan el mercado:
Desarrollos Recientes
- En febrero de 2023, Huawei anunció el lanzamiento de la primera solución de contenedores de doble motor de la industria para construir una base de nube de telecomunicaciones convergente y de nivel operador, con el fin de mejorar el rendimiento y la confiabilidad de la red, avanzando hacia un futuro 5.5G.
- En noviembre de 2024, Spectro Cloud presentó una nueva solución integrada de borde en caja que incluye el servidor ProLiant DL145 Gen11 de Hewlett Packard Enterprise (HPE) para ayudar a las organizaciones a implementar, proteger y administrar aplicaciones exigentes en diversas ubicaciones de borde.
- Report ID: 5050
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto

Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
