Perspectivas del mercado de materiales compuestos:
El mercado de materiales compuestos alcanzó un valor de 122.900 millones de dólares en 2026 y se prevé que supere los 296.330 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) superior al 9,2% durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño del sector de los materiales compuestos será de 134.210 millones de dólares.
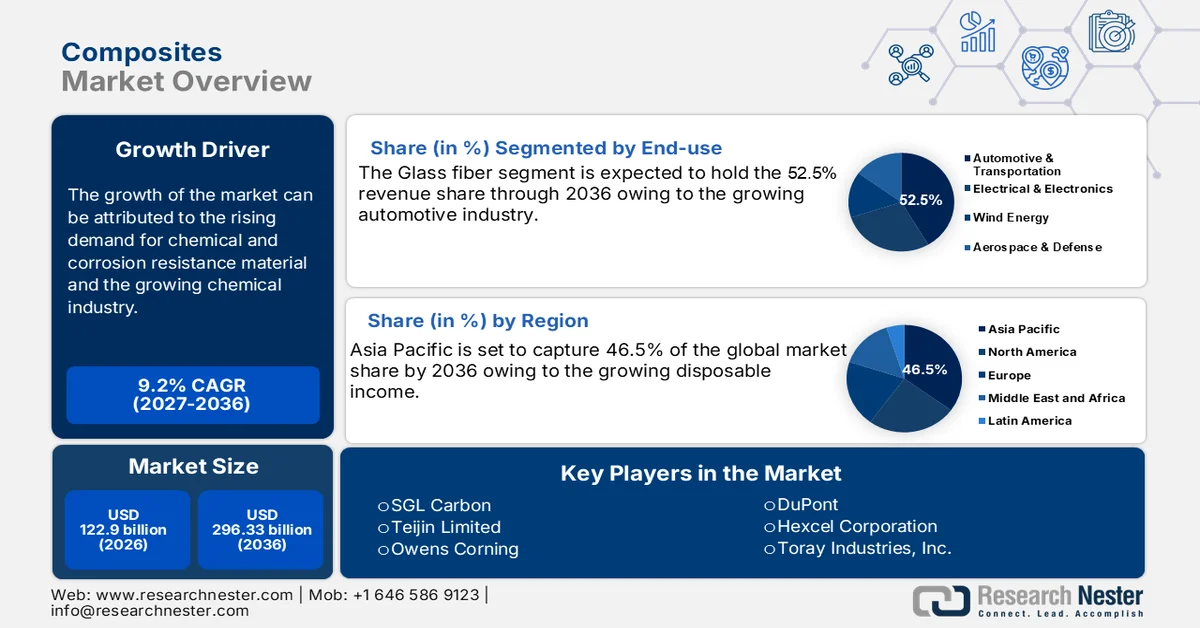
El mercado global está preparado para un crecimiento inmenso gracias a factores como la expansión de sus aplicaciones en los sectores aeroespacial, automotriz, de energía eólica, naval y de la construcción. Existe una creciente demanda de materiales ligeros y de alta resistencia para mejorar la eficiencia y el rendimiento del combustible, lo que sigue impulsando su adopción. Según los datos publicados por el Departamento de Energía de EE. UU. (DOE) en abril de 2023, el DOE renovó la financiación del Instituto para la Innovación en la Fabricación de Materiales Compuestos Avanzados (IACMI), lo que supone la primera renovación de un instituto de energía limpia en el marco de su Oficina de Tecnologías Avanzadas de Materiales y Fabricación. La inversión inicial fue de 6 millones de dólares, con un total de 70 millones de dólares en apoyo del DOE y 180 millones de dólares aportados por socios. El IACMI continúa impulsando la I+D y la comercialización en la fabricación de materiales compuestos.
Además, el aumento de las inversiones para reducir las emisiones de gases de efecto invernadero y la construcción de infraestructura de energías renovables, en particular la fabricación de palas para turbinas eólicas, impulsan un crecimiento constante del mercado. En julio de 2024, la Agencia de Protección Ambiental de Estados Unidos (EPA) otorgó un total de 6 millones de dólares a la Asociación Estadounidense de Fabricantes de Compuestos (ACMA) y al Instituto para la Innovación en la Fabricación de Compuestos Avanzados, con el objetivo principal de reducir las emisiones de gases de efecto invernadero incorporadas en los materiales de construcción. Esta colaboración permitirá implementar un generador de declaraciones ambientales de productos para el análisis del ciclo de vida, crear nuevas reglas de categoría de productos y actualizar las existentes, e impartir formación a más de 200 fabricantes y clientes sobre prácticas sostenibles. Por lo tanto, estas iniciativas combinan la inversión de la industria con la colaboración académica, lo que repercute positivamente en la expansión del mercado.
Clave Materiales compuestos Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
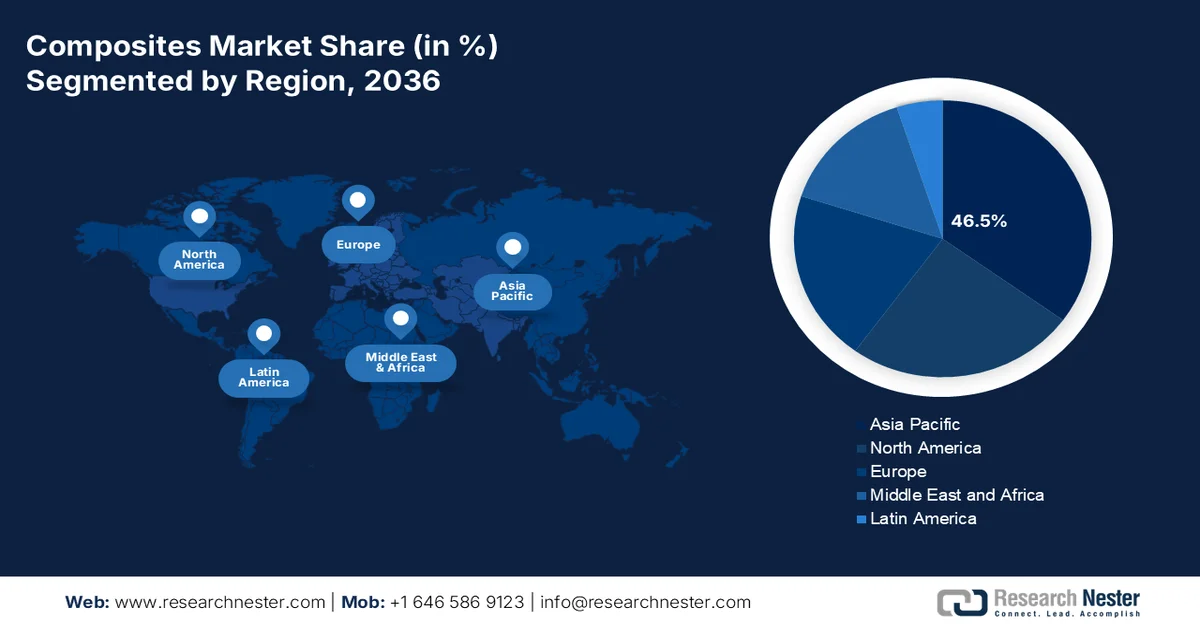
- Se prevé que la región de Asia-Pacífico en el mercado de materiales compuestos alcance la mayor cuota de ingresos, con un 46,5% para 2036, impulsada por una sólida industrialización y una creciente demanda en los sectores de la construcción, la automoción y las energías renovables.
- Se proyecta que Europa experimente un crecimiento sustancial para 2036, estimulado por las estrictas regulaciones de reducción de emisiones y la creciente adopción de materiales compuestos reciclables y de base biológica en las principales industrias manufactureras.
Análisis por segmento:
- Se prevé que el segmento de fibra de vidrio del mercado de materiales compuestos alcance una cuota dominante del 52,5 % para 2036, debido a su rentabilidad y su alto volumen de uso en aplicaciones de construcción y energía eólica.
- Se espera que el segmento de laminado controle una cuota considerable para 2036, impulsado por su facilidad de uso, flexibilidad de diseño y procesos de producción rentables.
Tendencias clave de crecimiento:
- Regulaciones ambientales y de eficiencia energética estrictas
- Crecimiento de las energías renovables
Principales desafíos:
- Reciclaje y sostenibilidad
- Procesos de fabricación complejos
Principales actores: Hexcel Corporation (EE. UU.), Owens Corning (EE. UU.), Huntsman Corporation (EE. UU.), Toray Industries, Inc. (Japón), Teijin Limited (Japón), Mitsubishi Chemical Corporation (Japón), SGL Carbon SE (Alemania), Solvay S.A. (Bélgica), Gurit Holding AG (Suiza), DSM (Países Bajos), UPM-Kymmene Corporation (Finlandia), Nippon Sheet Glass Co., Ltd. (Japón), Hyosung Advanced Materials (Corea del Sur), Kineco Kaman Composites India Pvt. Ltd. (India), Reliance Composites (India), Advanced Composite Corporation (Japón), Quickstep Holdings Limited (Australia), Petronas Chemicals Group Berhad (Malasia), Exel Composites Oyj (Finlandia).
Global Materiales compuestos Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 122.900 millones
- Tamaño del mercado en 2027:USD 134.210 millones
- Tamaño del mercado proyectado:USD 296.330 millones para 2036
- Previsiones de crecimiento:9,2 % de CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: Asia Pacífico (participación del 46,5 % en 2036)
- Región de más rápido crecimiento: América del Norte
- Países dominantes: Estados Unidos, China, Alemania, Japón, Francia
- Países emergentes: India, Corea del Sur, Brasil, México, Italia
Last updated on : 31 August, 2026
Mercado de materiales compuestos: factores de crecimiento y desafíos
Factores de crecimiento
- Regulaciones ambientales y de eficiencia de combustible estrictas: Las regulaciones sobre el ahorro de combustible en automóviles y las emisiones de aeronaves están obligando a los fabricantes a adoptar materiales compuestos ligeros para cumplir con los estrictos objetivos de eficiencia de combustible y reducir la huella de carbono. Según la Agencia de Protección Ambiental de EE. UU., se han finalizado los estándares de emisiones de gases de efecto invernadero para automóviles de pasajeros y camionetas ligeras que abarcan los años modelo 2023 a 2026. Estas normas son las más estrictas hasta la fecha para el sector de vehículos ligeros y se espera que eviten más de 3 mil millones de toneladas de emisiones hasta 2050, generando alrededor de 190 mil millones de dólares en beneficios netos. Además, sientan las bases para futuras normas más allá de 2027, apoyando la transición hacia vehículos de cero emisiones bajo la Ley de Aire Limpio, lo que resulta adecuado para impulsar el crecimiento del mercado de materiales compuestos.
- Crecimiento de las energías renovables: Los materiales compuestos son esenciales en la energía eólica, especialmente en las palas de las turbinas, que requieren materiales resistentes, ligeros y a prueba de fatiga. Por lo tanto, la expansión de la capacidad eólica a nivel mundial impulsa la demanda del mercado. Según las estadísticas oficiales publicadas por IRENA en su informe "Estadísticas de Capacidad Renovable 2025", a finales de 2024, las energías renovables representaban el 46 % de la capacidad instalada global, con la adición de 585 GW de nueva capacidad renovable, incluyendo 113 GW de energía eólica. Esto representa el mayor aumento anual registrado hasta la fecha, si bien su implementación sigue siendo desigual entre regiones. Este crecimiento de la energía eólica indica un enorme potencial de crecimiento para el mercado en los próximos años.
- Expansión en aplicaciones aeroespaciales y de defensa: El sector aeroespacial sigue siendo un importante consumidor de materiales compuestos debido a la necesidad de materiales más duraderos en estructuras de aeronaves, vehículos aéreos no tripulados (UAV) y sistemas de defensa avanzados. Esta tendencia impulsa el crecimiento del mercado de materiales compuestos en los próximos años. En este contexto, en abril de 2023, la convocatoria SBIR 2023 de la Armada de los EE. UU. indicó que su tema N232-086 busca desarrollar nuevos materiales multifuncionales y ligeros con el objetivo principal de mejorar el rendimiento de los pequeños vehículos aéreos no tripulados (UAV) mediante la integración de funciones como sensores, circuitos y componentes estructurales para reducir el peso y mejorar la capacidad de misión. Este programa se centra en materiales avanzados y conceptos estructurales que impulsan el diseño de UAV más allá de los materiales convencionales, con aplicaciones en UAV de los grupos 1 a 3, lo que indica una perspectiva de mercado positiva.
Desafíos
- Problemas de reciclaje y sostenibilidad: Este factor dificulta el crecimiento del mercado, especialmente en lo que respecta a la gestión de residuos al final de su vida útil. Los compuestos termoestables no se pueden refundir ni remodelar fácilmente, lo que hace que el reciclaje sea extremadamente complejo y costoso. Las normativas ambientales se están volviendo más estrictas en diferentes países, lo que ejerce presión sobre los fabricantes para que desarrollen soluciones de economía circular. Por otro lado, el vertido de residuos compuestos se está restringiendo tanto en economías emergentes como consolidadas. Además, las palas de las turbinas eólicas y los componentes aeroespaciales representan problemas de eliminación a gran escala debido a su tamaño y complejidad de materiales. Asimismo, la falta de una infraestructura de reciclaje establecida también complica la gestión de residuos, lo que supone un obstáculo para la expansión del mercado.
- Procesos de fabricación complejos: La fabricación de materiales compuestos se considera un proceso complejo y a menudo laborioso, que incluye curado en autoclave, moldeo por transferencia de resina y bobinado de filamentos. Estos procesos requieren equipos especializados, entornos controlados y personal cualificado, lo que incrementa los costes operativos. En comparación con la fabricación de metales, los ciclos de producción de compuestos son más largos, lo que reduce la eficiencia de producción en industrias de alto volumen. Además, el control de calidad es más complejo, ya que defectos como poros o delaminación pueden no ser visibles externamente, lo que hace que su adopción sea crucial en el mercado de los compuestos. Asimismo, mantener propiedades de material consistentes entre lotes puede resultar difícil. Por lo tanto, estas complejidades de fabricación limitan la escalabilidad y dificultan una penetración más rápida en el mercado.
Tamaño y pronóstico del mercado de materiales compuestos:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
9,2% |
|
Tamaño del mercado del año base (2026) |
122.900 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
296.33 mil millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de materiales compuestos:
Análisis de segmentos de tipos de fibra
Se prevé que la fibra de vidrio se consolide como el subsegmento más fuerte, con la mayor cuota de mercado (52,5 %) para 2036. El predominio de este subtipo se debe a su rentabilidad y a su uso a gran escala en la construcción y la energía eólica. En septiembre de 2025, Indus Towers anunció su colaboración con el IIT Madras para impulsar la investigación sobre perfiles estructurales de polímero reforzado con fibra de vidrio, con el objetivo común de desarrollar alternativas ligeras, resistentes a la corrosión y de alto rendimiento al acero convencional para infraestructuras de telecomunicaciones. Esta iniciativa forma parte del programa de Responsabilidad Social Corporativa (RSC) de Indus Towers, Pragati, que se centra en el rendimiento mecánico, la durabilidad y la sostenibilidad del ciclo de vida. Por lo tanto, estas colaboraciones entre la industria y la academia están estableciendo nuevos estándares para el diseño estructural, contribuyendo a ampliar el alcance del segmento.
Análisis del segmento del proceso de fabricación
Al finalizar el período de pronóstico, se espera que el laminado lidere con una participación considerable en el segmento de procesos de fabricación. El crecimiento de este subtipo se debe principalmente a su facilidad de uso, versatilidad de diseño y procesos de producción rentables. Por otro lado, técnicas como el laminado manual y el laminado por pulverización se utilizan comúnmente para fabricar estructuras compuestas grandes o complejas, lo que las hace muy adecuadas para aplicaciones marinas, de construcción y de transporte con volúmenes de producción moderados. Además, los bajos costos de utillaje, el potencial de personalización y la capacidad de producir componentes gruesos y de alta resistencia aumentan su atractivo para los fabricantes pequeños y medianos. Asimismo, su amplia aplicabilidad garantiza una contribución sólida y continua a los ingresos del mercado de materiales compuestos durante el período analizado.
Análisis del segmento de aplicaciones
Se prevé que el sector automotriz y de transporte, que forma parte del segmento de aplicaciones, experimente un crecimiento significativo en el mercado durante el período estipulado. Las estrictas regulaciones sobre emisiones y la creciente demanda de componentes ligeros para vehículos son los factores clave detrás de este liderazgo. Los materiales compuestos se utilizan en paneles exteriores, piezas del chasis y estructuras interiores para reducir el peso del vehículo, mientras que el aumento en la producción de vehículos eléctricos también ha impulsado la demanda de materiales compuestos mejorados para aumentar la eficiencia de la batería y la autonomía. Según las estadísticas oficiales publicadas por la IEA, las ventas mundiales de vehículos eléctricos experimentaron un fuerte aumento, superando los 17 millones de unidades en 2024 y se proyecta que superen los 20 millones en 2025, lo que indica que representan más del 25 % de las ventas mundiales de automóviles. También se menciona que China domina este sector, donde los vehículos eléctricos representan casi la mitad de todas las ventas de automóviles en 2024 y se proyecta que alcancen el 60 % en 2025. También se observa un fuerte crecimiento en las economías emergentes, con ventas de vehículos eléctricos fuera de China que se espera alcancen 1 millón de unidades en 2025.
Tendencias mundiales de ventas y cuota de mercado de vehículos eléctricos 2024-2025
Métrico | 2024 | 2025 (Proyectado) | Notas |
Ventas mundiales de vehículos eléctricos | 17 millones | >20 millones | >25% del total de las ventas de automóviles |
Cuota de vehículos eléctricos en China | 50% | 60% | Uno de cada diez coches que circulan por las carreteras chinas es eléctrico (2024). |
Ventas de vehículos eléctricos en economías emergentes (excluyendo China) | 0,6 millones | 1 millón | Asia y América Latina son regiones clave para el crecimiento. |
Ventas de camiones eléctricos (a nivel mundial) | Crecimiento del +80% | - | China representa más del 80% de las ventas. |
Fuente: IEA
Nuestro análisis exhaustivo del mercado incluye los siguientes segmentos:
Segmento | Subsegmentos |
Producto |
|
Proceso de fabricación |
|
Solicitud |
|
Tipo de resina |
|
Tipo matriz |
|
Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de materiales compuestos: análisis regional
Análisis del mercado de la región Asia-Pacífico
Se prevé que el mercado de materiales compuestos de Asia Pacífico consolide su dominio, acaparando la mayor cuota de ingresos, un 46,5%, durante el periodo analizado. El liderazgo de la región se debe principalmente a la fuerte demanda de industrialización, construcción, automoción y energías renovables. La región es uno de los principales productores y consumidores de materiales compuestos, lo que fomenta una mayor inversión por parte de empresas nacionales y extranjeras. En abril de 2024, UBE Corporation anunció el lanzamiento de nuevos productos compuestos que incorporan fibra de carbono reciclada para reducir las emisiones de gases de efecto invernadero y el impacto ambiental. Estos productos combinan fibra de carbono reciclada con diversos nylons, mejorando su funcionalidad para aplicaciones en los sectores de la automoción y el deporte, a la vez que reducen el consumo energético y las emisiones de producción, atrayendo así a más empresas a establecerse en este campo.
El uso masivo de la industria automotriz, los crecientes programas de energía eólica y los extensos proyectos de infraestructura que utilizan materiales compuestos son los principales impulsores del mercado de compuestos en China . Además, el país se identifica como líder en la región, en gran medida gracias a sus sectores de construcción y transporte. Según los informes publicados por USCC en noviembre de 2025, el progreso del país en nuevos materiales en el marco de Made in China 2025 es desigual, y lidera en términos de escala de producción, especialmente en compuestos como la fibra de carbono. A pesar de las dificultades para medir el impacto del mercado debido a la amplitud de los nuevos materiales, el país es el mayor productor mundial de fibra de carbono de gama media, debido a la demanda de palas de turbinas eólicas y aplicaciones industriales. El apoyo gubernamental a través de centros de innovación manufacturera, políticas preferenciales e inversiones estratégicas ha permitido un rápido crecimiento de la capacidad.
Estadísticas de producción de fibra de carbono y nuevos materiales en China (2019 a 2028); cuota de mercado global, capacidad y tendencias de crecimiento.
Métrico | Valor / Año | Notas |
Cuota global de producción de fibra de carbono de gama media | 43% | A partir de noviembre de 2024 |
Capacidad de producción anual de fibra de carbono | 120.000 toneladas | 2023, frente a las 20.000 toneladas de 2019. |
Cuota nacional de fibra de carbono china | >60% | 2023, frente al 12,5% de 2015. |
Capacidad proyectada de la planta de fibra de carbono de Xinjiang | 50.000 toneladas | Para 2028 |
Se ha alcanzado el objetivo de producción de polvo de grafeno. | 10.000 toneladas | El objetivo para 2025 se alcanzó en 2021. |
Fuente: USCC
Las instalaciones de energía renovable, especialmente las palas de las turbinas eólicas, junto con la creciente demanda de compuestos para la industria automotriz, impulsan el crecimiento del mercado en la India . Simultáneamente, el apoyo gubernamental al desarrollo de infraestructuras incorpora materiales compuestos en técnicas de construcción modernas, lo que genera una demanda creciente en este campo. Entre 2023 y 2026, el Departamento de Ciencia y Tecnología de la India financia una investigación en el Instituto Nacional de Tecnología de Jamshedpur para el desarrollo de materiales compuestos autorreparables, con un presupuesto total de 11.500 USD. Este proyecto en particular estudia laminados de fibra de carbono, microcápsulas con agentes regeneradores, recubrimientos híbridos de grafeno o HMMM y elastómeros supramoleculares para reparar microfisuras y mejorar la durabilidad estructural, con el objetivo principal de aumentar la fiabilidad en aplicaciones críticas y remotas. Por lo tanto, este ecosistema de I+D y las fuertes importaciones indican que existe una lucrativa oportunidad de crecimiento para el mercado en el país.
Importaciones de fibra de vidrio (incluida la lana de vidrio) y artículos de vidrio (HS 701990) de la India por país en 2023: Datos comerciales reportados oficialmente y principales proveedores.
País socio | Valor comercial (1000 USD) | Cantidad (kg) |
Porcelana | 54.604,31 | 24.927.700 |
A NOSOTROS | 13.400,09 | 507.905 |
Alemania | 6.195,21 | 445.943 |
Suecia | 2.041,29 | 341.987 |
Italia | 1.706,06 | 77.382 |
Reino Unido | 1.573,01 | 58.142 |
España | 1.512,29 | 203.588 |
Corea, Rep. | 1.489,00 | 217.591 |
México | 1.199,61 | 128.063 |
Fuente: WITS
Análisis del mercado europeo
El mercado europeo de materiales compuestos se considera uno de los más influyentes y consolidados, impulsado principalmente por la presencia de centros de fabricación y las normativas de reducción de emisiones. Los fabricantes de automóviles de la región están incorporando materiales compuestos en componentes estructurales, mientras que el énfasis en los materiales compuestos reciclables y de base biológica respalda los objetivos de sostenibilidad. La Alianza Europea de Materiales Compuestos Circulares (ECCA), creada en 2025 por la Asociación Europea de la Industria de Materiales Compuestos en Bélgica, tiene como objetivo establecer una economía circular para los materiales compuestos en toda la región. Esta plataforma facilita eficazmente el intercambio de conocimientos, la colaboración y la acción colectiva para promover cadenas de valor sostenibles, establecer objetivos para el uso de materiales compuestos reciclados y desarrollar estándares de diseño circular. Además, los actores clave de la industria en sectores como el aeroespacial, la construcción y las políticas públicas pueden unirse a la ECCA y participar en sus grupos de trabajo especializados para mejorar la circularidad en los materiales compuestos.
El mercado alemán de materiales compuestos está consolidando su liderazgo en Europa, impulsado por sus sectores de ingeniería y su capacidad de I+D. Los avances en automatización industrial mejoran la eficiencia de la producción, y la sostenibilidad y el reciclaje son factores clave en la selección de materiales. En julio de 2025, el Instituto Fraunhofer de Investigación Aplicada en Polímeros (IAP), en colaboración con la Universidad Tecnológica de Brandeburgo Cottbus-Senftenberg, anunció el desarrollo de fibras de carbono sostenibles de última generación basadas en celulosa, combinando un alto rendimiento mecánico, eléctrico y térmico con una producción respetuosa con el medio ambiente. Este proyecto, financiado por el Ministerio Federal de Economía y Energía, forma parte de la Carbon Lab Factory Lausitz y tiene como objetivo ampliar la producción piloto y crear una cadena de valor completa, desde las materias primas hasta los componentes técnicos, lo que contribuirá a impulsar el crecimiento y la presencia del mercado.
La transición hacia una economía con cero emisiones netas está impulsando el crecimiento del mercado británico . El sector se está modernizando, pasando de métodos manuales a una producción automatizada de alta velocidad con integración digital para aumentar la eficiencia. El mercado del país cuenta con un sólido respaldo de centros y organizaciones de investigación, mientras que la cadena de suministro está adoptando prácticas de economía circular, incluyendo resinas reciclables y recuperación de fibra de carbono. En junio de 2025, NCC confirmó la ubicación de su Centro de Desarrollo de Fibra de Carbono de acceso abierto en las instalaciones de Cygnet Texkimp en Northwich, Cheshire West, que cuenta con el apoyo de la estrategia industrial del gobierno británico y está financiado por el Departamento de Ciencia, Innovación y Tecnología (DSIT). El centro albergará dos líneas de desarrollo digitalizadas, lo que permitirá la innovación en fibra de carbono, apoyará los sectores de materiales avanzados, defensa, aeroespacial y energía, y formará a la próxima generación de químicos e ingenieros, por lo que resulta idóneo para el crecimiento del mercado.
Análisis del mercado norteamericano
El mercado norteamericano de materiales compuestos está experimentando un crecimiento exponencial debido a su gran adopción en los sectores aeroespacial, de defensa y automotriz. La región se beneficia de una sólida capacidad de producción, I+D en materiales multifuncionales y un fuerte apoyo federal para la innovación en la mejora de los procesos de materiales compuestos. En este sentido, el Departamento de Defensa de EE. UU. informó en noviembre de 2023 que asignó un total de 3,7 millones de dólares a Qarbon Aerospace a través del programa de análisis y mantenimiento de la base industrial para el diseño y la fabricación de estructuras avanzadas de materiales compuestos termoplásticos ligeros para aplicaciones de aviación de defensa. El proyecto se centra en componentes que requieren protección contra la formación de hielo, mejorando la eficiencia, la durabilidad y la reparabilidad en comparación con los sistemas convencionales. Por lo tanto, esta adjudicación fortalece las capacidades de fabricación nacionales y consolida el liderazgo de EE. UU. en tecnologías de materiales compuestos.
Los programas de modernización de aeronaves son el principal factor que impulsa la demanda de fibras de carbono, lo que genera un ecosistema empresarial altamente rentable para el mercado estadounidense de materiales compuestos. Por otro lado, las mejoras en las tecnologías de fabricación aumentan la eficiencia de la producción, mientras que la importante inversión en I+D continúa impulsando la innovación y el desarrollo de nuevos materiales. Por ejemplo, Mitsubishi Chemical Corporation anunció en diciembre de 2025 sus planes para expandir la producción de fibra de carbono de alto rendimiento en sus instalaciones de Estados Unidos y Japón, con el objetivo común de satisfacer la creciente demanda de los sectores deportivo, aeroespacial y de hipercoches. Esta ampliación gradual de la capacidad, que se llevará a cabo entre 2025 y 2027, busca duplicar aproximadamente la producción actual, aprovechando las plantas existentes en Tokai (Japón) y Sacramento (Estados Unidos), lo que impulsará el crecimiento de la industria y la creación de valor en el ámbito de los materiales compuestos avanzados.
Los centros de producción automotriz y aeroespacial, especialmente en Ontario y Quebec, con un mayor enfoque en la creación de materiales estructurales ligeros, impulsan el crecimiento del mercado de materiales compuestos en Canadá . El progreso en las instalaciones de energía renovable, particularmente en la energía eólica, respalda la demanda de grandes estructuras de materiales compuestos, como las palas de las turbinas. En diciembre de 2023, el gobierno del país asignó a la Red de Conocimiento de Materiales Compuestos (CKN) un monto de 1 millón de dólares canadienses (740 000 dólares estadounidenses) a través del fondo estratégico para la ciencia, con el fin de apoyar la transferencia de la investigación avanzada en materiales compuestos a la industria del país. Esta financiación permite a la CKN ayudar a las pequeñas y medianas empresas a expandir iniciativas de transferencia de conocimiento, como el Centro de Conocimiento en la Práctica y los seminarios web de AIM, e impulsar la innovación en sectores como el aeroespacial, automotriz, la construcción, la salud y las energías renovables.
Principales actores del mercado de materiales compuestos:
- Corporación Hexcel (EE. UU.)
- Owens Corning (EE. UU.)
- Huntsman Corporation (EE. UU.)
- Toray Industries, Inc. (Japón)
- Teijin Limited (Japón)
- Corporación Química Mitsubishi (Japón)
- SGL Carbon SE (Alemania)
- Solvay SA (Bélgica)
- Gurit Holding AG (Suiza)
- DSM (Países Bajos)
- UPM-Kymmene Corporation (Finlandia)
- Nippon Sheet Glass Co., Ltd. (Japón)
- Hyosung Advanced Materials (Corea del Sur)
- Kineco Kaman Composites India Pvt. Ltd. (India)
- Reliance Composites (India)
- Advanced Composite Corporation (Japón)
- Quickstep Holdings Limited (Australia)
- Grupo Petronas Chemicals Berhad (Malasia)
- Exel Composites Oyj (Finlandia)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Hexcel Corporation es uno de los principales proveedores de materiales compuestos avanzados, especialmente en lo que respecta a fibra de carbono y materiales de nido de abeja, y presta servicios a los sectores aeroespacial, de defensa e industrial. La empresa se beneficia de su integración con los principales fabricantes de equipos originales (OEM) del sector aeroespacial y de su continua inversión en materiales ligeros y de alto rendimiento.
- Toray Industries, Inc. es otro actor destacado en este sector y uno de los mayores productores mundiales de fibra de carbono y compuestos termoplásticos. La empresa cuenta con una sólida presencia en los sectores aeroespacial, automotriz y energético. Además, Toray se centra en la I+D, la expansión internacional y las alianzas estratégicas para acelerar la adopción de compuestos en diversas industrias.
- Solvay SA , con sede en Europa, se especializa en compuestos termoestables y termoplásticos de alto rendimiento. La empresa cuenta con una sólida presencia en los sectores aeroespacial, automotriz y de energías renovables. Las colaboraciones estratégicas con fabricantes de equipos originales (OEM) del sector aeroespacial y automotriz consolidan su posición en el ámbito de los materiales ligeros.
- Owens Corning es un actor clave en este sector, que abastece a los sectores de la construcción, la automoción y la industria. La empresa destaca por sus materiales duraderos y rentables que contribuyen a la infraestructura y la eficiencia energética, posicionándose así como líder en la industria de los materiales compuestos.
- Teijin Limited , con sede en Japón, es experta en fibra de carbono, fibras de aramida y compuestos termoplásticos. Cuenta con una sólida presencia en los sectores aeroespacial, automotriz e industrial. La empresa se centra principalmente en la innovación de materiales ligeros y de alta resistencia, así como en adquisiciones, con el objetivo principal de expandir su presencia internacional.
A continuación se muestra una lista de algunos de los principales actores que operan en el mercado global:
El mercado de materiales compuestos está experimentando una intensa competencia entre líderes mundiales consolidados y actores regionales emergentes. Empresas como Hexcel, Toray y Solvay dominan las aplicaciones aeroespaciales y automotrices gracias a sus continuas innovaciones en fibra de carbono y materiales compuestos termoplásticos. Las adquisiciones, las empresas conjuntas y las colaboraciones con startups son las principales estrategias adoptadas por los pioneros en este campo para fortalecer su posición en el mercado. Por ejemplo, en febrero de 2026, Karman Space & Defense anunció la adquisición de Seemann Composites y MSC, conformando así su nuevo mercado final de Sistemas de Defensa Marítima para expandir sus capacidades desde las profundidades marinas hasta el espacio profundo. Este acuerdo fortalece la presencia de Karman en programas prioritarios de la Armada de los Estados Unidos y, junto con las adquisiciones, Karman incrementó su préstamo a plazo hasta alcanzar los 772 millones de dólares con una tasa de interés reducida, lo que resulta adecuado para el crecimiento estándar del mercado.
Panorama corporativo del mercado de materiales compuestos:
Desarrollos Recientes
- En enero de 2026, Cambium anunció que había obtenido 100 millones de dólares en financiación de Serie B, liderada por 8VC, con la participación de los inversores Lockheed Martin Ventures y MVP Ventures, para acelerar el descubrimiento y la fabricación de materiales avanzados en EE. UU. y Europa.
- En diciembre de 2025, Toray Advanced Composites anunció que su PAEK de bajo punto de fusión Toray Cetex TC1225 había obtenido la certificación NCAMP, lo que le permite ampliar su disponibilidad en formatos de semipreg y laminado termoplástico reforzado.
- En noviembre de 2024, Daikin Industries anunció que había invertido en Advanced Composite Corporation, especializada en compuestos de matriz metálica a base de aluminio, para acelerar la innovación en componentes de compresores para HVAC&R.
- Report ID: 4570
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036


Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
