Perspectivas del mercado de bombas centrífugas:
El mercado de bombas centrífugas alcanzó un valor de 41.790 millones de dólares en 2026 y se prevé que llegue a los 72.060 millones de dólares a finales de 2036, registrando una tasa de crecimiento anual compuesta (CAGR) de alrededor del 5,6% durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño del mercado de bombas centrífugas será de 44.130 millones de dólares.
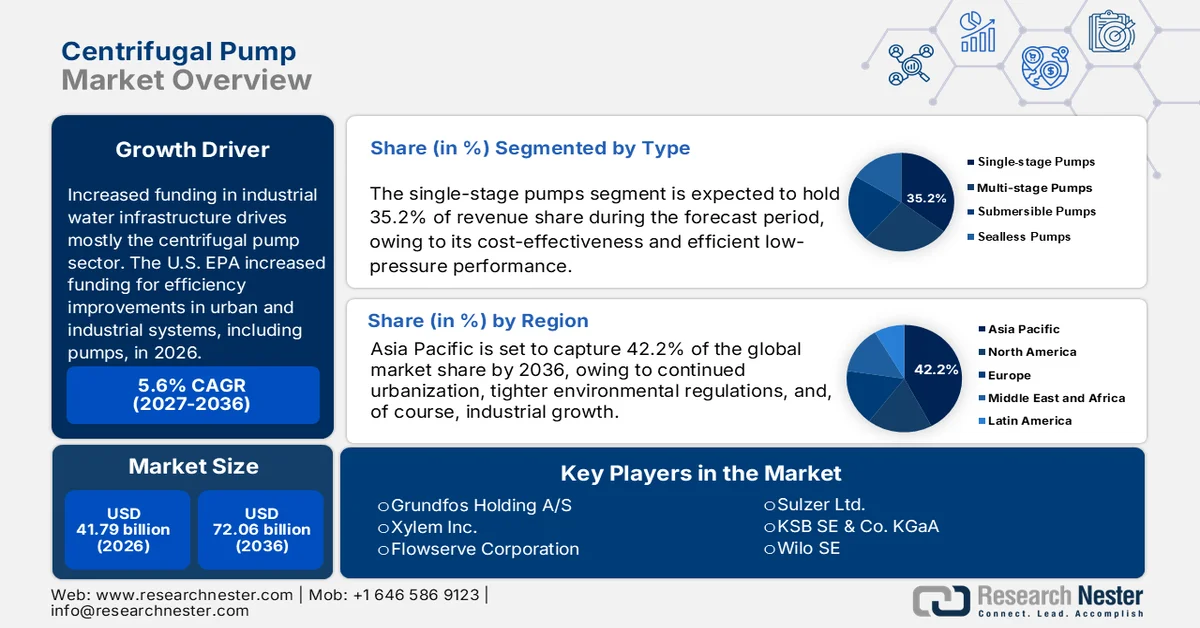
El aumento de las inversiones en infraestructura hídrica industrial impulsa principalmente el crecimiento de las bombas centrífugas. La Agencia de Protección Ambiental de Estados Unidos (EPA) incrementó la financiación para mejoras de eficiencia en sistemas urbanos e industriales, incluidas las bombas, en 2024. Según la OMS, más de 2100 millones de personas en todo el mundo aún carecen de acceso a agua potable, mientras que 106 millones se ven obligadas a depender de fuentes superficiales no tratadas. Esto impulsa el gasto en infraestructura. Como resultado, la demanda continúa aumentando a la par del crecimiento de los sectores de petróleo y gas, así como del sector energético.
Según FRED, las unidades de bombas de potencia fluida alcanzaron las 249.352 en agosto de 2025. Los fabricantes necesitan acero inoxidable, hierro fundido y aleaciones como materia prima. El mercado de bombas centrífugas crece debido a la creciente industrialización, que impulsa la demanda de un manejo eficiente de fluidos y la expansión de los proyectos de tratamiento de agua y aguas residuales en todo el mundo, impulsados por regulaciones ambientales más estrictas y el aumento de las inversiones en la modernización de la infraestructura municipal. Gracias a los subsidios gubernamentales a bajo interés y los planes de ensamblaje local, la producción ha crecido en India, China y Europa del Este para satisfacer la demanda.
Clave Bomba centrífuga Resumen de Perspectivas del Mercado:
Análisis Regional:
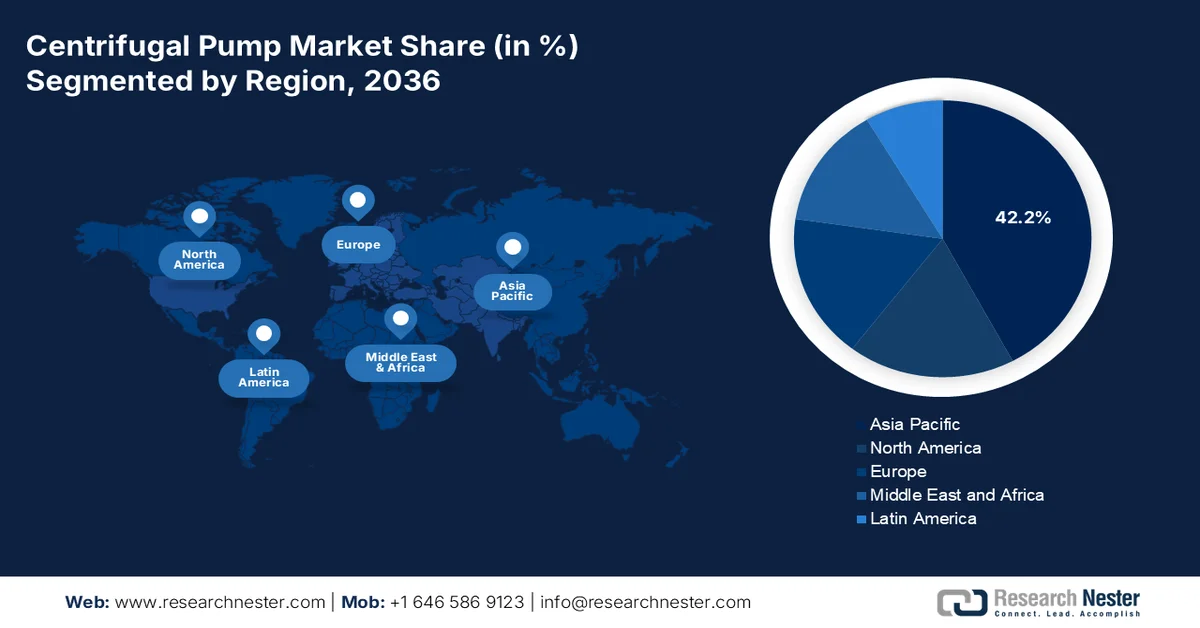
- Para 2036, se prevé que el mercado de bombas centrífugas de Asia Pacífico alcance una cuota del 42,2 %, impulsado por la creciente expansión urbana y las estrictas normativas medioambientales que fomentan la adopción de bombas en la región.
- Se prevé que Norteamérica obtenga una cuota del 18,2 % para 2036, gracias a la creciente demanda en los sectores de petróleo y gas, productos químicos y sistemas de agua potable, debido a las innovaciones en bombas y las mejoras normativas.
Análisis por segmento:
- Se prevé que el segmento de bombas de una etapa alcance una cuota del 35,2 % en el mercado de bombas centrífugas para 2036, gracias a su funcionamiento rentable y su rendimiento fiable a baja presión.
- Se proyecta que el segmento de agua y aguas residuales alcance una cuota del 28,2 % para 2036, impulsado por la rápida urbanización y la creciente presión regulatoria sobre la gestión global de aguas residuales.
Principales tendencias de crecimiento:
- Bombeo inteligente y automatización industrial
- Enfoque global en la eficiencia energética y la reducción de emisiones de carbono
Principales desafíos:
- Infraestructura y capacidad técnica en mercados emergentes
- Proteccionismo verde mediante normas ambientales
Principales actores: Grundfos Holding A/S, Descripción general de la empresa, Estrategia empresarial, Ofertas clave de productos, Desempeño financiero, Indicadores clave de desempeño, Análisis de riesgos, Desarrollo reciente, Presencia regional, Análisis FODA, Xylem Inc., Flowserve Corporation, Sulzer Ltd., KSB SE & Co. KGaA, Ebara Corporation, Wilo SE, ITT Inc. (Goulds Pumps), Pentair plc, Kirloskar Brothers Limited, IDEX Corporation (Corken, Viking Pump), SPX FLOW, Inc., Roto Pumps Limited, Torishima Pump Mfg. Co., Ltd., Tsurumi Manufacturing Co., Ltd.
Global Bomba centrífuga Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:41.790 millones de USD
- Tamaño del mercado en 2027:44.130 millones de USD
- Tamaño del mercado proyectado:72.060 millones de USD para 2036
- Previsiones de crecimiento:5,6 % de CAGR (2027-2036)
Dinámica regional clave:
- Región más grande:Asia Pacífico (participación del 42,2 % en 2036)
- Región de más rápido crecimiento:Asia Pacífico
- Países dominantes:Estados Unidos, China, Alemania, Japón, India
- Países emergentes:Vietnam, Indonesia, Brasil, México, Emiratos Árabes Unidos
Last updated on : 31 August, 2026
Mercado de bombas centrífugas: factores de crecimiento y desafíos
Factores de crecimiento
- Bombeo inteligente y automatización industrial: Con la aceleración de la adopción de la Industria 4.0, la demanda de bombas centrífugas inteligentes con monitorización en tiempo real y mantenimiento predictivo se dispara. La solución Ability Smart Solution for Wastewater de ABB, la primera de una nueva serie de soluciones digitales, optimiza las operaciones del sector del agua mediante la monitorización continua y la automatización, lo que permite un ahorro energético de hasta un 25 % en aireación y bombeo, y una reducción aproximada del 10 % en el consumo de productos químicos. Para los sectores de procesos, servicios de agua y productos químicos, las ofertas de bombas centrífugas se integran cada vez más con la tecnología de gemelos digitales y las capacidades de control remoto.
- Enfoque global en la eficiencia energética y la reducción de carbono: Para 2040, la desalinización representará aproximadamente el 15 % del consumo total de energía final en Oriente Medio, frente al 5 % actual. La desalinización es responsable del mayor aumento, seguida del transporte de agua a gran escala y la creciente demanda de tratamiento de aguas residuales (y mayores niveles de tratamiento). A nivel mundial, las operaciones con bombas centrífugas están bajo presión para mejorar la eficiencia energética y reducir las emisiones de carbono. Los fabricantes adoptan motores de alta eficiencia, variadores de frecuencia y sistemas de monitorización inteligentes para reducir el consumo de energía. Estas mejoras reducen los costes del ciclo de vida, cumplen con las normativas ambientales más estrictas y ayudan a las industrias a alinearse con los objetivos internacionales de reducción de carbono y sostenibilidad.
- Crecientes necesidades agrícolas y de riego: El suministro eficiente de agua, la fertirrigación y el drenaje son aspectos fundamentales de la modernización agrícola y de los proyectos de riego a gran escala. La demanda mundial de alimentos está en aumento y, gracias a los programas gubernamentales para mejorar los rendimientos, países como India, China y Brasil han comenzado a modernizar sus infraestructuras de riego. La capacidad de las bombas centrífugas para gestionar diferentes caudales y capacidades, así como su coste de inversión relativamente bajo, las convierte en una opción popular para el riego tanto en pequeñas explotaciones agrícolas como en grandes empresas agrícolas.
Dinámicas comerciales emergentes de las bombas centrífugas
Exportaciones de bombas centrífugas no clasificadas en otra parte por país en 2023
Exportador | Valor de exportación (en miles de dólares estadounidenses) | Cantidad (artículos) |
Porcelana | 4.589.504,40 | 167.156.000 |
unión Europea | 3.646.574,70 | 18.752.100 |
Alemania | 2.047.931,51 | 10.561.600 |
Italia | 1.301.948,38 | 6.974.200 |
Estados Unidos | 1.232.244,66 | 2.781.800 |
Francia | 925.242,82 | 11.521.500 |
Países Bajos | 867.155,74 | 3.291.100 |
Japón | 619.959,07 | 3.722.140 |
Hungría | 533.778,86 | 2.785.060 |
México | 533.587,41 | 1.455.460.000 |
Fuente: WITS
Desafíos
- Infraestructura y capacidad técnica en mercados emergentes: La infraestructura rural en los países subsaharianos y del sur de Asia sigue estando subdesarrollada. Las investigaciones demuestran que la adopción de bombas centrífugas en pequeñas explotaciones agrícolas se ve limitada por el deficiente suministro eléctrico y la falta de técnicos especializados. La escasa asistencia técnica local y los elevados costes iniciales desalientan la inversión, lo que reduce la demanda potencial, incluso cuando una mayor eficiencia de la bomba permitiría ahorrar en gastos operativos.
- Proteccionismo verde mediante normas ambientales: Si bien son legítimas, las políticas ambientales podrían obstaculizar inadvertidamente las exportaciones, afectando especialmente a las PYME de países subdesarrollados que tienen dificultades para cumplirlas, según observaciones de la OMC. Cumplir con las normas estadounidenses de eficiencia hídrica o las normas europeas de ecodiseño para proveedores de bombas centrífugas en países como India o Nigeria puede resultar prohibitivo desde el punto de vista financiero. Es posible que las PYME no puedan obtener las certificaciones requeridas, lo que limitaría su alcance global y les impediría participar en licitaciones de la UE/EE. UU. Por ello, la OMC anima a los países en desarrollo a aumentar su capacidad. Sin embargo, la implementación real es inconsistente, lo que incrementa las barreras de mercado para los fabricantes de bombas pequeños y medianos.
Tamaño y pronóstico del mercado de bombas centrífugas:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
5,6% |
|
Tamaño del mercado del año base (2026) |
41.790 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
72.060 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de bombas centrífugas:
Análisis de segmentos de tipo
Se prevé que el segmento de bombas de una etapa alcance la mayor cuota de mercado de bombas centrífugas, con un 35,2%, durante el período proyectado hasta 2036, debido a su rentabilidad y su eficiente rendimiento a baja presión. Estas bombas se utilizan ampliamente en agricultura, construcción y aplicaciones industriales ligeras donde es fundamental contar con altos caudales a presiones razonables. Con la actualización de las normas que promueven su uso, el Departamento de Energía de EE. UU. destaca su papel en el manejo eficiente de fluidos. Diversas industrias las prefieren a las soluciones de dos etapas debido a su diseño sencillo, facilidad de mantenimiento y fiabilidad. Las bombas de una etapa seguirán siendo el subsegmento dominante, ya que las empresas priorizan el ahorro de costes operativos.
Análisis del segmento de uso final
Se prevé que el segmento de agua y aguas residuales constituya el crecimiento más significativo para 2036, con una cuota de mercado del 28,2%, debido a la rápida urbanización y las estrictas restricciones gubernamentales en la gestión de aguas residuales, lo que probablemente hará que el mercado de bombas centrífugas esté dominado por la industria del agua y las aguas residuales. El NRCP ha abordado tramos contaminados en 34 ríos ubicados en 77 ciudades de 16 estados de la India, con un costo aprobado para el proyecto de 5961,75 millones de rupias, para el cual se ha establecido una capacidad de tratamiento de aguas residuales de 2677 millones de litros por día (mld). Bajo el programa Namami Gange, hay un total de 353 proyectos aprobados por un costo de 30458 millones de rupias, que comprende el tratamiento de aguas residuales en 157 proyectos para 4952 mld y una red de alcantarillado de 5212 km. Además, haciendo hincapié en los esfuerzos mundiales para aumentar el acceso al agua potable, especialmente en los países en desarrollo, la Organización Mundial de la Salud ayuda a impulsar la demanda de soluciones de bombeo eficaces. Para garantizar la continua expansión del mercado, los municipios y los usuarios industriales utilizan cada vez más bombas centrífugas para el tratamiento de aguas residuales, la desalinización y la distribución de agua.
Análisis del segmento de aplicaciones
Se prevé que el segmento de procesos industriales experimente el mayor crecimiento para 2036, con una cuota de mercado del 20,2 % en bombas centrífugas. Esto se debe a las industrias química, de petróleo y gas, de alimentos y bebidas, y de generación de energía, que implican el manejo y la transferencia constante de grandes volúmenes de fluidos, así como el transporte de líquidos y fluidos a presión controlada. Dado que estas industrias también presentan una demanda y expansión continuas en los sectores manufacturero y energético, su consumo de bombas es mayor que el de los proyectos de riego, suministro de agua potable y refrigeración, lo que convierte a las bombas industriales en un importante contribuyente a los ingresos globales.
Nuestro análisis exhaustivo del mercado de bombas centrífugas incluye los siguientes segmentos:
Segmento | Subsegmento |
Tipo |
|
Solicitud |
|
Uso final |
|
Fluir |
|
Operación |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de bombas centrífugas: análisis regional
Análisis del mercado de Asia Pacífico
Para 2036, se prevé que el mercado de bombas centrífugas de Asia-Pacífico alcance el 42,2 % de la cuota de mercado, debido a la continua urbanización, las normativas medioambientales más estrictas y, por supuesto, el crecimiento industrial. Estos factores se ven impulsados principalmente por el crecimiento de los centros urbanos y los grandes sectores industriales de China e India. El tratamiento de agua contribuirá al crecimiento del mercado de bombas en Asia-Pacífico, junto con la energía y los productos químicos. Por ejemplo, existen ayudas y regulaciones gubernamentales para promover las bombas de alta eficiencia energética. Las subvenciones para I+D implican que se destinen más recursos presupuestarios al desarrollo de tecnologías sostenibles, además de las medidas regulatorias que ya impulsan el dinamismo del mercado en la región.
Para 2036, China liderará el mercado de Asia-Pacífico gracias al crecimiento de la manufactura industrial y a la modernización de su infraestructura. La Comisión Nacional de Desarrollo y Reforma (NDRC) y el Ministerio de Energía y Medio Ambiente (MEE) financian programas que promueven la eficiencia energética. Las energías renovables, junto con la modernización de las refinerías, también impulsarán el crecimiento del mercado. Factores estructurales como la urbanización y los objetivos de industria verde del Fondo de Inversión en Energía Química de China (CPCIF) y ChemChina fomentarán la demanda de nuevas bombas. La automatización, impulsada por la presión tanto gubernamental como empresarial, facilita la adopción de métodos de fabricación de bombas más sostenibles, lo que sugiere que es una solución óptima para superar los problemas de capacidad en las plantas de tratamiento de aguas residuales, centrales hidroeléctricas y plantas de procesamiento químico en las regiones autónomas de China.
Se espera que India demuestre el mayor crecimiento del mercado de bombas de APAC con una CAGR proyectada del 6,6% o más hasta 2036. El movimiento empresarial Make in India, el programa Ciudades Inteligentes y el DMIC significaron que se producirá un mayor gasto en infraestructura existente durante los próximos 5 a 10 años. Bajo el programa Misión Atal para la Revitalización y Transformación Urbana (AMRUT) lanzado por el Ministerio de Vivienda y Asuntos Urbanos, se han lanzado 883 proyectos de gestión de aguas residuales y sépticas por un valor de 34.081 millones de rupias, de los cuales 370 proyectos por un valor de 8.258 millones de rupias se han completado. Bajo la Misión Swachh Bharat (Urbana) 2.0, lanzada el 1 de octubre de 2021, se han asignado 15.883 millones de rupias a los estados/territorios de la Unión para la gestión de aguas residuales/aguas usadas, incluida la construcción de STP y FSTP (plantas de tratamiento de lodos fecales).
Generación de aguas residuales en zonas urbanas y capacidad de tratamiento.
Estados / Territorios de la Unión | Generación de aguas residuales (en MLD) | Capacidad instalada (en MLD) | Número de STP instalados | Capacidad operativa de tratamiento (en MLD) |
Andhra Pradesh | 2882 | 833 | 66 | 443 |
Bihar | 2276 | 10 | 1 | 0 |
Chandigarh | 188 | 293 | 7 | 271 |
Chhattisgarh | 1203 | 73 | 3 | 73 |
Dadra y Nagar Haveli | 67 | 24 | 3 | 24 |
Goa | 176 | 66 | 11 | 44 |
Gujarat | 5013 | 3378 | 70 | 3358 |
Haryana | 1816 | 1880 | 153 | 1880 |
Himachal Pradesh | 116 | 136 | 78 | 99 |
Jammu y Cachemira | 665 | 218 | 24 | 93 |
Jharkhand | 1510 | 22 | 2 | 22 |
Karnataka | 4458 | 2712 | 140 | 1922 |
Kerala | 4256 | 120 | 7 | 114 |
Madhya Pradesh | 3646 | 1839 | 126 | 684 |
Maharashtra | 9107 | 6890 | 154 | 6366 |
Territorio Capital Nacional de Delhi | 3330 | 2896 | 38 | 2715 |
Orissa | 1282 | 378 | 14 | 55 |
Pondicherry | 161 | 56 | 3 | 56 |
Punjab | 1889 | 1781 | 119 | 1601 |
Rajastán | 3185 | 1086 | 114 | 783 |
Sikkim | 52 | 20 | 6 | 18 |
Tamil Nadu | 6421 | 1492 | 63 | 1492 |
Telangana | 2660 | 901 | 37 | 842 |
Tripura | 237 | 8 | 1 | 8 |
Uttar Pradesh | 8263 | 3374 | 107 | 3224 |
Uttarakhand | 627 | 448 | 71 | 345 |
Bengala Occidental | 5457 | 897 | 50 | 337 |
Fuente: PIB
Análisis del mercado norteamericano
Se prevé que el mercado norteamericano alcance el 18,2 % de la cuota de mercado para 2036, debido a la creciente demanda en los sectores de petróleo y gas, productos químicos y agua potable. La demanda de bombas centrífugas termoplásticas en EE. UU. se ve impulsada por proyectos de extracción de esquisto y la inversión en plantas petroquímicas en la región del Golfo. Las innovaciones en bombas inteligentes, los diseños de impulsores de alta eficiencia energética y las normativas de la EPA y el DOE han contribuido al crecimiento. El comercio transfronterizo de bombas centrífugas que cumplen con los acuerdos comerciales del T-MEC y las nuevas cadenas de suministro impulsadas por la Industria 4.0 deberían proporcionar un mecanismo base fiable para la demanda de bombas.
La industria química estadounidense recibe el 11% de la financiación para I+D a través del apoyo federal. Para promover las inversiones en proyectos de energía avanzada y crear cadenas de suministro de energía limpia, la administración Biden-Harris anunció una ronda de asignación de créditos fiscales de 6.000 millones de dólares, incluyendo aproximadamente 2.500 millones reservados para comunidades históricas de energía. El programa de Química Verde de la EPA otorgó subvenciones a procesos de química verde para mitigar los residuos peligrosos. La EPA y la Sociedad Química Estadounidense han otorgado premios a 144 tecnologías que ayudan a eliminar 830 millones de libras de productos químicos y disolventes peligrosos. Esto equivale a llenar casi 3.800 vagones cisterna de ferrocarril o a crear un tren de casi 75 kilómetros de longitud. Cada año se ahorran 21.000 millones de galones de agua, lo que equivale al consumo anual de 980.000 personas. Cada año se eliminan 7.800 millones de libras de dióxido de carbono, que se liberan a la atmósfera, lo que equivale a retirar 770.000 automóviles de la circulación.
Canadá está invirtiendo 150 millones de dólares en una estrategia nacional para edificios con cero emisiones netas para 2050, junto con una subvención de 2600 millones de dólares para viviendas más sostenibles que impulse la eficiencia energética en los hogares y las cadenas de suministro verdes, y un programa de 1500 millones de dólares para edificios comunitarios verdes e inclusivos que financie la modernización, reparación, mejora y nuevos proyectos de construcción energéticamente eficientes. Se han asignado fondos para modernizar los servicios de infraestructura e investigación y desarrollo para proyectos de energía electroquímica, como los electrolizadores PEM para el almacenamiento de hidrógeno. Los esfuerzos conjuntos del NIST y el NRC para crear normas de seguridad más explícitas deberían contribuir a orientar el aumento de la demanda de bombas en el sistema de procesamiento químico de Canadá.
Análisis del mercado europeo
Se prevé que el mercado europeo alcance el 16,9 % de la cuota de mercado en 2036 gracias a la inversión en la modernización de infraestructuras obsoletas, la descarbonización y la inversión en el sector químico a través de la UE. La Directiva de la UE sobre el tratamiento de aguas residuales se aplica en la recogida y el tratamiento de aproximadamente el 90 % de las aguas residuales municipales en toda la UE. Según los perfiles nacionales, otros diez países han alcanzado una tasa de cumplimiento superior al 90 %, mientras que cuatro países (Austria, Alemania, Luxemburgo y los Países Bajos) tratan todas sus aguas residuales urbanas de acuerdo con las normas de la Directiva. Además, la normativa REACH aplicada a la industria ya está impulsando la inversión en bombas de alta eficiencia energética y baja fuga.
El mercado alemán de bombas centrífugas se sustenta en una sólida industria química, automotriz y de tratamiento de aguas. Las políticas federales de cambio climático y la Estrategia de Eficiencia Energética 2050 impulsan soluciones de bombeo de alta eficiencia. Además, las inversiones en infraestructura municipal de tratamiento de aguas, la mejora de la automatización industrial y la integración de bombas inteligentes han contribuido al aumento de la demanda de soluciones de bombeo. La excelente tradición ingenieril alemana, junto con las directivas de ecodiseño de la UE, fomenta la innovación y el impulso a las exportaciones. Para mantener su competitividad tecnológica, las empresas se centran en la monitorización digital, el mantenimiento predictivo y el ahorro energético.
Producción total de electricidad en 2022
Región/País | GWh |
Europa | 4?018?742 |
Alemania | 578?949 |
Francia | 473?672 |
Turquía | 328?379 |
Reino Unido | 325?540 |
España | 292?454 |
Polonia | 179?748 |
Suecia | 173?159 |
Noruega | 146?730 |
Países Bajos | 121?572 |
Fuente: IEA
Principales actores del mercado de bombas centrífugas:
- Grundfos Holding A/S
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Xylem Inc.
- Corporación Flowserve
- Sulzer Ltd.
- KSB SE & Co. KGaA
- Corporación Ebara
- Wilo SE
- ITT Inc. (Bombas Goulds)
- Pentair plc
- Kirloskar Brothers Limited
- IDEX Corporation (Corken, Viking Pump)
- SPX FLOW, Inc.
- Roto Pumps Limited
- Bomba Torishima Mfg. Co., Ltd.
- Compañía manufacturera Tsurumi, Ltd.
El mercado global de bombas centrífugas está moderadamente consolidado y cuenta con actores internacionales. La competencia se ve impulsada por estrategias como fusiones, tecnología de gemelos digitales e investigación y desarrollo de bombas energéticamente eficientes. Los fabricantes europeos priorizan la sostenibilidad, aprovechando las políticas de neutralidad de carbono para ofrecer un mejor servicio al cliente y cumplir con la normativa. Las empresas estadounidenses se centran en la automatización mediante la integración de IoT, mientras que los fabricantes japoneses se enfocan en dispositivos compactos y de alta eficiencia para áreas urbanas e industriales en la región Asia-Pacífico. La expansión regional, la cooperación con fabricantes de equipos originales (OEM) y las prácticas de posventa representan oportunidades que están transformando la dinámica del mercado global.
A continuación se enumeran algunos de los principales actores que operan en el mercado:
Desarrollos Recientes
- En diciembre de 2024, Wilo Mather & Platt, con sede en India, lanzó una bomba sumergible de flujo axial con SCADA para aplicaciones industriales y relacionadas con el agua, incluidas plantas químicas. Esta bomba dual, de montaje horizontal o vertical, proporciona a los socios de la industria monitorización en tiempo real del rendimiento de la bomba, automatización del control de flujo, incluido el control de velocidad, y conectividad a la nube con acceso a internet para alertas inmediatas y visibilidad en el panel de control.
- En febrero de 2024, DESMI (Dinamarca) lanzó una nueva línea de bombas centrífugas de accionamiento magnético diseñadas específicamente para productos químicos corrosivos y volátiles. Estas bombas cuentan con una carcasa herméticamente sellada equipada con un acoplamiento magnético, que elimina los sellos mecánicos, reduciendo prácticamente el riesgo de fugas en entornos químicos peligrosos. Los primeros usuarios en el procesamiento químico verificaron reducciones en el tiempo de inactividad no planificado debido a fallas en los sellos.
- Report ID: 5115
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
