Perspectivas del mercado de sistemas de seguridad para automóviles:
El mercado de sistemas de seguridad para automóviles alcanzó un valor de 9.400 millones de dólares en 2026 y se prevé que llegue a los 19.920 millones de dólares a finales de 2036, registrando una tasa de crecimiento anual compuesta (CAGR) de alrededor del 7,8% durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño de la industria de sistemas de seguridad para automóviles será de 10.130 millones de dólares.
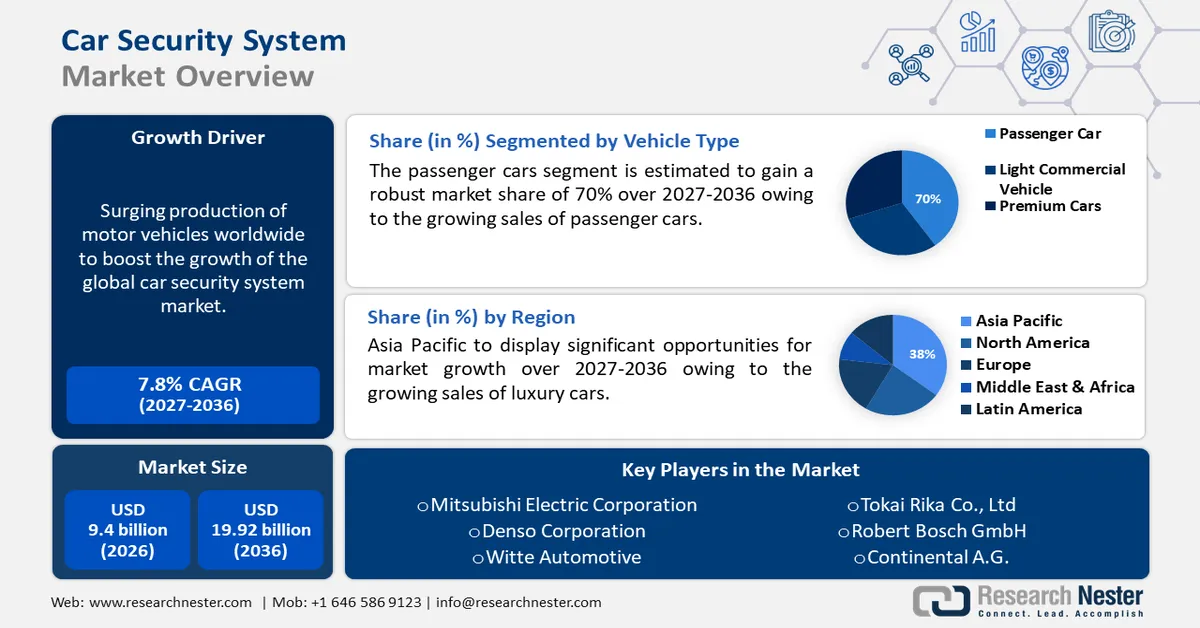
El mercado global se encuentra en una sólida trayectoria de crecimiento impulsada por la creciente conectividad de los vehículos y la sofisticación de los ciberataques contra los automóviles de última generación. La principal oportunidad reside en la transición de los productos antirrobo tradicionales a plataformas de ciberseguridad integrales y multicapa que protejan todo el ecosistema vehicular. Esto se debe a la adopción por parte de los consumidores de capacidades avanzadas, alcanzando un hito clave en agosto de 2024, cuando los usuarios de Tesla Full Self-Driving superaron los 1300 millones de millas acumuladas. Este despliegue no hace sino aumentar la necesidad de sistemas de seguridad robustos y probados para proteger las funciones esenciales del vehículo y la información del cliente.
Gobiernos y productores colaboran para crear un entorno automovilístico más seguro, reconociendo que la seguridad ya no es un complemento opcional, sino un componente fundamental de la seguridad vehicular y la infraestructura nacional. Esto se evidencia en los altos niveles de inversión gubernamental destinados a fortalecer el sector de la movilidad conectada y automatizada (CAM), con el fin de garantizar que la innovación cuente con sólidos marcos de seguridad. Por ejemplo, en noviembre de 2023, el Gobierno del Reino Unido destinó 150 millones de libras esterlinas al sector CAM, como parte de una serie de medidas para consolidar el liderazgo del Reino Unido en el desarrollo de tecnologías y servicios de conducción autónoma segura hasta 2030.
Clave Sistema de seguridad para automóviles Resumen de Perspectivas del Mercado:
Análisis Regional:
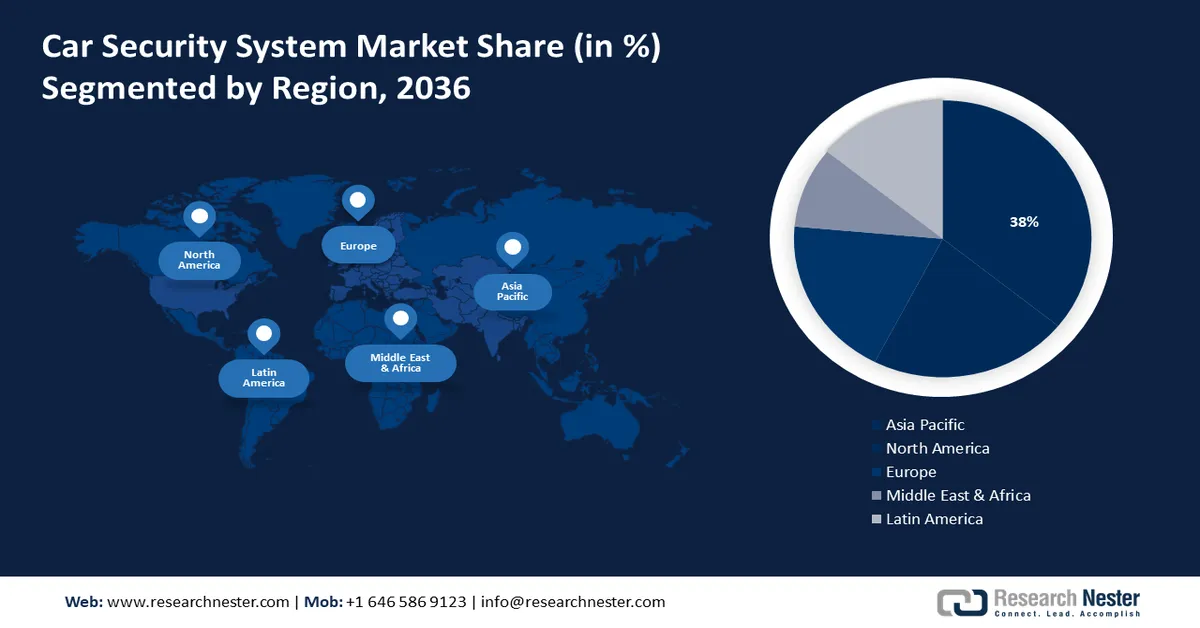
- Se prevé que la región de Asia-Pacífico alcance una cuota del 38 % en el mercado de sistemas de seguridad para automóviles en 2036, impulsada por la creciente base automotriz de la región, la rápida urbanización y las importantes inversiones en ciudades inteligentes.
- Se prevé que Norteamérica registre una tasa de crecimiento anual compuesta (CAGR) del 8 % entre 2027 y 2036, gracias a las sinergias tecnológicas, la intensa inversión privada y el creciente escrutinio regulatorio.
Análisis por segmento:
- Se prevé que el segmento de inmovilizadores alcance una cuota del 45 % en el mercado de sistemas de seguridad para automóviles en 2036, gracias a su capacidad para bloquear el encendido del motor sin autenticación de llave verificada.
- Se prevé que el segmento de turismos alcance una cuota del 70 % en 2036, impulsado por los elevados volúmenes de producción mundial y la mayor integración de funciones avanzadas de asistencia al conductor y conectividad.
Tendencias clave de crecimiento:
- Auge de los vehículos definidos por software
- Aplicación de normativas estrictas
Principales desafíos:
- Superar los conflictos geopolíticos y los riesgos en la cadena de suministro
- Garantizar la seguridad de sistemas autónomos sofisticados basados en IA
Principales actores:Continental AG, Denso Corporation, HELLA GmbH & Co. KGaA, Aptiv PLC, Valeo S.A., ZF Friedrichshafen AG, Magna International, Johnson Controls, Valeo Siemens eAutomotive GmbH, Lear Corporation, Autoliv Inc.
Global Sistema de seguridad para automóviles Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:9.400 millones de USD
- Tamaño del mercado en 2027:10.130 millones de USD
- Tamaño del mercado proyectado:19.920 millones de USD para 2036
- Previsiones de crecimiento:7,8 % de CAGR (2027-2036)
Dinámicas regionales clave:
- Región más grande: Asia Pacífico (38% de participación para 2036)
- Región de mayor crecimiento: América del Norte
- Países dominantes: Estados Unidos, China, Japón, Alemania, Reino Unido
- Países emergentes: India, Brasil, México, Emiratos Árabes Unidos, Indonesia
Last updated on : 31 August, 2026
Mercado de sistemas de seguridad para automóviles: factores de crecimiento y desafíos
Factores de crecimiento
- Auge de los vehículos definidos por software: La rápida transición de la industria automotriz hacia los vehículos definidos por software (SDV) es un importante motor del mercado de la seguridad. A medida que los vehículos se informatizan cada vez más, con más funciones controladas por software avanzado e IA, la superficie de ataque se expande exponencialmente. Esta tendencia requiere soluciones de seguridad avanzadas para proteger los sistemas operativos centrales de un vehículo contra manipulaciones. Un hito revolucionario que marcó esta transición tuvo lugar en enero de 2024, cuando Tesla lanzó su versión 12 de FSD, que, según se informa, reemplazó más de 300 000 líneas de código C++ con IA de extremo a extremo, reescribiendo desafíos y la importancia de la seguridad del software de los vehículos.
- Aplicación de normativas estrictas: Los gobiernos y organismos internacionales están aplicando regulaciones rigurosas que exigen ciberseguridad en todos los vehículos nuevos, obligando a los fabricantes de automóviles a integrar soluciones de seguridad desde la fase de diseño. Estos requisitos normativos no son negociables, lo que garantiza un mercado para sistemas y servicios de seguridad avanzados que cumplan con estándares legales específicos. En julio de 2023, la CEPE hizo obligatorio el Reglamento n.º 155 de la ONU para todos los vehículos de nueva producción en los Estados miembros de la UE. Esto estableció el primer régimen internacional jurídicamente vinculante para la ciberseguridad automotriz, que exige a los fabricantes la implementación de Sistemas de Gestión de Ciberseguridad (SGC) certificados.
- Desarrollo de tecnologías de seguridad integradas: La continua innovación en tecnología de seguridad está impulsando el mercado más allá de las alarmas antirrobo básicas hacia sistemas más sofisticados con capacidades que abarcan desde el acceso digital hasta la protección de los ocupantes y la prevención avanzada de amenazas. Esto exige que los fabricantes desarrollen soluciones que ofrezcan mayor comodidad sin comprometer la seguridad, como el acceso biométrico y las tecnologías anti-ataques de retransmisión. Por ejemplo, HELLA GmbH & Co. KGaA encargó una serie con su sistema Smart Car Access en marzo de 2024. Esta tecnología no solo permite el acceso al vehículo manos libres mediante un teléfono inteligente, sino que también incluye funciones para detectar si hay niños dentro del vehículo, combinando seguridad y protección.
Tendencias mundiales de ventas de vehículos eléctricos e impacto en los sistemas de seguridad de los automóviles.
Aspecto | Detalles |
Ventas mundiales de vehículos eléctricos (2024) | 17 millones (20% de cuota de mercado) |
Crecimiento interanual (2024) | Se vendieron 3,5 millones de vehículos eléctricos adicionales (superando las ventas totales de 2020). |
Proyección para 2025 | Más de 20 millones de vehículos eléctricos (más del 25 % de las ventas mundiales de automóviles) |
Tasa de crecimiento del primer trimestre de 2025 | Incremento del 35% interanual |
Fuente: IEA
Adopción regional de vehículos eléctricos e implicaciones para la seguridad
Región | Ventas de BEV | Ventas de PHEV | Consideraciones de seguridad |
Porcelana | Alto crecimiento | Significativo | Gran necesidad de cifrado y actualizaciones de seguridad inalámbricas (OTA). |
Europa | Fuerte | Creciente | Es necesario tomar medidas para mitigar las vulnerabilidades en el rastreo de vehículos robados y los sistemas de entrada sin llave. |
Estados Unidos | Creciente | Moderado | Amenazas de ciberseguridad derivadas de la infraestructura de carga conectada. |
Resto del mundo | Emergente | Limitado | La falta de infraestructura de carga puede ralentizar la adopción, pero los riesgos de seguridad persisten en las flotas conectadas. |
Fuente: IEA
Desafíos
- Superar los conflictos geopolíticos y los riesgos en la cadena de suministro: La globalización de la cadena de suministro automotriz ha generado enormes desafíos de ciberseguridad con un trasfondo geopolítico. Los gobiernos están cada vez más preocupados por la posibilidad de que rivales extranjeros introduzcan vulnerabilidades en los componentes de los vehículos conectados, creando así sofisticadas barreras comerciales y problemas de cumplimiento para los fabricantes de automóviles. Esto quedó patente en septiembre de 2024, cuando el Departamento de Comercio de Estados Unidos prohibió los vehículos conectados que utilizaran hardware o software específicos de origen chino o ruso. Esta iniciativa expone desafíos de seguridad nacional más complejos que dificultan la cadena de suministro automotriz global y la adquisición de tecnología para los fabricantes.
- Garantizar la seguridad de sistemas autónomos sofisticados impulsados por IA: A medida que el aprendizaje automático y la IA revolucionan las capacidades de los vehículos, también plantean nuevas y graves preocupaciones de seguridad. A diferencia del código tradicional, los diseños de IA tienden a ser vulnerables, y su seguridad requiere nuevos métodos de validación, detección de amenazas y respuesta. La industria se enfrenta al desafío de cómo garantizar la seguridad de los sistemas de autoaprendizaje y automejora. Este dilema quedó patente en junio de 2025, cuando el reticente lanzamiento comercial de los robotaxis de Tesla en Austin causó gran revuelo. La extrema paranoia de la propia empresa y el uso de supervisión humana remota para su flota limitada ilustran el enorme reto que supone establecer la seguridad de la IA totalmente autónoma en entornos reales.
Tamaño y pronóstico del mercado de sistemas de seguridad para automóviles:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
7,8% |
|
Tamaño del mercado del año base (2026) |
9.400 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
19.920 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de sistemas de seguridad para automóviles:
Análisis del segmento de tipo de producto
Se prevé que el segmento de inmovilizadores siga siendo líder con una cuota de mercado del 45 % durante el periodo de pronóstico, al constituir la base de la tecnología antirrobo para automóviles. Su uso continuado se debe a su capacidad para impedir el arranque del motor sin una llave confirmada, algo que ahora es estándar en la mayoría de los vehículos nuevos. A medida que los vehículos evolucionan, los inmovilizadores también lo hacen junto con unidades de control electrónico y sistemas de gestión del tren motriz más avanzados para proporcionar una protección robusta e inviolable. Esto se reforzó en mayo de 2024 cuando BorgWarner Inc. anunció que proporcionaría su sistema eléctrico de vectorización y desconexión de par a los principales fabricantes de equipos originales europeos, estabilizando y asegurando el tren motriz desde su origen.
Análisis del segmento de tipos de vehículos
Se prevé que el segmento de turismos mantenga una cuota de mercado del 70 % para 2036, debido a los elevados volúmenes de producción a nivel mundial y a la creciente integración de sistemas avanzados de asistencia al conductor y conectividad en los vehículos de consumo. Las tecnologías de seguridad ya no forman parte de las versiones de lujo premium, sino que se consideran de serie ante la creciente concienciación de los consumidores y las exigencias normativas. Esta adopción masiva requiere una seguridad robusta en redes conectadas a gran escala. Entre los aspectos más destacados se incluye el acuerdo firmado por ALSTOM en enero de 2025 para suministrar el tranvía AlUla de Arabia Saudí, un sistema de transporte de pasajeros de alta gama que incluye ciberseguridad integrada de extremo a extremo para proteger tanto las operaciones como los datos de los pasajeros, y una visión del futuro del transporte de pasajeros.
Análisis del segmento del canal de ventas
Se prevé que el segmento de fabricantes de equipos originales (OEM) acapare el 53 % del mercado para 2036, dado que la ciberseguridad se convertirá en una característica ineludible e integrada de fábrica en los automóviles del futuro. Normas como la UN R155 exigen un enfoque de seguridad desde el diseño, lo que obliga a los fabricantes a integrar la seguridad en la arquitectura electrónica del vehículo desde el inicio de su ciclo de vida. Esto ha transformado la posición del mercado de repuestos, que ahora se ofrece como una opción secundaria para la seguridad integral. Panasonic Automotive Systems puso de manifiesto esta tendencia en agosto de 2025 con el desarrollo de su serie VERZEUSE de soluciones de ciberseguridad, que proporciona a los OEM herramientas para automatizar e integrar la seguridad desde el diseño y el desarrollo hasta la operación posterior al envío.
Nuestro análisis exhaustivo del mercado de sistemas de seguridad para automóviles incluye los siguientes segmentos:
Segmento | Subsegmentos |
Tipo de producto |
|
Tipo de vehículo |
|
Canal de ventas |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de sistemas de seguridad para automóviles: análisis regional
Análisis del mercado de la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico domine el sector y acapare una cuota de mercado del 38 % durante el periodo de pronóstico. Este dominio se debe al rápido crecimiento del mercado automovilístico de la región, la acelerada urbanización y las cuantiosas inversiones gubernamentales en infraestructura y conectividad para ciudades inteligentes. A medida que se venden nuevos vehículos conectados en toda la región de Asia-Pacífico, la demanda de soluciones de seguridad robustas e integradas para proteger los vehículos contra ciberataques y robos está aumentando a un ritmo sin precedentes, convirtiéndose así en un mercado prioritario para los proveedores de seguridad globales.
China se está convirtiendo en líder de la industria automotriz al adoptar uno de los regímenes de regulación de ciberseguridad más ambiciosos y estrictos. El enfoque centralizado del gobierno y su impulso hacia la soberanía tecnológica están acelerando la implementación de funciones de seguridad avanzadas en todos los automóviles vendidos en el país. Un ejemplo de esto ocurrió en septiembre de 2024, cuando la normativa china de ciberseguridad GB 44495 se hizo obligatoria para todos los nuevos modelos de vehículos. La fase inicial de implementación exige que todos los vehículos conectados cumplan con condiciones rigurosas, estableciendo un nuevo estándar global para la aplicación de la ciberseguridad automotriz.
El mercado indio de sistemas de seguridad para automóviles está en auge, impulsado por el impulso del gobierno hacia la modernización del sector vehicular y la próxima publicación de una normativa nacional integral de ciberseguridad. Con un parque automotor masivo y en constante crecimiento, el país ofrece una gran oportunidad a largo plazo para los proveedores de sistemas de seguridad. En noviembre de 2023, India anunció la entrada en vigor obligatoria de la Norma de la Industria Automotriz (AIS) 189. Esta normativa, que deberá ser obligatoria para 2027, se alineará con estándares globales como la norma UN R155 y exigirá a los fabricantes de equipos originales (OEM) que demuestren el cumplimiento integral de la ciberseguridad durante la homologación, lo que revolucionará la industria automotriz india.
Análisis del mercado norteamericano
Se estima que el mercado norteamericano de sistemas de seguridad para automóviles experimentará una tasa de crecimiento anual compuesta (CAGR) del 8 % entre 2027 y 2036, impulsado por sinergias tecnológicas, una intensa inversión privada y un mayor control regulatorio. La región alberga a muchas de las empresas tecnológicas e innovadoras del sector automotriz líderes a nivel mundial, lo que crea un entorno altamente competitivo y dinámico. Esto impulsa el rápido desarrollo e implementación de tecnología avanzada de ciberseguridad diseñada para proteger la próxima generación de vehículos conectados y autónomos, desde automóviles de pasajeros hasta flotas comerciales masivas.
Estados Unidos es un punto clave en el mercado de la seguridad automotriz, con un lucrativo ecosistema de proveedores de ciberseguridad y una tendencia hacia la consolidación del mercado para ofrecer plataformas de seguridad integrales. Esta expansión del mercado se debe a la necesidad de consolidar herramientas de seguridad fragmentadas en soluciones integrales más eficaces, capaces de gestionar amenazas sofisticadas. Un ejemplo de ello se vio en diciembre de 2024, cuando Arctic Wolf anunció la adquisición de los activos de seguridad de endpoints de BlackBerry a Cylance. Esta operación representa una consolidación significativa que incorpora la protección basada en IA, implementada por miles de organizaciones en todo el mundo, incluyendo el sector automotriz.
Canadá está adoptando un enfoque reflexivo y orientado a la ciberseguridad automotriz, haciendo hincapié en el establecimiento de marcos flexibles e independientes de la tecnología que faciliten la innovación sin comprometer la seguridad. Transport Canada colabora estrechamente con las partes interesadas del sector para establecer principios y mejores prácticas para su implementación a lo largo de todo el ciclo de vida del vehículo, desde el diseño hasta la fabricación, el despliegue y la fase posterior al despliegue. En marzo de 2023, Transport Canada publicó su documento de Orientación sobre Ciberseguridad Vehicular. Este enfoque no prescriptivo fomenta una estrategia de gestión, protección, detección y recuperación basada en el riesgo, proporcionando un estándar nacional sólido para la creación de vehículos conectados seguros.
Análisis del mercado europeo
Se prevé que Europa experimente un crecimiento sustancial en el mercado de sistemas de seguridad para automóviles para 2036, como potencia mundial líder en regulación y sostenibilidad del sector automovilístico. Los rigurosos marcos regulatorios de la región, especialmente en ciberseguridad y protección de datos, obligan a los fabricantes de automóviles a implementar los más altos estándares de protección vehicular. Esta demanda impulsada por la regulación, junto con las ambiciosas iniciativas de ciudades inteligentes y sostenibles del continente, ofrece un terreno fértil para sistemas de seguridad integrales y de vanguardia que se alineen con la visión europea de un futuro de movilidad seguro, protegido y sostenible.
Alemania , uno de los centros neurálgicos de la industria automovilística europea, impulsa la adopción de sistemas de seguridad de vanguardia. Los gigantes fabricantes alemanes y sus proveedores de primer nivel lideran el uso de tecnología innovadora en sus vehículos para cumplir con los requisitos globales y mantener su ventaja competitiva en tecnología y calidad. Este enfoque en la ingeniería de alta gama quedó patente en mayo de 2024, cuando BorgWarner anunció públicamente la entrega del sistema eTVD a Polestar y otros importantes fabricantes europeos. Esta tecnología gestiona de forma inteligente el par motor para mejorar la estabilidad, el rendimiento y la seguridad general del sistema electrónico del vehículo.
El Reino Unido se encuentra entre los mercados líderes en tecnología de vehículos autónomos, respaldado por una de las legislaciones más completas del mundo en este ámbito. El liderazgo gubernamental en innovación y seguridad proporciona una autoridad regulatoria clara y garantías legales. Esto tranquiliza a inversores y operadores, e impulsa la introducción de nuevas soluciones de movilidad. En junio de 2024, el Reino Unido aprobó la Ley de Vehículos Automatizados de 2024. Esta revolucionaria legislación creó un marco integral de seguridad diseñado específicamente para impulsar la innovación al máximo, garantizando al mismo tiempo la seguridad del vehículo sin intervención humana. Análisis del mercado de sistemas de seguridad para automóviles en la región Asia-Pacífico.
Principales actores del mercado de sistemas de seguridad para automóviles:
- Robert Bosch GmbH
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Continental AG
- Corporación Denso
- HELLA GmbH & Co. KGaA
- PLC Aptiv
- Valeo SA
- ZF Friedrichshafen AG
- Magna Internacional
- Johnson Controls
- Valeo Siemens eAutomotive GmbH
- Corporación Lear
- Autoliv Inc.
El mercado global de sistemas de seguridad para automóviles es altamente competitivo, con una enorme base de participantes que abarca desde grandes fabricantes automotrices veteranos hasta empresas tecnológicas especializadas. Líderes del mercado como Robert Bosch GmbH, Continental AG y Denso Corporation están utilizando principalmente sus sólidas capacidades de I+D y sus estrechas relaciones con los fabricantes de equipos originales (OEM) para dominar el mercado. Les siguen otros importantes proveedores de nivel 1, como HELLA GmbH & Co. KGaA, Aptiv PLC y Valeo SA.
Los actores del mercado están invirtiendo considerablemente en el desarrollo de soluciones de seguridad integradas que combinan software y hardware para proteger la arquitectura electrónica, cada vez más compleja, de los vehículos modernos. Por ejemplo, en mayo de 2023, LG Electronics (LG) anunció el lanzamiento de su sistema de alarma para vehículos conectados, LG MyCar Alarm Service. Este sistema de vanguardia se integra con Infoconn, el servicio para vehículos conectados que se puede utilizar a través de la aplicación móvil de KG Mobility. Además, los rápidos avances en la tecnología automotriz exigen una monitorización continua y la adaptación a las nuevas normativas.
Estas son algunas de las empresas líderes en el mercado de sistemas de seguridad para automóviles:
Desarrollos Recientes
- En marzo de 2025, AUTOCRYPT lanzó su sistema de certificación de seguridad V2X (Vehículo a Todo) compatible con la India y optimizado para entornos nativos de la nube, convirtiéndose en la única empresa a nivel mundial en admitir todos los principales estándares de sistemas de gestión de credenciales de seguridad V2X.
- En febrero de 2025, Arctic Wolf completó la adquisición de los activos de seguridad de endpoints Cylance de BlackBerry y lanzó Aurora Endpoint Security, una cartera de soluciones avanzadas de protección de endpoints diseñadas para extender las capacidades de prevención y detección basadas en IA directamente a los endpoints.
- Report ID: 392
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto

Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
