Perspectivas del mercado de sistemas operativos para automóviles:
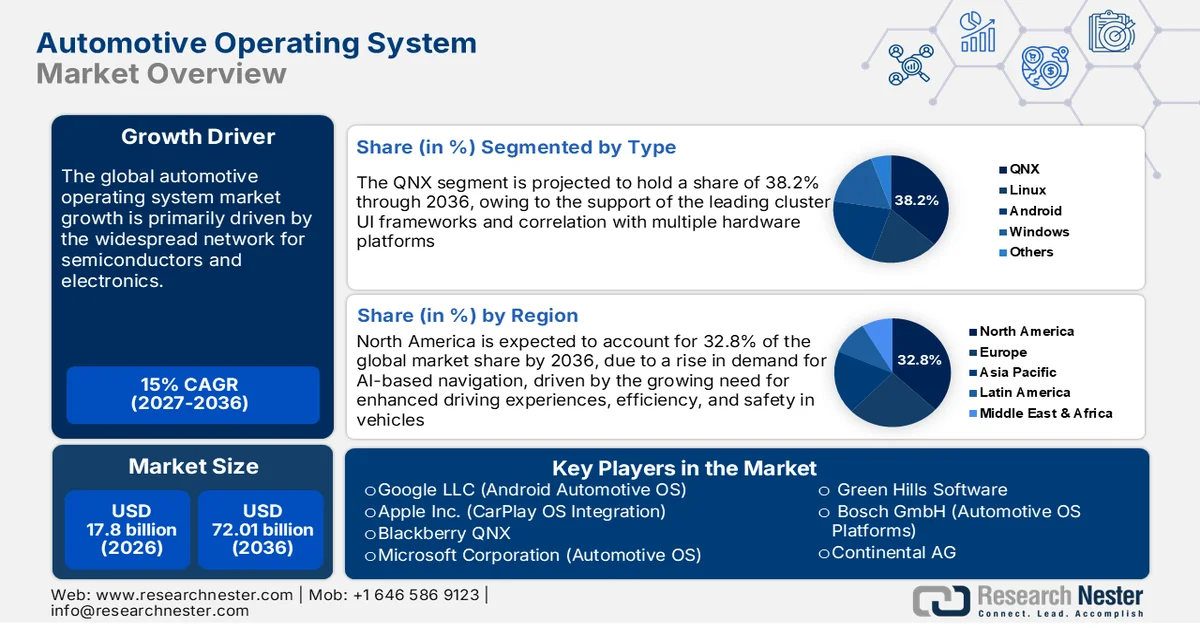
El mercado de sistemas operativos para automóviles alcanzó un valor de 17.800 millones de dólares en 2026 y se prevé que alcance los 72.010 millones de dólares a finales de 2036, registrando una tasa de crecimiento anual compuesta (CAGR) de alrededor del 15,0% durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño de la industria de sistemas operativos para automóviles será de 20.470 millones de dólares.
La cadena de suministro del mercado de sistemas operativos para automóviles está estrechamente vinculada a una extensa red de semiconductores y electrónica. Las materias primas, incluidos los elementos de tierras raras, el silicio y el cobre, se obtienen de diversos países de Sudamérica y Asia-Pacífico. Las plataformas AOS se integran con conjuntos de chips y ECU, cuya producción depende principalmente de metales de tierras raras procedentes de China. Empresas y gobiernos también participan activamente en la producción de materiales de tierras raras, lo que contribuye a mitigar las interrupciones en la cadena de suministro de los sistemas operativos para automóviles. Según el Centro de Estudios Estratégicos e Internacionales (CSIS), una empresa con sede en EE. UU., MP Materials produjo un récord de 1300 toneladas de óxido de neodimio-praseodimio (NdPr) en 2024. Se proyectó que en China se produjeron 300 000 toneladas de imanes de NdFeB en el mismo ejercicio fiscal.
Los semiconductores son la base de los sistemas operativos automotrices, ya que varios sistemas operativos modernos para automóviles dependen de chips semiconductores avanzados como SoC, MCU, GPU y aceleradores de IA. En julio de 2025, la Oficina de Estadísticas Laborales de EE. UU. (BLS) reveló un aumento del 6,1 % en el Índice de Precios al Productor para la fabricación de semiconductores durante los últimos tres años, de diciembre de 2021 a diciembre de 2024. Este aumento se debió a las constantes interrupciones en la cadena de suministro y a las persistentes tensiones geopolíticas.
Tendencias de precios de importación/exportación en la industria de semiconductores de EE. UU.
Categorías de tendencias | Aumento o descenso en 2022 | Aumento o descenso en 2023 | Aumento o descenso en 2024 |
Variación anual del Índice de Precios al Productor para la fabricación de semiconductores | +3,9% | -0,1% | +2,2% |
Variaciones anuales del índice de precios de exportación | +1,4% | -4,7% | -0,2% |
Variaciones anuales del índice de precios de importación | +2,4% | -3,8% | 0,0% |
Fuente: BLS
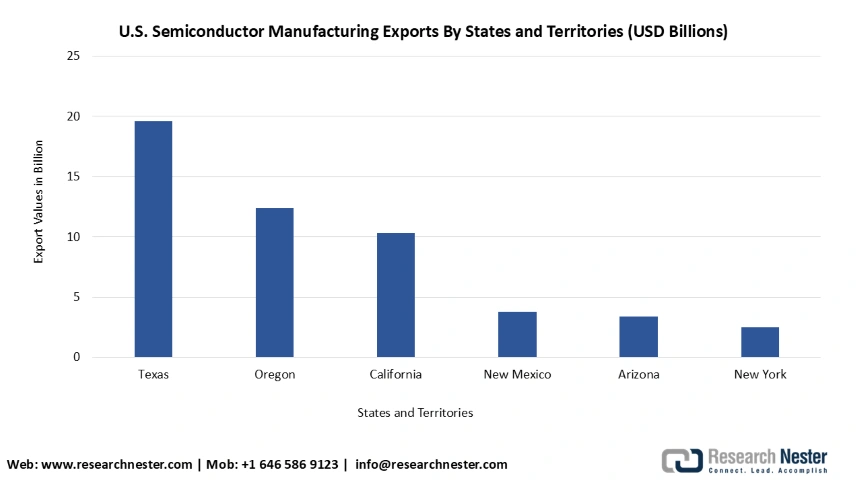
Según el mismo informe, en 2024, Norteamérica se consolidó como líder en la cadena de suministro mundial de chips, y más del 70% de las exportaciones estadounidenses de semiconductores se realizaron en Texas, Oregón, California, Nuevo México, Arizona y Nueva York.
Los seis principales estados y territorios de EE. UU. exportadores de semiconductores en 2024
Fuente: BLS
Además, la Comisión de Comercio Internacional de Estados Unidos reveló en noviembre de 2024 que las importaciones de autopartes provenientes de China aumentaron de 2.000 millones de dólares en 2013 a 5.300 millones de dólares en 2023 en México. Como prueba de la inversión continua en la creación de infraestructura de movilidad de vanguardia, el Departamento de Transporte de Estados Unidos anunció una inversión de 54 millones de dólares para 34 proyectos que se llevarán a cabo en la ronda final de las subvenciones SMART Stage 1 en 21 estados.
Clave Sistemas operativos automotrices Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
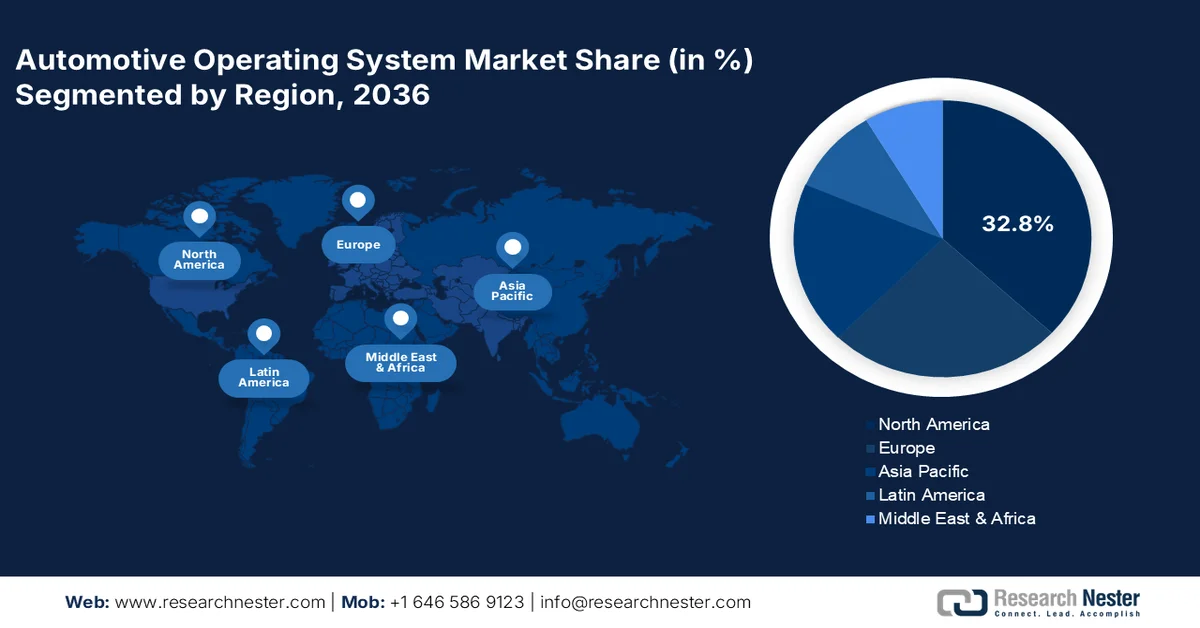
- Se prevé que Norteamérica alcance una cuota de mercado del 32,8 % para 2036, impulsada por la creciente demanda de sistemas de navegación basados en IA que mejoran la experiencia de conducción, la eficiencia y la seguridad.
- Se espera que Asia-Pacífico registre una participación sustancial en los ingresos para 2036, estimulada por la creciente demanda de vehículos integrados con IA y entornos de alto ancho de banda habilitados para 5G.
Análisis del segmento:
- Se prevé que el segmento QNX alcance una cuota de mercado del 38,2 % para 2036, impulsado por el soporte de los principales marcos de interfaz de usuario para clústeres y la compatibilidad con múltiples plataformas de hardware en el mercado de sistemas operativos para automóviles.
- Se espera que el segmento de turismos registre un rápido crecimiento para 2036, debido a la creciente demanda de funciones avanzadas en vehículos eléctricos y sistemas avanzados de asistencia al conductor (ADAS).
Principales tendencias de crecimiento:
- Aumento en las ventas de vehículos conectados y autónomos
- Creciente inversión en movilidad como servicio
Principales desafíos:
- Leyes estrictas de protección de datos
- Falta de estándares globales armonizados
Principales actores: Apple Inc. (Integración de CarPlay OS), Blackberry QNX, Microsoft Corporation (Sistema operativo para automóviles), Green Hills Software, Bosch GmbH (Plataformas de sistemas operativos para automóviles), Continental AG, Panasonic Automotive Systems, Renesas Electronics Corporation, Hyundai AutoEver, Tata Elxsi, KPIT Technologies, Wind River Systems, NNG LLC, Middleware Malaysia.
Global Sistemas operativos automotrices Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 17.800 millones
- Tamaño del mercado en 2027:USD 20.470 millones
- Tamaño del mercado proyectado:USD 72.010 millones para 2036
- Previsiones de crecimiento:15,0 % CAGR (2027-2036)
Dinámicas regionales clave:
- Región más grande: Asia Pacífico (con una participación significativa en los ingresos para 2036)
- Región de mayor crecimiento: Norteamérica
- Países dominantes: Estados Unidos, Alemania, Francia, China, Japón
- Países emergentes: China, India, Japón, Corea del Sur, Tailandia
Last updated on : 31 August, 2026
Mercado de sistemas operativos para automóviles: factores de crecimiento y desafíos
Factores de crecimiento
- Aumento en las ventas de vehículos conectados y autónomos: A medida que la industria automotriz se vuelve más dependiente del software, ha aumentado la demanda de plataformas de sistemas operativos ultramodernos con la expansión del sector. Según informó la Agencia Internacional de Energía en julio de 2025, las ventas de vehículos eléctricos en el primer trimestre de 2025 aumentaron un 35 % en comparación con el primer trimestre del año fiscal anterior. Se ha observado un aumento en la complejidad de los sistemas modernos de asistencia al conductor, las actualizaciones inalámbricas y el infoentretenimiento. Empresas destacadas lanzaron sistemas operativos para automóviles, ampliamente adoptados por usuarios finales de diversos sectores. Además, gigantes automovilísticos como Volkswagen y Bosch están invirtiendo en sistemas operativos para automóviles con el objetivo de lograr la autonomía de nivel 4.
- Incremento de la inversión en Movilidad como Servicio (MaaS): El crecimiento del mercado de sistemas operativos para automóviles se atribuye al auge de servicios MaaS como Ola, Uber y Didi. Mediante el Plan de Desarrollo de Vehículos de Nueva Energía, los gobiernos apoyan a las organizaciones automotrices con subsidios para la adquisición de robotaxis y MaaS. Las empresas también están implementando iniciativas estratégicas para el desarrollo de la Movilidad como Servicio. Por ejemplo, en mayo de 2023, DiDi Autonomous Driving presentó su empresa conjunta con GAC AION New Energy Automobile Co., Ltd. para la producción en masa de robotaxis eléctricos bajo el proyecto conjunto AIDI. Estos factores influyen en un aumento de la demanda de AOS.
- Impulso regulatorio a la electrificación de vehículos: Según datos publicados por la Agencia Internacional de Energía (AIE), se prevé que la penetración global de vehículos eléctricos alcance el 65 % de las ventas de automóviles para 2030. Se requiere un sistema operativo automotriz avanzado para operar los sistemas de baterías, conectividad y sistemas de propulsión de los vehículos eléctricos. Como informó el Consejo de Estado en junio de 2023, la exención del impuesto a la compra para vehículos de nueva energía (VNE) financiados en China en 2024 y 2025 fue de aproximadamente 4.178,5 mil dólares estadounidenses. Asimismo, los países europeos están impulsando sistemas operativos de gestión de energía en tiempo real, lo que impulsará el crecimiento del mercado durante la próxima década.
Desafíos
- Leyes estrictas de protección de datos: Las rigurosas leyes de protección de datos de diversos países incrementan los costos de cumplimiento y ralentizan la implementación del software. El Reglamento General de Protección de Datos (RGPD) de la UE dificulta la transferencia de actualizaciones cruciales a través de la frontera. Asimismo, en agosto de 2023, el gobierno de la India promulgó una nueva versión de la Ley de Protección de Datos Personales Digitales de 2023 (Ley DPDP).
- Falta de estándares globales armonizados: Los marcos regulatorios desiguales y la presencia de estándares globales fragmentados para los sistemas operativos están frenando el crecimiento del mercado y provocando un aumento en los costos de desarrollo. El RGPD en la UE, la CCPA en EE. UU. y la PIPL en China establecen mandatos diferentes para el desarrollo de sistemas operativos.
Tamaño y pronóstico del mercado de sistemas operativos para automóviles:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
15% |
|
Tamaño del mercado del año base (2026) |
17.800 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
72.01 mil millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de sistemas operativos para automóviles:
Análisis de segmentos de tipo
Se prevé que el segmento QNX alcance una cuota de mercado del 38,2 % en sistemas operativos para automóviles a finales de 2036, gracias al soporte de los principales marcos de interfaz de usuario para clústeres y su compatibilidad con múltiples plataformas de hardware. El uso del sistema operativo QNX en aplicaciones exigentes, como controladores de cabina, sistemas de infoentretenimiento a bordo y funciones ADAS, también impulsa el crecimiento del mercado. El sistema operativo ofrece diversas funciones de seguridad y facilidad de uso, como navegación, conectividad con smartphones y reconocimiento de voz, lo que contribuye a su popularidad. Las empresas también están iniciando colaboraciones estratégicas para ampliar las aplicaciones del sistema operativo. En agosto de 2025, QNX reveló su papel como socio clave de integración y ecosistema en el desarrollo del nuevo kit de desarrollo NVIDIA DRIVE AGX Thor. El sistema operativo se integró en los vehículos para mejorar la seguridad y permitir el desarrollo de funciones de IA de vanguardia, escalabilidad y seguridad.
Análisis del segmento de tipos de vehículos
Se prevé que para 2036 el segmento de turismos experimente un rápido crecimiento, debido a la creciente demanda de funciones avanzadas en vehículos eléctricos y sistemas avanzados de asistencia al conductor (ADAS). Las empresas automovilísticas también están adoptando medidas para personalizar los turismos y mejorar la experiencia del usuario. Por ejemplo, en febrero de 2025, Stellantis NV anunció su primer sistema ADS de desarrollo propio, STLA AutoDrive 1.0. Esta tecnología es compatible con STLA Brain y STLA Smart Cockpit, lo que permite una velocidad de conducción automatizada de 60 km/h (37 mph).
Análisis del segmento de aplicaciones
Se prevé que los sistemas ADAS y de seguridad alcancen una alta cuota de mercado a finales de 2036, debido a la creciente preocupación de los usuarios potenciales por la seguridad y a las estrictas normativas gubernamentales que exigen mejoras en la seguridad de los vehículos. Por ejemplo, según el Reglamento n.º 155 de la ONU, los fabricantes de automóviles en Europa debían contar con un Certificado de Conformidad válido para el Sistema de Gestión de la Ciberseguridad, en función de los tipos de vehículos fabricados después de julio de 2024. Se espera que el rápido desarrollo de los sistemas ADAS por parte de las empresas mediante la innovación tecnológica también influya en el dominio de este segmento en un futuro próximo.
Nuestro análisis exhaustivo del mercado global de sistemas operativos para automóviles incluye los siguientes segmentos:
Segmentos | Subsegmentos |
Tipo |
|
Tipo de vehículo |
|
Solicitud |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de sistemas operativos para automóviles: análisis regional
Análisis del mercado norteamericano
Se prevé que el mercado norteamericano experimente un sólido crecimiento, alcanzando el 32,8 % de los ingresos para 2036, debido al aumento de la demanda de navegación basada en IA, impulsado por la creciente necesidad de mejorar la experiencia de conducción, la eficiencia y la seguridad de los vehículos. Las empresas tecnológicas de la región están invirtiendo en investigación y desarrollo tecnológico. Los fabricantes de automóviles también están tomando medidas constantes para fortalecer las capacidades de los sistemas operativos en sus vehículos. Por ejemplo, en enero de 2023, Hyundai Motor Group anunció su colaboración estratégica con NVIDIA para impulsar el desarrollo de la IA y así impulsar la movilidad del futuro. El objetivo del sector automotriz era mejorar la aplicación de la inteligencia a los productos clave de movilidad, incluidos los vehículos definidos por software y la robótica.
La penetración exponencial de los vehículos conectados impulsa el mercado de sistemas operativos automotrices en EE. UU. Según informó la Alianza para la Innovación Automotriz en junio de 2025, la compañía automotriz vendió 374.841 vehículos eléctricos conectados en EE. UU., lo que representa el 9,6 % de los vehículos ligeros vendidos. Además, la creciente preocupación por la ciberseguridad entre los usuarios de vehículos conectados está impulsando la necesidad de sistemas operativos automotrices asociados con marcos de seguridad robustos. Las empresas con sede en EE. UU. también están tomando medidas para mejorar la seguridad de los sistemas operativos automotrices. En abril de 2025, Intel presentó el sistema en chip (SoC) Intel AI-enhanced Software-defined Vehicle (SDV) de segunda generación en Auto Shanghai 2025. El SoC ofrece rendimiento escalable, rentabilidad optimizada y capacidades avanzadas de IA a los fabricantes de automóviles para que puedan satisfacer la creciente demanda de vehículos inteligentes y conectados.
En Canadá , se prevé que el mercado de sistemas operativos para automóviles experimente una notable expansión, gracias al creciente apoyo gubernamental para fortalecer la adopción de vehículos conectados y automatizados, lo que impulsará la demanda de dichos sistemas. En febrero de 2025, Transport Canada dio a conocer sus iniciativas para modernizar el sistema de transporte en todo el país. El gobierno también trabaja activamente para establecer un marco regulatorio que respalde la integración de vehículos conectados y automatizados, tanto nuevos como ya existentes. Las regulaciones nacionales e internacionales en Canadá también están impulsando a las empresas automotrices canadienses a invertir en el desarrollo de sistemas operativos robustos.
Análisis del mercado de Asia Pacífico
Se prevé que la región de Asia-Pacífico represente una participación significativa en los ingresos para 2036 debido a la creciente demanda de vehículos con inteligencia artificial integrada. Este crecimiento se atribuye al despliegue de la tecnología 5G en diversos países y a la presencia de una sólida base de fabricantes de equipos originales (OEM). Según informó la Asociación Global de Sistemas para Comunicaciones Móviles (GSMC) en julio de 2023, China, Corea del Sur y Japón lideran el despliegue de 5G, y con la continua expansión de las redes en otras regiones, se espera que Asia-Pacífico se convierta en el mayor mercado de 5G a nivel mundial. Esto permitirá a los fabricantes de automóviles optimizar el funcionamiento de los sistemas operativos de los vehículos para que operen en un entorno de alto ancho de banda y baja latencia. Con la rápida integración de la IA y el aprendizaje automático en los vehículos, aumenta la demanda de sistemas operativos automotrices sofisticados.
Se prevé que China ostente la mayor cuota del mercado de sistemas operativos automatizados (AOS) en Asia-Pacífico debido a la rápida electrificación y a las cuantiosas subvenciones gubernamentales para la adopción de vehículos eléctricos, lo que amplía el alcance de la integración de sistemas operativos sofisticados en los vehículos. Como reveló la Fundación de Tecnologías de la Información e Innovación en julio de 2024, las empresas chinas de vehículos eléctricos son más rápidas en el desarrollo y lanzamiento de nuevos modelos de automóviles que las empresas con sede en Europa, América y Japón. China también ha puesto en marcha programas que dependen en gran medida de los AOS, incluida la Estrategia Nacional de Desarrollo e Innovación de Vehículos Inteligentes.
Se prevé que Japón registre un rápido crecimiento anual compuesto durante el período de pronóstico, como consecuencia del aumento del gasto público en investigación y desarrollo, lo que impulsa la incorporación de nuevas funcionalidades en los sistemas operativos para automóviles. Según reveló el Instituto de Geoeconomía en julio de 2025, el gobierno destinó 7400 millones de dólares a la investigación y el desarrollo de semiconductores de próxima generación y computación cuántica. Se espera que el creciente interés del sector automovilístico en la seguridad, la fiabilidad y la calidad de los vehículos impulse la demanda de sistemas operativos para automóviles.
Análisis del mercado europeo
Se prevé que el mercado europeo de sistemas operativos para automóviles genere una importante cuota de ingresos a finales de 2036, debido a las normativas medioambientales más estrictas que obligan a reducir las emisiones de los vehículos. Estas normativas impulsan la adopción de vehículos eléctricos y definidos por software, lo que aumenta la demanda de sistemas operativos para automóviles. Por ejemplo, las modificaciones al Reglamento (UE) 2019/1242 se iniciaron como parte del paquete legislativo «Fit for 55». El reglamento revisado entró en vigor en junio de 2024 y obliga a reducir las emisiones de los vehículos pesados, incluidos camiones, autobuses urbanos, remolques y autocares. Se prevé que la creciente demanda de experiencias personalizadas a bordo en toda la región acelere la implementación de sistemas operativos para automóviles en los vehículos.
Se prevé que Alemania registre una tasa de crecimiento anual compuesta (TCAC) significativa durante el período de pronóstico, gracias a los incentivos gubernamentales, que incluyen financiación para proyectos piloto y exenciones fiscales para la producción y promoción de vehículos autónomos. Según informó el Foro Económico Mundial en abril de 2025, el gobierno incentivó importantes programas de vehículos autónomos, con una financiación de 342,2 millones de dólares distribuidos entre 70 proyectos. Las empresas alemanas se centran en la innovación en el uso de sistemas operativos para automóviles. En marzo de 2023, BMW anunció un hito en el desarrollo del sistema iDrive. Este sistema operativo se integró con una nueva pantalla de inicio, lo que permite a los usuarios del vehículo una mayor facilidad de uso en la pantalla curva.
Se prevé que el mercado de sistemas operativos para automóviles en Francia experimente un alto crecimiento anual compuesto entre 2027 y 2036, impulsado por la creciente popularidad de los sistemas avanzados de asistencia al conductor (ADAS). Esto aumentará la necesidad de datos vehiculares estandarizados, en tiempo real y adecuados, lo que a su vez impulsará la demanda de sistemas operativos para automóviles. La participación de empresas francesas en la producción de vehículos definidos por software también acelera el uso de los sistemas operativos para automóviles. Por ejemplo, en abril de 2024, la empresa conjunta entre Renault Group y Volvo Group recibió la aprobación regulatoria para la creación de Flexis SAS. Esta empresa se dedica a la producción de la próxima generación de furgonetas totalmente eléctricas, desarrolladas conforme a una plataforma de vehículos definidos por software (SDV) y sus servicios especializados.
Principales actores del mercado de sistemas operativos para automóviles:
- Google LLC (Sistema Operativo Automotriz Android)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Apple Inc. (Integración de CarPlay OS)
- Blackberry QNX
- Microsoft Corporation (Sistemas Operativos para Automoción)
- Software Green Hills
- Bosch GmbH (Plataformas de sistemas operativos para automoción)
- Continental AG
- Sistemas Automotrices Panasonic
- Corporación de Electrónica Renesas
- Hyundai AutoEver
- Tata Elxsi
- Tecnologías KPIT
- Sistemas del río Viento
- NNG LLC
- Middleware Malasia
El panorama competitivo del mercado evoluciona rápidamente, ya que los actores clave consolidados, los gigantes de la industria automotriz y los nuevos participantes invierten en electrificación. Los principales actores del mercado se centran en el desarrollo de nuevas tecnologías y productos que cumplan con las estrictas normativas y la demanda de los consumidores. Estos actores clave están adoptando diversas estrategias, como fusiones y adquisiciones, empresas conjuntas, alianzas y lanzamientos de productos innovadores, para ampliar su cartera de productos y fortalecer su posición en el mercado.
Estos son algunos de los principales actores que operan en el mercado de sistemas operativos para automóviles:
Desarrollos Recientes
-
En mayo de 2025, Volvo Cars anunció su alianza con Google para ofrecer las últimas innovaciones del sistema operativo Android a los consumidores que poseen modelos Volvo con Google integrado, incluido Google Gemini. Esto propició la incorporación de la tecnología de IA conversacional más reciente en los vehículos BMW.
En mayo de 2025, Tata Elxsi se asoció con Mercedes-Benz con el objetivo de impulsar la investigación y el desarrollo en India en ingeniería de software para vehículos y acelerar el desarrollo de vehículos definidos por software (SDV). Esta colaboración busca aprovechar la experiencia de Tata Elxsi en software automotriz para avanzar en las tecnologías SDV.
En marzo de 2025, BMW China colaboró con Huawei para la integración de su propio ecosistema digital con HarmonyOS. La compañía tomó la iniciativa de ofrecer a los consumidores la llave digital BMW, la aplicación My BMW y HUAWEI HiCar.
- Report ID: 4717
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto

Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
