Perspectivas del mercado de sistemas de escape para automóviles:
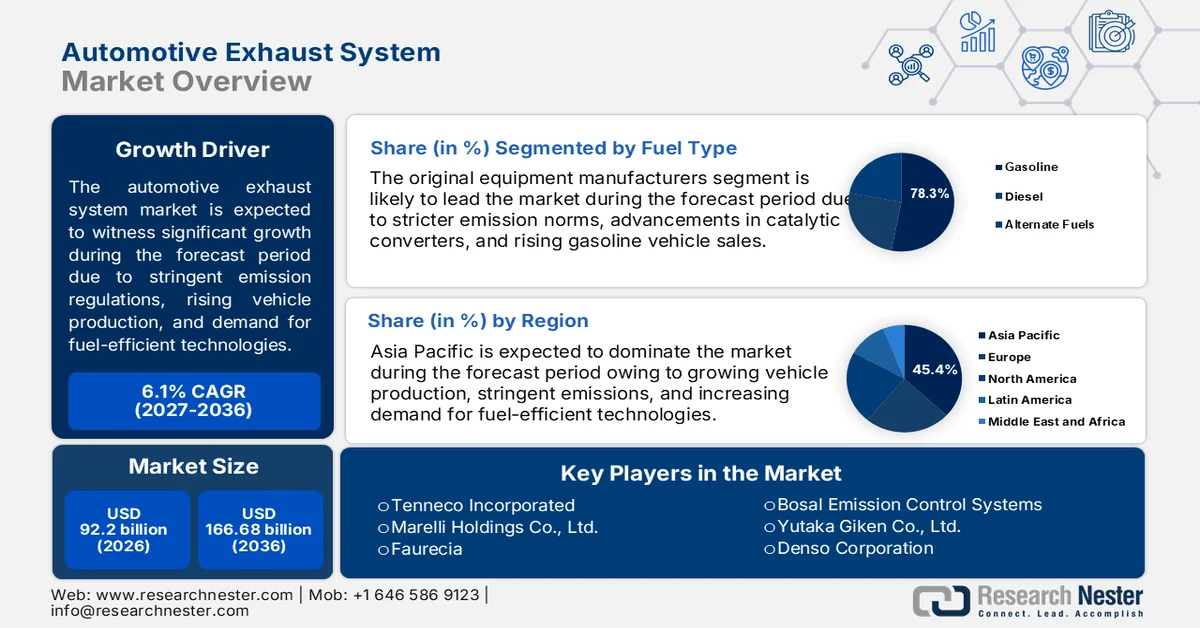
El mercado de sistemas de escape para automóviles alcanzó un valor de 92.200 millones de dólares en 2026 y se prevé que supere los 166.680 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) superior al 6,1% durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño de la industria de sistemas de escape para automóviles será de 97.820 millones de dólares.
La demanda mundial de sistemas de escape para automóviles está directamente ligada a los volúmenes de producción de vehículos y a los requisitos de cumplimiento normativo en las principales regiones de fabricación de automóviles. El informe de la Organización Internacional de Fabricantes de Vehículos Motorizados (OIMM) de marzo de 2025 indica que las ventas mundiales de automóviles alcanzaron los 74,6 millones de unidades en 2024, con más de 3 millones de unidades de turismos en Sudamérica, lo que mantiene la demanda base de componentes de escape para plataformas de combustión interna e híbridas. La presión regulatoria sigue siendo un factor determinante de la demanda. La Agencia de Protección Ambiental de Estados Unidos (EPA) informó en marzo de 2025 que el transporte contribuye con casi el 29 % de las emisiones totales de gases de efecto invernadero en Estados Unidos, siendo los vehículos ligeros la principal fuente, lo que refuerza la necesidad de una supervisión regulatoria constante sobre los sistemas de control de emisiones de escape.
Desde una perspectiva de inversión y políticas regionales, las iniciativas del sector público dirigidas a la eficiencia del combustible y la reducción de emisiones siguen influyendo en la economía de los proveedores y la planificación de la producción. La Coalición Clima y Aire Limpio estima que las mejoras en el ahorro de combustible y las tecnologías de control de emisiones han reducido las emisiones de contaminantes regulados por vehículo en más del 99 %, a pesar del aumento en el kilometraje recorrido por los vehículos, lo que pone de manifiesto la creciente complejidad técnica de los sistemas de escape. La financiación federal para tecnologías vehiculares avanzadas y programas de eficiencia en la fabricación continúa apoyando las cadenas de suministro nacionales de componentes críticos para las emisiones en el mercado. Además, la adopción a nivel estatal de normas de emisiones vehiculares más estrictas, alineadas con los marcos de la Junta de Recursos del Aire de California, incrementa los costos de cumplimiento, al tiempo que refuerza la demanda a largo plazo de soluciones de escape de alto rendimiento.
Clave Sistema de escape automotriz Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
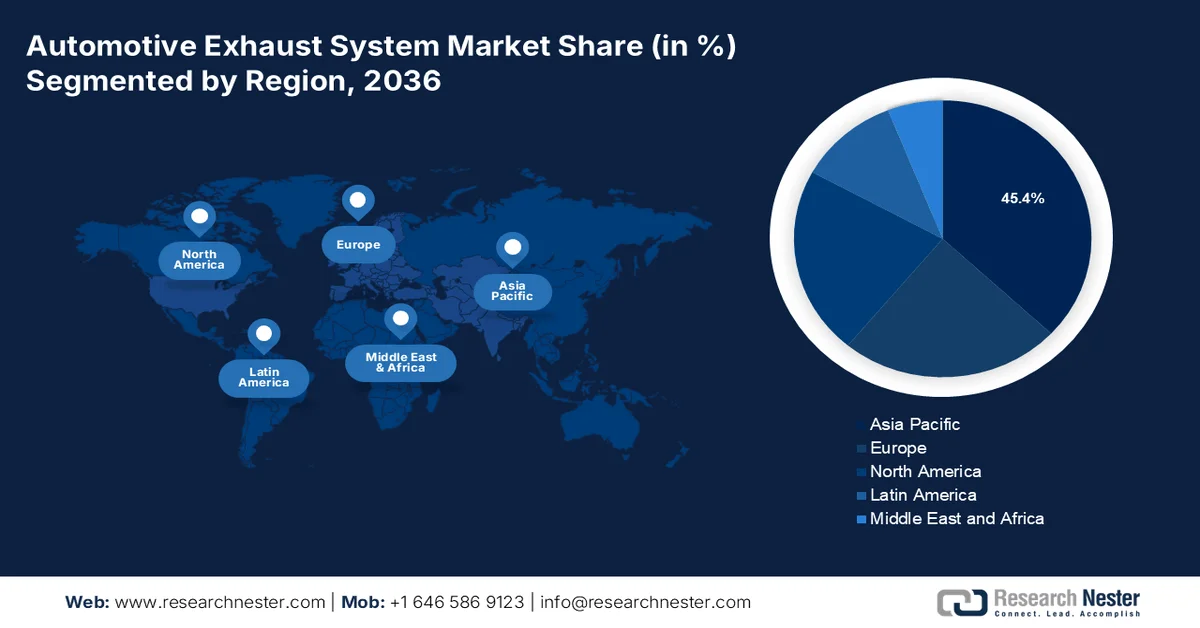
- Se prevé que la región Asia-Pacífico alcance una cuota de mercado del 45,4 % en el mercado de sistemas de escape para automóviles en 2036, impulsada por los elevados volúmenes de producción de vehículos y la aplicación de normativas avanzadas sobre emisiones, como la China 6, la India BS-VI y las nuevas regulaciones a largo plazo de Japón, que exigen tecnologías sofisticadas de postratamiento.
- Se proyecta que Norteamérica se convierta en la región de mayor crecimiento entre 2027 y 2036, con una tasa de crecimiento anual compuesta (CAGR) del 6,3 %, a medida que la evolución de las normas de la EPA y del Ministerio de Medio Ambiente y Cambio Climático de Canadá acelera la adopción de sistemas avanzados de postratamiento de gases de escape para vehículos ligeros y pesados.
Análisis del segmento:
- Se prevé que el segmento de fabricantes de equipos originales (OEM) dentro del canal de ventas del mercado de sistemas de escape para automóviles alcance una cuota del 78,3 % para 2036, impulsado por las sólidas alianzas con los OEM necesarias para la ingeniería integrada de escape y postratamiento, en un contexto de normativas de emisiones cada vez más estrictas y tendencias hacia la electrificación.
- Se prevé que el subsegmento de turismos dentro de la categoría de tipo de vehículo mantenga su posición de liderazgo para 2036, respaldado por los altos volúmenes de producción mundial y las normativas que aceleran la adopción de convertidores catalíticos avanzados y filtros de partículas de gasolina.
Principales tendencias de crecimiento:
- Dominio continuo de las flotas de vehículos de combustión interna e híbridos
- Apoyo público a los vehículos híbridos como tecnología de transición
Principales desafíos:
- Alta intensidad de capital y economías de escala
- Calificación compleja de fabricantes de equipos originales (OEM) y largos plazos de entrega
Principales actores:Tenneco Inc., Faurecia, Eberspächer Group, FUTABA INDUSTRIAL CO., LTD., BENTELER International AG, Yutaka Giken Co., Ltd., Sejong Industrial Co., Ltd., Friedrich Boysen GmbH & Co. KG, BOSAL International NV, SANGO Co., Ltd., Katcon Global, Grand Rock Co., Ltd., SHANGHAI LANGXING, UNIPRES Corporation, Harbin Airui Automotive Exhaust System Co., Ltd., Tata AutoComp Systems, AP Exhaust Products, SPMC, MagnaFlow, Walkinshaw Performance.
Global Sistema de escape automotriz Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:92.200 millones de USD
- Tamaño del mercado en 2027:97.820 millones de USD
- Tamaño del mercado proyectado:166.680 millones de USD para 2036
- Previsiones de crecimiento:6,1 % de CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: Asia Pacífico (participación del 45,4 % en 2036)
- Región de más rápido crecimiento: América del Norte
- Países dominantes: China, Estados Unidos, Alemania, Japón, India
- Países emergentes: Corea del Sur, México, Brasil, Tailandia, Indonesia
Last updated on : 31 August, 2026
Mercado de sistemas de escape para automóviles: factores de crecimiento y desafíos
Factores de crecimiento
- Dominio continuo de flotas de vehículos de combustión interna e híbridos: A pesar del impulso de la electrificación, los datos gubernamentales sobre flotas confirman la persistencia de los vehículos de combustión interna e híbridos. La Agencia Internacional de Energía informa que la mayoría de los vehículos en uso en todo el mundo siguen dependiendo de motores de combustión interna o sistemas híbridos. Esto se ve reforzado por las estadísticas de transporte público que muestran una lenta renovación de flotas en el mercado emergente y maduro de sistemas de escape para automóviles. El informe BTS 2024 de EE. UU. indica que la edad promedio de los vehículos alcanzó los 12,5 años en 2024, lo que mantiene la demanda de reemplazo de escapes a largo plazo. Las políticas gubernamentales apoyan cada vez más a los híbridos como tecnología de transición, particularmente en Asia y Europa, extendiendo la relevancia de los sistemas de escape. Se espera que la producción automotriz mundial se mantenga alta, donde el gasto en infraestructura de carga está por debajo de la demanda de vehículos.
- Apoyo público a los vehículos híbridos como tecnología de transición: Los gobiernos posicionan cada vez más a los híbridos como una vía pragmática para la reducción de emisiones, manteniendo así su relevancia en el mercado. La Agencia Internacional de Energía señala que los híbridos reciben apoyo político en Europa, Japón y Asia debido a las limitaciones de infraestructura. Los programas gubernamentales de innovación suelen clasificar los vehículos híbridos por separado de los vehículos eléctricos puros, manteniendo las obligaciones de cumplimiento para los sistemas de escape. El Ministerio de Economía, Comercio e Industria de Japón continúa financiando mejoras en la eficiencia de los híbridos. El informe de la BTS de EE. UU. de abril de 2024 indica que las ventas de vehículos híbridos están aumentando, y en 2024, las ventas alcanzaron 1.609.035. Para los proveedores de sistemas de escape, los híbridos representan un segmento de demanda estable a medio plazo con un contenido técnico superior al de las plataformas convencionales de motores de combustión interna.
- Rigurosidad regulatoria y financiación directa de I+D por parte del gobierno: Las nuevas normas de emisiones son los principales impulsores del mercado. Además de establecer reglas, los gobiernos financian directamente la I+D avanzada necesaria para su cumplimiento. Por ejemplo, el Departamento de Energía de EE. UU. destina millones anualmente, a través de su Oficina de Tecnologías Vehiculares, a proyectos que buscan mejorar el control de emisiones y reducir el costo de las tecnologías de postratamiento para motores diésel y de gasolina. Esta inversión pública impulsa la innovación de los proveedores, acelerando la comercialización de los sistemas necesarios para cumplir con las normas, como las propuestas por la EPA para la Fase 3 de Vehículos Pesados. Esto crea una vía de financiación directa para las tecnologías de escape de última generación.
Desafíos
- Alta intensidad de capital y economías de escala: El mercado de sistemas de escape para automóviles exige una inversión masiva en instalaciones de pruebas de fabricación de precisión y líneas de recubrimiento de convertidores catalíticos. Lograr competitividad en costos es imposible sin la escala de las empresas ya establecidas. Una sola línea de producción automatizada puede costar millones. Si bien se espera que el mercado crezca, los márgenes de ganancia son reducidos, lo que hace que recuperar las grandes inversiones iniciales sea lento y arriesgado para los nuevos participantes sin un volumen de producción previo.
- Complejos procesos de calificación de fabricantes de equipos originales (OEM) y largos plazos de entrega: Obtener un contrato con un OEM implica un proceso de calificación de varios años, pruebas de durabilidad y capacidad de entrega justo a tiempo. Los proveedores a menudo deben codiseñar sistemas para plataformas de vehículos específicas. Futaba Industrial consolidó su posición como proveedor clave de Toyota a través de décadas de alianzas estratégicas. Un nuevo competidor carece de esta trayectoria. Además, la antigüedad promedio de los vehículos ligeros es de una década, lo que subraya los estándares de durabilidad que exigen los OEM, los cuales se demuestran a lo largo de años de pruebas.
Tamaño y pronóstico del mercado de sistemas de escape para automóviles:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
6,1% |
|
Tamaño del mercado del año base (2026) |
92.200 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
166.68 mil millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de sistemas de escape para automóviles:
Análisis del segmento del canal de ventas
En el canal de ventas, el segmento de fabricantes de equipos originales (OEM) domina el mercado y se proyecta que alcance una cuota de mercado del 78,3 % para 2036 en el mercado de sistemas de escape para automóviles. Este dominio se debe a la ingeniería integrada a nivel de sistemas que requiere el postratamiento de gases de escape moderno, la cual se logra mejor mediante alianzas directas a largo plazo con los fabricantes de vehículos. La transición hacia la electrificación y las regulaciones más estrictas consolidan aún más la integración de los OEM, ya que los sistemas de escape se convierten en una parte fundamental de la arquitectura de gestión térmica y de emisiones del vehículo. El crecimiento de este canal se ve impulsado por la sólida producción de vehículos; por ejemplo, según el informe de Auto Innovators de abril de 2025, la producción de vehículos ligeros en Norteamérica alcanzó más de 15.972.369 unidades en 2024, lo que generó una demanda directa de los sistemas integrados de los OEM.
Producción de vehículos ligeros en Norteamérica
Año | Valor de producción |
Año completo 2024 | 15.972.369 |
Enero de 2025 | 1.194.682 |
Febrero de 2025 | 1.290.302 |
Marzo de 2025 | 1.424.691 |
Fuente: Auto Innovators, abril de 2025
Análisis del segmento de tipos de vehículos
El subsegmento de turismos lidera el segmento de tipos de vehículos en el mercado. Esta cuota se debe al gran volumen mundial de producción de turismos y a la rápida adopción de tecnologías complejas de postratamiento, como filtros de partículas de gasolina y convertidores catalíticos avanzados. Las estrictas normas de emisiones a nivel mundial, como la China 6 y la BS-VI de la India, exigen estas tecnologías para los turismos nuevos. El informe de la BTS de EE. UU. de diciembre de 2023 muestra que las ventas de turismos nuevos en 2023 alcanzaron las 2.640.000 unidades, lo que subraya la enorme base instalada de sistemas de escape. Además, el liderazgo del segmento se ve reforzado por la transición global hacia los vehículos eléctricos híbridos, que requieren sistemas de escape avanzados para gestionar el funcionamiento intermitente del motor de combustión interna.
Análisis del segmento de materiales
Dentro del segmento de materiales, el subsegmento del acero inoxidable lidera el mercado y se espera que mantenga una participación significativa. Su dominio se debe a su óptimo equilibrio entre resistencia a la corrosión, durabilidad y rentabilidad en entornos de escape a altas temperaturas. Este dominio se ve reforzado por la necesidad de una mayor durabilidad para igualar los extensos periodos de garantía de los vehículos para los componentes de emisiones, así como por su idoneidad para la fabricación de carcasas complejas para dispositivos de postratamiento. Según el informe de enero de 2025 del Instituto Americano del Hierro y el Acero, Estados Unidos importó 2.082.000 toneladas netas de acero en diciembre de 2023, lo que evidencia su papel industrial fundamental. Además, la tendencia hacia la reducción de peso para mejorar la eficiencia del combustible impulsa la adopción de grados avanzados de acero inoxidable ferrítico y austenítico de menor espesor, que mantienen la resistencia a la vez que reducen el peso total del sistema.
Importaciones de acero de EE. UU. por país
País | Volumen (000 NT) | Cambio vs. noviembre |
Canadá | 539 | Subió un 1% |
Brasil | 335 | Bajó un 12% |
México | 291 | Subió un 18% |
Corea del Sur | 269 | Un aumento del 91% |
Alemania | 106 | Un aumento del 103% |
Fuente: Instituto Americano del Hierro y el Acero, enero de 2025
Nuestro análisis exhaustivo del mercado global incluye los siguientes segmentos:
Segmento | Subsegmentos |
Componente |
|
Tipo de combustible |
|
Tipo de vehículo |
|
Dispositivo posterior al tratamiento |
|
Canal de ventas |
|
Material |
|
Propulsión |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de sistemas de escape para automóviles: análisis regional
Análisis del mercado de la región Asia-Pacífico
El mercado de sistemas de escape para automóviles en Asia Pacífico domina el sector y se espera que alcance una cuota de ingresos del 45,4 % para 2036. Este mercado está impulsado por el enorme volumen de producción de vehículos y las estrictas normas nacionales de emisiones. El principal motor de la demanda es la implementación de normativas avanzadas, como la BS-VI de China e India y la Nueva Regulación a Largo Plazo Post-Post de Japón, que exigen sistemas avanzados de postratamiento, como los filtros de partículas de gasolina y los sistemas mejorados de reducción catalítica selectiva. Una tendencia importante es el rápido crecimiento simultáneo de la producción de vehículos eléctricos híbridos y motores de combustión interna, lo que genera una doble demanda. China lidera la adopción de vehículos eléctricos; su enorme producción de motores de combustión interna está creciendo y el parque automotor garantiza una demanda sostenida de sistemas de escape. Las ambiciosas políticas para vehículos eléctricos están impulsando a los proveedores a adaptar sus productos a plataformas híbridas e invertir en componentes para sistemas de propulsión electrificados.
El mercado chino de sistemas de escape para automóviles está experimentando una transición estructural, ya que se prevé que la penetración de los vehículos eléctricos alcance el 90 % para 2030, lo que reducirá significativamente la demanda a largo plazo de sistemas de escape derivados de la venta de vehículos nuevos. Sin embargo, la demanda a corto y medio plazo se mantiene gracias al parque automovilístico existente de vehículos de combustión interna e híbridos y a la posición dominante de China en las cadenas de valor de los materiales para la industria automotriz. Según el informe de enero de 2025 del Foro Económico Mundial, China representa más del 50 % del consumo mundial de acero, el 57,5 % del consumo de aluminio y el 56 % del consumo mundial de neumáticos, lo que subraya su importancia en la fabricación de vehículos convencionales. Si bien la adopción de vehículos eléctricos de batería está en auge, el gran tamaño de la flota instalada de vehículos con motor de combustión interna en China mantiene la demanda de sistemas de escape en el mercado de repuestos. Para los proveedores, China sigue siendo estratégicamente importante para el abastecimiento de materiales de producción a gran escala y para los programas de plataformas de transición, a pesar de la disminución de la intensidad de las emisiones a largo plazo en los vehículos nuevos.
Volumen de ventas y penetración de vehículos eléctricos
Año | Ventas (10.000 unidades) | Tasa de penetración |
2019 | 121 | 5% |
2020 | 137 | 5% |
2021 | 352 | 13% |
2022 | 689 | 26% |
2023 | 950 | 32% |
2030 | 3.200 | 90% |
Fuente: Foro Económico Mundial, enero de 2025
Una vasta base vehicular activa y mecanismos de control regulatorio respaldan el mercado indio . Según el informe del PIB de diciembre de 2024, aproximadamente 384,1 millones de vehículos motorizados se registraron bajo el sistema Vahan 4.0, lo que generó una base instalada sustancial que requiere sistemas de escape que cumplan con las normas de emisiones. La supervisión regulatoria se refuerza mediante el régimen del Certificado de Control de la Contaminación (PUCC, por sus siglas en inglés), con más de 53,4 millones de PUCC válidos emitidos, que vinculan directamente la operación del vehículo con el rendimiento del escape. Si bien los vehículos eléctricos son vehículos de reciente registro, la mayoría de los vehículos de combustión interna en uso siguen sujetos al cumplimiento normativo. Además, más de 175 millones de vehículos asegurados indican un uso continuo en carretera, lo que respalda la demanda de reemplazo y mantenimiento. Esta dinámica posiciona a la India como un mercado impulsado por el volumen, donde la demanda de escapes se mantiene sólida a pesar de la electrificación gradual.
Análisis del mercado norteamericano
El mercado norteamericano de sistemas de escape para automóviles es el de mayor crecimiento y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,3 % durante el período de pronóstico, de 2026 a 2036. El mercado está impulsado por la evolución de las normas federales de emisiones de la Agencia de Protección Ambiental de EE. UU. (EPA) y Environment and Climate Change Canada (EPAC), particularmente para vehículos pesados. La norma de la Fase 3 del Plan de Camiones Limpios de la EPA requerirá sistemas avanzados de postratamiento, lo que mantendrá la demanda de los fabricantes de equipos originales (OEM). La tendencia clave es la integración de los sistemas de escape con los sistemas de propulsión híbridos eléctricos, respaldada por las inversiones del Departamento de Energía de EE. UU. en tecnologías vehiculares que prolongan la relevancia de los motores de combustión interna (ICE). El gasto público a través de programas como el incentivo para vehículos de cero emisiones de Canadá apoya indirectamente la adopción de híbridos, mientras que la financiación de la ley de infraestructura de EE. UU. para autobuses escolares limpios impulsa directamente la demanda de sistemas de escape diésel modernos.
Estados Unidos se caracteriza por la aplicación de la normativa y el gasto federal específico. Las normas de la EPA para vehículos pesados de Fase 3, ya finalizadas, reducirán drásticamente los límites de NOx, lo que obligará a la adopción de sistemas de reducción catalítica selectiva de última generación y sistemas mejorados de gestión térmica a partir del año modelo. Este impulso regulatorio se ve reforzado por la contratación pública directa, en particular el Programa de Autobuses Escolares Limpios de la EPA, dotado con 5.000 millones de dólares en enero de 2026, que sustituirá los antiguos autobuses diésel por los nuevos modelos que cumplen con la normativa, generando una demanda inmediata por parte de los fabricantes de equipos originales (OEM). Además, la financiación sostenida del Departamento de Energía para I+D en combustión avanzada y control de emisiones, a través de su Oficina de Tecnologías Vehiculares, aborda el doble reto de cumplir con estándares más estrictos y, al mismo tiempo, mejorar la eficiencia de los sistemas de propulsión convencionales e híbridos. Esto permite mantener la evolución tecnológica de los componentes de escape a pesar de la constante evolución del panorama de los sistemas de propulsión.
El mercado canadiense de sistemas de escape para automóviles representa un mercado estable y alineado con las políticas, respaldado por el tamaño sostenido del parque vehicular, la actividad del mercado de repuestos y la integración de la cadena de suministro transfronteriza. El mercado de repuestos para automóviles de Canadá está valorado en más de 16 mil millones de dólares anuales y se mantuvo relativamente estable hasta 2022, lo que indica una demanda constante de reemplazo para los componentes relacionados con las emisiones. Aunque la fabricación nacional de vehículos se recuperó a los niveles previos a la pandemia en 2022, las importaciones de autopartes y componentes totalizaron 15.4 mil millones de dólares, lo que refleja la continua dependencia de proveedores externos. Las importaciones de vehículos de pasajeros aumentaron un 12% a 31 mil millones de dólares en 2022, según el informe de la ITA de noviembre de 2023, lo que refuerza el abastecimiento integrado de sistemas de escape. Con el 84% de las ventas de vehículos ligeros nuevos clasificados como camionetas y SUV, el contenido de escape por vehículo sigue siendo estructuralmente más alto. El marco regulatorio de Canadá está estrechamente armonizado con las normas de emisiones y seguridad de EE. UU., lo que respalda la estandarización de plataformas y una demanda estable de los fabricantes de equipos originales (OEM).
Análisis del mercado europeo
El mercado europeo de sistemas de escape para automóviles está marcado por la inminente normativa Euro 7, que establece los límites de emisiones reales más estrictos hasta la fecha para contaminantes como los NOx y las partículas, tanto para turismos como para furgonetas de nueva generación. Este marco normativo obliga a los fabricantes de equipos originales (OEM) a integrar soluciones de postratamiento más avanzadas, duraderas e integradas, incluyendo filtros de partículas de gasolina (GPF) avanzados y catalizadores con calentamiento eléctrico, lo que impulsa la demanda de I+D y producción. Paralelamente, se observa una transición acelerada hacia los vehículos eléctricos de batería, que reduce el mercado potencial a largo plazo para los sistemas de escape tradicionales. En consecuencia, los proveedores están reorientando estratégicamente su estrategia hacia componentes para plataformas electrificadas, como sistemas de gestión térmica y dispositivos acústicos, mientras que el mercado de repuestos se mantiene sólido debido al envejecimiento del parque automovilístico europeo.
El mercado alemán se ve impulsado por su posición como centro europeo de fabricación de vehículos de alta gama y las exigencias técnicas de la próxima normativa Euro 7. Esto requiere soluciones de postratamiento complejas y de alto valor por parte de proveedores nacionales que abastecen a fabricantes de equipos originales como Volkswagen, BMW y Mercedes-Benz. Una tendencia clave es el giro estratégico hacia el desarrollo de componentes de escape para vehículos híbridos de alto rendimiento y motores de combustión de hidrógeno, en consonancia con la financiación de la estrategia federal de hidrógeno. Según los datos de la KBA de 2023, el total de matriculaciones de turismos en 2023 alcanzó los 2,84 millones, y la matriculación de vehículos con nuevo contenido de gasolina representó el 34,4%, lo que requiere sistemas avanzados como filtros de partículas de gasolina, demostrando el volumen sostenido de tecnologías avanzadas de escape a pesar del auge de los vehículos eléctricos de batería.
El continuo respaldo de la presencia dominante de vehículos de combustión interna e híbridos impulsa el mercado de sistemas de escape para automóviles en el Reino Unido . Los datos del Parlamento británico de junio de 2025 muestran que, a junio de 2024, solo el 3 % del parque automovilístico total del Reino Unido, que asciende a 1,09 millones de vehículos, era eléctrico de batería, mientras que el 8 % era híbrido eléctrico, lo que indica que más del 89 % de los vehículos en circulación aún utilizaban motores de gasolina o diésel. Los vehículos de gasolina representaban el 57 % del parque y los diésel el 32 %, lo que mantenía una demanda sustancial de sistemas de escape y repuestos en el mercado de accesorios. Si bien los vehículos eléctricos de batería representaban el 19 % de las matriculaciones de coches nuevos, la renovación de la flota sigue siendo gradual, lo que preserva la demanda de sistemas de escape para fabricantes de equipos originales (OEM) y el mercado de accesorios a medio plazo. Esta lenta transición respalda el suministro continuo de sistemas de escape que cumplen con las normativas de emisiones del Reino Unido y la UE.
Principales actores del mercado de sistemas de escape para automóviles:
- Tenneco Inc. (EE. UU.)
- Faurecia (Francia)
- Grupo Eberspächer (Alemania)
- InfobelFilipinasOtros Comercios & Servicios - FUTABA INDUSTRIAL CO., LTD. (Japón)
- BENTELER International AG (Austria)
- Yutaka Giken Co., Ltd. (Japón)
- Sejong Industrial Co., Ltd. (Corea del Sur)
- Friedrich Boysen GmbH & Co. KG (Alemania)
- BOSAL International NV (Bélgica)
- SANGO Co., Ltd. (Japón)
- Katcon Global (EE. UU.)
- Grand Rock Co., Ltd. (Taiwán)
- SHANGHAI LANGXING (China)
- Corporación UNIPRES (Japón)
- Harbin Airui Automotive Exhaust System Co., Ltd. (China)
- Tata AutoComp Systems (India)
- Productos de escape AP (EE. UU.)
- SPMC (Malasia)
- MagnaFlow (EE. UU.)
- Actuación de Walkinshaw (Australia)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Tenneco Inc. es un actor dominante en el mercado global de sistemas de escape para automóviles, reconocido por su rendimiento de conducción y sus divisiones de aire limpio. Su estrategia se centra en el desarrollo de tecnologías avanzadas de control de emisiones y postratamiento, incluyendo la reducción catalítica selectiva y los filtros de partículas de gasolina, para cumplir con las estrictas regulaciones globales. Entre sus iniciativas clave se encuentran la integración de su experiencia en sistemas de propulsión mediante adquisiciones y la expansión de su cartera para asegurar su relevancia futura. Según el informe anual de 2024, los ingresos operativos de la compañía alcanzaron los 22.367,55 millones de rupias indias.
- Faurecia es un actor de primer nivel en el mercado gracias a su amplia experiencia en tecnologías de control de emisiones e interiores de vehículos. Su visión estratégica se centra en la sostenibilidad, la movilidad y el habitáculo del futuro, invirtiendo fuertemente en sistemas de almacenamiento de hidrógeno y pilas de combustible como alternativa a largo plazo a los sistemas de escape tradicionales. Su iniciativa más importante fue la adquisición de su rival alemán Hella, lo que dio lugar a soluciones avanzadas de postratamiento de gases de escape. En 2024, la compañía registró una facturación de 26.974,2 millones de euros.
- El Grupo Eberspacher es un especialista líder en el mercado de sistemas de escape para automóviles, principalmente por sus avanzados sistemas de gestión térmica y tecnología de escape. Su estrategia se basa en la innovación en componentes de calefacción, refrigeración y control de emisiones de alta eficiencia energética. Entre sus iniciativas clave destaca un fuerte enfoque en el desarrollo de sistemas de escape y soluciones térmicas para vehículos híbridos y eléctricos.
- Futaba Industrial Co., Ltd. es un proveedor clave en Japón y un importante competidor global en el mercado de sistemas de escape para automóviles, con una sólida trayectoria en sistemas de escape y componentes de estampado de carrocería. Su estrategia se centra en la fabricación de alta precisión y la eficiencia de costos para atender a los principales fabricantes de equipos originales (OEM) a nivel mundial. Sus iniciativas estratégicas se enfocan en expandir su presencia de producción en el extranjero para facilitar el acceso de los OEM a mercados en crecimiento.
- Benteler International AG es un importante grupo de ingeniería con una sólida presencia en el mercado de sistemas de escape para automóviles a través de su división automotriz. Su estrategia se basa en sus competencias clave en conformado de metales, soldadura e integración de sistemas para producir colectores de escape, tuberías y carcasas de postratamiento complejos. Una iniciativa estratégica fundamental es el desarrollo de soluciones innovadoras y rentables para plataformas globales.
Aquí tienes una lista de los principales actores que operan en el mercado global:
El mercado global de sistemas de escape para automóviles está altamente consolidado, con los principales actores de Europa, Japón y Estados Unidos dominando gracias a su escala tecnológica y sus extensas relaciones con fabricantes de equipos originales (OEM). El panorama competitivo se define por la estricta aplicación de las regulaciones globales sobre emisiones, lo que impulsa la constante investigación y desarrollo en materiales ligeros, sistemas avanzados de postratamiento y soluciones compatibles con la electrificación. Las iniciativas estratégicas clave incluyen la expansión geográfica hacia los mercados asiáticos de alto crecimiento, alianzas estratégicas para la producción local y una inversión significativa en tecnologías sostenibles como los sistemas de pilas de combustible de hidrógeno y la recuperación de energía de los gases de escape para mantenerse relevantes en la evolución de la gama de sistemas de propulsión. Por ejemplo, en junio de 2024, Team Allied Distribution adquirió oficialmente Gator Products, Inc., un distribuidor mayorista de sistemas de escape para vehículos con sede en Missouri.
Panorama corporativo del mercado de sistemas de escape para automóviles:
Desarrollos Recientes
- En enero de 2025, Knorr-Bremse está impulsando activamente la optimización de su cartera, con un claro enfoque en la alineación estratégica y el rendimiento. La compañía ha completado la venta de su filial GT Emissions Systems a Rcapital Partners, un fondo de capital privado del Reino Unido.
- En julio de 2024, SMP anunció la adquisición del proveedor europeo de repuestos Nissens Automotive. El precio de compra de 388 millones de dólares representa aproximadamente 7,5 veces el EBITDA, incluyendo las sinergias de costes estimadas.
- En julio de 2024, REMUS Holding, proveedor líder de nivel 1 de sistemas de escape para las industrias automotriz, de motocicletas y de repuestos, anunció la adquisición del grupo italiano GLM, con sede en Pescara. Esta adquisición supone un hito importante en la estrategia de crecimiento inorgánico de REMUS.
- Report ID: 4482
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto

Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
