Perspectivas del mercado de la deposición de capas atómicas:
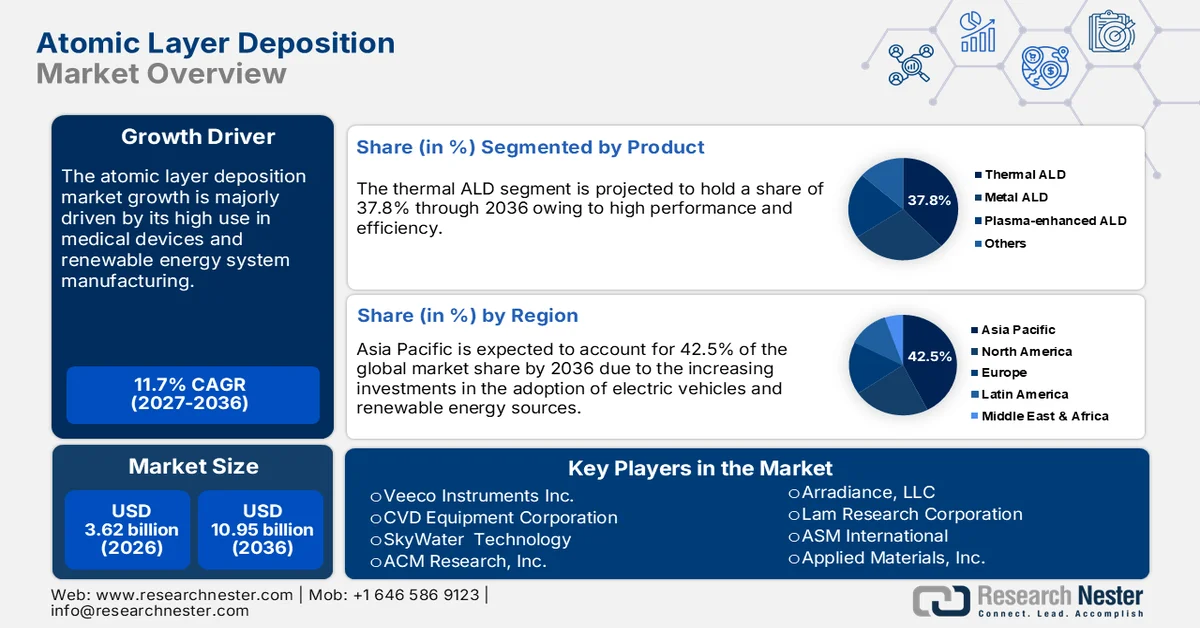
El mercado de la deposición de capas atómicas (TLD) alcanzó un valor de 3620 millones de dólares en 2026 y se prevé que supere los 10 950 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) superior al 11,7 % durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño de la industria de la TLD se estima en 4040 millones de dólares.
La deposición de capas atómicas (ALD) está encontrando importantes aplicaciones en chips de memoria de bajo consumo, fabricación de semiconductores, nanotecnología, diodos orgánicos emisores de luz y baterías de iones de litio, lo que ofrece grandes beneficios a los principales actores del mercado de la deposición de capas atómicas. Se prevé que la demanda de productos de deposición de capas atómicas experimente un alto crecimiento en los próximos años. Las continuas innovaciones en la fabricación de automóviles impulsarán la demanda de soluciones de deposición de capas atómicas. La tendencia de los vehículos eléctricos (VE), junto con el creciente uso de baterías de iones de litio, ofrecerá grandes oportunidades de crecimiento para los fabricantes de productos de deposición de capas atómicas.
El Departamento de Energía de EE. UU. (DOE) afirma que los vehículos totalmente eléctricos y los híbridos enchufables (PHEV) utilizan baterías de iones de litio. El aumento en la adopción de vehículos de cero emisiones, particularmente aquellos con baterías, ofrecerá grandes beneficios a los fabricantes de productos de deposición de capas atómicas. La Agencia Internacional de Energía (AIE) revela que en 2022, la demanda de baterías de iones de litio (Li-ion) para automóviles aumentó un 65%, de 330 GWh en 2021 a 550 GWh. Esto se debió principalmente a que las ventas de automóviles eléctricos de pasajeros alcanzaron el 55,0% de los nuevos registros. Además, la demanda de baterías de Li ascendió a 140 kt en 2023 debido a un aumento del 10,0% en el suministro de litio.

China lidera el comercio de baterías de iones de litio con 417,97 GWh, seguida de Europa (99,16 GWh), Norteamérica (57,94 GWh), Japón (12,54 GWh) y el resto del mundo (5,73 GWh). La capacidad instalada de fabricación de celdas de batería superó el 45,0% en 2023, tanto en China como en EE. UU., en línea con el año anterior, mientras que en la UE alcanzó el 250%. Se estima que las políticas de la Ley de Reducción de la Inflación (IRA) de EE. UU. impulsarán el comercio actual en los próximos años. Por lo tanto, el auge en la producción y matriculación de vehículos eléctricos impulsará las ventas de baterías y, en última instancia, las técnicas ADL.
Clave Deposición de capas atómicas Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
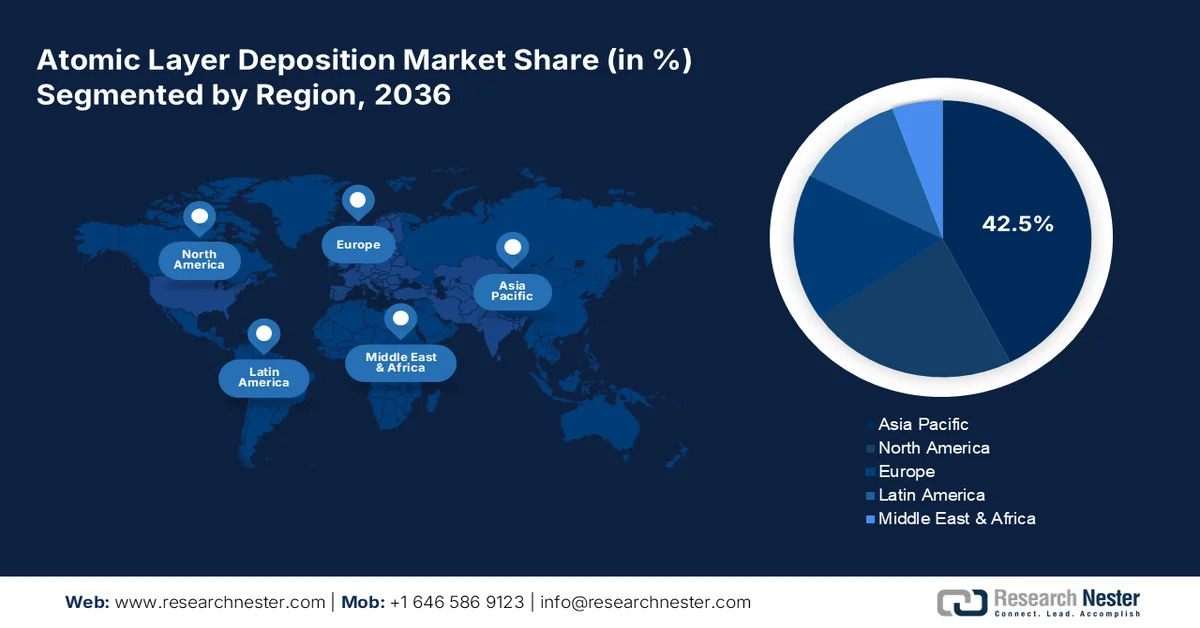
- El mercado de deposición de capas atómicas (DLPO) en Asia-Pacífico dominará más del 42,50 % de la cuota de mercado para 2036, impulsado por la producción de semiconductores y las inversiones en energías renovables.
- El mercado norteamericano experimentará el crecimiento más rápido durante el período previsto, impulsado por las inversiones en semiconductores y las innovaciones en energías renovables.
Análisis por segmento:
- Se prevé que el segmento de electrónica y semiconductores en el mercado de deposición de capas atómicas (ALD) alcance una cuota del 46,80 % para 2036, impulsado por la creciente demanda de dispositivos electrónicos más pequeños e inteligentes.
- Se espera que el segmento de ALD térmica (TLD) en el mercado de ALD alcance una cuota del 37,80 % para 2036, impulsado por la tendencia a la miniaturización en la electrónica y la adopción de baterías de estado sólido.
Principales tendencias de crecimiento:
- Aumento de las aplicaciones de energías renovables
- Función emergente en el desarrollo de dispositivos médicos avanzados
Principales desafíos:
- El elevado gasto de capital dificulta la entrada al mercado
- Tiempos de respuesta más lentos
Principales actores:ASM International, Applied Materials, Inc., Veeco Instruments Inc., CVD Equipment Corporation, SkyWater Technology y ACM Research, Inc.
Global Deposición de capas atómicas Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026: 3620 millones de USD
- Tamaño del mercado en 2027: 4040 millones de USD
- Tamaño del mercado proyectado: 10 950 millones de USD para 2036
- Previsiones de crecimiento: 11,7 % de CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: Asia Pacífico (participación del 42,5 % en 2036)
- Región de más rápido crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, China, Taiwán, Corea del Sur, Japón
- Países emergentes: China, Japón, Corea del Sur, India, Singapur
Last updated on : 31 August, 2026
Factores que impulsan el crecimiento del mercado de la deposición de capas atómicas y desafíos:
Factores de crecimiento
Aumento de las aplicaciones de energías renovables: El uso cada vez mayor de la deposición de capas atómicas en la producción de células solares, en particular de materiales fotovoltaicos de película delgada de alta eficiencia, impulsará el crecimiento general del mercado de la deposición de capas atómicas en los próximos años. La creciente demanda de materiales y sustancias innovadoras para lograr un espesor uniforme y de alta calidad, fundamental para la eficacia de las tecnologías de energías renovables, duplicará las ganancias de los productores de productos de deposición de capas atómicas. La Asociación de Industrias de Energía Solar (SEIA) reveló que, en la última década, los costos de instalación solar se redujeron en casi un 40 %. Según los hallazgos de la IEA, se prevé que para 2030 la tecnología solar represente el 80 % del crecimiento de la capacidad renovable mundial.
Papel emergente en el desarrollo de dispositivos médicos avanzados: La tendencia a la miniaturización en el sector de la fabricación de dispositivos está impulsando una alta demanda de técnicas de deposición avanzadas, incluida la deposición de capas atómicas (ALD). Las propiedades de deposición fina y uniforme de la ALD están incrementando su uso en el desarrollo de dispositivos médicos como tecnologías de diagnóstico, sensores y sistemas de administración de fármacos.
Desafíos
La elevada inversión inicial dificulta la entrada al mercado: La alta inversión necesaria para la instalación de equipos avanzados de deposición de capas atómicas y la complejidad del proceso representan barreras para las pequeñas industrias. Los elevados costes de inversión inicial suponen un gran desafío para las industrias finales con presupuestos limitados, especialmente en mercados sensibles a los precios. Además, se estima que las nuevas empresas que ingresan al mercado de la deposición de capas atómicas deben invertir considerablemente para mantener su posición en el entorno competitivo.
Tiempos de reacción más lentos: El lento tiempo de reacción de la deposición de capas atómicas conlleva una menor precisión en comparación con otros métodos. Las bajas tasas de deposición limitan su uso en procesos de fabricación de alto volumen, donde la velocidad es fundamental, como en la fabricación de semiconductores a gran escala y la producción de electrónica de consumo. Las empresas líderes están invirtiendo fuertemente en investigación y desarrollo para mejorar los tiempos de reacción de la deposición de capas atómicas y atraer a una base de consumidores más amplia.
Tamaño y pronóstico del mercado de deposición de capas atómicas:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
11,7% |
|
Tamaño del mercado del año base (2026) |
3.620 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
10.950 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de deposición de capas atómicas:
Solicitud
Se prevé que el segmento de electrónica y semiconductores acapare más del 46,8 % de la cuota de mercado de la deposición de capas atómicas (ADL) para 2036. La creciente demanda mundial de dispositivos electrónicos más rápidos, inteligentes y compactos está creando un entorno lucrativo para las aplicaciones de ADL. Los semiconductores utilizados en tecnologías electrónicas requieren materiales de película delgada avanzados para lograr precisión y eficiencia. Por lo tanto, las capacidades ideales y versátiles de ADL están impulsando su uso en las industrias de semiconductores y electrónica. La financiación gubernamental para la fabricación de componentes semiconductores también está desempeñando un papel importante en la expansión de las ventas de soluciones de ADL. Por ejemplo, en julio de 2024, el Departamento de Comercio de EE. UU. (DOC) reveló que había firmado un acuerdo estratégico con GlobalWafers America, LLC y MEMC LLC para financiar alrededor de 400 millones de dólares con el fin de aumentar la fabricación de obleas de silicio en el país.
Producto
Para 2036, se prevé que el segmento de ALD térmica domine más del 37,8 % de la cuota de mercado de la deposición de capas atómicas. La tendencia a la miniaturización en el sector electrónico impulsa en gran medida las ventas de tecnologías de ALD térmica. La creciente popularidad de las baterías de estado sólido de nueva generación también respalda la demanda de ALD térmica para capas protectoras mejoradas y electrolitos sólidos. Diversos sectores, como el automotriz, el aeroespacial y el de energías renovables, impulsan una alta demanda de tecnologías de recubrimiento avanzadas, lo que abre oportunidades lucrativas para los productores de técnicas de ALD térmica. Los recubrimientos térmicos ayudan a proteger motores, álabes de turbinas de alto rendimiento y componentes críticos en aplicaciones automotrices y aeroespaciales.
Nuestro análisis exhaustivo del mercado global de deposición de capas atómicas incluye los siguientes segmentos:
Producto |
|
Solicitud |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Análisis regional del mercado de deposición de capas atómicas:
Análisis del mercado de Asia Pacífico
Se prevé que la región Asia-Pacífico represente alrededor del 42,5 % de los ingresos del mercado de deposición de capas atómicas para 2036. La sólida producción de semiconductores y soluciones electrónicas impulsará la demanda de tecnologías de deposición de capas atómicas. Se espera que el aumento de las inversiones en soluciones de energía renovable genere un crecimiento de dos dígitos en los ingresos de los principales actores del mercado de deposición de capas atómicas. Se estima que la inversión extranjera directa y los continuos avances tecnológicos impulsarán la demanda de productos de deposición de capas atómicas en China, India, Corea del Sur y Japón.
China, como centro neurálgico de la industria de semiconductores, ofrece grandes oportunidades a los actores del mercado de la deposición de capas atómicas (DLP). Se prevé que la mejora de las regulaciones para la producción de chips semiconductores y las inversiones gubernamentales impulsen el comercio de tecnologías de DLP. La sólida base de usuarios finales también respalda el crecimiento de las ventas de productos de DLP. Por ejemplo, el Instituto de Investigación de Política Exterior (FPRI) reveló que la política industrial más reciente se centra en aumentar la producción nacional de chips del 40 % en 2020 al 70 % en 2025. El crecimiento de la producción nacional de tecnologías de semiconductores contribuye positivamente a la demanda de técnicas de DLP.
El auge del comercio de tecnologías de energías renovables y vehículos eléctricos en India probablemente aumentará la demanda de soluciones de deposición de capas atómicas. El informe de la India Brand Equity Foundation (IBEF) destaca que en septiembre de 2024, la producción de vehículos de dos, tres y cuatro ruedas ascendió a 2.773.039 unidades. La misma fuente también proyecta que se espera que India lidere las ventas de vehículos eléctricos para 2030. Además, IBEF revela que se espera que la capacidad instalada de energía renovable del país aumente de 136,57 GW en 2023 a 170 GW para 2025. Las crecientes inversiones públicas para expandir la infraestructura energética y satisfacer una demanda estimada de 458 GW para 2032 están impulsando inversiones de alrededor de 109.500 millones de dólares.
Análisis del mercado norteamericano
Se prevé que el mercado norteamericano de deposición de capas atómicas (LLA) experimente el mayor crecimiento anual compuesto (CAGR) durante todo el período de pronóstico. Los sólidos sectores automotriz, electrónico y de dispositivos médicos impulsan el comercio de productos de LLA. Las continuas innovaciones en energía solar y otras energías renovables generan oportunidades de alta rentabilidad para los productores de tecnología de LLA. Es probable que la financiación pública positiva para la fabricación de semiconductores impulse el comercio general de LLA en los próximos años.
En Estados Unidos , la creciente inversión en la mejora de la producción de chips semiconductores está impulsando la demanda de soluciones de deposición de capas atómicas. En febrero de 2025, la Oficina del Gobernador de Texas anunció la concesión de una subvención de 23,25 millones de dólares a Silicon Laboratories, Inc. en el marco del tercer Fondo de Innovación de Semiconductores de Texas (TSIF). Mediante esta subvención, la empresa busca atraer alrededor de 80 millones de dólares en inversión de capital para nuevas actividades de I+D en Austin. Por lo tanto, las políticas gubernamentales de apoyo a la producción de semiconductores, a través de inversiones, impulsarán la demanda de productos de deposición de capas atómicas en los próximos años.
Se prevé que el creciente número de matriculaciones de automóviles en Canadá , en particular de vehículos de bajo consumo energético, impulse las ventas de soluciones de deposición de capas atómicas (DLP). Según Statistique Canada, las matriculaciones de vehículos de cero emisiones alcanzaron las 75.636 en el tercer trimestre de 2024. Los avances en baterías de almacenamiento de energía y la creciente demanda de baterías de estado sólido impulsarán la necesidad de técnicas de DLP. Además, es probable que el aumento de las inversiones en tecnologías de energías renovables genere importantes beneficios para los fabricantes de tecnología de DLP.
Principales actores del mercado de la deposición de capas atómicas:
- Forge Nano Inc.
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Grupo Beneq
- Oxford Instruments Plc
- La compañía Kurt J. Lesker
- Pico sun Oy
- SENTECH Instruments GmbH
- Arradiance, LLC
- Corporación de Investigación Lam
- ASM Internacional
- Materiales Aplicados, Inc.
- Veeco Instruments Inc.
- Corporación de Equipos CVD
- Tecnología SkyWater
- ACM Research, Inc.
Los principales actores del mercado de deposición de capas atómicas están empleando diversas estrategias orgánicas e inorgánicas para obtener altos beneficios y llegar a una base de consumidores más amplia. Algunas de estas tácticas incluyen el lanzamiento de nuevos productos, innovaciones tecnológicas, fusiones y adquisiciones, colaboraciones y alianzas, y expansiones regionales. Las colaboraciones con otros actores están permitiendo a las empresas líderes duplicar su participación en los ingresos y su base de clientes. La mayoría de los actores están invirtiendo en el lanzamiento de productos nuevos y mejorados para fortalecer su posición en el mercado de deposición de capas atómicas y lograr un crecimiento de ingresos de dos dígitos.
Algunos de los actores clave son:
Desarrollos Recientes
- En diciembre de 2024, ACM Research, Inc. anunció la certificación de su Ultra Fn, un horno de deposición de capas atómicas asistida por plasma (PEALD). El horno está ahora listo para la fabricación de semiconductores de 300 mm en grandes volúmenes.
- En septiembre de 2023, SkyWater Technology presentó el lanzamiento de un nuevo equipo de procesamiento de semiconductores para deposición de capas atómicas (ALD), el Applied Picosun Morpher. Este equipo ALD se utilizará para fabricar capas de material ultrafinas, altamente uniformes y conformadas para nuevas aplicaciones de clientes.
- Report ID: 1519
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto

Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
