Perspectivas del mercado del antimonio:
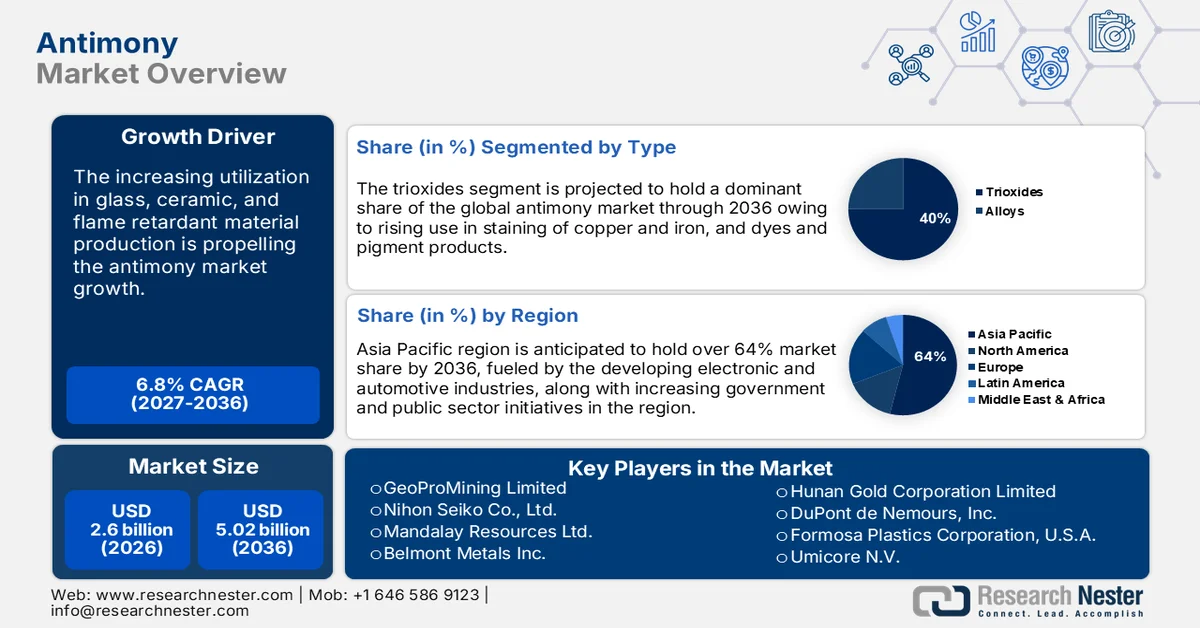
El mercado del antimonio alcanzó un valor de 2.600 millones de dólares en 2026 y se prevé que supere los 5.020 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) superior al 6,8% durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño de la industria del antimonio será de 2.780 millones de dólares.
El mercado mundial del antimonio tiene aplicaciones generalizadas en diversos sectores, como pigmentos y pinturas, productos químicos, cerámica, vidrio, electrónica, semiconductores, óptica de precisión y producción de baterías, entre otros. Principalmente, el antimonio (Sb) se utiliza como endurecedor de plomo (Pb) en baterías, para aumentar la dureza de las balas (el Sb se alea con Pb; generalmente <2 % en peso de Sb), y en soldaduras y otras aleaciones. El trióxido de antimonio, un compuesto clave del antimonio, se utiliza comúnmente en formulaciones ignífugas, así como en la fabricación de juguetes infantiles, ropa y fundas para asientos de automóviles y aeronaves. Además, en cuanto a la disponibilidad de antimonio en la cadena de suministro, las formas comercialmente viables incluyen lingotes, gránulos, perdigones, fragmentos, tortas de fundición, polvo y monocristales. Se estima que la presencia de este metaloide en la corteza terrestre oscila entre 0,2 y 0,5 partes por millón. Dado que el antimonio es calcófilo, generalmente se extrae junto con azufre y metales pesados como el plomo, la plata y el cobre. A pesar de que el antimonio se presenta en más de cien formas, la estibina ( Sb₂S₃ ) se extrae principalmente del mineral de antimonio.
Según la Oficina de Minas y Geología de Montana (MBMG), los precios en 2024 promediaron USD 5,60/lb y USD 12 346/t para el antimonio metálico en 2023. Los precios recientes son USD 11,38/lb, debido a las restricciones a la exportación impuestas por China. En agosto de 2024, China impuso restricciones a los envíos de antimonio (incluidos óxido de antimonio, metales de antimonio, mineral de antimonio, fundición de oro-antimonio y tecnologías de separación) a nivel mundial por motivos de seguridad nacional. China es el principal proveedor, representando el 48% de la producción mundial y el 63% de las importaciones de antimonio de EE. UU. Debido a esto, el precio del antimonio en 2024 alcanzó su máximo de aproximadamente USD 33 000 por tonelada, según publicó el Congreso de EE. UU. (El Centro Conjunto de Investigación indicó que los costos alcanzaron los USD 38 000 por tonelada en diciembre de 2024). Ante las continuas interrupciones en el suministro de materiales, Estados Unidos busca desvincularse de la dependencia de China y asegurar cadenas de suministro de antimonio a partir de fuentes no chinas.
Clave Antimonio Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
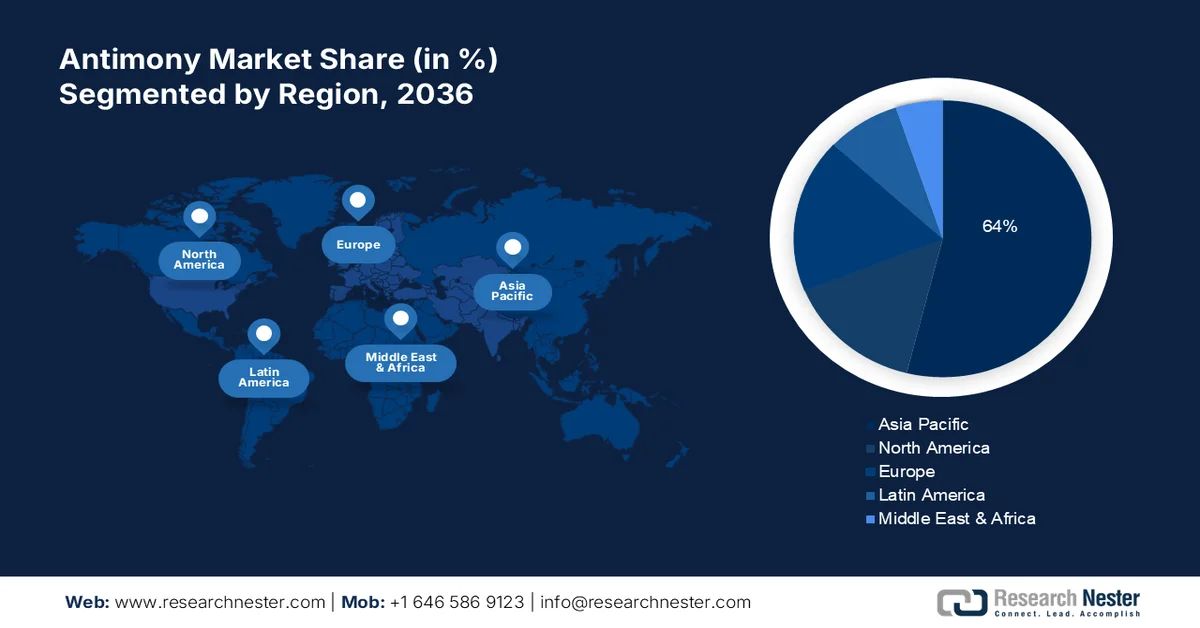
- Se prevé que la región de Asia-Pacífico supere el 64 % de los ingresos del mercado del antimonio para 2036, impulsada por una sólida producción y una industria manufacturera consolidada en China, Japón e India, y reforzada por las extensas reservas mineras regionales y el crecimiento de la producción en los sectores de pigmentos, automoción e industria.
- Se proyecta que Norteamérica mantenga una participación significativa en los ingresos para 2036, gracias a la sostenida demanda estadounidense de equipos de defensa, municiones y aplicaciones de plomo antimonial, respaldada por el reciclaje y las cadenas de suministro dependientes de las importaciones.
Análisis del segmento:
- Se prevé que el segmento de trióxido represente el 40 % de los ingresos del mercado del antimonio para 2036, gracias a su papel dominante como sinergista de retardantes de llama y al endurecimiento de las normativas de seguridad en los sectores de la construcción, la automoción, la electricidad y los bienes de consumo.
- Se prevé que el segmento de retardantes de llama obtenga una participación significativa en los ingresos durante el periodo de previsión, debido a su amplio uso en la producción de retardantes de llama bromados y a su creciente adopción en aplicaciones de seguridad industrial y de consumo.
Principales tendencias de crecimiento:
- El aumento de la demanda militar en EE. UU. ha impulsado la reducción de la dependencia de otros países en materia de materias primas.
- La elevada producción de plomo para satisfacer las necesidades de los usuarios finales indica un fuerte impulso económico.
Principales desafíos:
- La elevada biodeposición de antimonio genera preocupación ambiental
Principales actores:Albemarle Corporation, BASF SE, Dow, Eastman Chemical Company, Huntsman Corporation, LANXESS AG, ICL Group Ltd., Clariant AG, Italmatch Chemicals S.p.A., Nabaltec AG, J.M. Huber Corporation, FRX Innovations, DuPont, DSM, THOR Group, Alexium International, Jiangsu Jacques Technology Co., Ltd., Rin Kagaku Kogyo Co., Ltd., Sanwa Chemical Co., Ltd., TOR Minerals International Inc.
Global Antimonio Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026: 2600 millones de USD
- Tamaño del mercado en 2027: 2780 millones de USD
- Tamaño del mercado proyectado: 5020 millones de USD para 2036
- Previsiones de crecimiento: 6,8 % de CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: Asia Pacífico (más del 64 % de participación en 2036)
- Región de más rápido crecimiento: América del Norte
- Países dominantes: China, Japón, India, Estados Unidos, Rusia
- Países emergentes: Kirguistán, Turquía, Tayikistán, Bélgica, Francia
Last updated on : 31 August, 2026
Mercado del antimonio: factores de crecimiento y desafíos
Factores de crecimiento
- El aumento de la demanda militar estadounidense ha impulsado la reducción de la dependencia de materias primas extranjeras: las ventas de equipo militar de EE. UU. aumentaron a un ritmo sin precedentes del 16 % en 2023, en medio del conflicto entre Rusia y Ucrania, alcanzando los 238 mil millones de dólares. Dado que el antimonio es crucial para la fabricación de equipo de defensa, EE. UU. almacena solo 1100 toneladas de este mineral, en comparación con el consumo de 23 000 toneladas en 2023, según el informe de 2024 del Centro de Estudios Estratégicos e Internacionales. Estados Unidos no ha extraído antimonio desde el cese de la mina Sunshine en Idaho en 2001. EE. UU. cubre el 18 % de su demanda mediante el reciclaje de baterías de plomo-ácido e importa el resto de China (63 %), Bélgica (8 %), India (6 %) y Bolivia (4 %).
Perpetua Resources anunció planes para retomar las operaciones de la mina de oro Stibnite para volver a fabricar trisulfuro de antimonio en el país, específicamente para aplicaciones en municiones y misiles. El proyecto recibió una subvención de 24,8 millones de dólares en diciembre de 2022 del Departamento de Defensa de EE. UU. en el marco de su Programa de Inversiones de la Ley de Producción de Defensa y préstamos por valor de 1.000 millones de dólares del Banco de Exportación e Importación de EE. UU. Tras los anuncios de China sobre restricciones a la exportación, las acciones de Perpetua subieron un 19%, superando un máximo de tres años. Después de China (40 kt), Tayikistán (21 kt), Turquía (6 kt) y Birmania (4,6 kt) fueron los principales productores de antimonio en 2023. Tayikistán, como segundo mayor productor de Sb, celebró en febrero de 2024 un diálogo con el Departamento de Estado sobre minerales críticos C5+1 para reunir a las cinco naciones de Asia Central y discutir objetivos comunes para construir una sólida relación de colaboración en el comercio de minerales críticos. El gobierno tayiko se sumó al proyecto, y el inversor estadounidense Comsup Commodities financió con más de 300 millones de dólares la creación de plantas de procesamiento de antimonio en Tayikistán. Se estima que esto impulsará la exportación de antimonio desde Tayikistán y contribuirá al crecimiento del mercado estadounidense de este mineral. - Alta producción de plomo para satisfacer los requisitos de uso final, lo que a su vez indica fuertes vientos favorables económicos: el plomo ha enfrentado una demanda incremental del sector de fabricación de baterías, con la capacidad de producción de celdas expandida en un 30% en 2024, alcanzando una capacidad anual de 1 TWh, mientras que la demanda de baterías para vehículos eléctricos en EE. UU. registró una CAGR del 20% en 2024, según IEA. En EE. UU., el plomo fue producido nacionalmente por cinco minas de plomo de Missouri, como subproducto en dos minas de zinc de Alaska y por dos minas de plata con sede en Idaho. El valor del plomo recuperable extraído fue de 670 millones de USD en 2024, en comparación con 660 millones de USD en 2023. Además, el sector es un contribuyente económico directo al PIB y al empleo de EE. UU. El mercado de baterías de plomo de EE. UU. en 2021 creó 37.490 empleos directos, ingresos laborales de 3.000 millones de USD; PIB de 4.000 millones de USD y resultado total de 14.500 millones de USD; 37.400 empleos de proveedores, ingresos laborales de 2.800 millones de dólares, contribución al PIB de 4.800 millones de dólares y producción de 10.100 millones de dólares; 45.720 empleos de impacto inducido, ingresos laborales de 2.700 millones de dólares, 4.700 millones de dólares en PIB, 8.400 millones de dólares en producción.
Desafíos
- La elevada biodeposición de antimonio genera preocupación ambiental: China, Bolivia y Rusia concentran el 80% de la producción total. En la zona cercana al mayor yacimiento minero de antimonio del mundo, en la provincia de Hunan (China), las concentraciones de antimonio en los suelos mineros oscilan entre 101 y 5045 mg kg⁻¹ y entre 17 y 288 μg L⁻¹ en el agua, según un informe de ScienceDirect de enero de 2022. De manera similar, en las zonas mineras de antimonio abandonadas de la provincia española de Extremadura, la concentración se sitúa entre 225 y 2449 mg kg⁻¹ . Además, en Estados Unidos, se liberan aproximadamente 1900 toneladas procedentes de unos 9000 campos de tiro públicos y 3000 campos de tiro militares. Una alta concentración de antimonio en el suelo o los sedimentos resulta potencialmente tóxica para los ecosistemas y afecta negativamente a la salud humana debido a la acumulación química en las cadenas alimentarias. El antimonio y sus derivados interactúan con los grupos sulfhidrilo del cuerpo humano, provocando hipoxia celular y desequilibrio iónico celular. El deterioro metabólico del sistema nervioso humano y las preocupaciones medioambientales constituyen los principales obstáculos para su comercialización.
Tamaño y pronóstico del mercado de antimonio:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
6,8% |
|
Tamaño del mercado del año base (2026) |
2.600 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
5.020 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado del antimonio:
Análisis de segmentos de tipo
Se prevé que el segmento de trióxido represente una cuota de ingresos del 40 % para finales de 2036. El trióxido de antimonio (Sb₂O₃) ostenta la mayor cuota en todas las aplicaciones posteriores del antimonio, donde su principal uso es como sinergista ignífugo. Además, el crecimiento del segmento se ve impulsado por la creciente normativa de seguridad en los sectores de la construcción, la automoción, la electricidad y los bienes de consumo. Desde la perspectiva de la oferta, la producción del segmento se concentra principalmente en China, que domina la capacidad de extracción y refinación de antimonio. El reciente endurecimiento de las políticas y las medidas de concesión de licencias de exportación por parte de China han contribuido a los elevados costes de adquisición en Europa, Norteamérica y Japón. La demanda del segmento se ha mantenido alta en medio de las recientes perturbaciones de costes. En los próximos años, se espera que el segmento de mercado siga siendo estructuralmente importante, respaldado por el crecimiento de las aplicaciones ignífugas, la fabricación de productos electrónicos y el desarrollo de infraestructuras, al tiempo que se enfrenta a los desafíos constantes relacionados con la seguridad del suministro, el cumplimiento de la normativa medioambiental y la estabilidad de los precios.
Análisis del segmento de uso final
Se espera que el segmento de retardantes de llama capture una participación significativa en los ingresos durante el período de pronóstico. Para 2030, se prevé que el tamaño del mercado de retardantes de llama alcance los USD 16.600 millones, según el informe del Programa de las Naciones Unidas para el Medio Ambiente (PNUMA). En EE. UU., los retardantes de llama representaron el 39 % de todos los usos de antimonio en 2024. Además, las principales aplicaciones globales del bromo incluyen la producción de retardantes de llama bromados, generalmente derivados de óxidos de antimonio (BFR), y fluidos de perforación de salmuera transparente. El consumo aparente de bromo en EE. UU. en 2024 fue mayor en comparación con el año anterior. La alta participación de mercado del segmento ha impulsado la fabricación general de retardantes de llama y equipos relacionados.
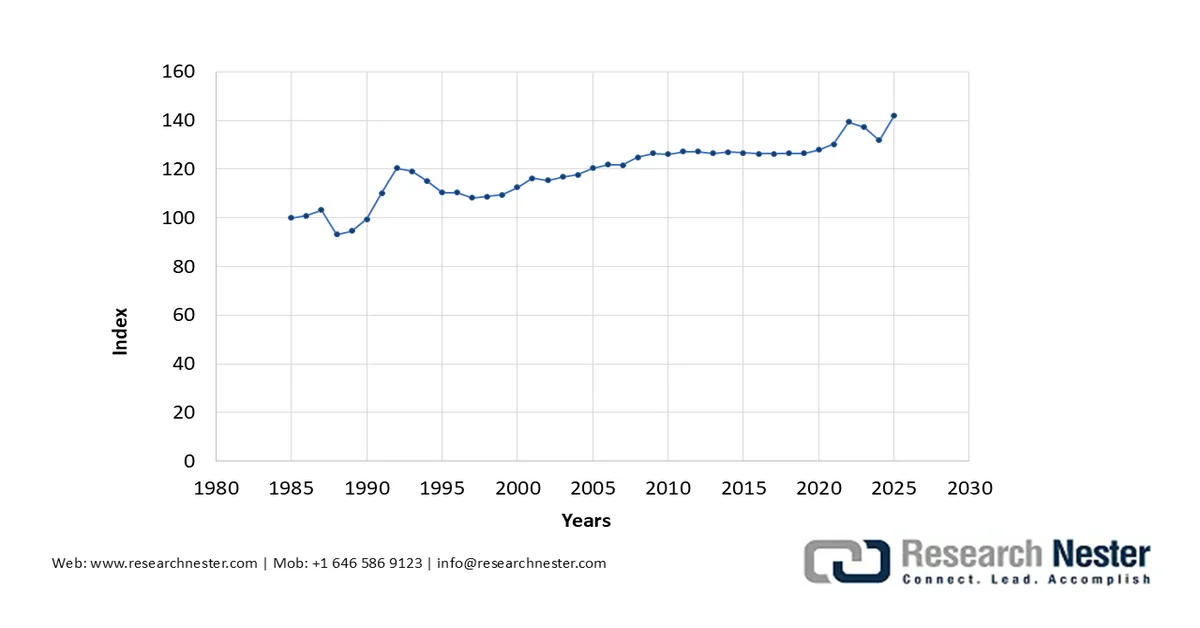
Índice de precios al productor por producto: Maquinaria y equipo: Equipos ópticos de puntería, seguimiento y control de incendios (1985-2025)
Fuente: FRED
Nuestro análisis exhaustivo del mercado mundial del antimonio incluye los siguientes segmentos:
Segmento | Subsegmento |
Tipo |
|
Producto |
|
Método de producción |
|
Uso final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado del antimonio: análisis regional
Análisis del mercado de la región Asia-Pacífico
Se prevé que Asia Pacífico obtenga la mayor participación en los ingresos, más del 64%, durante el período de evaluación. Esto se atribuye a la alta producción y suministro de productos como componentes de automóviles y pigmentos de China, Japón e India. Japón ocupa un lugar crítico en el comercio mundial de pigmentos, representando 244 millones de dólares en 2023 en el comercio de pigmentos y dióxido de titanio. El antimonio se extrae típicamente en forma de un mineral de sulfuro llamado estibina ( Sb₂S₃ ), mientras que algunos se presentan en forma metálica en APAC (incluidos minerales de sulfosaltos complejos: cilindrita, boulangerita, jamesonita, tetra y pirargirita). En 2023, China tenía las mayores reservas de 640 kt, seguida de Rusia (350 kt) y Kirguistán (260 kt).
India fue el octavo mayor exportador (de 73) en 2023 y registró un comercio exterior de USD 20,1 millones. En 2023, las exportaciones se dirigieron principalmente a EE. UU. (USD 16,3 millones), Brasil (USD 844.000), Países Bajos (USD 577.000), España (USD 317.000) y Canadá (USD 305.000). Según la OEC, India exportó un total de USD 20,1 millones, principalmente a EE. UU. (USD 16,3 millones), Brasil (USD 844.000) y Países Bajos (USD 577.000). Además, el comercio exterior de minerales y concentrados de antimonio de India fue de USD 23.100 en 2023. Los orígenes de importación de más rápido crecimiento en India durante 2022-2023 incluyeron Tayikistán (USD 13,1 millones), China (USD 8,79 millones) e Italia (USD 181.000). India fue el undécimo mayor exportador de óxidos de antimonio entre 58 países, con un valor de 5,21 millones de dólares. Estas exportaciones se dirigieron principalmente a Omán (961.000 dólares), Arabia Saudita (844.000 dólares), Emiratos Árabes Unidos (756.000 dólares), Tailandia (591.000 dólares) y Bangladesh (480.000 dólares). El papel crucial del país en el panorama comercial global ha posicionado al mercado indio del antimonio en un lugar destacado a nivel mundial.
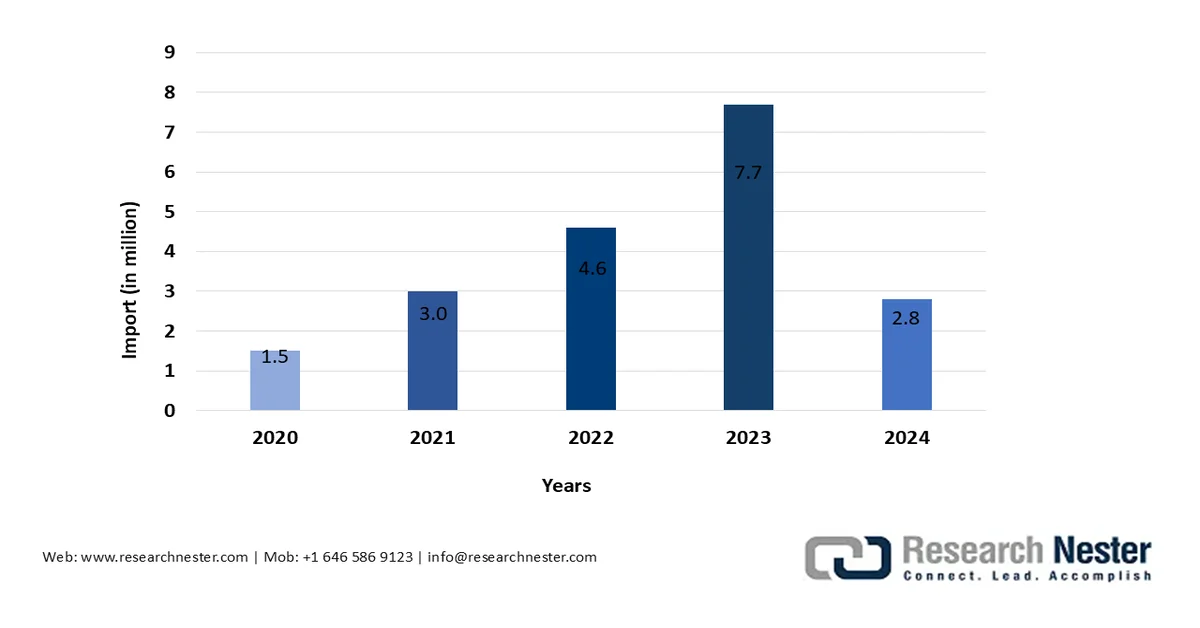
Importaciones de antimonio y artículos, incluidos desechos y chatarra, procedentes de Omán por parte de la India (2020-2024)
Fuente: Trading Economics
El mercado chino del antimonio se ve impulsado por el dominio del país en la cadena de suministro global. China ha dedicado décadas a construir una sólida infraestructura para la extracción, refinación y procesamiento de antimonio. En 2024, introdujo medidas de concesión de licencias de exportación para el mineral de antimonio, los productos refinados y las tecnologías relacionadas, y posteriormente endureció sus regulaciones al respecto. Esta política estratégica redujo drásticamente los envíos al exterior y generó volatilidad en los precios globales. Los mercados finales de mayor crecimiento para las exportaciones chinas de óxido de antimonio fueron Estados Unidos (21,9 millones de dólares), México (13 millones de dólares) y Vietnam (9,49 millones de dólares).
Importaciones mundiales de antimonio procedentes de China, 2020-2023
Minerales y concentrados | 23% |
Óxido | 76% |
Metal sin trabajar y polvo | 24% |
Metal y óxido totales | 63% |
Fuente: CSIS
Análisis del mercado norteamericano
Se prevé que el mercado norteamericano del antimonio represente una participación significativa en los ingresos debido a la alta demanda en la fabricación de equipos de defensa en EE. UU. En 2024 no se extrajo antimonio comercializable en EE. UU., y el metal y óxido de antimonio primario fue producido por un solo productor en Montana con materia prima importada. Además, el antimonio secundario provino del plomo antimonial recuperado de baterías de plomo-ácido. El antimonio secundario generado en 2024 tuvo un valor de 73 millones de dólares y el reciclaje cubrió el 15 % del consumo nacional, mientras que las diferencias se cubrieron con importaciones. Los datos del USGS muestran que, en 2024, el antimonio se utilizó predominantemente en productos metálicos, como plomo antimonial y municiones, con un 40 %; retardantes de llama con un 39 %; y cerámica, vidrio y caucho (productos no metálicos) con un 21 %.
El principal uso del antimonio en Estados Unidos se encuentra en municiones, retardantes de llama, vidrio, cerámica y productos de caucho, que generalmente dependen de óxidos de antimonio, trisulfuro de antimonio o antimonio metálico. Además, el trióxido de antimonio como agente clarificante en la producción de vidrio fotovoltaico ha aumentado considerablemente en los últimos años y el uso generalizado de hidruro de antimonio para el dopaje de silicio en la industria de semiconductores a través del proceso de deposición química de vapor (CVD) subraya la importante posición que adopta el mercado en EE. UU. Sin embargo, por el contrario, EE. UU. tiene poca o ninguna generación nacional de Sb (con solo 60 kt en reservas, que se encuentran principalmente en Idaho, Alaska, Nevada y Montana). Se está desarrollando una mina de oro y antimonio respaldada por el gobierno en Idaho con 18 477 kt de mineral de recurso con un 0,48 % de Sb. Además, la refinería de Sb en el oeste de Montana procesa mineral extranjero para convertirlo en productos de antimonio. La presencia de mineralización de antimonio en Montana se limita a los alrededores de Thompson Falls, en el condado de Sanders. Tras el cese de la actividad minera en 1980, las operaciones de fundición continuaron, y los depósitos de la zona se presentan en forma de sulfuro polimetálico.
El mercado canadiense del antimonio aún se encuentra en una etapa incipiente en términos de capacidad de producción y utilización nacionales. Históricamente, el principal productor de Canadá ha sido la mina Beaver Brook, con exploración activa por parte de empresas como Antimony Resources Corp., New Age Metals y Madison Metals, que apuntan a importantes yacimientos en Nuevo Brunswick, Terranova y Ontario para desarrollar el suministro futuro. Las exportaciones de Canadá alcanzaron los 1,5 millones de dólares estadounidenses en 2021, con un volumen de 109.327 kg. En 2023, las importaciones de óxidos de antimonio se valoraron en 15,3 millones de dólares estadounidenses, o 2.231.600 kg, mientras que las importaciones de antimonio y sus derivados, incluidos los residuos, ascendieron a 9,5 millones de dólares estadounidenses, o 1.671.820 kg.
Análisis del mercado europeo
El mercado europeo del antimonio está impulsado por el creciente uso de este metal en industrias como la cerámica, las pinturas y la automoción. La UE depende de las importaciones de mineral de antimonio de Turquía, que suministra aproximadamente el 77%, principalmente a Italia. Según el Centro Común de Investigación, la UE tiene una exposición limitada al suministro de mineral de China debido a las restricciones a la exportación impuestas por este país. Como resultado, la UE ha diversificado gradualmente sus cadenas de importación, de modo que Tayikistán representa el 52%, con destino a Francia y Bélgica, mientras que la participación de China disminuyó del 40% en 2020 al 18% en 2023. Sin embargo, los Países Bajos siguen siendo el único país europeo que continúa importando cantidades significativas de China. La UE genera 28.000 toneladas de óxidos de antimonio anualmente y exporta 7,5.000 toneladas al Reino Unido, Estados Unidos y Turquía, lo que la convierte en un exportador neto. Si los actores del mercado de la UE logran estabilizar el suministro de antimonio metálico, es probable que puedan fortalecer aún más su posición en las exportaciones mundiales.
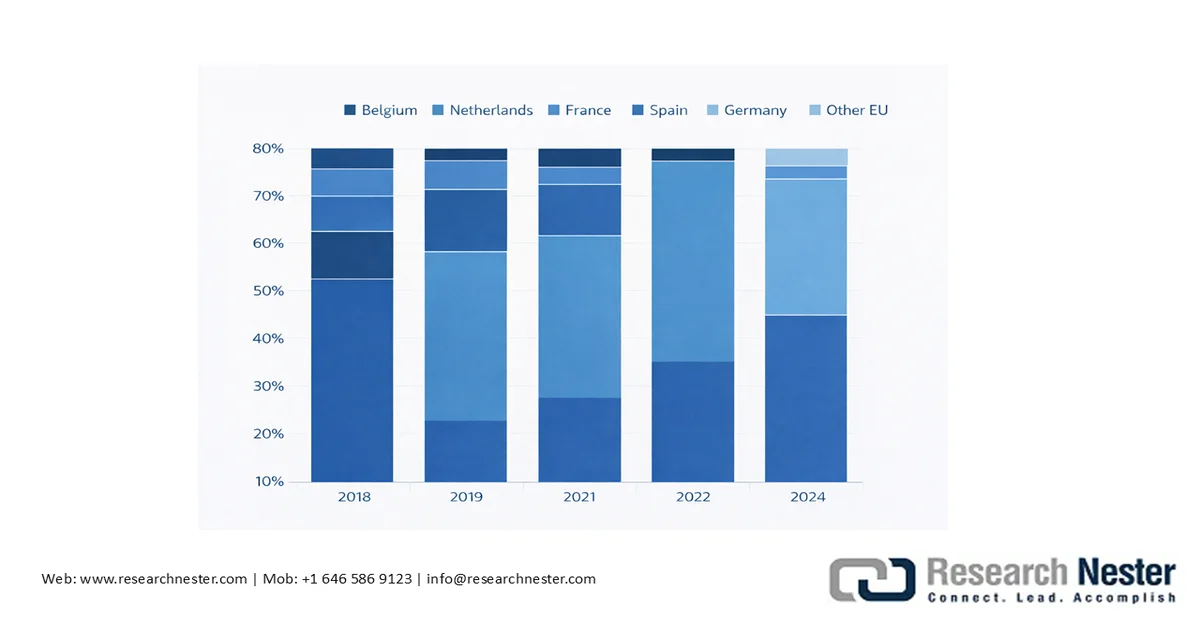
Distribución por destino en la UE de las exportaciones chinas de antimonio metálico (2018-2024)
Fuente: Centro Conjunto de Investigación, GACC (2024)
Usos de materiales, asignación a sectores NACE2 y valor añadido (VA)
Material | Solicitud | Compartir | sector NACE | VA en millones de euros |
Antimonio | Plásticos (catalizadores y estabilizadores) | 6% | C20 - Fabricación de productos químicos y productos químicos | 132.361 |
Fuente: Europa
Países Bajos en 2023, atribuido a aproximadamente el 98% de las exportaciones chinas en Europa. La UE depende en gran medida de entidades extranjeras para sus necesidades de metal de antimonio para producir óxidos y compuestos que abastecen a sus industrias nacionales. De hecho, el suministro de metal de Sb entrante promedió 19 kt entre 2019 y 2023, mientras que el suministro fue de solo 456 t durante el mismo período. Durante 2019-2023, el consumo de la UE fue de 18,8 kt y en 2021, las importaciones alcanzaron su punto máximo de 22,3 kt, con una eventual disminución gradual a 16,7 kt en 2023. La caída fue una notable reducción del -35% en China -63% de Vietnam entre 2021 y 2023, lo que subraya la minimización de la dependencia de los socios del sur de Asia de la UE. Tayikistán (con una media de 7,6 kt) es, desde 2020, el principal exportador, que abastece principalmente a Bélgica y Francia.
El mercado alemán del antimonio aún se encuentra en una fase incipiente en términos de producción. En 2023, Alemania representó el 0,9% del mercado, equivalente a 0,8 toneladas de antimonio procesado. Si bien Alemania no es un productor primario de antimonio, el procesamiento existente se basa en materias primas importadas o en pequeñas cantidades de recuperación secundaria. Eurostat utiliza los valores unitarios de importación para el código HS 282580 y códigos relacionados como el mejor indicador del costo de entrega para los compradores alemanes, según datos gubernamentales. Eurostat señala que los precios de importación/exportación aumentaron considerablemente durante 2022, se moderaron en 2023 y alcanzaron nuevos máximos en 2024.
Principales actores del mercado del antimonio:
- Corporación Albemarle (EE. UU.)
- BASF SE (Alemania)
- Dow (EE. UU.)
- Compañía Química Eastman (EE. UU.)
- Huntsman Corporation (EE. UU.)
- LANXESS AG (Alemania)
- ICL Group Ltd. (Israel)
- Clariant AG (Suiza)
- Italmatch Chemicals SpA (Italia)
- Nabaltec AG (Alemania)
- Corporación JM Huber (EE. UU.)
- FRX Innovations (Canadá)
- DuPont (EE. UU.)
- DSM (Países Bajos)
- Grupo THOR (Reino Unido)
- Alexium Internacional (Australia)
- Jiangsu Jacques Technology Co., Ltd. (China)
- Rin Kagaku Kogyo Co., Ltd. (Japón)
- Sanwa Chemical Co., Ltd. (Japón)
- TOR Minerals International Inc. (EE. UU.)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Albemarle Corporation: Un importante productor mundial de productos químicos especializados con una amplia cartera que incluye retardantes de llama utilizados en los sectores de electrónica, construcción, automoción, textiles y otros. La empresa figura entre los principales actores mundiales en el sector de los retardantes de llama y es conocida por su innovación en tecnologías de aditivos para cumplir con las normas de seguridad contra incendios y los requisitos reglamentarios en constante evolución. Si bien Albemarle es más conocida por sus derivados de bromo como retardantes de llama, estos productos suelen funcionar en conjunto con sinergistas como el trióxido de antimonio en formulaciones donde las propiedades termorresistentes del antimonio mejoran la resistencia al fuego.
- Dow : Dow es un importante fabricante químico diversificado que integra aditivos y soluciones ignífugas en sus polímeros y productos especializados. Los productos de Dow suelen desempeñar un papel fundamental en la intersección entre el cumplimiento de las normas de seguridad contra incendios y el rendimiento mecánico. Si bien Dow no es principalmente un productor de antimonio, sus formulaciones ignífugas pueden incorporar sinergistas (como el trióxido de antimonio) según la aplicación y los requisitos normativos. Su inclusión en las principales listas del mercado de antimonio ignífugo subraya su relevancia en este segmento.
- Eastman Chemical Company: Eastman es una empresa global de productos químicos y materiales especializados con aditivos ignífugos y polímeros de ingeniería utilizados en la construcción, la electrónica, la automoción y otros sectores. Invierte en investigación y desarrollo para mejorar el rendimiento y las características de seguridad; por ejemplo, produce aditivos y compuestos poliméricos ignífugos que ayudan a los fabricantes de equipos originales a cumplir con las normas de seguridad contra incendios en constante evolución. Si bien no produce antimonio, la cartera de productos de Eastman interactúa con el ecosistema de retardantes de llama de antimonio mediante formulaciones en las que el trióxido de antimonio o sinergistas relacionados se combinan con otros compuestos ignífugos para cumplir con criterios de seguridad específicos.
Aquí tienes una lista de los principales actores que operan en el mercado mundial del antimonio:
El mercado mundial del antimonio se ve impulsado por iniciativas estratégicas de las empresas, como la expansión de las actividades mineras, la estabilización de la cadena de suministro y el fortalecimiento de las alianzas con las empresas usuarias finales para consolidar su posición en el mercado. Cada vez más empresas cumplen con los marcos regulatorios gubernamentales globales para penetrar en mercados más amplios y fomentar la expansión geográfica. A continuación, se presenta un resumen de la Comisión de Bolsa y Valores (SEC) sobre las principales presentaciones verificadas de empresas de antimonio entre 2021 y 2025.
Resumen de los documentos verificados presentados por empresas de antimonio
Compañía | Documentos presentados ante la SEC | Enfoque principal en el antimonio | Notas |
Corporación de Antimonio de los Estados Unidos (UAMY) | 10-K / 10-Q / 8-K | Sí | Productor y refinador de antimonio estadounidense con integración vertical. |
Nova Minerals Ltd | Documentos presentados ante la SEC | Parcial | Combinación de exploración de oro y antimonio. |
Corporación de Recursos Perpetua | La SEC menciona y presenta pruebas del proyecto. | Sí (en el campo) | Desarrollo de la mina de antimonio Stibnite (documentación del proyecto). |
Trafigura / Nyrstar | No es la SEC | Sí (a través de las instalaciones) | Producción industrial. |
Fuente: SEC
Panorama corporativo del mercado:
Desarrollos Recientes
- En septiembre de 2025, el Departamento de Guerra de los Estados Unidos otorgó una financiación de 43,3 millones de dólares a Alaska Range Resources, LLC (ARR) para facilitar la fabricación terrestre de trisulfuro de antimonio. Esto impulsará la extracción y el procesamiento de minerales críticos y diversos derivados.
- Report ID: 4171
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
