Perspectivas del mercado de operaciones aeroportuarias:
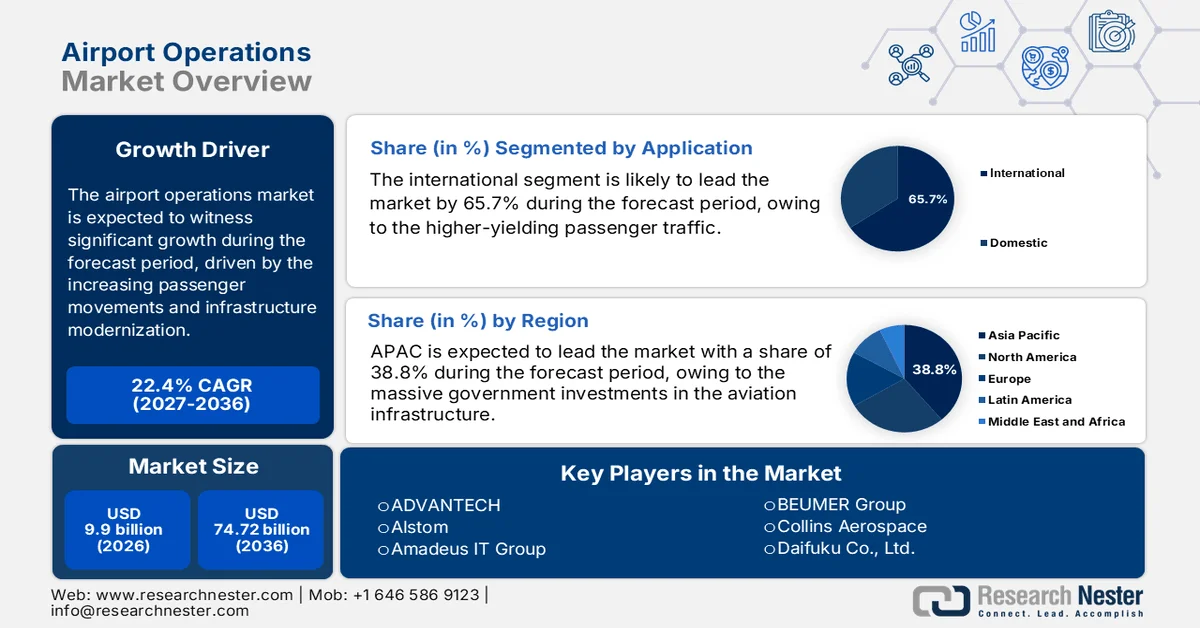
El mercado de operaciones aeroportuarias superó los 9900 millones de dólares en 2026 y se prevé que alcance los 74 720 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 22,4 % durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño del sector de operaciones aeroportuarias será de 12 120 millones de dólares.
El mercado global de operaciones aeroportuarias continúa expandiéndose en consonancia con el creciente movimiento de pasajeros, la modernización de la infraestructura y los programas gubernamentales de mejora de la capacidad. Según el informe de la Asociación Internacional de Transporte Aéreo (AAT) de enero de 2024, el tráfico aéreo mundial aumentó un 36,9 % en 2023, impulsado por la fuerte demanda de vuelos nacionales y de corta distancia en las economías avanzadas y emergentes. Los datos de la OACI de 2024 indican que el tráfico de pasajeros programado alcanzó los 4200 millones en 2023, lo que refleja el aumento de la carga operativa en las funciones de la zona de operaciones aéreas y los sistemas de seguridad de las terminales aeroportuarias. Al mismo tiempo, la Administración Federal de Aviación de EE. UU. (FAA) señaló que los aeropuertos estadounidenses están reforzando la necesidad de mejorar las operaciones en pista, asegurando la coordinación y la gestión del flujo en la terminal. Los gobiernos están acelerando la asignación de fondos para la rehabilitación de pistas, la modernización de calles de rodaje y la infraestructura de seguridad.
Informe sobre la recuperación del tráfico aéreo mundial en 2023
Tipo de tráfico | Cambio en 2023 vs. 2022 | % de 2019 (antes de la pandemia) | Cambio en diciembre de 2023 en comparación con diciembre de 2022 | Diciembre de 2023 % de diciembre de 2019 | Cuarto trimestre de 2023% de 2019 |
Tráfico total (RPK) | +36,9% | 94,1% | +25,3% | 97,5% | 98,2% |
Tráfico internacional | +41,6% | 88,6% | +24,2% | 94,7% | 94,5% |
Tráfico interno | +30,4% | 103,9% | +27,0% | 102,3% | 104,4% |
Fuente: IATA, enero de 2024
La complejidad operativa está aumentando a medida que los gobiernos refuerzan los requisitos regulatorios en torno a las emisiones de seguridad y la resiliencia digital. El informe de la OACI de octubre de 2025 muestra que ha proporcionado un marco de acciones y estrategias para apoyar los esfuerzos de los Estados y los proveedores de servicios de operaciones de aviación para reducir las muertes que han sufrido casi 192 Estados miembros, y la Asamblea ha adoptado las principales actualizaciones en materia de seguridad aérea, protección, navegación aérea, ciberseguridad e innovación. De manera similar, el informe de la Administración de Seguridad del Transporte de enero de 2024 indicó que habían examinado a 858 millones de pasajeros en 2023, un volumen récord que continúa influyendo en las decisiones de inversión en la optimización de los puntos de control, el manejo de equipaje y la asignación de personal. Los aeropuertos se están adaptando a la demanda sostenida de carga, lo que aumenta la presión sobre la capacidad de la plataforma, las operaciones de almacenamiento y la integración multimodal. Los mandatos de sostenibilidad respaldados por los gobiernos afectan aún más la planificación operativa.
Clave Operaciones aeroportuarias Resumen de Perspectivas del Mercado:
Análisis Regional:
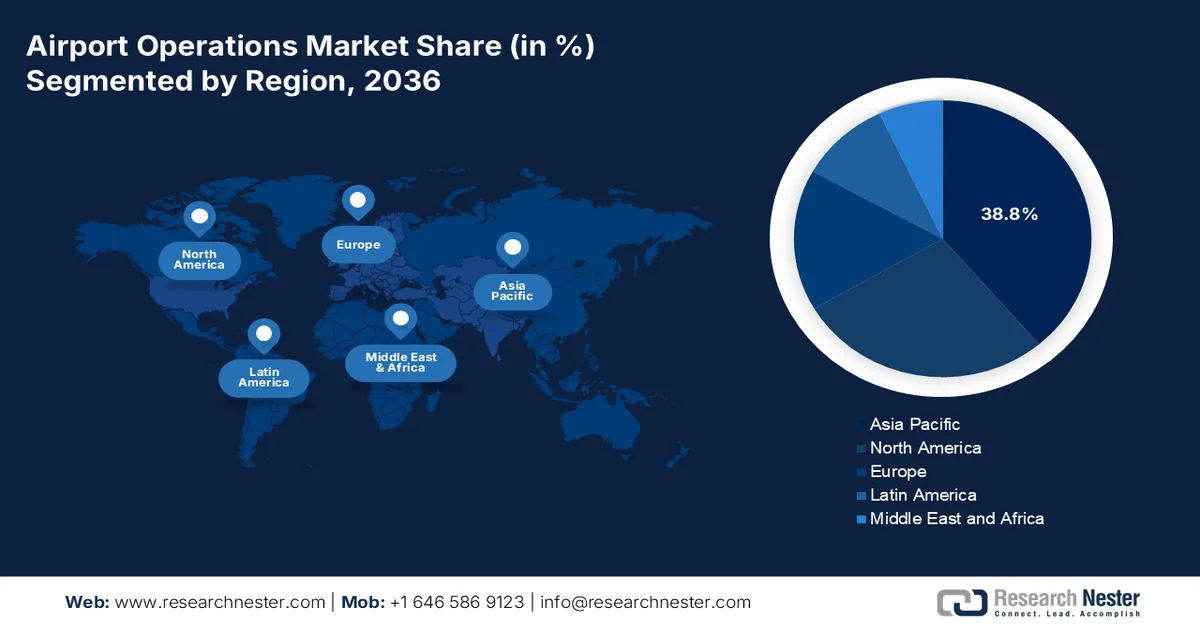
- Para 2036, se prevé que el segmento de Asia Pacífico en el mercado de operaciones aeroportuarias alcance una cuota del 38,8%, debido a su creciente clase media y a las importantes inversiones en infraestructura aeronáutica.
- Se proyecta que Norteamérica crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5% entre 2027 y 2036, como resultado de intensas iniciativas de modernización y la creciente adopción de tecnologías aeroportuarias avanzadas.
Análisis del segmento:
- Se prevé que el segmento de aeropuertos internacionales alcance una cuota de mercado del 65,7 % para 2036, impulsado por el elevado volumen de tráfico de pasajeros y la complejidad de los servicios.
- Se espera que los grandes aeropuertos mantengan una cuota de mercado sustancial para 2036, gracias a su amplia capacidad de gestión del tráfico global y a la generación de ingresos no aeronáuticos superiores.
Tendencias clave de crecimiento:
- Recuperación acelerada del tráfico mundial de pasajeros
- Imprescindibles de ciberseguridad para infraestructuras nacionales críticas
Principales desafíos:
- Alta inversión de capital
- Ciclos de venta complejos y prolongados
Principales actores: Alstom (Francia), Amadeus IT Group (España), BEUMER Group (Dinamarca), Collins Aerospace (EE. UU.), Daifuku Co., Ltd. (Japón), Honeywell International Inc. (EE. UU.), Indra Sistemas, S.A. (España), JBT Corporation (EE. UU.), L3Harris Technologies, Inc. (EE. UU.), LEGRAND (Francia), Motorola Solutions, Inc. (EE. UU.), Raytheon Technologies Corporation (EE. UU.), Samsung SDS (Corea del Sur), Siemens AG (Alemania), SITA (Suiza), Thales Group (Francia), TKE (India), Toshiba Infrastructure Systems & Solutions Corporation (Japón), Vanderlande Industries (Países Bajos).
Global Operaciones aeroportuarias Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:9.900 millones de USD
- Tamaño del mercado en 2027:12.120 millones de USD
- Tamaño del mercado proyectado:74.720 millones de USD para 2036
- Previsiones de crecimiento:22,4 % de CAGR (2027-2036)
Dinámicas regionales clave:
- Región más grande: Asia Pacífico (38,8 % de cuota de mercado para 2036)
- Región de mayor crecimiento: América del Norte
- Países dominantes: &nash; Estados Unidos, China, Alemania, Reino Unido, Japón
- Países emergentes: &nash; India, Corea del Sur, Brasil, Emiratos Árabes Unidos, Singapur
Last updated on : 31 August, 2026
Mercado de operaciones aeroportuarias: factores de crecimiento y desafíos
Factores de crecimiento
- Recuperación acelerada del tráfico mundial de pasajeros: El principal motor de crecimiento del mercado de operaciones aeroportuarias es la sólida recuperación del tráfico mundial de pasajeros, que ha superado los niveles prepandémicos en muchas regiones. Este repunte incrementa directamente la demanda de todos los servicios esenciales, desde la gestión de terminales y el control de seguridad hasta el manejo de equipaje y las tiendas. Los aeropuertos deben optimizar su capacidad para gestionar de forma constante los picos de tráfico. Según el informe del Consejo Internacional de Aeropuertos (2023-2052), se esperaba que el tráfico mundial de pasajeros alcanzara los 9.700 millones a finales de 2024, un claro indicador de la presión sostenida de la demanda. Esto exige inversiones en tecnologías operativas escalables y eficientes para gestionar este crecimiento sin comprometer la calidad del servicio ni la seguridad.
- Imperativos de ciberseguridad para infraestructuras nacionales críticas: A medida que los aeropuertos se digitalizan, se convierten en objetivos de alto valor para los ciberataques, lo que conlleva requisitos regulatorios rigurosos para proteger la tecnología operativa y los datos de los pasajeros. Las agencias nacionales, como la Administración de Seguridad del Transporte de EE. UU. (TSA), emiten directivas de seguridad que exigen medidas específicas de ciberseguridad para los operadores de aeropuertos y aerolíneas. Esto impulsa una inversión continua en la segmentación de la red, la detección de amenazas y las capacidades de respuesta a incidentes. La orden de la TSA de 2023 exige a los operadores de aeropuertos que preparen e implementen un Plan de Implementación de Ciberseguridad autorizado, lo que genera una necesidad recurrente de servicios de ciberseguridad y productos certificados.
- Crecimiento en las operaciones de carga aérea y logística: El aumento del volumen de carga aérea incrementa continuamente la demanda operativa de servicios de manejo en plataforma, almacenamiento y apoyo en tierra. Los datos de la IATA de enero de 2025 indican que el volumen global de carga aérea en 2023 fue del 3,7 %, con un crecimiento sostenido en Asia y Oriente Medio que provocó la congestión en las plataformas y requirió la ampliación de las operaciones en las terminales de carga. El Departamento de Transporte de EE. UU. registró un aumento constante en las toneladas-milla de carga, lo que señala una mayor demanda de equipos de carga de aeronaves, almacenamiento en cadena de frío y coordinación logística.
Desafíos
- Alta inversión de capital: Desarrollar soluciones para las necesidades de los aeropuertos requiere una inversión inicial masiva en investigación, desarrollo y fabricación especializada en el mercado de operaciones aeroportuarias. La tecnología avanzada necesaria para el control de seguridad del equipaje o los sistemas de atraque de aeronaves tiene costos de desarrollo excepcionalmente altos. Por ejemplo, Vanderlande, líder en el manejo de equipaje, invierte fuertemente en I+D para crear sistemas automatizados. El mercado global de análisis de datos aeroportuarios es un subsegmento clave y se espera que crezca de manera constante, pero para lograrlo, los proveedores deben realizar inversiones multimillonarias antes de obtener un solo contrato, lo que representa un riesgo financiero sustancial.
- Ciclos de venta complejos y prolongados: Los procesos de adquisición en los aeropuertos son especialmente largos y, a menudo, pueden durar años desde la licitación inicial hasta la firma del contrato y su implementación. La decisión involucra a múltiples partes interesadas, desde autoridades aeroportuarias y aerolíneas hasta agencias gubernamentales, lo que conlleva largos periodos de evaluación. Por ejemplo, el proceso de adquisición de un nuevo escáner de seguridad o un sistema de software importante puede verse obstaculizado por la aprobación de presupuestos y evaluaciones técnicas complejas. Este ciclo prolongado representa el principal desafío para los recursos de los nuevos proveedores, quienes deben mantener sus operaciones sin una rentabilidad garantizada, lo que perjudica a aquellos que carecen de importantes reservas financieras.
Tamaño y pronóstico del mercado de operaciones aeroportuarias:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
22,4% |
|
Tamaño del mercado del año base (2026) |
9.900 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
74.720 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de operaciones aeroportuarias:
Análisis del segmento de aplicaciones
En el segmento de aplicaciones, el aeropuerto internacional domina y se prevé que alcance una cuota de mercado del 65,7 % en operaciones aeroportuarias para 2036. Este segmento se ve impulsado por su tráfico de pasajeros de mayor rentabilidad y sus complejos requisitos de servicio. Los viajeros internacionales generan ingresos significativamente mayores por persona que los pasajeros nacionales, gracias a una combinación de cargos aeronáuticos, como las tasas de servicio para pasajeros internacionales, y gastos no aeronáuticos. Estos pasajeros suelen pasar más tiempo en las terminales, lo que se traduce en un aumento de las ventas en tiendas libres de impuestos, salas VIP y establecimientos de comida y bebida. La recuperación de los viajes de larga distancia y la creciente conectividad global, principalmente en los mercados emergentes, consolidan el dominio de este segmento. Según la Oficina de Estadísticas de Transporte del Departamento de Transporte de EE. UU., los kilómetros recorridos por pasajeros internacionales de las aerolíneas estadounidenses experimentaron un aumento interanual espectacular, lo que evidencia una fuerte recuperación. Los datos de la IATA de enero de 2025 muestran que los kilómetros recorridos por pasajeros de las aerolíneas estadounidenses aumentaron un 10,4 % en 2024, lo que indica la rápida recuperación y el crecimiento de este sector.
Análisis del segmento de tamaño del aeropuerto
Se prevé que los grandes aeropuertos lideren el mercado de operaciones aeroportuarias y alcancen una participación considerable para 2036. Este segmento funciona como un importante centro internacional y motor económico. Su envergadura les permite gestionar un volumen desproporcionado de tráfico global de pasajeros y carga, beneficiando a una amplia gama de aerolíneas, incluidas las de vuelos internacionales de larga distancia. Esta envergadura se traduce en una mayor generación de ingresos, tanto de las actividades aeronáuticas principales como de una extensa oferta comercial. Los grandes aeropuertos pueden albergar vastas terminales con diversas oportunidades de venta minorista, restauración y publicidad, maximizando así los ingresos no aeronáuticos. Los datos de la Administración Federal de Aviación (FAA) confirman la concentración de tráfico en estas grandes instalaciones. Además, se espera que los grandes aeropuertos centrales registren un elevado número de pasajeros embarcados. La inmensa escala operativa y la concentración de ingresos en los grandes aeropuertos consolidan su posición de liderazgo, a medida que continúan invirtiendo en expansión y mejoras tecnológicas para gestionar este volumen de manera eficiente.
Análisis del segmento operativo
Para 2036, se espera que el subsegmento aeronáutico lidere el segmento de operaciones y esté directamente vinculado a todos los movimientos de aeronaves y pasajeros. Este segmento incluye los ingresos por tasas de aterrizaje, cargos por servicio a pasajeros y estacionamiento de aeronaves, que están directamente correlacionados con el volumen de vuelos y el número de pasajeros, e impulsan el mercado de operaciones aeroportuarias. A medida que la demanda mundial de viajes aéreos continúa recuperándose y creciendo, los ingresos aeronáuticos proporcionan una fuente de ingresos estable y escalable. El resurgimiento es evidente en datos gubernamentales recientes. El Departamento de Transporte de EE. UU. informó en septiembre de 2025 un repunte significativo en la capacidad y los ingresos de todo el sistema, lo que es un indicador clave para las ganancias aeronáuticas. En el segundo trimestre de 2025, la ganancia neta de las aerolíneas estadounidenses fue de 4.000 millones de dólares, lo que influyó directamente en las tasas aeronáuticas recaudadas por los aeropuertos en función del volumen de tráfico. Esta sólida recuperación financiera está impulsada por la demanda sostenida de pasajeros, lo que garantiza que las actividades aeronáuticas seguirán siendo el principal pilar financiero para las operaciones aeroportuarias, financiando la infraestructura esencial y el mantenimiento de la zona de operaciones.
Nuestro análisis exhaustivo del mercado de operaciones aeroportuarias incluye los siguientes segmentos:
Segmento | Subsegmentos |
Operación |
|
Tamaño del aeropuerto |
|
Solicitud |
|
Tecnología |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de operaciones aeroportuarias: análisis regional
Análisis del mercado de la región Asia-Pacífico
El mercado de operaciones aeroportuarias de Asia Pacífico lidera el crecimiento mundial y se prevé que alcance una cuota de ingresos del 38,8 % para 2036. Este mercado se ve impulsado por la expansión sin precedentes de su clase media y las cuantiosas inversiones gubernamentales en infraestructura aeronáutica. El principal motor es la necesidad de dar cabida a la creciente demanda de pasajeros, ya que países como China e India experimentan un tráfico aéreo nacional que supera sistemáticamente los promedios mundiales. Entre las tendencias clave se incluyen la construcción de megaaeropuertos y la expansión de los centros existentes, como la Terminal del Aeropuerto Changi de Singapur, y la construcción de nuevos aeropuertos en las principales ciudades de India. La región está impulsando con fuerza las tecnologías de aeropuertos inteligentes, como la biometría, la gestión de equipaje basada en IA y los viajes de pasajeros sin contacto, para mejorar la capacidad y la eficiencia. La sostenibilidad también se está convirtiendo en un aspecto fundamental, con gobiernos y aeropuertos que están impulsando el diseño de terminales ecológicas y explorando combustibles de aviación sostenibles para alinearse con los objetivos climáticos mundiales.
El mercado de operaciones aeroportuarias de China es el más grande de la región Asia-Pacífico y está dominado por la expansión de infraestructuras impulsada por el Estado y la adopción de tecnología. El último Plan Quinquenal del país indica el desarrollo de la infraestructura aeronáutica, incluyendo la construcción del nuevo Aeropuerto de Chengdu Tianfu, diseñado para gestionar millones de pasajeros anualmente. La tendencia clave es la profunda integración de tecnologías inteligentes, como el uso del reconocimiento facial para un viaje de pasajeros fluido y sin interrupciones en los principales centros de conexión, como el Aeropuerto Internacional de Pekín Daxing. El crecimiento es inmenso, y los datos de la República Popular China de enero de 2024 indican que la aviación civil china gestionó más de 620 millones de pasajeros en 2023, lo que representa un aumento del 146,1 % con respecto al año anterior. Estos datos demuestran la rápida recuperación y expansión que impulsa el mercado de operaciones aeroportuarias.
India es el país de más rápido crecimiento en el mercado de operaciones aeroportuarias, impulsado por su floreciente tráfico de pasajeros nacionales y la iniciativa gubernamental UDAN para poner en funcionamiento los aeropuertos con menor cobertura. La Autoridad Aeroportuaria de la India (AAI) lidera proyectos masivos de modernización y expansión, incluyendo el desarrollo de nuevos aeropuertos desde cero y la privatización de importantes centros como el de Bombay. Una tendencia clave es el enfoque en la digitalización para gestionar la escala, con la implementación a nivel nacional de sistemas biométricos Digi Yatra para minimizar los tiempos de procesamiento. Esta expansión se ve respaldada por las cifras de tráfico; el informe de la AAI para el período 2023-2024 muestra que los aeropuertos de la India gestionaron más de 376 millones de pasajeros en 2024, lo que representa un aumento del 15 % interanual, lo que subraya la demanda de mayor capacidad operativa y mejores servicios.
Análisis del mercado norteamericano
Se prevé que Norteamérica experimente un rápido crecimiento en el mercado de operaciones aeroportuarias, con una tasa de crecimiento anual compuesta (CAGR) del 5,5 % durante el periodo de previsión, de 2026 a 2036. Este mercado se caracteriza por la modernización de su sólida infraestructura y el elevado volumen de pasajeros, impulsado principalmente por la importante inversión federal estadounidense. La Ley Bipartidista de Infraestructura destina fondos significativos para la modernización de aeropuertos, incluyendo la ampliación de terminales y la mejora de los sistemas de equipaje. Por otro lado, la adopción de tecnología biométrica está en auge, con la expansión de los programas de reconocimiento facial por parte de la TSA y la CBP. Las iniciativas de sostenibilidad también son fundamentales, y los principales aeropuertos buscan alcanzar cero emisiones netas mediante programas de la FAA como VALE. La eficiencia operativa se ve reforzada a medida que los aeropuertos de Norteamérica amplían sus sistemas de apoyo a la toma de decisiones basados en datos para gestionar la congestión, la dotación de personal y la asignación de puertas de embarque con mayor precisión. Al mismo tiempo, el continuo enfoque federal en la planificación de la resiliencia fortalece la inversión en supervisión de la seguridad, infraestructura adaptada al clima y protección de activos críticos en los principales centros de conexión.
El mercado de operaciones aeroportuarias en EE. UU. se caracteriza principalmente por una ola masiva de modernización de infraestructura financiada por legislación federal. Los datos del Departamento de Transporte de EE. UU. de julio de 2024 muestran que la Ley Bipartidista de Infraestructura asigna 25 mil millones de dólares a los aeropuertos, centrándose en la ampliación de terminales, la seguridad y la mejora de las pistas, y el perfeccionamiento del sistema de equipaje. Una tendencia vital es la rápida integración de la tecnología biométrica, liderada por la Administración de Seguridad del Transporte (TSA) y la Oficina de Aduanas y Protección Fronteriza (CBP) de EE. UU. El programa de Salida Biométrica de la CBP procesó a más de 200 millones de viajeros, según el informe de la CBP de septiembre de 2022, agilizando las salidas internacionales. Los aeropuertos están impulsando activamente objetivos de sostenibilidad, con los principales centros aeroportuarios comprometidos con cero emisiones netas de carbono, impulsados por iniciativas como el programa Voluntario de Bajas Emisiones Aeroportuarias de la FAA, que ha financiado diversos proyectos.
Inversiones federales en la mejora de las operaciones aeroportuarias en Estados Unidos
Área de inversión | Descripción | Ejemplos de ubicaciones de proyectos (estado) | Importe de la inversión (aprox.) |
Ampliaciones de terminales | Construcción y modernización de terminales, incluyendo nuevas puertas de embarque, vestíbulos, puntos de control de seguridad y mejoras en el procesamiento de pasajeros. | Aeropuerto Internacional Fresno Yosemite (CA), Aeropuerto John Wayne (CA), Aeropuerto Regional Sioux Falls (SD), Aeropuerto Internacional Palm Beach (FL) | Entre 6 y más de 40 millones de dólares por proyecto. |
Seguridad y mejoras en las pistas de aterrizaje | Actualizaciones del sistema de iluminación, nuevas luces de protección de pista, reconstrucción de sistemas de iluminación, tecnología de conocimiento de la situación mejorada. | Aeropuerto Internacional de Denver (CO), Aeropuerto Internacional de Rogue Valley (OR), Aeropuerto Boeing Field (WA), Aeropuerto Regional Dickinson/Theodore Roosevelt (ND) | 200 millones de dólares |
Mejoras en el sistema de equipaje | Sustitución y modernización de los sistemas de manejo de equipaje para mejorar la eficiencia y la capacidad, incluyendo cintas transportadoras y componentes automatizados. | Aeropuerto Regional de Lawton-Fort Still (OK), Aeropuerto Internacional de Harrisburg (PA) | Entre 4,4 millones y más de 6,4 millones de dólares estadounidenses por proyecto. |
Fuente: FAA octubre de 2024, FAA enero de 2024, FAA agosto de 2024
El mercado de operaciones aeroportuarias de Canadá se ve influenciado por las inversiones estratégicas federales destinadas a impulsar la capacidad y la resiliencia de la cadena de suministro, principalmente en los principales centros como el Aeropuerto Internacional Toronto Pearson y el Aeropuerto Internacional de Vancouver. Una tendencia fundamental en este mercado es el enfoque en la mejora de la infraestructura logística y de carga mediante programas como el Fondo Nacional de Corredores Comerciales, que destinará 1.800 millones de dólares estadounidenses durante los próximos cinco años, según datos del Gobierno de Canadá de octubre de 2025. Además, los aeropuertos están invirtiendo fuertemente en digitalización y tecnología de manejo de equipaje para mejorar la eficiencia operativa y la experiencia del pasajero tras la recuperación del tráfico posterior a la pandemia. La sostenibilidad también es un factor clave, y los aeropuertos apoyan activamente los objetivos de cero emisiones netas del gobierno mediante el despliegue de equipos eléctricos de apoyo en tierra y una fuerte inversión en soluciones de construcción bajas en carbono, tal como se describe en los planes de acción climática de Transport Canada.
Análisis del mercado europeo
El mercado europeo de operaciones aeroportuarias se enfrenta a un panorama complejo, caracterizado por estrictas normativas de sostenibilidad y una sólida recuperación del sector turístico tras la pandemia. El principal motor es el compromiso de la región con el Pacto Verde Europeo, que presiona a los aeropuertos para descarbonizar sus operaciones mediante la integración de combustibles de aviación sostenibles, la electrificación de los equipos de apoyo en tierra y el logro de objetivos de cero emisiones netas. Además, se están canalizando importantes inversiones hacia la digitalización y la automatización para mejorar la capacidad y la experiencia del pasajero, con la biometría y la gestión del flujo basada en inteligencia artificial como elementos estándar. Sin embargo, el mercado se enfrenta a obstáculos como los elevados costes operativos, la congestión del espacio aéreo y las presiones económicas derivadas de la modernización de infraestructuras obsoletas.
El mercado de operaciones aeroportuarias está a punto de alcanzar la mayor cuota de ingresos en Europa para 2036. Este mercado se ve impulsado por su posición como centro de aviación global y una estrategia gubernamental proactiva. El principal factor de crecimiento es la implementación de la Estrategia Jet Zero del gobierno, que exige una aviación con cero emisiones netas para 2050 y fomenta la inversión en infraestructura de combustible de aviación sostenible y operaciones terrestres con cero emisiones en aeropuertos importantes como Heathrow y Gatwick. La tendencia clave es la adopción generalizada de soluciones digitales y biométricas, como el despliegue previsto de las puertas electrónicas con reconocimiento facial avanzado para optimizar el procesamiento de pasajeros y aliviar la presión crónica sobre la capacidad. La Autoridad de Aviación Civil del Reino Unido está impulsando activamente esta modernización. En este sentido, el informe anual del aeropuerto de Heathrow de 2024 indicó que atendió a más de 79,2 millones de pasajeros en 2023, lo que representa un aumento del 28,6 % en el número de pasajeros con respecto al año anterior. Estos datos ponen de manifiesto la intensa demanda que exige una inversión operativa e innovación continuas.
Se prevé que Alemania sea el segundo mercado más grande, impulsado por su ubicación en Europa central, su sólida economía exportadora y un esfuerzo nacional concertado por alcanzar el liderazgo tecnológico en la aviación sostenible. Un factor clave es el Luftahrforschungsprogramm (Programa de Investigación Aeronáutica), financiado por el Ministerio Federal de Asuntos Económicos y Acción Climática, que destina importantes recursos a la infraestructura aeroportuaria preparada para el hidrógeno y a las tecnologías de aeronaves eléctricas. La tendencia dominante es la transformación digital de las operaciones de carga y logística en centros logísticos como el Aeropuerto de Frankfurt, el principal centro de carga de Europa, mediante inteligencia artificial y automatización para mejorar la eficiencia. Este enfoque se ve respaldado por el rendimiento del Aeropuerto de Frankfurt, que gestionó más de 2,1 millones de toneladas métricas de carga en 2022, según datos de Fraport de enero de 2025. Estos datos ponen de manifiesto el papel fundamental de las operaciones de carga avanzadas en el tamaño y el crecimiento del mercado de la aviación en Alemania.
Principales actores del mercado de operaciones aeroportuarias:
- ADVANTECH (EE. UU.)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Alstom (Francia)
- Grupo Amadeus IT (España)
- Grupo BEUMER (Dinamarca)
- Collins Aerospace (EE. UU.)
- Daifuku Co., Ltd. (Japón)
- Honeywell International Inc. (EE. UU.)
- Indra Sistemas, SA (España)
- Corporación JBT (EE. UU.)
- L3Harris Technologies, Inc. (EE. UU.)
- LEGRAND (Francia)
- Motorola Solutions, Inc. (EE. UU.)
- Raytheon Technologies Corporation (EE. UU.)
- Samsung SDS (Corea del Sur)
- Siemens AG (Alemania)
- SITA (Suiza)
- Grupo Thales (Francia)
- TKE (India)
- Toshiba Infrastructure Systems & Solutions Corporation (Japón)
- Industrias Vanderlande (Países Bajos)
- ADVANTECH es un actor clave en el mercado de operaciones aeroportuarias y ofrece hardware robusto para el Internet industrial de las cosas (IoT) y soluciones de computación perimetral. Su tecnología constituye la base para la adquisición de datos de infraestructuras críticas, como sistemas de manejo de equipaje, equipos de puertas de embarque y sensores ambientales. Los ingresos consolidados de la compañía en 2024 ascendieron a 59.786 millones de dólares taiwaneses.
- Alstam compite en el mercado de operaciones aeroportuarias mediante sus soluciones integradas de enlace ferroviario y transporte de pasajeros. Su iniciativa estratégica se centra en crear una conectividad intermodal fluida entre los centros urbanos, el transporte regional y las terminales aeroportuarias. Al garantizar un transporte de pasajeros eficiente, fiable y de alta capacidad desde y hacia los aeropuertos, Alstam aumenta directamente la accesibilidad a los aeropuertos, reduce la congestión vial y facilita la gestión del creciente volumen de pasajeros, un indicador clave del éxito de las operaciones aeroportuarias.
- Amadeus IT Group es un actor dominante en el mercado de operaciones aeroportuarias gracias a sus plataformas de gestión y procesamiento de pasajeros basadas en la nube. Su estrategia se centra en crear una experiencia de viaje fluida en el aeropuerto mediante la integración de los quioscos de facturación en el control de salidas y la gestión de equipaje. Mediante el análisis de datos, Amadeus ayuda a los aeropuertos a optimizar la asignación de recursos, mejorar el flujo de pasajeros y facilitar operaciones eficaces. La empresa está experimentando un rápido crecimiento, con un beneficio de 1.342 millones de euros en 2024.
- Beumer Group es un especialista líder en el mercado de operaciones aeroportuarias, especializado en la fabricación de sistemas automatizados para el manejo de equipaje y carga. Su iniciativa estratégica clave consiste en la implementación del avanzado sistema CrisBag, que utiliza carros con etiquetas RFID descentralizadas. Esta tecnología maximiza la precisión y la capacidad de clasificación, reduciendo significativamente la tasa de pérdida de equipaje. Al garantizar la eficiencia y la fiabilidad en el traslado del equipaje, Beumer aborda directamente un componente vital para el rendimiento operativo del aeropuerto y la satisfacción del pasajero.
- Collins Aerospace es un actor clave en el mercado de operaciones aeroportuarias y proporciona aviónica esencial para la comunicación, la navegación y la vigilancia de aeronaves y aeropuertos. Sus iniciativas estratégicas se centran en la integración de las aeronaves con el ecosistema de gestión del tráfico aéreo mediante sistemas conectados con gran cantidad de datos. Esto mejora la seguridad en la gestión de la superficie, optimiza los tiempos de respuesta en las puertas de embarque y contribuye a rutas de vuelo más eficientes, lo que a su vez mejora el rendimiento general y la puntualidad de las operaciones aeroportuarias.
Aquí tienes una lista de los principales actores que operan en el mercado global de operaciones aeroportuarias:
El mercado global de operaciones aeroportuarias es altamente competitivo y fragmentado. Los principales actores, como Siemens, Honeywell y Thales, compiten en innovación tecnológica, soluciones integradas y fiabilidad. Las iniciativas estratégicas principales se centran en la transformación digital para mejorar la eficiencia y la experiencia del pasajero. Esto incluye una fuerte inversión en IoT, análisis de datos e IA para el mantenimiento predictivo y la gestión de recursos en tiempo real. Además, la sostenibilidad es un factor clave, con empresas que desarrollan soluciones energéticamente eficientes, como los sistemas automatizados de equipaje de Daifuku y Vanderlande. Por otro lado, la consolidación mediante fusiones y adquisiciones también es una estrategia común para ampliar las carteras de productos y la presencia global, garantizando una oferta de servicios integral para modernizar la infraestructura aeroportuaria envejecida en todo el mundo. Por ejemplo, en julio de 2025, IFM Investors anunció la adquisición de Air Rail y fortaleció su posición en el mercado español de infraestructuras.
Panorama corporativo del mercado de operaciones aeroportuarias:
Desarrollos Recientes
- En marzo de 2025, Delhi International Airport Limited (DIAL), liderada por GMR Airports Limited, anunció el lanzamiento de Unified Total Airside Management (UTAM), un sistema revolucionario diseñado para que las operaciones en la zona de operaciones aéreas sean más seguras, eficientes y fluidas para todos los involucrados.
- En febrero de 2025, el Aeropuerto Internacional de Noida (NIA) anunció una colaboración con Kyndryl, el mayor proveedor mundial de servicios de infraestructura de TI, para gestionar el entorno tecnológico moderno del aeropuerto y su modelo de soporte 24/7.
- En septiembre de 2024, Adani Airports Holdings Ltd lanzó AVIIO, una plataforma pionera de transformación digital para el ecosistema aeroportuario. AVIIO, la primera iniciativa digital integral de su tipo en la India, aspira a unir a la comunidad de la aviación para colaborar y brindar un mejor servicio a los pasajeros.
- Report ID: 2704
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto

Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
