Perspectivas del mercado de materiales compuestos aeroespaciales:
El mercado de compuestos aeroespaciales alcanzó un valor de 39.200 millones de dólares en 2026 y se prevé que alcance los 121.750 millones de dólares a finales de 2036, registrando una tasa de crecimiento anual compuesta (CAGR) de alrededor del 12,0% durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño de la industria de compuestos aeroespaciales será de 43.900 millones de dólares.
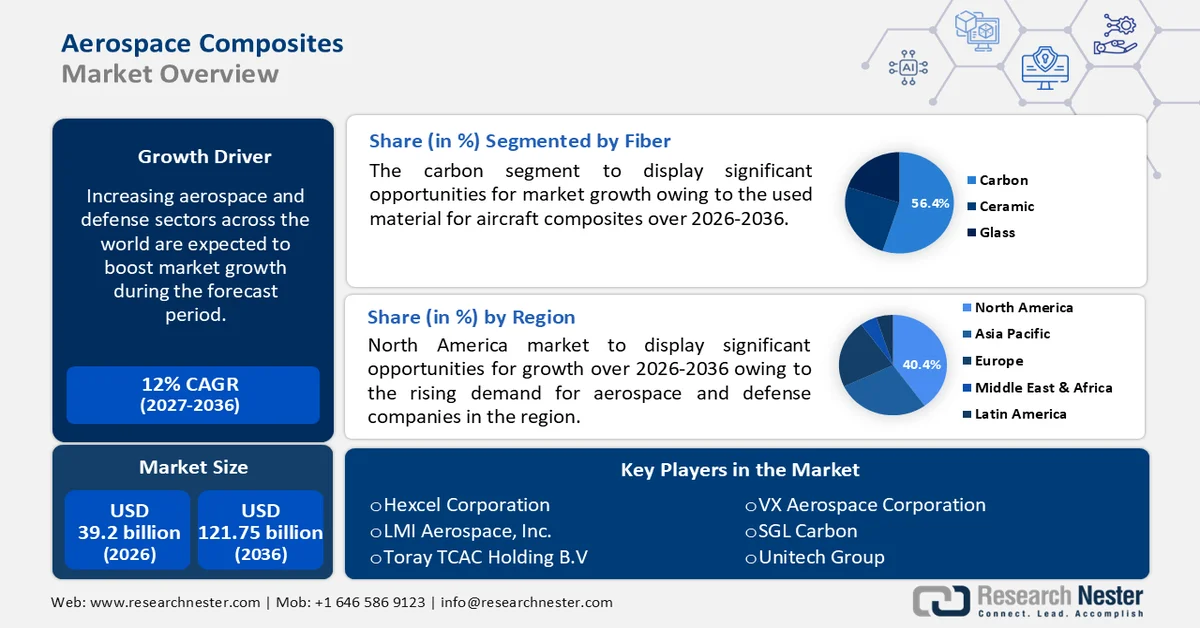
El mercado está preparado para un crecimiento sustancial en los próximos años, ya que la industria de la aviación busca materiales ligeros y de alta resistencia para mejorar la eficiencia del combustible, el rendimiento y la sostenibilidad. Los esfuerzos continuos de investigación y desarrollo son los principales activos en este sector, impulsando así los ingresos de forma constante. En noviembre de 2023, el Departamento de Defensa de EE. UU. (DOE) asignó un total de 3,7 millones de dólares a Qarbon Aerospace en el marco del programa de Análisis y Sostenimiento de la Base Industrial (IBAS) para desarrollar estructuras avanzadas de compuestos termoplásticos de fibra continua ligeros para la aviación de defensa. Esta inversión respalda el diseño y la fabricación de componentes con mayor eficiencia, durabilidad y facilidad de reparación, incluidas estructuras con protección contra la formación de hielo, lo que representa una oportunidad lucrativa para el crecimiento y la expansión del mercado.
Además, las colaboraciones mutuamente beneficiosas entre empresas aeroespaciales y científicos de materiales están acelerando la integración de compuestos mejorados en aeronaves de nueva generación, lo que subraya su papel fundamental en la configuración del futuro de la ingeniería aeroespacial. En marzo de 2023, la NASA informó que su proyecto Hi-Rate Composite Aircraft Manufacturing (HiCAM) otorgó un total de 50 millones de dólares a 14 organizaciones, entre ellas Boeing, Spirit AeroSystems y Northrop Grumman, para desarrollar materiales compuestos avanzados y procesos de fabricación para estructuras de aeronaves. Por lo tanto, con estas alianzas público-privadas en el marco del Advanced Composites Consortium (HiCAM), se acelera el desarrollo tecnológico, la evaluación y la demostración a gran escala de componentes de fuselaje y alas, lo que mejora la sostenibilidad y beneficia al mercado.
Clave Materiales compuestos aeroespaciales Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
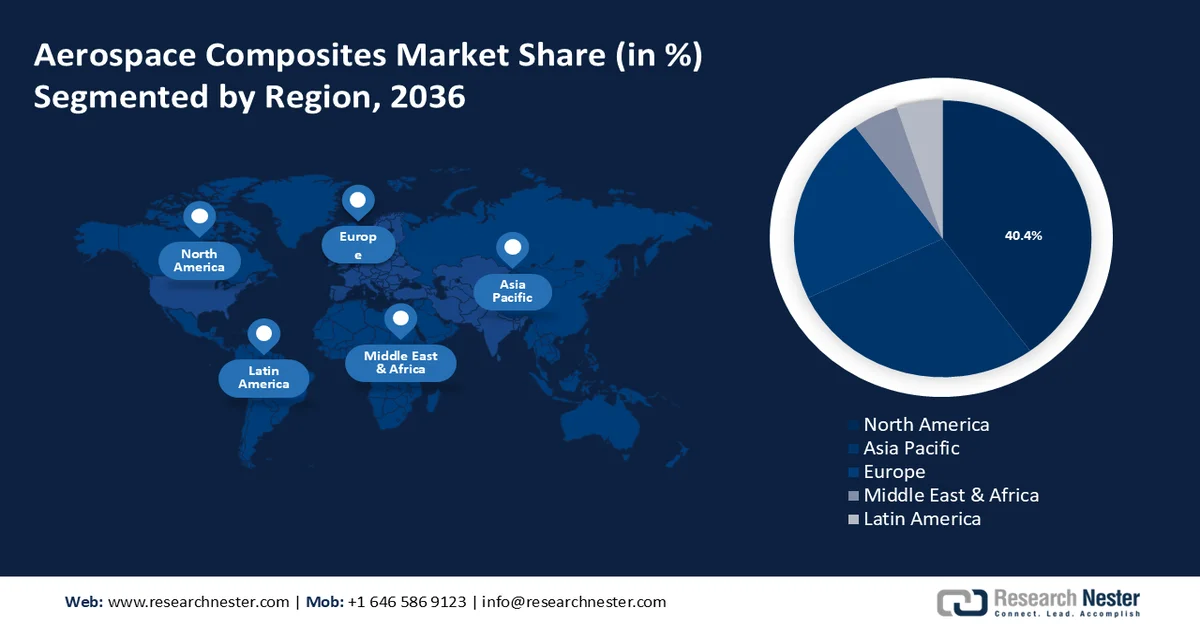
- Se prevé que el mercado de compuestos aeroespaciales de Norteamérica alcance una cuota del 40,4 % para 2036, impulsado por una infraestructura de fabricación aeroespacial y cadenas de suministro bien establecidas.
- Se espera que la región de Asia-Pacífico registre el mayor crecimiento entre 2027 y 2036, gracias a la expansión de la industria aeronáutica y al aumento de la capacidad de fabricación regional.
Análisis del segmento:
- Se prevé que el subtipo de compuestos de fibra de carbono represente el 56,4 % del mercado de compuestos aeroespaciales para 2036, impulsado por su excelente relación resistencia-peso y su rendimiento fiable en componentes aeroespaciales esenciales.
- Se espera que el segmento de componentes exteriores obtenga una participación considerable para 2036, gracias a su capacidad para reducir el peso de las aeronaves, a la vez que mejora la eficiencia del combustible y la durabilidad estructural.
Principales tendencias de crecimiento:
- Reducción de peso y eficiencia de combustible
- Control de emisiones e iniciativas de sostenibilidad
Principales desafíos:
- Complejidad técnica en la fabricación
- Desafíos de sostenibilidad y reciclaje
Principales actores:Toray Industries, Inc., Hexcel Corporation, Solvay S.A., SGL Carbon SE, Teijin Limited, Mitsubishi Chemical Holdings Corporation, Owens Corning, Gurit Holding AG, Huntsman Corporation.
Global Materiales compuestos aeroespaciales Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 39.200 millones
- Tamaño del mercado en 2027:USD 43.900 millones
- Tamaño del mercado proyectado:USD 121.750 millones para 2036
- Previsiones de crecimiento:12,0 % CAGR (2027-2036)
Dinámicas regionales clave:
- Región más grande: América del Norte (35 % de participación para 2036)
- Región de mayor crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, China, Alemania, Francia, Reino Unido
- Países emergentes: China, India, Japón, Corea del Sur, Brasil
Last updated on : 31 August, 2026
Mercado de materiales compuestos aeroespaciales: factores de crecimiento y desafíos
Factores de crecimiento
- Reducción de peso y eficiencia de combustible: Los materiales compuestos aeroespaciales son más ligeros que el aluminio, lo que reduce el consumo de combustible y los costos operativos. Estas estructuras también mejoran el alcance y la eficiencia de carga útil de las aeronaves, impulsando así su adopción masiva en el mercado. En este sentido, en abril de 2023, el Departamento de Energía de EE. UU. renovó la financiación del Instituto para la Innovación en la Fabricación de Materiales Compuestos Avanzados (IACMI), asignando un total de 6 millones de dólares en el primer año para impulsar la investigación, la comercialización y la fabricación nacional de materiales compuestos. Esta inversión acelerará la investigación sobre materiales compuestos, que son duraderos y rentables en comparación con los materiales tradicionales. Por lo tanto, estos factores impulsarán el crecimiento del mercado al fortalecer las capacidades de fabricación y ampliar la adopción de materiales compuestos en diversas aplicaciones aeroespaciales.
- Iniciativas de control de emisiones y sostenibilidad: La industria aeronáutica mundial se centra principalmente en lograr cero emisiones netas, lo que acelera el uso de estos materiales. En este contexto, los materiales compuestos contribuyen a los objetivos de sostenibilidad a largo plazo al mejorar la eficiencia aerodinámica y respaldar las tecnologías de propulsión. En octubre de 2025, la Organización de Aviación Civil Internacional (OACI) reforzó el marco global para lograr cero emisiones netas de carbono en el sector de la aviación internacional para 2050, con el apoyo incondicional de todos los Estados miembros a las resoluciones ambientales. Además, la Asamblea recomienda la adopción de energías más limpias, incluyendo combustibles de aviación sostenibles y reforzando el esquema de compensación y reducción de carbono para la aviación internacional, con el fin de acelerar los esfuerzos de descarbonización y beneficiar al mercado global de materiales compuestos aeroespaciales.
- Aumento de la demanda mundial de aeronaves: La recuperación del tráfico aéreo de pasajeros, especialmente en los países emergentes, ha generado importantes retrasos en los pedidos de aeronaves. En este contexto, los principales fabricantes de equipos originales (OEM) están incrementando la producción de aeronaves de bajo consumo de combustible, muchas de las cuales incorporan un alto contenido de materiales compuestos en el fuselaje, las alas y los componentes estructurales. Según las estadísticas oficiales publicadas por la Organización de la AIE en enero de 2025, el tráfico aéreo comercial mundial de pasajeros se recuperó hasta alcanzar casi el 95 % de los niveles prepandémicos en 2023, impulsado principalmente por la región de Asia-Pacífico, donde la demanda de viajes internacionales aumentó más del 120 % interanual tras la reapertura de China. Asimismo, se observa que la aviación nacional creció un 30 %, mientras que los vuelos internacionales se expandieron más del 40 %, lo que refleja una sólida recuperación del transporte aéreo y, por consiguiente, incrementa el potencial de crecimiento del mercado.
Desafíos
- Complejidad técnica en la fabricación: La fabricación de compuestos aeroespaciales es un proceso complejo que requiere equipos especializados y conocimientos expertos. Técnicas como la colocación automatizada de fibras, el moldeo por transferencia de resina y la consolidación de compuestos termoplásticos exigen un control preciso de la temperatura y la presión, así como ciclos de curado adecuados para garantizar un rendimiento uniforme del material. Cualquier desviación puede provocar defectos estructurales, reduciendo la seguridad y la fiabilidad de los productos en el mercado de compuestos aeroespaciales. Además, la integración de estos compuestos en grandes estructuras de aeronaves suele implicar la unión con componentes metálicos, lo que supone un reto en cuanto a la adhesión y la dilatación térmica. Por lo tanto, este aumento de la complejidad puede ocasionar retrasos en la producción, problemas de control de calidad e incluso mayores costes operativos, lo que dificulta la participación de las empresas más pequeñas.
- Desafíos de sostenibilidad y reciclaje: Si bien los materiales compuestos ofrecen una excelente relación resistencia-peso, las preocupaciones sobre el impacto ambiental y la reciclabilidad representan obstáculos considerables que dificultan el crecimiento del mercado. La mayoría de los materiales compuestos de grado aeroespacial, especialmente los termoestables, son difíciles de reciclar, y las aeronaves al final de su vida útil generan grandes volúmenes de residuos de estos materiales. En este contexto, las presiones regulatorias y las crecientes expectativas de sostenibilidad por parte de las aerolíneas y los gobiernos impulsan a los fabricantes a buscar alternativas ecológicas y sistemas de reciclaje de ciclo cerrado. Por otro lado, el desarrollo de materiales compuestos termoplásticos reciclables o métodos de reciclaje químico requiere una inversión sustancial en I+D y nueva infraestructura de fabricación, lo que dificulta la expansión del mercado.
Tamaño y pronóstico del mercado de materiales compuestos aeroespaciales:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
12% |
|
Tamaño del mercado del año base (2026) |
39.200 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
121.750 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de materiales compuestos aeroespaciales:
Análisis de segmentos de tipos de fibra
Se prevé que el subtipo de compuestos de fibra de carbono lidere el mercado de compuestos aeroespaciales, alcanzando una cuota del 56,4 % para 2036, gracias a su excepcional relación resistencia-peso y su rendimiento fiable en componentes aeroespaciales esenciales. Por ejemplo, en junio de 2024, Airbus anunció el desarrollo de un prototipo de panel frontal para el helicóptero H145 PioneerLab, utilizando compuestos de fibra de carbono de origen biológico, fabricados con acrilonitrilo sostenible procedente del CO₂ atmosférico y otras materias primas renovables. Este panel fue sometido a pruebas de vuelo en mayo de 2024 y demostró un rendimiento equivalente al de los compuestos convencionales con iniciativas de materiales de bajas emisiones de carbono, lo que indica un mayor potencial en el sector. Además, se espera que el aumento de las inversiones en tecnologías de aviación sostenibles acelere aún más la adopción de compuestos avanzados de fibra de carbono en diversas aplicaciones aeroespaciales.
Análisis del segmento de aplicaciones
Se prevé que los componentes exteriores experimenten un crecimiento considerable en el mercado durante los próximos años. Este crecimiento se debe principalmente a su capacidad para cubrir elementos críticos como alas, secciones del fuselaje y conjuntos de cola. El uso de materiales compuestos en estas áreas se ve influenciado principalmente por su capacidad para reducir el peso total de la aeronave, mejorando directamente la eficiencia del combustible y el rendimiento operativo. Los elementos estructurales primarios, como las cajas de las alas y los paneles del fuselaje, se benefician de las propiedades de resistencia adecuadas de los materiales compuestos, que permiten a los ingenieros optimizar la capacidad de carga en direcciones específicas. Además, la resistencia inherente a la corrosión de los materiales compuestos aumenta la durabilidad y reduce los requisitos de mantenimiento durante la vida útil de la aeronave, lo que beneficia tanto al sector comercial como al de defensa.
Análisis del segmento del proceso de fabricación
Se prevé que la técnica de laminado lidere el mercado de compuestos aeroespaciales con una participación significativa durante el período estipulado. Incluye métodos tanto manuales como automatizados que permiten la producción de geometrías complejas y prototipos. Las tecnologías de laminado también se están expandiendo rápidamente, ya que ofrecen alta precisión, calidad constante y mayor eficiencia de producción en comparación con los métodos tradicionales. Estos enfoques automatizados permiten a los fabricantes reducir el desperdicio de material, mejorar la repetibilidad y acelerar los plazos de producción de componentes aeroespaciales complejos. Como resultado, los procesos de laminado se están adoptando para estructuras críticas como secciones del fuselaje, revestimientos de alas y otras piezas de alto rendimiento, consolidando su papel como facilitadores clave para la mejora de la fabricación de compuestos en la producción aeronáutica moderna.
Nuestro análisis exhaustivo del mercado incluye los siguientes segmentos:
Segmento | Subsegmentos |
Tipo de fibra |
|
Solicitud |
|
Proceso de fabricación |
|
Tipo matriz |
|
Tipo de aeronave |
|
Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de materiales compuestos aeroespaciales: análisis regional
Análisis del mercado norteamericano
Se prevé que el mercado norteamericano de compuestos aeroespaciales alcance la mayor cuota de mercado, un 40,4%, a nivel mundial para finales de 2036. El liderazgo de la región se debe principalmente a una infraestructura y cadenas de suministro aeroespaciales consolidadas. La presencia de importantes fabricantes de equipos originales (OEM) fomenta un ecosistema empresarial favorable en la región. Por ejemplo, en enero de 2026, Continuous Composites anunció la obtención de un contrato por valor de 1,25 millones de dólares estadounidenses a través del AFWERX Manufacturing Challenge para el desarrollo de métodos de unión y refuerzo de última generación para estructuras aeroespaciales mediante su proceso de fabricación digital CF3D. CF3D permite la producción automatizada y escalable de compuestos de fibra continua y respalda el objetivo del Departamento de la Fuerza Aérea de acelerar el desarrollo de tecnologías de fabricación innovadoras para plataformas aeroespaciales y de defensa más ligeras, lo que repercute positivamente en el crecimiento del mercado.
Las crecientes inversiones en innovaciones estructurales de bajo peso para aeronaves comerciales y militares impulsan la adopción de materiales compuestos aeroespaciales en el mercado estadounidense , incluyendo materiales híbridos y multifuncionales. Los laboratorios federales y los programas de I+D militar del país están destinando importantes subvenciones, lo que anima a más empresas a establecerse en Estados Unidos. En octubre de 2023, según la Agencia de Desarrollo Económico de Estados Unidos, el Departamento de Comercio designó el Centro Tecnológico Estadounidense para la Fabricación de Materiales Aeroespaciales en Spokane, Washington, como uno de los 31 centros tecnológicos inaugurales en virtud de la Ley CHIPS y de Ciencia. Este centro, liderado por la Universidad de Gonzaga, desarrollará la fabricación de compuestos termoplásticos de alta velocidad para aeronaves ligeras, aprovechando la colaboración de instituciones de investigación regionales, proveedores aeroespaciales y la experiencia de la mano de obra, lo que augura un panorama de mercado positivo.
Un sólido clúster regional de proveedores y alianzas académicas, con especial énfasis en el rendimiento en condiciones climáticas extremas, es el principal motor del mercado canadiense . Se están desarrollando materiales que mantienen su resistencia en climas fríos extremos y operaciones a gran altitud, lo que permite su uso en plataformas aeroespaciales comerciales y especializadas, incluyendo aeronaves de vigilancia y aviones regionales. En febrero de 2026, el Ministerio de Desarrollo Económico de Quebec anunció el apoyo a 28 proyectos del sector de defensa de la provincia. En este contexto, el Centro de Desarrollo de Materiales Compuestos de Quebec (Cégep de Saint-Jérôme), en Laurentides, recibió un total de 400 000 USD en fondos no reembolsables para mejorar su equipamiento e infraestructura. El proyecto tiene como objetivo principal fortalecer las capacidades del centro para apoyar a las empresas en materia de innovación y transferencia de tecnología en el sector de los materiales compuestos.
Análisis del mercado de la región Asia-Pacífico
Se prevé que el mercado de compuestos aeroespaciales de Asia-Pacífico registre la tasa de crecimiento más rápida entre 2027 y 2036. Este crecimiento se atribuye en gran medida a la expansión de las industrias de aviación y al aumento de la capacidad de fabricación en China, Japón, India y Australia. Los gobiernos de la región están impulsando la producción nacional de componentes compuestos avanzados mediante iniciativas de apoyo, lo que incrementa la autosuficiencia regional en materiales aeronáuticos. La Agencia Japonesa de Ciencia y Tecnología gestionó el Programa de Desarrollo de Tecnologías Críticas para la Seguridad Económica durante el año fiscal 2025, que apoya la investigación en materiales aeroespaciales centrada en tecnologías de adhesión innovadoras para materiales compuestos. Este programa tiene como objetivo principal promover tecnologías fundamentales que contribuyan al establecimiento de métodos robustos de adhesión de compuestos, mejorando así las capacidades de Japón en materiales aeroespaciales. La financiación estuvo disponible hasta por 300 millones de yenes (aproximadamente 2,1 millones de dólares estadounidenses) durante más de cinco años.
Los programas aeroespaciales comerciales y militares respaldados por el gobierno están impulsando una fuerte demanda en el mercado de materiales compuestos aeroespaciales en China, fortaleciendo así las cadenas de suministro locales. Aspectos como la rápida industrialización de las líneas de producción y la integración de automatización avanzada para estructuras de fuselaje a gran escala también impulsan el crecimiento del mercado del país. Según datos gubernamentales publicados en diciembre de 2025, la Ciudad de Aviación y Aeroespacial de Shenyang completó las estructuras principales de la nueva fábrica de Shenyang Aircraft, con producción a gran escala de componentes aeroespaciales, incluidos los materiales compuestos. El proyecto de materiales compuestos de Shenyang Aircraft aumentará significativamente el suministro local de fuselajes y piezas estructurales del 50 % al 80 %, mediante la integración de líneas de producción avanzadas y la expansión de las cadenas de suministro ascendentes y medias.
El énfasis en la fabricación de componentes compuestos modulares para los sectores aeroespaciales civil y de defensa es el principal factor impulsor del mercado indio . El país se está consolidando como uno de los mercados de crecimiento más importantes, gracias a las políticas gubernamentales y las inversiones privadas que mejoran significativamente la fabricación, el mantenimiento y las capacidades técnicas de las aeronaves. En noviembre de 2023, Airbus firmó nuevos contratos con los proveedores nacionales Aequs, Dynamatic, Gardner y Mahindra Aerospace para la fabricación de componentes de fuselaje y alas para los programas A320neo, A330neo y A350, apoyando así la iniciativa gubernamental AatmaNirbhar Bharat. Estos contratos fortalecen el ecosistema aeroespacial del país en los ámbitos de la chapa metálica, el mecanizado y los perfiles de extrusión, lo que evidencia un enorme potencial de crecimiento para los componentes modulares y compuestos en aeronaves civiles y de defensa.
Análisis del mercado europeo
El mercado europeo de materiales compuestos para la industria aeroespacial está consolidando su posición a nivel mundial, impulsado por sus objetivos de economía circular y su avanzada infraestructura de I+D. Alemania, el Reino Unido, Francia y España lideran el sector, y el marco regulatorio de la región garantiza una integración fluida de la cadena de suministro global. En marzo de 2025, la Asociación Europea de la Industria de los Materiales Compuestos (EuCIA), en colaboración con JEC y con el apoyo de la Comisión Europea, presentó la Alianza Europea de Materiales Compuestos Circulares con el objetivo principal de promover una economía circular para los materiales compuestos en Europa. Además, la alianza busca establecer objetivos para el reciclaje, la reutilización y la reconversión de materiales compuestos, desarrollar estándares de diseño de productos circulares y crear un foro de colaboración para los actores de la industria, lo que la convierte en una herramienta idónea para fortalecer el mercado en Europa.
El mercado alemán de compuestos aeroespaciales ha experimentado un notable auge gracias a su capacidad para desarrollar compuestos multifuncionales que combinan un excelente rendimiento estructural con propiedades de gestión térmica integradas. La creciente demanda de componentes aeronáuticos más resistentes y sostenibles, junto con los programas gubernamentales de investigación e innovación, impulsa su adopción en este campo. En mayo de 2024, el Instituto Fraunhofer de Tecnología de Materiales y Vigas (IWS) de Dresde, en el marco del programa europeo Clean Sky 2, presentó el proceso CONTIjoin, basado en láser de CO2, para la unión de grandes secciones de fuselaje de aeronaves termoplásticas reforzadas con fibra de carbono sin necesidad de autoclaves. El instituto también destaca que este innovador método permite un ahorro significativo de peso, material y mano de obra, al tiempo que permite la producción de componentes de fuselaje a escala real, lo que representa una gran oportunidad para el crecimiento y la expansión del mercado.
El fuerte enfoque en soluciones compuestas reparables y de fácil mantenimiento para plataformas tanto antiguas como de nueva generación impulsa el mercado en el Reino Unido . Los centros de investigación y los fabricantes se concentran principalmente en diseños modulares que permiten la rápida sustitución de paneles dañados, minimizando el tiempo de inactividad de las aeronaves y reduciendo los costes del ciclo de vida. En junio de 2025, el Centro Nacional de Materiales Compuestos (NCC) anunció la creación de la primera Instalación de Desarrollo de Fibra de Carbono del país en las instalaciones de Cygnet Texkimp en Northwich, Cheshire West, financiada por el Departamento de Ciencia, Innovación y Tecnología (DSIT). La instalación contará con dos líneas de producción digitalizadas para impulsar la fabricación de fibra de carbono, apoyando la estrategia industrial del Reino Unido en los sectores aeroespacial, de defensa y energético. Desde una perspectiva estratégica, estas expansiones impulsarán el mercado al mejorar las cadenas de suministro nacionales y acelerar la adopción de materiales compuestos aeroespaciales.
Principales actores del mercado de materiales compuestos aeroespaciales:
- Toray Industries, Inc. (Japón)
- Corporación Hexcel (EE. UU.)
- Solvay SA (Bélgica)
- SGL Carbon SE (Alemania)
- Teijin Limited (Japón)
- Corporación Mitsubishi Chemical Holdings (Japón)
- Owens Corning (EE. UU.)
- Gurit Holding AG (Suiza)
- Huntsman Corporation (EE. UU.)
- Victrex plc (Reino Unido)
- Spirit AeroSystems Holdings, Inc. (EE. UU.)
- Park Aerospace Corp. (EE. UU.)
- Collins Aerospace (EE. UU.)
- Aernnova Aerospace SA (España)
- Kineco Limited (India)
- Compuestos aeroespaciales Malasia Sdn Bhd (Malasia)
- Hyosung Advanced Materials (Corea del Sur)
- Rock West Composites, Inc. (EE. UU.)
- Teijin Carbon Europe (Europa)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Toray Industries, Inc. se ha consolidado como líder indiscutible en este sector, especialmente en fibra de carbono y preimpregnados, utilizados en aplicaciones aeroespaciales. Además, la compañía cuenta con décadas de experiencia en este campo y suministra materiales ligeros y de alta resistencia a fabricantes de aeronaves comerciales, programas de defensa y misiones espaciales.
- Hexcel Corporation es un actor clave en este sector, siendo un importante proveedor de fibra de carbono, compuestos avanzados y refuerzos para diversas aplicaciones. Su cartera de productos incluye preimpregnados, estructuras de nido de abeja y adhesivos estructurales que se utilizan en programas de aeronaves tanto comerciales como militares.
- Solvay SA tiene su sede en Bélgica y cuenta con una importante presencia en el sector de los materiales compuestos aeroespaciales. La empresa produce resinas, polímeros y soluciones compuestas de alto rendimiento, especialmente para aviones comerciales, helicópteros y naves espaciales, lo que le permite mantener una posición de liderazgo en este campo.
- SGL Carbon SE es otro actor destacado en este sector, que abastece a las industrias aeroespacial, automotriz e industrial. En el sector aeroespacial, la empresa proporciona refuerzos de fibra de carbono, preimpregnados y compuestos de carbono-carbono para aplicaciones estructurales y térmicas.
- Teijin Limited , con sede en Japón, es un importante proveedor de fibras de alto rendimiento, compuestos de carbono y sistemas de resina para aplicaciones aeroespaciales, automotrices e industriales. La empresa se centra principalmente en la innovación en la reducción de peso, la resistencia a altas temperaturas y la eficiencia de fabricación para cumplir con los estrictos estándares aeroespaciales.
A continuación se muestra una lista de algunos de los principales actores que operan en el mercado global:
Los principales actores del mercado son Toray Industries, Hexcel, Solvay y Mitsubishi Chemical, que mantienen posiciones sólidas gracias a la integración vertical, la presencia internacional en la fabricación y los contratos OEM a largo plazo. Las empresas invierten en innovación, como resinas reciclables, fabricación automatizada y compuestos termoplásticos, para alcanzar sus objetivos de sostenibilidad y eficiencia. Las alianzas estratégicas, la expansión de la capacidad en las economías emergentes y las colaboraciones en I+D son estrategias clave adoptadas por los principales actores del sector. En diciembre de 2025, Cambium Biomaterials Inc. adquirió SHD Group con el objetivo principal de impulsar el crecimiento y la innovación en el sector de los compuestos aeroespaciales de alto rendimiento. Esta adquisición combina el conocimiento de SHD en preimpregnados compuestos y producción de resinas con las capacidades mejoradas de desarrollo de materiales de Cambium, lo que repercute positivamente en el crecimiento del mercado.
Panorama corporativo del mercado de materiales compuestos aeroespaciales:
Desarrollos Recientes
- En enero de 2026, Cambium anunció que había obtenido un total de 100 millones de dólares en financiación Serie B, liderada por 8VC con la participación de múltiples inversores, para acelerar la innovación y la producción a gran escala de materiales para los sectores aeroespacial, de defensa y otros sectores de alto rendimiento.
- En diciembre de 2025, Syensqo y Vertical Aerospace anunciaron que habían firmado un acuerdo de colaboración a largo plazo para suministrar materiales compuestos y adhesivos de alto rendimiento para la aeronave eléctrica VX4, con el objetivo de obtener la certificación en 2028.
- Report ID: 3822
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036


Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
