Marktausblick für Titanlegierungen:
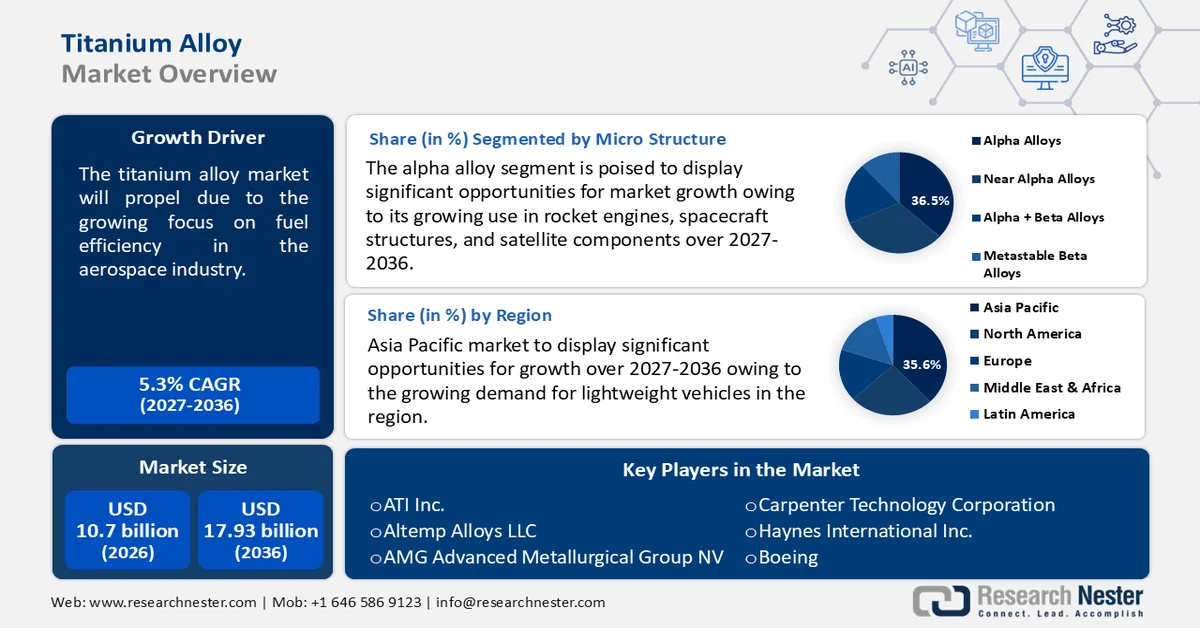
Der Markt für Titanlegierungen hatte 2026 ein Volumen von 10,7 Milliarden US-Dollar und wird Prognosen zufolge bis Ende 2036 auf 17,93 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 5,3 % im Prognosezeitraum 2027–2036 entspricht. Für 2027 wird das Marktvolumen für Titanlegierungen auf 11,27 Milliarden US-Dollar geschätzt.
Der Markt für Titanlegierungen verzeichnet ein signifikantes Wachstum, das maßgeblich durch die Zunahme globaler Initiativen zur Entwicklung treibstoffsparender Flugzeuge getrieben wird. Da die Luft- und Raumfahrtindustrie bestrebt ist, die Leistung zu steigern und die Umweltbelastung zu reduzieren, setzen Hersteller aufgrund des geringen Gewichts, der Festigkeit und der Korrosionsbeständigkeit zunehmend auf Titanlegierungen. So hat sich beispielsweise die Internationale Zivilluftfahrt-Organisation (ICAO) das globale Ziel gesetzt, die Treibstoffeffizienz der internationalen Luftfahrt zwischen 2021 und 2050 um durchschnittlich 2 % pro Jahr zu steigern. Auf ihrer Sitzung im Jahr 2010 billigte die ICAO CNG2020 als Mechanismus, um ab 2020 Treibhausgasneutralität (CO₂-Neutralität) zu erreichen und dieses Ziel zu verwirklichen.
Titan eignet sich aufgrund seiner thermischen Stabilität und Strahlungsbeständigkeit ideal für den Einsatz im lebensfeindlichen Weltraum. Es wird in vielen Struktur- und Mechanikkomponenten von Weltraummissionen, darunter der Internationalen Raumstation und den Mars-Rovern, verwendet, um den Erfolg und die Ausdauer der Missionen bei der Weltraumforschung zu gewährleisten. Darüber hinaus werden Titanlegierungen aufgrund ihrer Hitze- und Korrosionsbeständigkeit in kritischen Anwendungen in Kraftwerken eingesetzt, beispielsweise in Wärmetauschern und Turbinen. Der Anstieg von Projekten im Bereich erneuerbarer Energien, wie etwa Offshore-Windkraftanlagen, trägt ebenfalls zum Marktwachstum bei.
Schlüssel Titanlegierung Markteinblicke Zusammenfassung:
Regionale Highlights:
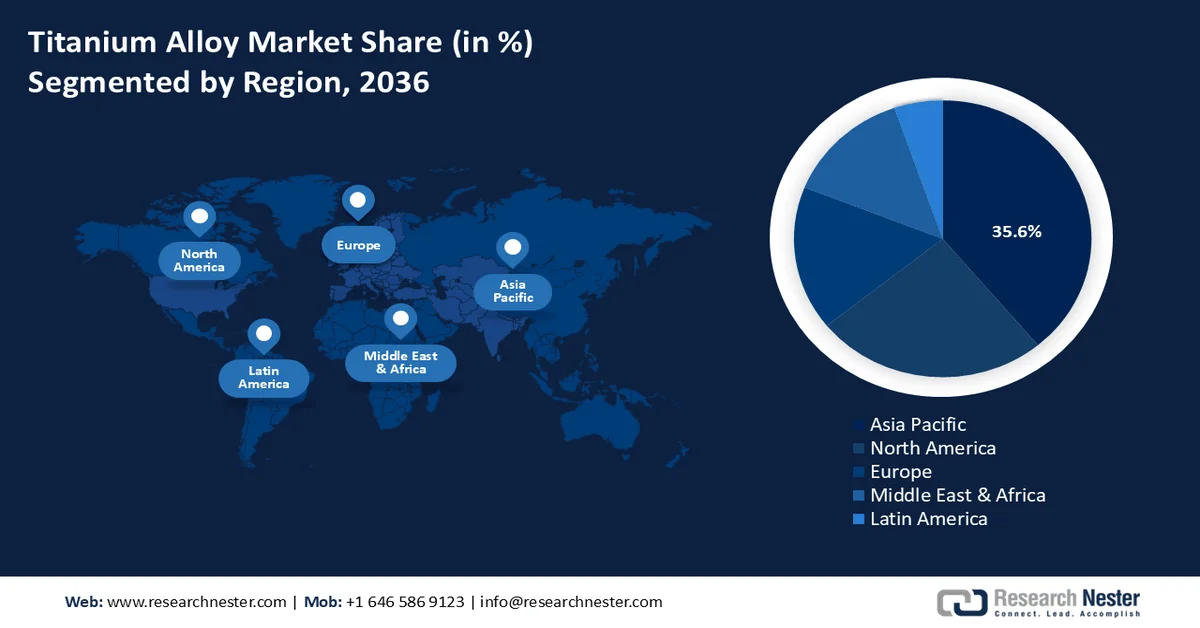
- Der Marktanteil des asiatisch-pazifischen Raums von 35,6 % am Markt für Titanlegierungen wird durch den verstärkten Einsatz in der Luft- und Raumfahrt sowie im Verteidigungssektor und die steigende Nachfrage nach treibstoffeffizienten Flugzeugen angetrieben und sorgt bis 2036 für Wachstum.
- Nordamerika wird voraussichtlich von 2027 bis 2036 einen bedeutenden Anteil am Markt für Titanlegierungen halten, getrieben durch die steigende Nachfrage nach Titan im 3D-Druck und Investitionen in Forschung und Entwicklung im Verteidigungsbereich.
Segment-Einblicke:
- Das Segment der Alpha-Legierungen im Markt für Titanlegierungen wird bis 2036 voraussichtlich einen Marktanteil von über 36,5 % erreichen. Dies ist auf ihre geringe Wärmeausdehnung und ihren hohen Feuerwiderstandskoeffizienten zurückzuführen.
- Das Segment der Luft- und Raumfahrt im Markt für Titanlegierungen wird voraussichtlich bis 2036 einen beachtlichen Marktanteil halten. Treiber dieser Entwicklung ist der rasche Anstieg internationaler Verteidigungsabkommen, der die Nachfrage nach Hochleistungsmaterialien ankurbelt.
Wichtigste Wachstumstrends:
- Vermehrter Einsatz in medizinischen Anwendungen
- Steigende Nachfrage in der Automobilindustrie
Hauptherausforderungen:
- Höhere Produktionskosten
- Höhere Reaktivität
Wichtige Akteure:ATI Inc., Altemp Alloys LLC, AMG Advanced Metallurgical Group NV, Carpenter Technology Corporation, Haynes International Inc., Boeing, Precision Castparts Corp., Ulbrich Stainless Steels & Special Metals, Inc., VSMPO-AVISMA CORPORATION, CRS Holdings, LLC.
Global Titanlegierung Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2026:10,7 Mrd. USD
- Marktgröße 2027:11,27 Mrd. USD
- Prognostizierte Marktgröße bis 2036:17,93 Mrd. USD
- Wachstumsprognose:5,3 % CAGR (2027–2036)
Wichtige regionale Dynamiken:
- Größte Region: Asien-Pazifik (35,6 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Dominierende Länder: China, USA, Japan, Russland, Deutschland
- Schwellenländer: China, Indien, Japan, Südkorea, Russland
Last updated on : 31 August, 2026
Wachstumstreiber und Herausforderungen des Marktes für Titanlegierungen:
Wachstumstreiber
- Zunehmender Einsatz in der Medizin: Titanlegierungen sind in der Orthopädie das beliebteste Material für Implantate, die hohen, zyklischen mechanischen Belastungen ausgesetzt sind, insbesondere für Schäfte und Pfannen in Gelenken wie Schulter, Hüfte, Knie und Sprunggelenk, wo Polymerwerkstoffe nicht ausreichend widerstandsfähig sind. Darüber hinaus werden Titanlegierungen in der Zahnmedizin für Instrumente, Zahnspangen, Abutments, Schrauben, Stiftaufbauten und temporäre Prothesen verwendet.
Darüber hinaus wird der Einsatz von Titan und Titanlegierungen in weiteren medizinischen Anwendungen, wie beispielsweise kardiovaskulären Implantaten, durch ihre mechanische Festigkeit und Biokompatibilität begünstigt. Titanlegierungen werden zur Herstellung von Stents, Herzklappen, Gefäßprothesen, Komponenten implantierbarer Defibrillatoren, Herzschrittmachergehäusen und implantierbaren Sensoren verwendet und sind daher für diese Geräte unverzichtbar. Die American Heart Association berichtet, dass weltweit jährlich über 200.000 Herzklappenersatzoperationen durchgeführt werden; bis 2050 wird ein Anstieg auf 850.000 erwartet. Da die Nachfrage nach diesen biomedizinischen Geräten weiter steigt, dürfte der Markt für Titanlegierungen von diesem Wachstum profitieren. - Steigende Nachfrage in der Automobilindustrie: Zahlreiche Automobilkomponenten, darunter Abgasanlagen, Turbolader und Kolben, bestehen aus Titanlegierungen. Ihr hervorragendes Festigkeits-Gewichts-Verhältnis, ihre Korrosionsbeständigkeit und Hitzebeständigkeit machen sie anderen Metallen überlegen. Da SUVs und Leichtbaufahrzeuge immer beliebter werden, nimmt der Einsatz von Titanlegierungen in der weltweiten Automobilindustrie stetig zu. Laut einem Bericht der Internationalen Energieagentur (IEA) wurden im Jahr 2023 weltweit rund 14 Millionen neue Elektrofahrzeuge zugelassen, wodurch sich die Gesamtzahl dieser Fahrzeuge auf den Straßen auf 40 Millionen erhöhte.
Die Automobilindustrie profitiert zudem von günstigen staatlichen Gesetzen zur Förderung der Elektromobilität, was Herstellern von Titanlegierungen weltweit erhebliches Wachstumspotenzial eröffnet. Obwohl die Verbesserung der Fahrzeugleistung weiterhin Priorität für Automobilhersteller hat, wünschen sich Käufer auch Fahrzeuge, die Sicherheit bieten, geräuscharm sind, einen möglichst geringen Kraftstoffverbrauch aufweisen und Schadstoffemissionen kontinuierlich reduzieren. Diese Ziele werden insbesondere durch den Einsatz von Titanlegierungen erreicht, die in großem Umfang für Ventilfedern und Fahrwerkskomponenten verwendet werden. - Rasante technologische Fortschritte: Die Entwicklung der additiven Fertigung, auch 3D-Druck genannt, wird durch den Bedarf an komplex geformten, hochwertigen Metallbauteilen vorangetrieben, die termingerecht geliefert werden können. Das konventionelle Verfahren zur Herstellung von Titanlegierungen ist die Pulvermetallurgie, die neueste Technologie ist jedoch die laserbasierte additive Fertigung. Die Vorteile des 3D-Metalldrucks von Bauteilen auf Titanbasis liegen in reduziertem Materialverlust, Kosteneffizienz und Leichtbauweise. Darüber hinaus wurde die Fähigkeit additiver Fertigungsverfahren (AM), eine vollständige Materialnutzung zu gewährleisten und Abfall zu vermeiden, durch ihre Anwendung bei der Verarbeitung von Titanabfällen demonstriert.
Darüber hinaus streben führende Hersteller danach, durch additive Fertigung nachhaltige und kostengünstige Lösungen anzubieten. So entwickelte BEAMIT beispielsweise im April 2021 ein additives Fertigungsverfahren für Titan Ti6242. Für Anwendungen im Motorsport und in der Luftfahrt demonstrierte das Unternehmen, dass die mit additiver Technologie hergestellten Titanlegierungen Ti6242 Legierungen gegenüber solchen, die mit herkömmlichen Verfahren behandelt wurden, übertreffen.
Herausforderungen
- Höhere Produktionskosten: Die Herstellung von Titanlegierungen erfordert schwere Maschinen und Anlagen, was in der Regel mit extrem hohen Betriebskosten verbunden ist. Neue Marktteilnehmer werden voraussichtlich mit den steigenden Herstellungskosten aufgrund der Preiserhöhungen für Titanlegierungen zwischen den USA und China nach dem Handelskrieg konfrontiert sein. Darüber hinaus könnte die Aufrechterhaltung der Lieferkette für Titanlegierungen angesichts steigender Rohstoffkosten negative Auswirkungen auf den Markt für Titanlegierungen haben.
- Höhere Reaktivität: Aus technischer und industrieller Sicht ist die hohe Reaktivität der größte Nachteil von Titan, die eine besondere Handhabung im gesamten Produktionsprozess erfordert. Ursprünglich war es nahezu unmöglich, Verunreinigungen, die beim Kroll-Verfahren, der VAR-Behandlung oder der maschinellen Bearbeitung entstehen, vollständig zu entfernen. Dies könnte die Marktexpansion von Titanlegierungen behindern.
Marktgröße und Prognose für Titanlegierungen:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
5,3 % |
|
Marktgröße im Basisjahr (2026) |
10,7 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
17,93 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Titanlegierungen:
Mikrostruktur (Alpha-Legierungen, Legierungen nahe Alpha, Alpha + Beta-Legierungen, metastabile Beta-Legierungen)
Es wird erwartet, dass Alpha-Legierungen bis Ende 2036 einen Marktanteil von über 36,5 % am Titanlegierungsmarkt erreichen werden. Dieses Wachstum ist auf ihre geringe Wärmeausdehnung und ihren hohen Feuerwiderstandskoeffizienten zurückzuführen. Diese Eigenschaften, zusammen mit ihrer Strahlungsbeständigkeit, machen sie zu einem idealen Werkstoff für Anwendungen in der Raumfahrtindustrie, darunter Raketentriebwerke, Raumfahrzeugstrukturen und Satellitenkomponenten. Aufgrund ihrer geringen Dichte und ihrer hervorragenden Korrosionsbeständigkeit gegenüber Schwefelwasserstoff und Chloriden gewinnen Alpha-Titanlegierungen zudem zunehmend an Bedeutung in der Luft- und Raumfahrtindustrie.
Endverwendung (Luft- und Raumfahrt, Energieerzeugung, Chemische Verarbeitung, Automobilindustrie, Schifffahrt, Mode und Bekleidung, Öl- und Gasverarbeitung, Architektur, Medizin, Sport)
Dem Luft- und Raumfahrtsegment im Markt für Titanlegierungen wird im Prognosezeitraum ein signifikanter Anteil zugeschrieben. Dieses Wachstum ist auf mehrere Hauptfaktoren zurückzuführen, darunter die rasche Zunahme internationaler Verteidigungsabkommen, der Austausch von Kampfflugzeugen und das weltweite Wachstum der Luftfahrtindustrie. Darüber hinaus haben die zunehmenden Raumfahrtprogramme und die steigende Anzahl von Satellitenstarts die Marktexpansion beschleunigt. Laut der Space Foundation erreichte die weltweite Startaktivität mit 223 Startversuchen und 212 erfolgreichen Starts im dritten Jahr in Folge einen Höchststand. Im Vergleich zu 2022 stieg die kommerzielle Startaktivität 2023 um 50 %. Neben China, Indien und Japan verzeichneten auch die USA einen Anstieg der Startversuche um 33 %. Titanlegierungen eignen sich aufgrund ihrer außergewöhnlichen Eigenschaften, wie geringes Gewicht, hohe Zugfestigkeit und Langlebigkeit, ideal für militärische Anwendungen sowie für Raumschiffe und Flugzeuge.
Unsere detaillierte Analyse des globalen Marktes für Titanlegierungen umfasst die folgenden Segmente:
Mikrostruktur |
|
Notentyp |
|
Endverwendung |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Regionale Marktanalyse für Titanlegierungen:
APAC-Marktstatistik
Der asiatisch-pazifische Markt für Titanlegierungen wird bis 2036 voraussichtlich einen Umsatzanteil von über 35,6 % erreichen. Das Marktwachstum in der Region ist auf den zunehmenden Einsatz von Titanlegierungen in verschiedenen Endverbraucherbranchen zurückzuführen, darunter Chemie, Medizin und Luft- und Raumfahrt. Die steigende Nachfrage nach leichten, hochleistungsfähigen Verbindungselementen wird durch den Bedarf an Flugzeugen angetrieben, die nicht nur leicht, sondern auch treibstoffsparend sind. Dieser Trend wird durch den wachsenden Wunsch nach kostengünstigen, komfortablen und schnellen Reisemöglichkeiten sowie den Anstieg des internationalen Flugverkehrs verstärkt.
Darüber hinaus wird für den Markt für Titanlegierungen in Indien und China aufgrund der steigenden Verteidigungsausgaben ein signifikantes Wachstum erwartet. Auch die Ausgaben für Verteidigungsinfrastruktur, den Kauf neuer Waffen, Munition und Technologien sowie die heimische Verteidigungsforschung und -entwicklung rücken in den Fokus.
Die Regierungen beider Länder haben ihre Verteidigungshaushalte angesichts der anhaltenden Grenzkonflikte erhöht. So stellt beispielsweise die Budgetzuweisung in Indien für 2024 in Höhe von 74,3 Milliarden US-Dollar eine geringfügige Steigerung gegenüber 2023 dar, wobei der Schwerpunkt auf der Verbesserung der heimischen Rüstungsproduktion und der Modernisierung der Streitkräfte liegt. Chinas Verteidigungshaushalt für 2024 belief sich hingegen auf 236 Milliarden US-Dollar.
Nordamerika-Marktanalyse
Nordamerika wird im Prognosezeitraum einen bedeutenden Anteil am Markt für Titanlegierungen halten. Der Markt wächst in der Region aufgrund des steigenden Bedarfs an Titan in der 3D-Drucktechnologie und staatlicher Investitionen in Forschung und Entwicklung für die Herstellung von Titanlegierungen. So gab das US-Verteidigungsministerium beispielsweise im Oktober 2023 bekannt, dass IperionX Technology, LLC im Rahmen des Defense Manufacturing Act Investment (DPAI) Programms 12,7 Millionen US-Dollar erhalten hat, um die Herstellung von Titanpulver für die Rüstungsindustrie zu fördern.
Darüber hinaus treibt der Anstieg der Flugzeugexporte in den USA die Nachfrage nach Titanlegierungen an. Die USA waren 2022 mit Exporten im Wert von 40,3 Milliarden US-Dollar der weltweit größte Exporteur von Flugzeugen und Raumfahrzeugen. Auch die wachsende Beliebtheit umweltfreundlicher Materialien, die bei der Herstellung weniger Energie verbrauchen und weniger Treibhausgase ausstoßen, beflügelt das Marktwachstum für Titanlegierungen. In Kanada führt die alternde Bevölkerung und die zunehmende Häufigkeit orthopädischer Erkrankungen ebenfalls zu einer steigenden Nachfrage nach orthopädischen Implantaten auf Titanbasis, wie beispielsweise Hüft- und Knieprothesen. Laut Angaben der kanadischen Regierung lebten 2019 6,6 Millionen Senioren in Kanada, fast ein Fünftel (17,5 %) der Gesamtbevölkerung. Bis 2040 wird erwartet, dass die Zahl der Senioren auf etwa ein Viertel der Gesamtbevölkerung ansteigen wird.
Wichtigste Akteure auf dem Markt für Titanlegierungen:
- ATI Inc.
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Altemp Alloys LLC
- AMG Advanced Metallurgical Group NV
- Carpenter Technology Corporation
- Haynes International Inc.
- Boeing
- Precision Castparts Corp.
- Ulbrich Stainless Steels & Special Metals, Inc.
- VSMPO-AVISMA CORPORATION
- CRS Holdings, LLC
Führende Hersteller von Titanlegierungen setzen auf innovative Strategien wie Akquisitionen, Fusionen, innovative Marketingtechniken und technologische Durchbrüche. Zusätzlich arbeiten die Unternehmen mit Endverbraucherbranchen zusammen, um ihre Erträge zu steigern und ihre Marktposition im Bereich der Titanlegierungen zu festigen.
Neueste Entwicklungen
- Im März 2024 feierte ATI Inc. die Inbetriebnahme ihrer hochmodernen 12.500-Tonnen-Blockschmiedepresse, die für die Herstellung von Titan für die Luft- und Raumfahrt sowie die Verteidigungsindustrie unerlässlich ist. Die Presse Bakers South II (BSOII) ging im ersten Quartal 2024 in Betrieb, um der erweiterten Titanschmelzkapazität von ATI gerecht zu werden und die Produktion von Hochleistungslegierungen mit schwieriger Fertigung zu optimieren.
- Im November 2021 unterzeichneten Boeing und der russische Titanproduzent VSMPO-AVISMA eine Absichtserklärung (Memorandum of Understanding, MOU), die bestätigt, dass VSMPO-AVISMA weiterhin der führende Titanlieferant für bestehende und zukünftige Verkehrsflugzeuge von Boeing sein wird.
- Report ID: 6842
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
