Global Synthetic Bone Graft Substitutes Market
- Introduction
- Market definition
- Assumptions
- Market Segmentation
- Research Methodology
- Variables (Dependent and Independent)
- Multi Factor Based Sensitivity Model
- Executive Summary- Global Synthetic Bone Graft Substitutes Market
- COVID-19 Impact Analysis
- Market Dynamics
- Drivers
- Challenges
- Opportunities
- Threats
- Regulatory Landscape
- Industry Risk Analysis
- Clinical Trial Analysis
- Analysis on the Bone Graft Substitute Manufacturers
- Assessment of End Users of Synthetic Bone Graft Substitutes
- Average Pricing Analysis
- Global Synthetic Bone Graft Substitutes Market Outlook
- Market Size and Forecast, 2019-2028
- By Value (USD Million)
- By Volume (Thousand Units)
- Market Segmentation by:
- Material
- Ceramics
- Hydroxyapatite
- TCP
- Calcium Sulfate
- Bi-Phasic Calcium Phosphate
- Bioactive Glass
- Others
- Composites
- Polymers
- Ceramics
- Application
- Spinal Fusion
- Hip Surgery
- Knee Surgery
- Shoulder Surgery
- Upper Limb Surgery
- Lower Limb Surgery
- Craniomaxillofacial
- Hand and Food Surgery
- Dental Bone Grafting
- Other Surgeries
- Material
- Market Size and Forecast, 2019-2028
- North America Synthetic Bone Graft Substitutes Market Outlook
- Market Size and Forecast, 2019-2028
- By Value (USD Million)
- By Volume (Thousand Units)
- Market Segmentation by:
- Material
- Application
- Country
- Market Size and Forecast, 2019-2028
- Europe Synthetic Bone Graft Substitutes Market Outlook
- Market Size and Forecast, 2019-2028
- By Value (USD Million)
- By Volume (Thousand Units)
- Market Segmentation by:
- Material
- Application
- Country
- Market Size and Forecast, 2019-2028
- Asia Pacific Synthetic Bone Graft Substitutes Market Outlook
- Market Size and Forecast, 2019-2028
- By Value (USD Million)
- By Volume (Thousand Units)
- Market Segmentation by:
- Material
- Application
- Country
- Market Size and Forecast, 2019-2028
- Latin America Synthetic Bone Graft Substitutes Market Outlook
- Market Size and Forecast, 2019-2028
- By Value (USD Million)
- By Volume (Thousand Units)
- Market Segmentation by:
- Material
- Application
- Country
- Market Size and Forecast, 2019-2028
- Middle East and Africa Synthetic Bone Graft Substitutes Market Outlook
- Market Size and Forecast, 2019-2028
- By Value (USD Million)
- By Volume (Thousand Units)
- Market Segmentation by:
- Material
- Application
- Country
- Market Size and Forecast, 2019-2028
- Competitive Landscape, 2019-2028
- Arthrex, Inc.
- Baxter International, Inc.
- DePuy Synthes Companies
- Medtronic
- Wright Medical Group N.V.
- Biomatlante
- Stryker
- Zimmer Biomet
- Kuros Bioscience
- Bioventus LLC
Marktausblick für synthetische Knochentransplantatersatzstoffe:
Der Markt für synthetische Knochenersatzmaterialien hatte 2026 ein Volumen von 1,42 Milliarden US-Dollar und wird Prognosen zufolge bis Ende 2036 auf über 2,82 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von über 7,1 % im Prognosezeitraum 2027–2036 entspricht. Im Jahr 2027 wird das Marktvolumen für synthetische Knochenersatzmaterialien auf 1,52 Milliarden US-Dollar geschätzt.
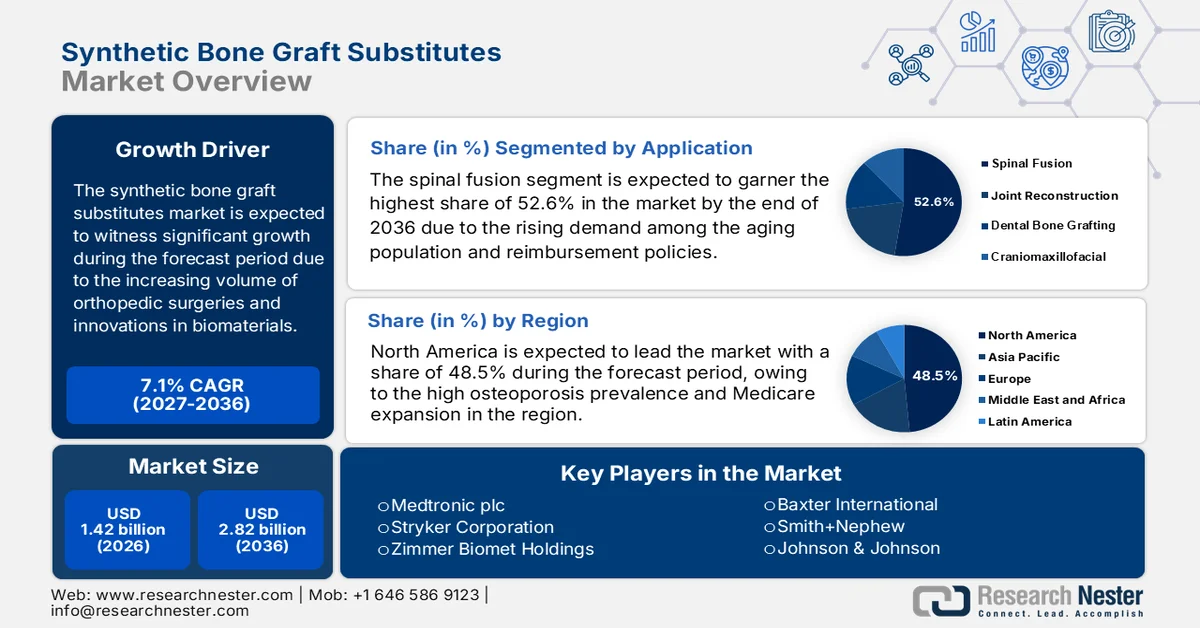
Das Marktwachstum ist maßgeblich auf die steigende Anzahl orthopädischer Eingriffe, Innovationen im Bereich der Biomaterialien und die zunehmende Belastung durch Knochenerkrankungen zurückzuführen. Darüber hinaus wird der Bedarf an synthetischen Knochenersatzmaterialien durch die steigende Zahl von Traumata, Osteoporose und orthopädischen Operationen deutlich erhöht. Laut einem WHO-Bericht aus dem Jahr 2022 leiden weltweit mehr als 1,71 Milliarden Menschen an Erkrankungen des Bewegungsapparates. Die Bone Health & Osteoporosis Foundation gibt zudem an, dass weitere 44 Millionen Amerikaner eine unzureichende Knochendichte aufweisen und somit einem höheren Risiko ausgesetzt sind, während etwa 10 Millionen Amerikaner an Osteoporose leiden. Diese wachsende Verbrauchergruppe belegt die steigende Nachfrage nach synthetischen Knochenersatzmaterialien.
Darüber hinaus entwickelt sich der globale Markt aufgrund kontinuierlicher Innovationen und der steigenden Nachfrage nach minimalinvasiven Eingriffen weltweit dynamisch. Einer der wichtigsten Trends, der diese Entwicklung vorantreibt, ist die beschleunigte Produktinnovation im Bereich Biokeramik, Biomaterial-Nanotechnologie und Hybrid-Transplantate. Unternehmen wie Medtronic, Stryker, Zimmer Biomet und Arthrex haben den Weg für synthetische Transplantate geebnet und deren Osteokonduktivität, mechanische Festigkeit und Heilungszeit verbessert, während sie gleichzeitig dem natürlichen Knochen sehr ähnlich sind. Vor allem Fortschritte bei der Anwendung von Nanomaterialien, Biomimetik, 3D-Druck und Tissue Engineering werden eine neue Dimension der Bioaktivität und Zelladhäsion von Transplantaten ermöglichen.
Schlüssel Synthetische Knochentransplantat-Ersatzstoffe Markteinblicke Zusammenfassung:
Regionale Highlights:
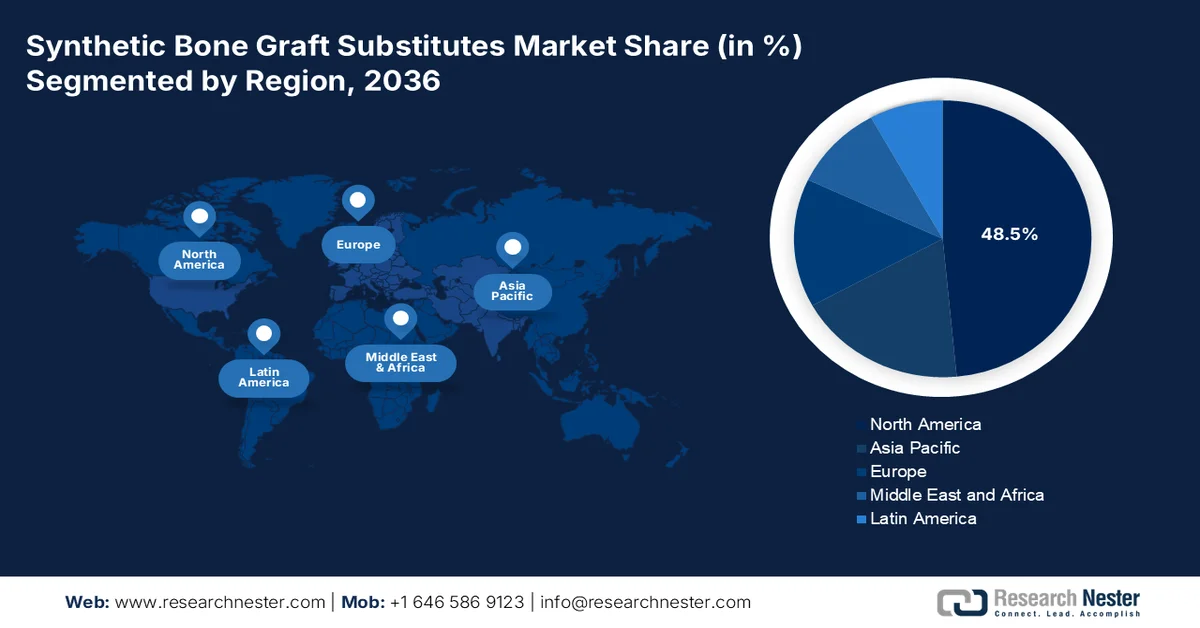
- Bis 2036 wird der nordamerikanische Markt für synthetische Knochenersatzmaterialien voraussichtlich einen Marktanteil von über 48,5 % erreichen. Dies wird durch die Ausweitung der Medicare-Leistungen und die steigende Osteoporose-Inzidenz begünstigt.
- Der asiatisch-pazifische Raum wird bis 2036 voraussichtlich einen Marktanteil von 18,4 % erzielen. Dies wird durch eine durchschnittliche jährliche Wachstumsrate (CAGR) von 9,3 % unterstützt, die auf die rasche Modernisierung des Gesundheitswesens und regionale Innovationen bei Transplantattechnologien zurückzuführen ist.
Segmenteinblicke:
- Bis 2036 wird erwartet, dass das Segment der Wirbelsäulenversteifung im Markt für synthetische Knochenersatzmaterialien einen Marktanteil von 52,6 % erreichen wird. Dies wird durch die steigende Nachfrage nach chirurgischen Eingriffen aufgrund der alternden Bevölkerung und verbesserte Erstattungssysteme begünstigt.
- Das Keramiksegment wird voraussichtlich im Zeitraum 2027–2036 einen Marktanteil von 46,7 % erreichen. Dies wird durch die verbesserte Osteokonduktivität und die zunehmende Anwendung keramikbasierter orthopädischer und zahnärztlicher Eingriffe unterstützt.
Wichtigste Wachstumstrends:
- Fortschritte bei synthetischen Ersatzstoffen
- Unterstützende medizinische Maßnahmen
Hauptherausforderungen:
- Hohe Herstellungs- und Entwicklungskosten
- Geringe Bekanntheit und Herausforderungen bei der Kostenerstattung
Wichtigste Akteure:Medtronic plc, Stryker Corporation, Zimmer Biomet Holdings, Baxter International, Smith+Nephew, Johnson & Johnson, Olympus Corporation, NuVasive, Inc., Wright Medical Group, Orthofix Medical, DJO Global (Enovis), Cerapedics, Biocomposites Ltd, Graftys, Xtant Medical, Amedica Corporation, Surgival, Osseon LLC, Bioventus LLC, Osteopore International.
Global Synthetische Knochentransplantat-Ersatzstoffe Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2026:1,42 Mrd. USD
- Marktgröße 2027:1,52 Mrd. USD
- Prognostizierte Marktgröße:2,82 Mrd. USD bis 2036
- Wachstumsprognose:7,1 % CAGR (2027–2036)
Wichtigste regionale Entwicklungen:
- Größte Region: Nordamerika (48,5 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Führende Länder: USA, China, Deutschland, Japan, Vereinigtes Königreich
- Aufstrebende Länder: Indien, Brasilien, Südkorea, Mexiko, Türkei
Last updated on : 31 August, 2026
Markt für synthetische Knochenersatzmaterialien – Wachstumstreiber und Herausforderungen
Wachstumstreiber
- Fortschritte bei synthetischen Ersatzstoffen: Dies ist einer der entscheidenden Faktoren für das Marktwachstum. Mit fortschreitenden Innovationen wächst auch der Markt dank kontinuierlicher Bemühungen großer Unternehmen. So erwarb Biocomposites 2023 eine Minderheitsbeteiligung an Renovos Biologics, um die Entwicklung von Renovite BMP-2, einem synthetischen Nanoton-Knochenfusionsgel, voranzutreiben. Diese Kooperation erweitert das Produktportfolio erheblich und unterstreicht die positive Marktorientierung, Lösungen für ungedeckte medizinische Bedürfnisse anzubieten. Zu den bedeutendsten Fortschritten für die Praxis zählt die Integration der Nanotechnologie zur Verbesserung der Oberflächeneigenschaften auf molekularer Ebene. Dies hemmt die Zelladhäsion und -proliferation und beschleunigt die Knochenregeneration.
- Förderliche Gesundheitspolitik: Der Markt wird maßgeblich von einer günstigen Gesundheitspolitik und staatlich geförderten Gesundheitsausgaben beeinflusst. Die US-amerikanische Arzneimittelbehörde FDA unterstützt dies mit der kürzlich erfolgten Auszeichnung des Knochentransplantatgels von Renovos als bahnbrechende Medizinprodukte. Dies ermutigt internationale Akteure zu Investitionen in diesem Sektor und trägt somit zur Marktbeschleunigung bei. Darüber hinaus erkennen immer mehr Länder und ihre Gesundheitsbehörden die klinischen und wirtschaftlichen Vorteile synthetischer Transplantate. Regierungen entwickeln Erstattungsmodelle, die ein breiteres Spektrum an Verfahren mit synthetischen Transplantaten abdecken werden.
- Zunehmende Anwendung minimalinvasiver Chirurgie: Minimalinvasive Operationsverfahren gewinnen aufgrund kürzerer OP-Zeiten, geringerer Schmerzen und schnellerer Genesung zunehmend an Bedeutung. Synthetische Knochenersatzmaterialien eignen sich ideal für minimalinvasive Techniken, da sie einfach anzuwenden sind, in injizierbarer oder formbarer Form erhältlich sind und eine verbesserte Konsistenz/Integrität aufweisen. Dieser Austausch minimalinvasiver Operationstechniken hat das Wachstum synthetischer Knochenersatzmaterialien in der Wirbelsäulenchirurgie, der Zahnchirurgie und der Orthopädie positiv beeinflusst.
Herausforderungen
- Hohe Herstellungs- und Entwicklungskosten: Die hohen Kosten für die Produktion synthetischer Knochenersatzmaterialien stellen ein wesentliches Hindernis für den Markt dar, um eine optimale Produktionsbasis zu schaffen. Der Prozess umfasst rekombinante DNA-Technologie und umfangreiche Qualitätskontrollmaßnahmen, was die Herstellung für die Hersteller erschwert. Darüber hinaus behindern die Kosten für klinische Studien und behördliche Zulassungen die Verfügbarkeit, insbesondere in preissensiblen Regionen.
- Begrenztes Wissen und Herausforderungen bei der Kostenerstattung: In manchen Regionen hemmt das geringe Wissen von Patienten und medizinischem Fachpersonal über die Vorteile synthetischer Knochenersatzmaterialien das Marktwachstum. Zudem sind die Erstattungspolitiken in Entwicklungsländern und bei einigen Versicherern uneinheitlich oder gar nicht vorhanden, was diese Transplantate letztendlich zu teuer machen kann. Bei begrenzten Vorteilen können die Selbstbeteiligungskosten für die Patienten ein Hindernis darstellen und die Inanspruchnahme der Behandlung verhindern.
Marktgröße und Prognose für synthetische Knochentransplantatersatzstoffe:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
7,1 % |
|
Marktgröße im Basisjahr (2026) |
1,42 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
2,82 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für synthetische Knochentransplantatersatzstoffe:
Anwendungssegmentanalyse
Es wird erwartet, dass das Segment der Wirbelsäulenversteifungen bis Ende 2036 mit einem Marktanteil von 52,6 % den größten Anteil am Markt erreichen wird. Diese Dominanz ist auf die anhaltende Nachfrage der alternden Bevölkerung und die Erstattungspolitik zurückzuführen. Neben verbesserten Erstattungsrichtlinien für ambulante Behandlungen werden ein erweiterter Zugang und innovative bioaktive Formulierungen dazu beitragen, dass ein größerer Teil der Patienten zur Marktführerschaft dieses Segments beiträgt. Darüber hinaus positionieren Entwicklungen im Bereich synthetischer Implantate diese Materialien für komplexe Wirbelsäuleneingriffe, die Präzision und Zuverlässigkeit erfordern. Die wachsende Zahl älterer Menschen in Verbindung mit dem weltweiten Anstieg von Rückenschmerzen und Wirbelsäulenverletzungen wird die Nachfrage nach Wirbelsäulenversteifungsoperationen weiter steigern.
Materialsegmentanalyse
Dem Keramiksegment wird im Prognosezeitraum ein lukrativer Marktanteil von 46,7 % prognostiziert. Das Wachstum dieses Segments ist auf seine überlegenen Eigenschaften zurückzuführen. So ist bekannt, dass die Verwendung von Hydroxylapatit-Keramik die Biokompatibilität und Osteokonduktivität des Materials verbessert. Darüber hinaus trägt die zunehmende Anwendung keramischer Zahnbehandlungen zum Wachstum des Segments bei. Keramik findet auch deshalb immer breitere Anwendung, weil sie resorbiert und mit der Zeit durch natürlichen Knochen ersetzt wird, was für eine Vielzahl orthopädischer und zahnmedizinischer Anwendungen von Vorteil ist. Fortschritte in der Keramikherstellung haben zudem die Leistungsfähigkeit von Keramik bei belastenden orthopädischen Anwendungen und komplexen Knochendefekten verbessert.
Endnutzersegmentanalyse
Krankenhäuser halten einen großen Marktanteil, da sie die Hauptanlaufstellen für komplexe orthopädische, Wirbelsäulen-, Zahn- und Unfallchirurgie sind, die Knochentransplantationen erfordert. Optimale Bedingungen für Knochentransplantationen zeichnen sich in der Regel durch eine gut etablierte chirurgische Infrastruktur und qualifizierte orthopädische und neurochirurgische Teams aus. Krankenhäuser haben zudem Zugang zu neueren, kostspieligen synthetischen Transplantatprodukten, da ihre Budgets diese potenziellen Kosten decken können. Darüber hinaus steigt die Zahl der Traumafälle aufgrund von Sportverletzungen, zunehmender häuslicher Gewalt und sozioökonomischen Problemen, die zu Verletzungen führen.
Unsere detaillierte Analyse des globalen Marktes umfasst die folgenden Segmente:
Segmente | Teilsegmente |
Anwendung |
|
Material |
|
Endbenutzer |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Markt für synthetische Knochenersatzmaterialien – Regionale Analyse
Einblicke in den nordamerikanischen Markt
Der nordamerikanische Markt für synthetische Knochenersatzmaterialien wird bis Ende 2036 voraussichtlich über 48,5 % des globalen Marktanteils ausmachen. Hauptgrund für die Dominanz des regionalen Marktes ist die hohe Osteoporoseprävalenz in Verbindung mit der Ausweitung des Medicare-Programms. Die Zahl älterer Menschen mit degenerativen Knochenerkrankungen steigt exponentiell. Dies hat die Nachfrage nach sicheren und wirksamen Lösungen zur Knochenregeneration erhöht und deren Entwicklung dringend erforderlich gemacht. Laut der National Osteoporosis Foundation leiden etwa 54 Millionen Amerikaner an Osteoporose oder geringer Knochendichte. Darüber hinaus steigt mit zunehmender Knochengesundheit das Frakturrisiko, was häufig operative Eingriffe und Knochentransplantationen notwendig macht. Diese klinische Nachfrage wird durch eine wachsende Gesundheitsinfrastruktur und den einfachen Zugang zu orthopädischen und zahnärztlichen Leistungen unterstützt.
Der nordamerikanische Markt wird hinsichtlich Volumen, Bevölkerungszahl und der Prävalenz von Osteoporose und damit verbundenen orthopädischen Erkrankungen von den USA dominiert. Diese hohe Nachfrage wird durch die Einführung fortschrittlicher chirurgischer Technologien und die Präsenz führender Medizintechnikunternehmen gestützt. Ein Vorteil synthetischer Transplantate liegt in den Vorteilen, die mit der Ausweitung von Medicare und der verbesserten Kostenerstattung durch die Krankenkassen einhergehen. Der Zugang der Patienten zu einer Vielzahl synthetischer Transplantate hat diese in vielen Eingriffen zum Standardverfahren gemacht. Die Medikamenten- und Technologieentwicklung, Investitionen in Forschung und Entwicklung, die zügige Zulassung von Produkten durch die FDA und ein engagiertes chirurgisches Fachpersonal tragen neben der landesweiten Aufklärungsarbeit ebenfalls zum Wachstum bei.
Kanada ist ein bedeutender Akteur auf dem nordamerikanischen Markt für synthetische Knochenersatzmaterialien. Das geschätzte jährliche Wachstum von 7,1 % wird maßgeblich durch das öffentliche und private Gesundheitssystem beeinflusst. Zusätzlich wird dieses Wachstum durch die zunehmende Zahl älterer Menschen und die damit einhergehende Zunahme osteoporosebedingter Frakturen begünstigt. In Kanada wird die Krankenversicherung überwiegend von der Regierung finanziert, was den Zugang zu orthopädischer Versorgung deutlich verbessert. Der Zugang zu Knochentransplantationen ist gesichert, da die provinziellen Krankenversicherungen zunehmend verschiedene Varianten des Eingriffs abdecken. Dank fortschrittlicher Forschung und Kooperationen ergeben sich mehr Möglichkeiten für die frühzeitige Einführung innovativer Produkte. Die Bedeutung von Aufklärungskampagnen im Bereich der öffentlichen Gesundheit und verstärkte Investitionen in Präventions- und Aufklärungsstrategien fördern ein höheres Bewusstsein und eine aktivere Behandlung.
Einblicke in den APAC-Markt
Der Markt für synthetische Knochenersatzmaterialien im asiatisch-pazifischen Raum wird voraussichtlich mit einem Anteil von 18,4 % und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,3 % im Prognosezeitraum das schnellste Wachstum verzeichnen. Die regionale Entwicklung wird durch die Präsenz wichtiger Länder und deren Entwicklungstendenzen begünstigt. Japan trägt mit seiner wachsenden Zahl älterer Menschen maßgeblich dazu bei. Südkorea leistet zudem einen Beitrag mit 3D-gedruckten Transplantaten aus bioresorbierbaren Materialien. Urbanisierung, verbesserter Zugang zur Gesundheitsversorgung und steigende verfügbare Einkommen ermöglichen es immer mehr Patienten, moderne chirurgische Behandlungsmethoden in Betracht zu ziehen. Der Gesamtmarkt wird außerdem durch staatliche Investitionen zur Verbesserung der Gesundheitsinfrastruktur und der orthopädischen Versorgung in ländlichen Gebieten und unterversorgten Regionen gestärkt. Darüber hinaus entwickelt sich der asiatisch-pazifische Raum zu einem Zentrum für Innovation und kostengünstige Herstellung synthetischer Transplantatmaterialien. Lokale und internationale Medizintechnikunternehmen treiben Forschung und Entwicklung voran und errichten Produktionsstätten in China und Indien, um die regionale Nachfrage zu decken.
Der Markt für synthetische Knochenersatzmaterialien in Indien steht aufgrund der steigenden Osteoporoseraten, der zunehmenden Zahl von Verkehrsunfällen und der steigenden Anzahl orthopädischer und zahnärztlicher Eingriffe vor einem rasanten Wachstum. Die SaveLIFE Foundation prognostiziert für Indien im Jahr 2022 461.312 Verkehrsunfälle mit 168.491 Todesopfern und 443.366 Verletzten. Die Bemühungen der Regierung um einen verbesserten Zugang zur Gesundheitsversorgung fördern den vermehrten Einsatz synthetischer Transplantate sowohl in öffentlichen als auch in privaten Krankenhäusern. Der Aufstieg neuer minimalinvasiver Operationstechniken trägt ebenfalls zu einer starken Nachfrage nach injizierbaren und formbaren synthetischen Transplantaten bei.
China nimmt dank seiner alternden Bevölkerung und der hohen Prävalenz von Osteoporose und Gelenkerkrankungen eine bedeutende Stellung im asiatisch-pazifischen Markt ein. Der Einsatz synthetischer Knochentransplantate wird im öffentlichen Krankenhaussektor voraussichtlich zunehmen. Zahlreiche chinesische Biotechnologie- und Medizintechnikunternehmen arbeiten mit renommierten Forschungseinrichtungen an der Entwicklung der nächsten Generation von Knochentransplantatmaterialien und stellen sich der Herausforderung, Bioaktivität mit einer kostengünstigen Struktur zu kombinieren. Die chinesische Arzneimittelbehörde (NMPA) trägt durch ihre Bemühungen zur Vereinfachung von Zulassungsverfahren und -prozessen ebenfalls zum Wachstum des Marktpotenzials für synthetische Transplantate bei.
Einblicke in den europäischen Markt
Der Markt für synthetische Knochenersatzmaterialien in Europa wächst stetig, da die Bevölkerung altert und Osteoporose sowie andere Knochenerkrankungen weiterhin weit verbreitet sind. Deutschland und Frankreich sind mit ihren fortschrittlichen Gesundheitssystemen und umfassenden Erstattungspolitiken Marktführer. Innovationen schreiten in diesem Sektor voran, da immer mehr Partnerschaften zwischen Medizintechnikunternehmen, Forschungseinrichtungen und Aufsichtsbehörden geschlossen werden, die sich gezielt der Entwicklung bioaktiver/biokompatibler oder minimalinvasiver Transplantate widmen. Die Gesundheitsinfrastruktur in Europa ist solide und wächst weiter, während das Bewusstsein der Ärzte für Transplantate als Bestandteil des Behandlungsverfahrens zunimmt.
Der Markt für synthetische Knochenersatzmaterialien in Frankreich wächst langsam. Dies ist auf die zunehmende Alterung der Bevölkerung, ein leistungsfähiges öffentliches Gesundheitssystem, das auch fortschrittliche orthopädische Eingriffe abdeckt, und die staatliche Erstattungspolitik zur Förderung des Einsatzes von Knochentransplantaten zurückzuführen. Wie viele andere Länder verzeichnet auch Frankreich eine hohe Osteoporoserate und Funktionseinschränkungen infolge anderer Knochenverletzungen bei der älteren Bevölkerung, die orthopädische Lösungen und/oder Knochentransplantate benötigt. Die Zahl der Krankenhäuser und/oder chirurgischen Zentren in französischen Krankenhäusern, die bioaktive und/oder injizierbare synthetische Transplantate einsetzen, nimmt zu.
Deutschland zählt aufgrund seines hochentwickelten Gesundheitssystems und der hohen Anzahl orthopädischer und spinalchirurgischer Eingriffe zu den größten und am weitesten entwickelten Märkten für synthetische Knochenersatzmaterialien in Europa. Angesichts der alternden Bevölkerung und der steigenden Zahl von Osteoporosefällen wächst der Bedarf an ausreichendem Knochenregenerationsmaterial rasant. In Deutschland übernimmt die gesetzliche Krankenversicherung viele orthopädische Eingriffe mit synthetischen Transplantatmaterialien und schafft so Anreize für deren klinische Anwendung. Deutschland ist ein wichtiger Standort für Medizintechnik mit zahlreichen globalen Marktführern und Forschungseinrichtungen, die sich mit Innovationen im Bereich synthetischer Knochenersatzmaterialien, insbesondere Biokeramik und Nanotechnologie, beschäftigen. Das hohe Fachwissen der Chirurgen, die strengen Qualitätskontrollmaßnahmen und das Streben nach regulatorischer Anerkennung tragen dazu bei, dass synthetische Transplantate gegenüber natürlichen Transplantaten bevorzugt werden.
Wichtige Marktteilnehmer im Bereich synthetischer Knochentransplantatersatzstoffe:
- Medtronic plc
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Stryker Corporation
- Zimmer Biomet Holdings
- Baxter International
- Smith+Neffe
- Johnson & Johnson
- Olympus Corporation
- NuVasive, Inc.
- Wright Medical Group
- Orthofix Medical
- DJO Global (Enovis)
- Cerapedics
- Biocomposites Ltd
- Graftys
- Xtant Medical
- Amedica Corporation
- Chirurgisch
- Osseon LLC
- Bioventus LLC
- Osteopore International
Der Markt für synthetische Knochenersatzmaterialien genießt aufgrund der Präsenz führender Unternehmen, die gemeinsam einen hohen Marktanteil anstreben, große Aufmerksamkeit. Der Markt präsentiert sich stark konsolidiert: Medtronic, Stryker und Zimmer Biomet kontrollieren 61 % des weltweiten Umsatzes. Laut NIH reduzierten Strykers 3D-gedruckte Tritanium-Implantate die Revisionsraten um 30 %. Ebenso stärkte Zimmer Biomet 2023 mit der Übernahme von Embody sein Portfolio an Kollagen-Implantaten, was die positive Marktakzeptanz widerspiegelt. Der Fokus auf bezahlbare Gesundheitsversorgung und die Zusammenarbeit mit regulatorischen Akteuren festigen die globale Marktposition zusätzlich.
Neueste Entwicklungen
- Im Juli 2025 gab Medtronic plc, ein weltweit führendes Unternehmen im Bereich Medizintechnik, einen bemerkenswerten Fortschritt in seiner IDE-Studie (Investigational Device Exemption) zum Knochentransplantat INFUSE für TLIF bekannt. Das unabhängige Datenüberwachungskomitee (DMC) kam nach der ersten Zwischenanalyse zu dem Schluss, dass die Studie die festgelegten Anforderungen für einen frühen Erfolg erfüllt. Medtronic bereitet derzeit die Einreichung eines Antrags auf Marktzulassung (PMA) bei der FDA in den Vereinigten Staaten vor.
- Im März 2025 erhielt Elute, Inc., ein Unternehmen in der klinischen Entwicklungsphase und aufstrebender Marktführer mit einer bahnbrechenden Plattform für die kontrollierte und verlängerte Wirkstofffreisetzung, die Zulassung von BonVie+, einem neuartigen Knochenersatzimplantat, durch die US-amerikanische Arzneimittelbehörde (FDA).
- Report ID: 2850
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
