Marktausblick für Stromnetzsysteme:
Der Markt für Stromnetzsysteme hatte 2026 einen Wert von 11,8 Milliarden US-Dollar und wird voraussichtlich bis Ende 2036 auf über 26,93 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von über 8,6 % im Prognosezeitraum 2027–2036 entspricht. Im Jahr 2027 wird der Markt für Stromnetzsysteme auf 12,81 Milliarden US-Dollar geschätzt.
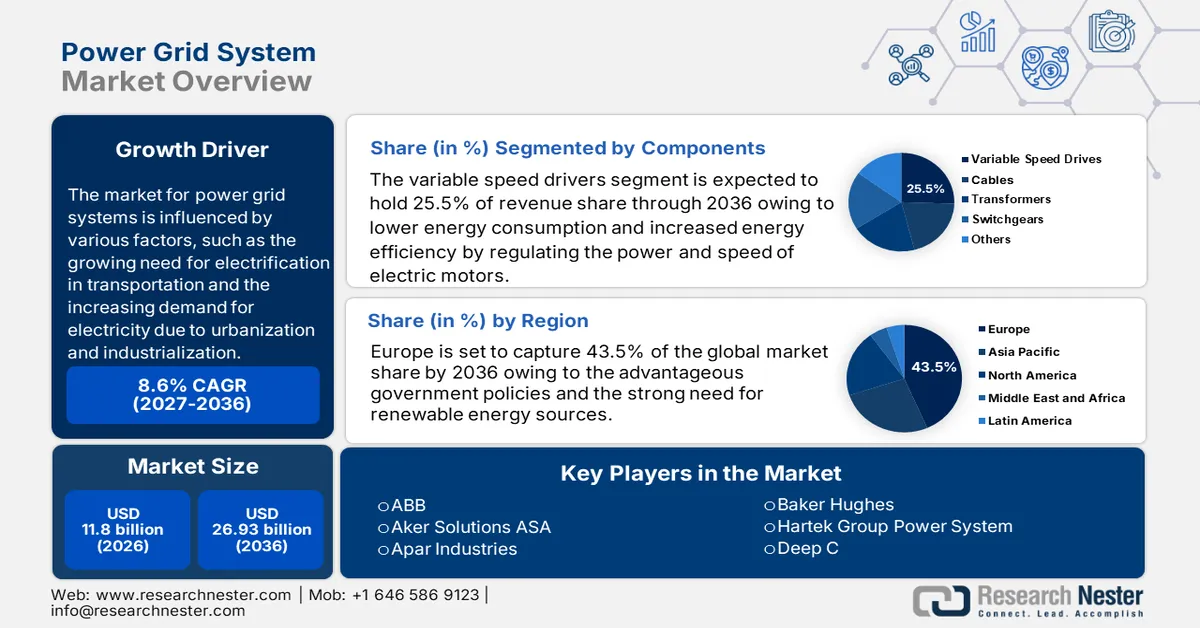
Der Markt für Stromnetze wird von verschiedenen Faktoren beeinflusst, darunter der wachsende Bedarf an Elektrifizierung im Verkehrssektor, der steigende Strombedarf aufgrund von Urbanisierung und Industrialisierung, die zunehmende Nutzung erneuerbarer Energien, staatliche Initiativen zur Modernisierung und zum Ausbau veralteter Stromnetzinfrastruktur, der wachsende Fokus auf Netzstabilität und -resilienz sowie steigende Investitionen in intelligente Netztechnologien. Die Internationale Energieagentur (IEA) berichtete für 2023 von einem Anstieg des globalen Strombedarfs um 2,2 %, was einem geringeren Wachstum als die 2,4 % im Jahr 2022 entspricht. Für die folgenden drei Jahre wird ein schnellerer Anstieg des weltweiten Strombedarfs prognostiziert, der bis 2026 durchschnittlich 3,4 % pro Jahr betragen soll.
Die Erschöpfung der fossilen Brennstoffreserven an Land, die wirtschaftliche Rentabilität von Offshore-Aktivitäten und bemerkenswerte technologische Fortschritte drängen die Betreiber zur Tiefseeexploration und -erschließung. Die Entdeckung von Offshore-Erdölvorkommen, wie beispielsweise im Kutch-Tal in Indien, im Liza-Feld in Guyana und an der Tupi-Offshore-Ölpipeline in Brasilien, lässt auf das Potenzial zusätzlicher Offshore-Erdölprodukte schließen.
Schlüssel Stromnetzsystem Markteinblicke Zusammenfassung:
Regionale Highlights:
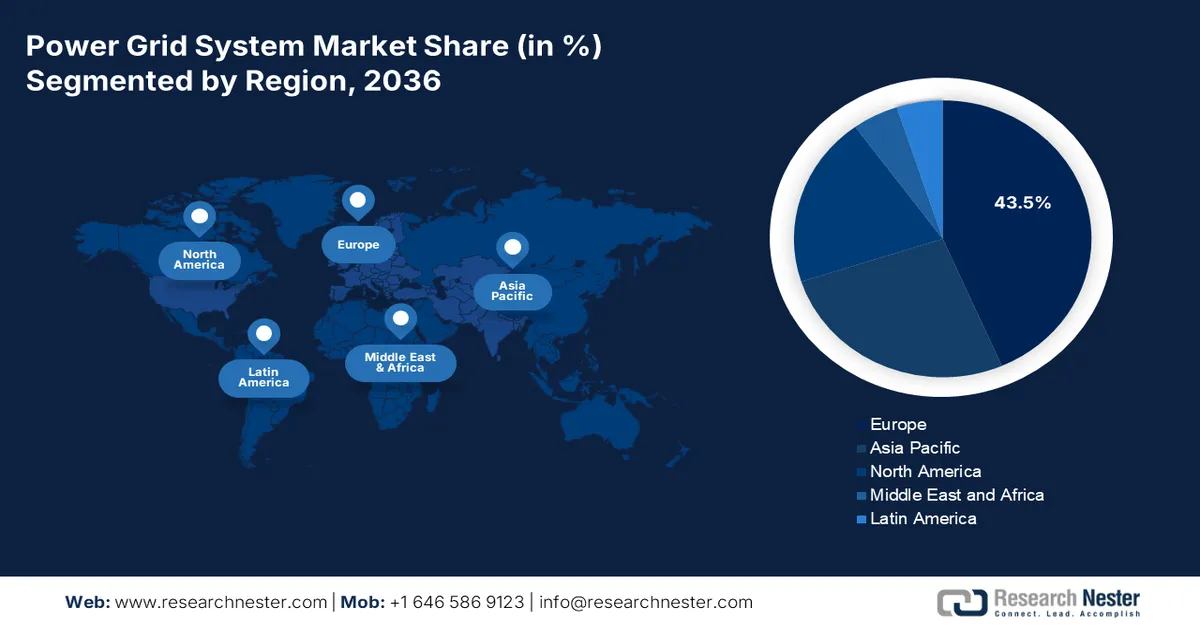
- Europa hält einen Marktanteil von 43,5 % am Stromnetzsystemmarkt. Dies wird durch vorteilhafte Regierungsrichtlinien und die starke Nutzung erneuerbarer Energien begünstigt und verbessert die Wachstumsaussichten bis 2036.
Segment-Einblicke:
- Das Segment der Frequenzumrichter wird voraussichtlich bis 2036 einen Marktanteil von über 25,5 % im Bereich der Stromnetzsysteme erreichen. Treiber dieser Entwicklung sind die steigende Nachfrage nach energieeffizienten Lösungen und die Modernisierung der Stromnetze.
Wichtigste Wachstumstrends:
- Datenschutz und Cybersicherheitsprobleme
- Zunehmende Verfügbarkeit und Bezahlbarkeit von Windparktechnologien
Hauptherausforderungen:
- Kostengünstige Stromerzeugung an Land
- Komplexer Regulierungsrahmen
Wichtigste Akteure:ABB, Aker Solutions ASA, Apar Industries, Baker Hughes, Hartek Group Power System, Deep C, DEME, General Electric, Intertek Group.
Global Stromnetzsystem Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2026:11,8 Mrd. USD
- Marktgröße 2027:12,81 Mrd. USD
- Prognostizierte Marktgröße:26,93 Mrd. USD bis 2036
- Wachstumsprognose:8,6 % CAGR (2027–2036)
Wichtige regionale Dynamiken:
- Größte Region: Europa (43,5 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Dominierende Länder: Deutschland, China, Vereinigte Staaten, Frankreich, Vereinigtes Königreich
- Schwellenländer: China, Indien, Brasilien, Russland, Mexiko
Last updated on : 31 August, 2026
Wachstumstreiber und Herausforderungen des Marktes für Stromnetzsysteme:
Wachstumstreiber
Datenschutz und Cybersicherheit: Die zunehmenden Bedenken hinsichtlich Datenschutz und Cybersicherheit beeinflussen den Markt für Stromnetzsysteme erheblich, insbesondere durch die Integration intelligenter Technologien. Die fortschreitende Digitalisierung und Vernetzung von Stromnetzen hat deren Anfälligkeit für Cyberangriffe erhöht und erhebliche Investitionen in Cybersicherheitsmaßnahmen erforderlich gemacht. Im Jahr 2024 verzeichneten US-amerikanische Energieversorger einen Anstieg der Cyberangriffe um 7 % im Vergleich zum Vorjahreszeitraum. Bis August wurden durchschnittlich 1.162 Angriffe registriert, gegenüber 689 im Vorjahr. Dieser Trend verdeutlicht die wachsenden Bedrohungen für kritische Infrastrukturen im Zuge der zunehmenden Digitalisierung von Stromnetzen.
Weltweit setzen Regierungen strenge Cybersicherheitsstandards zum Schutz von Stromnetzen um. Beispielsweise schreiben die Standards der North American Electric Reliability Corporation (NERC) zum Schutz kritischer Infrastrukturen umfassende Cybersicherheitsmaßnahmen für Stromnetzbetreiber vor. Angesichts zunehmender Bedrohungen verstärken Aufsichtsbehörden ihre Kontrollen und verpflichten Energieversorger zur Anwendung robuster Cybersicherheitspraktiken, um kritische Infrastrukturen zu schützen.- Zunehmende Verfügbarkeit und Bezahlbarkeit von Windkrafttechnologien: Stromnetze müssen modernisiert werden, um fluktuierende erneuerbare Energiequellen (VEE) zu integrieren, da Windkraft immer erschwinglicher und beliebter wird. Nur so können Stabilität, Effektivität und Ausfallsicherheit gewährleistet werden. Die globalen durchschnittlichen Stromgestehungskosten (LCOE) für Onshore-Windenergie sanken zwischen 2010 und 2022 um 69 % von 107 USD/MWh auf 33 USD/MWh. Die Kosten für Onshore-Windenergie sind auf 30–50 USD/MWh gefallen, während für Offshore-Windenergie bis 2030 Kosten von 50–80 USD/MWh prognostiziert werden. Windparks sind zunehmend wettbewerbsfähig gegenüber der Stromerzeugung aus fossilen Brennstoffen und treiben so Investitionen in den Netzausbau und die Netzmodernisierung voran.
Mit zunehmender Erschwinglichkeit und Verfügbarkeit von Windparktechnologien steigt die Nachfrage nach fortschrittlichen Stromnetzsystemen. Netzbetreiber und Energieversorger müssen in intelligente Netze, Energiespeicher und digitale Lösungen investieren, um den wachsenden Anteil der Windenergie effizient zu managen. Der Übergang zu einer Zukunft mit erneuerbaren Energien beschleunigt sich, wodurch die Modernisierung der Stromnetze höchste Priorität für Energiesicherheit und Nachhaltigkeit hat.
Herausforderungen
Kostengünstige Stromerzeugung an Land: Selbst ohne finanzielle Unterstützung und bei sinkenden Ölpreisen sind die Kosten der Stromerzeugung aus Offshore-Windparks, Geothermie- und Wasserkraftwerken sowie Biomasseanlagen vergleichbar mit oder sogar niedriger als die Kosten der Stromerzeugung aus Gas-, Kohle- und Benzinkraftwerken. Darüber hinaus sind die Preise für Solar- und Windstrom gesunken, wodurch diese Ressourcen weltweit wirtschaftlicher sind als einige andere erneuerbare Energiequellen. Die Stromerzeugung in Öl- und Gasförderanlagen auf See ist zudem deutlich teurer als die Energieerzeugung mit traditionellen Energieträgern wie Kohle, Gas und Erdöl.
Komplexes regulatorisches Umfeld: Das Stromnetz muss aufgrund seiner Ausdehnung über mehrere Länder und Regionen hinweg zahlreiche regulatorische Rahmenbedingungen einhalten. Die Regelungen für die Übertragung, Verteilung und den Anschluss von Anlagen zur Erzeugung erneuerbarer Energien unterscheiden sich erheblich zwischen den einzelnen Rechtsordnungen. Netzbetreiber stehen vor der zusätzlichen Herausforderung, die Einhaltung lokaler Vorschriften sicherzustellen. Sie müssen die grenzüberschreitende Übertragung reibungslos koordinieren und sich dabei in einem uneinheitlichen regulatorischen Umfeld zurechtfinden. Die Projektlaufzeiten verlängern sich durch die erforderlichen Genehmigungen für die Modernisierung bestehender Infrastruktur. Die Integration sauberer Energien und Innovationen in der Netztechnologie werden durch dieses komplexe regulatorische Umfeld behindert.
Marktgröße und Prognose für Stromnetzsysteme:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
8,6 % |
|
Marktgröße im Basisjahr (2026) |
11,8 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
26,93 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Stromnetzsysteme:
Komponenten (Kabel, Frequenzumrichter, Transformatoren, Schaltanlagen)
Im Markt für Stromnetzsysteme wird das Segment der Frequenzumrichter bis 2036 voraussichtlich einen Umsatzanteil von über 25,5 % erreichen. Grund dafür ist der geringere Energieverbrauch und die gesteigerte Energieeffizienz durch die Regelung von Leistung und Drehzahl von Elektromotoren. Diese Technologie ermöglicht eine bessere Prozesssteuerung, niedrigere Wartungskosten und eine längere Lebensdauer der Anlagen. Frequenzumrichter erfreuen sich aufgrund des wachsenden Bedarfs an energieeffizienten Lösungen zunehmender Beliebtheit in Branchen wie der Fertigungsindustrie, der Öl- und Gasindustrie sowie dem Bergbau.
Angesichts zunehmender Modernisierungsprojekte im Stromnetz und des verstärkten Fokus auf intelligentes Energiemanagement werden Frequenzumrichter (VSDs) eine Schlüsselrolle beim Ausbau des Marktes für Stromnetzsysteme spielen. Investitionen in Industrieautomation und Energieeffizienz dürften dieses Wachstum weiter beschleunigen. Das Volumen der Private-Equity-Investitionen in die weltweite Industrieautomatisierungsbranche hat im Jahr 2024 bereits den Gesamtwert des Geschäftsjahres 2023 übertroffen und nähert sich dem Rekordwert des Sektors aus dem Jahr 2021. Bis zum 20. September investierten Private-Equity- und Venture-Capital-Gesellschaften 14,87 Milliarden US-Dollar, verglichen mit 7,17 Milliarden US-Dollar im gesamten Geschäftsjahr 2023.
Anwendung (Eigenstromerzeugung, Windkraft)
Laut der vorliegenden Studie dürfte das Segment der Eigenstromerzeugung im Markt für Stromnetzsysteme bis Ende 2036 einen bedeutenden Marktanteil einnehmen, da dezentrale Energiesysteme und die Eigenstromerzeugung immer beliebter werden. Die Erzeugung von Strom für den Eigenverbrauch eines bestimmten Unternehmens, beispielsweise von Gewerbe- oder Industrieanlagen, wird als Eigenstromerzeugung bezeichnet. Sie ermöglicht Unternehmen eine bessere Kontrolle über ihre Energieversorgung, verringert ihre Abhängigkeit vom Stromnetz und erlaubt es ihnen, ihren Energiebedarf kostengünstiger zu decken. Es wird erwartet, dass der Markt für Stromnetzsysteme aufgrund der steigenden Nachfrage nach sauberer und zuverlässiger Energie weiterhin vom Segment der Eigenstromerzeugung dominiert wird.
Unsere detaillierte Analyse des globalen Marktes für Stromnetzsysteme umfasst die folgenden Segmente:
Komponente |
|
Anwendung |
|
Tiefe |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Regionale Analyse des Marktes für Stromnetzsysteme:
Europa-Marktanalyse
Im Markt für Stromnetzsysteme wird Europa bis 2036 voraussichtlich einen Umsatzanteil von über 43,5 % erzielen. Gründe hierfür sind die vorteilhafte Regierungspolitik und der hohe Bedarf an erneuerbaren Energien. Der Ausbau erneuerbarer Energien steht in den meisten europäischen Ländern im Mittelpunkt. Länder wie Großbritannien, Norwegen, die Niederlande, Deutschland und andere sind führend beim Ausbau ihrer Kapazitäten für erneuerbare Energien. Das Wachstum des Unterwassersektors wird durch die European Winds Initiative (EWI) unterstützt, eine Forschungs- und Entwicklungsorganisation für erneuerbare Energien, die gegründet wurde, um die Windkraftbranche in Europa zu fördern.
Beispielsweise stammten 2023 in der Europäischen Union 24,5 % des gesamten Energieverbrauchs aus erneuerbaren Energien. Schätzungen zufolge ist dieser Anteil seit 2022 um einen Prozentpunkt gestiegen, wobei der robuste Ausbau der Stromerzeugung aus erneuerbaren Energien weiterhin der Haupttreiber ist. Zusätzlich trägt ein leichter Rückgang des Verbrauchs nicht erneuerbarer Energien im Jahr 2023 zu diesem Anstieg bei. Um das neue EU-Mindestziel von 42,5 % für 2030 zu erreichen, ist es notwendig, die Ausbaurate erneuerbarer Energien der letzten zehn Jahre zu verdoppeln und das europäische Energiesystem grundlegend zu reformieren.
Mit der zunehmenden Integration von Elektrofahrzeugen in das Stromnetz steigt in Großbritannien die Nachfrage nach ausgereifter Ladeinfrastruktur und Vehicle-to-Grid-Lösungen (V2G). Programme zur Förderung des Peer-to-Peer-Energiehandels und von Bürgerenergieprojekten können in Großbritannien lokale Energieerzeuger und dezentrale Stromnetzlösungen unterstützen. Da der britische Strommarkt den Übergang zu einem kohlenstoffarmen Energiesystem begrüßt, werden erhebliche Investitionen in Energiespeicher und Lastmanagementtechnologien im Netzmaßstab getätigt.
Deutschlands Stromnetzinfrastruktur ist gut ausgebaut, modern und stark auf erneuerbare Energien wie Solar- und Windenergie ausgerichtet. Windenergie trug 2023 den größten Anteil zur deutschen Stromerzeugung bei und übertraf damit Braunkohle und andere Energieträger. Sie machte 2023 netto über 32 % der gesamten deutschen Stromerzeugung aus. Der Ausbau des Strommarktes in Deutschland wurde zudem durch günstige Gesetze und Verordnungen, strenge Energieeffizienzauflagen und den steigenden Strombedarf in Branchen wie Heizung und Verkehr begünstigt.
Asien-Pazifik-Marktanalyse
Der Markt für Stromnetzsysteme im asiatisch-pazifischen Raum wird im Prognosezeitraum voraussichtlich ein stabiles jährliches Wachstum verzeichnen. In Entwicklungsländern wie China, Indien und Südostasien ist der Stromverbrauch aufgrund der rasanten Industrialisierung, Urbanisierung und des steigenden Wohlstands stark angestiegen. Energieversorgungsunternehmen stehen unter Druck, ihre Netze zu modernisieren und auszubauen, da die veraltete Übertragungsinfrastruktur nicht mithalten kann. Unternehmen, die Netztechnologie exportieren und entsprechende Dienstleistungen anbieten, haben ein enormes Potenzial. So investiert beispielsweise China, das Mutterland von Energy Monitor, mehr in Übertragungsnetze als alle anderen Länder zusammen. China gab 2022 166 Milliarden US-Dollar für seine Übertragungsinfrastruktur aus, während andere Länder insgesamt 118 Milliarden US-Dollar investierten.
Die massiven Investitionen in Chinas Stromnetze werden durch die Ultrahochspannungs-Übertragungsinfrastruktur angetrieben, die eine verlustarme Stromübertragung über große Entfernungen ermöglicht. Chinas Stromnetz kann nun durch die Kombination von künstlicher Intelligenz und Big-Data-Analysen vorausschauende Wartung durchführen, wodurch Betriebskosten und Ausfallzeiten reduziert werden. Die rasante Urbanisierung in China treibt die Nachfrage nach Lösungen für Stromnetze an und eröffnet damit Chancen für Unternehmen, die Technologien für Lastmanagement und Netzoptimierung anbieten.
Der Markt für Stromnetzsysteme in Südkorea profitiert von erheblichen staatlichen Investitionen in intelligente Netztechnologie, wodurch ein robustes und effizientes Energieverteilungsnetz entsteht.
Neben der Eröffnung neuer Möglichkeiten für Stromnetzlösungen stärkt die Nutzung erneuerbarer Energiequellen wie Wind- und Solarenergie die Resilienz und Nachhaltigkeit des südkoreanischen Stromsystems. Der südkoreanische Strommarkt, der der Energiesicherheit höchste Priorität einräumt, verfügt über hochmoderne Netzüberwachungs- und Steuerungssysteme, die Zuverlässigkeit gewährleisten und Ausfallzeiten minimieren.
Wichtige Akteure auf dem Markt für Stromnetzsysteme:
- Nexans
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- ABB
- Aker Solutions ASA
- Apar Industries
- Baker Hughes
- Hartek Group Power System
- Deep C
- DEME
- General Electric
- Intertek-Gruppe
Die Hauptkonkurrenten im hart umkämpften Markt für Stromnetzsysteme konzentrieren sich auf Innovationen, strategische Allianzen und Fusionen, um ihre Marktanteile zu sichern. Der Markt wird von großen Unternehmen dominiert, die ein breites Spektrum an Netzlösungen und Spitzentechnologien anbieten. Diese Unternehmen bieten Komplettlösungen von der Übertragung und Verteilung bis hin zu Smart-Grid-Technologien und nutzen dabei ihre umfassende Erfahrung in der Netzinfrastruktur und Technologieentwicklung.
Hier sind einige der führenden Akteure auf dem Markt für Stromnetzsysteme:
Neueste Entwicklungen
- Im Januar 2025 erhielt die Energiesparte der Hartek Group in Gujarat von der Power Grid Corporation of India Limited (PGCIL), dem größten Stromverteilungsunternehmen Indiens, einen Auftrag im Wert von 13,45 Millionen US-Dollar. Das Projekt umfasst die Erweiterung eines 765-kV-AIS-Umspannwerks sowie Arbeiten an einem 400/220-kV-Umspannwerk.
- Im Januar 2025 gewann Nexans, ein weltweit führendes Unternehmen in der Entwicklung und Produktion von Kabelsystemen und -dienstleistungen, den Projektvertrag für LanWin 2. Das Projekt hat einen Wert von einer Milliarde Euro und ist Teil des TenneT-Rahmenvertrags vom Mai 2023. Im Rahmen dieses Projekts werden 250 km 525-kV-Hochspannungs-Gleichstrom-Exportkabel (HGÜ, vernetztes Polyethylen, XLPE) für den Onshore- und Offshore-Versand geplant, beschafft, gebaut und installiert (EPCI). In der deutschen Nordsee ist das Projekt Teil des 2-GW-Offshore-Netzanschlussvorhabens von TenneT. Die Inbetriebnahme ist für 2030 geplant.
- Report ID: 7140
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
