Marktausblick für Öl- und Gaspipelines:
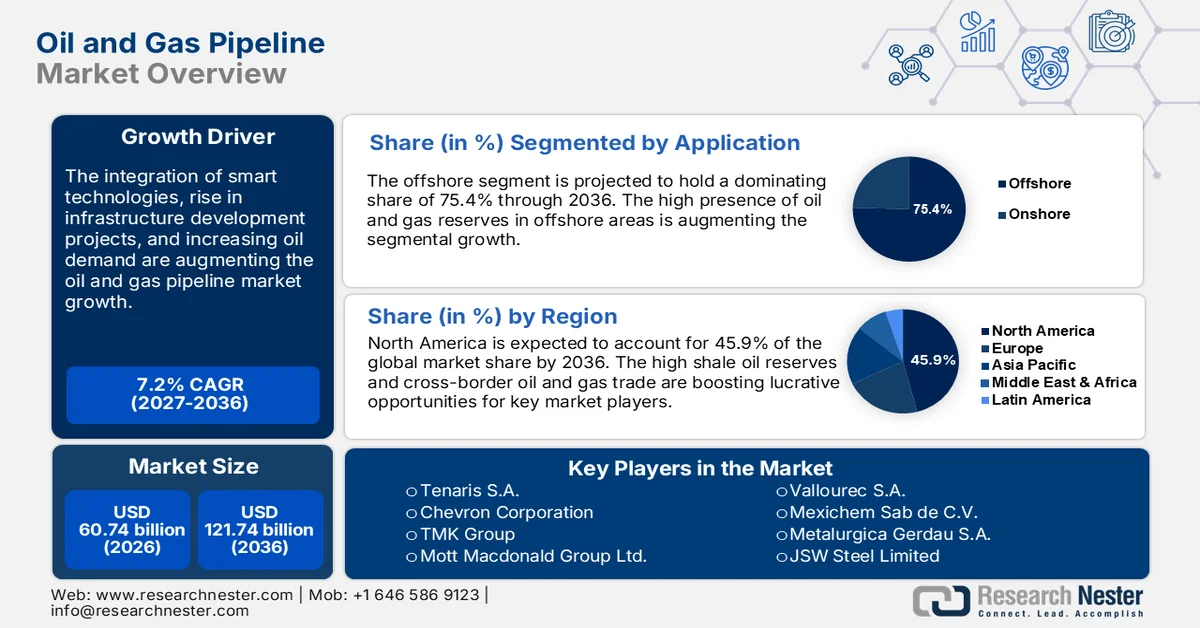
Der Markt für Öl- und Gaspipelines hatte 2026 ein Volumen von über 60,74 Milliarden US-Dollar und wird bis Ende 2036 voraussichtlich auf 121,74 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von rund 7,2 % im Prognosezeitraum 2027–2036 entspricht. Im Jahr 2027 wird das Marktvolumen für Öl- und Gaspipelines auf 65,11 Milliarden US-Dollar geschätzt.
Die gesamte Energielandschaft wird von vier disruptiven Faktoren geprägt: makroökonomischen Variablen wie steigenden Materialkosten und hohen Zinsen, sich wandelnden politischen Rahmenbedingungen und Regulierungen, dem Aufkommen neuer Technologien und geopolitischen Faktoren. Diese Faktoren beeinflussen Angebot und Nachfrage sowie Handel und Investitionen im Erdöl- und Erdgas-Sektor. Mit der zusätzlichen Produktionskürzung der Organisation erdölexportierender Länder (OPEC+) um 2,5 Millionen Barrel pro Tag (mbpd) Anfang November 2023 erholten sich die Erdgaspreise am US-amerikanischen Henry Hub auf 3,50 USD/mmBtu und trieben die Brent-Rohölpreise auf über 90 USD/Barrel.
Trotz der oben genannten Störungen stieg die weltweite Ölnachfrage 2023 zwischen 2,3 Mio. Barrel pro Tag (mb/d) und 101,7 mb/d, wodurch die Auswirkungen des makroökonomischen Umfelds verschleiert wurden. Da Europa die Hälfte des Rückgangs ausmachte, wurde das weltweite Nachfragewachstum im vierten Quartal 2023 um 400.000 Barrel pro Tag nach unten korrigiert, und die Verlangsamung setzte sich 2024 fort, wobei sich das weltweite Wachstum auf 1,1 mb/d halbierte. Darüber hinaus stehen dem Öl- und Gassektor entscheidende Chancen bevor, sich an die fortschreitende Energiewende und die strengen energiewirtschaftlichen Vorschriften anzupassen. Selbst unter den gegenwärtigen politischen Rahmenbedingungen, einschließlich des Pariser Abkommens, wird erwartet, dass die weltweite Nachfrage nach Öl und Gas ihren Höhepunkt erst Ende 2030 erreichen wird.
Der weltweit steigende Öl- und Gasbedarf treibt die Notwendigkeit sicherer und effizienter Pipelines voran. Laut der Internationalen Energieagentur (IEA) lag der globale Ölbedarf im Jahr 2023 durchschnittlich bei über 102 Millionen Barrel pro Tag. Mehrere Faktoren tragen zu diesem Anstieg bei, darunter die rasante Urbanisierung und Industrialisierung, der zunehmende Schiffsverkehr und der weltweit hohe Energieverbrauch. Um eine stabile Öl- und Gasversorgung zu gewährleisten, gewinnt die Nachfrage nach modernen Pipelines daher zunehmend an Bedeutung.
Um die Abhängigkeit von einem einzigen Öl- und Gaslieferanten zu verringern, investieren Länder in die Diversifizierung ihrer Bezugsquellen und Transportwege. Dies steigert den Bedarf an modernen Öl- und Gaspipelines erheblich. So wurde beispielsweise laut Europäischer Kommission das Projekt „Südlicher Gaskorridor“ ins Leben gerufen, um die Abhängigkeit der EU-Länder von einem einzigen Lieferanten zu verringern. Dieses Projekt wurde Ende 2020 in Betrieb genommen und lieferte 2021 8,1 Milliarden Kubikmeter und 2022 11,4 Milliarden Kubikmeter Gas nach Europa. Der Bau neuer Routen treibt Investitionen in die Infrastrukturentwicklung voran und erhöht den Bedarf an modernsten Technologien und Materialien, darunter auch fortschrittliche Öl- und Gaspipelines.
Schlüssel Öl- und Gaspipeline Markteinblicke Zusammenfassung:
Regionale Highlights:
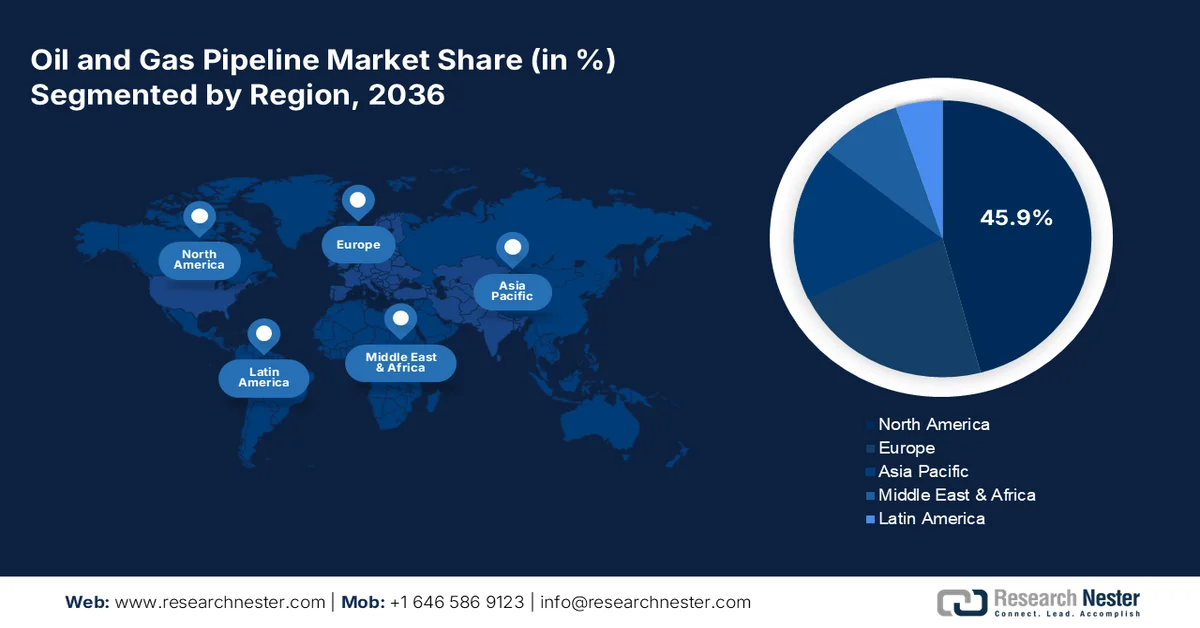
- Der nordamerikanische Öl- und Gaspipelinemarkt wird bis 2036 einen Anteil von 45,9 % erreichen. Treiber dieser Entwicklung sind die hohen Schieferölreserven und der zunehmende grenzüberschreitende Handel.
Segment-Einblicke:
- Das Offshore-Segment im Öl- und Gaspipeline-Markt wird bis 2036 voraussichtlich einen Marktanteil von 75,40 % erreichen. Dies ist darauf zurückzuführen, dass sich der Großteil der Öl- und Gasreserven in Offshore-Gebieten wie dem Golf von Mexiko und vor der Küste Brasiliens befindet und somit hohe Gewinnchancen bietet.
- Das Offshore-Segment im Öl- und Gaspipeline-Markt wird bis 2036 voraussichtlich einen Marktanteil von 75,40 % erreichen. Dies ist darauf zurückzuführen, dass sich der Großteil der Öl- und Gasreserven in Offshore-Gebieten wie dem Golf von Mexiko und vor der Küste Brasiliens befindet und somit hohe Gewinnchancen bietet.
Wichtigste Wachstumstrends:
- Zunehmende Integration intelligenter Öl- und Gaspipelines
- Steigende Nachfrage nach Flüssigerdgas (LNG)
- Zunehmende Integration intelligenter Öl- und Gaspipelines
- Steigende Nachfrage nach Flüssigerdgas (LNG)
Wichtigste Herausforderungen:
- Schwankungen der Rohstoffpreise
Wichtigste Akteure:Tenaris S.A., Vallourec S.A., TMK Group, Nippon Steel Corporation, JFE Steel Corporation, ArcelorMittal S.A., Welspun Corp Ltd., Europipe GmbH, ChelPipe Group, EVRAZ plc.
Global Öl- und Gaspipeline Markt Prognose und regionaler Ausblick:
Marktgröße und Wachstumsprognosen:
- Marktgröße 2026:60,74 Mrd. USD
- Marktgröße 2027:65,11 Mrd. USD
- Prognostizierte Marktgröße bis 2036:121,74 Mrd. USD
- Wachstumsprognose:7,2 % CAGR (2027–2036)
Wichtige regionale Dynamiken:
- Größte Region: Nordamerika (45,9 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Dominierende Länder: Vereinigte Staaten, China, Deutschland, Japan, Indien
- Schwellenländer: China, Indien, Brasilien, Mexiko, Thailand
Last updated on : 31 August, 2026
Wachstumstreiber und Herausforderungen des Öl- und Gaspipelinemarktes:
Wachstumstreiber
- Zunehmende Integration intelligenter Öl- und Gaspipelines: Intelligente Pipeline-Technologien erleben weltweit einen Boom. Die Integration fortschrittlicher Technologien wie dem Internet der Dinge (IoT), Sensortechnologien, prädiktiver Analysen und Echtzeit-Überwachungssystemen verbessert die Betriebsleistung von Pipelines. Diese Technologien optimieren gemeinsam die Reaktionszeit und minimieren effektiv Unfälle und Betriebsstörungen.
Die in die Rohrleitungen integrierten Sensoren erfassen kontinuierlich Veränderungen von Temperatur, Druck, Durchfluss und chemischer Zusammensetzung. Dies ermöglicht den Betreibern, Echtzeitdaten zu überwachen und frühzeitig Entscheidungen zu treffen, bevor Probleme auftreten. Die Fernüberwachungstechnologie unterstützt die Betreiber bei der Steuerung und Verwaltung der Pipelineaktivitäten von zentralen Standorten aus. All diese Vorteile intelligenter Öl- und Gaspipelines tragen maßgeblich zu deren Umsatzwachstum bei.
So erhielt beispielsweise Smartpipe Technologies, ein innovativer Hersteller von Pipeline-Technologien, im Mai 2022 ein Investitionsangebot von Enbridge in Höhe von 6,6 Millionen US-Dollar. Mit dieser Investition wollte Enbridge die Sicherheit und Vielseitigkeit seiner Pipelines für den Transport von Wasserstoff und Kohlendioxid verbessern. Solche Infrastrukturmodernisierungen unterstreichen den steigenden Bedarf an fortschrittlichen Pipeline-Technologien und tragen somit zum Wachstum des gesamten Öl- und Gaspipeline-Marktes bei. - Steigende Nachfrage nach Flüssigerdgas (LNG): Der weltweite Ausbau der LNG-Infrastruktur schafft lukrative Chancen für Hersteller von Öl- und Gaspipelines. LNG wird zunehmend zur Ergänzung der heimischen Erdgasproduktion eingesetzt. Der Anstieg von Smart-City-Projekten in Verbindung mit dem rasanten Ausbau der LNG-Infrastruktur verstärkt die Nachfrage nach modernen und zuverlässigen Öl- und Gaspipelines.
- Darüber hinaus wird LNG von Importterminals zu lokalen Öl- und Gaspipelines transportiert, beispielsweise zu Kraftwerken und Industrieunternehmen. Dies treibt die Nachfrage nach sicheren und innovativen Öl- und Gaspipelines weiter an. Laut der International Trade Administration (ITA) ist Katar der weltweit größte LNG-Lieferant. Das Projekt zur Erweiterung des Nordfelds soll die LNG-Kapazität bis 2027 von 77 Millionen Tonnen pro Jahr auf 126 Millionen Tonnen pro Jahr erhöhen. Da Länder massiv in den Ausbau der LNG-Infrastruktur investieren, wird die Nachfrage nach modernen Öl- und Gaspipelines für den Gastransport voraussichtlich hoch bleiben.
Herausforderungen
- Regulatorische Herausforderungen: In vielen Regionen der Welt ist ein erheblicher Teil der bestehenden Pipelines veraltet und sanierungsbedürftig. Aufgrund steigender Anforderungen entsteht zudem der Bedarf an neuer Infrastruktur. Solche Projekte erfordern daher enorme Investitionen für Bau, Nachrüstung, Instandhaltung und die Verbesserung der Integrität. Aufgrund wirtschaftlicher Zwänge und regulatorischer Hürden verschieben jedoch viele Unternehmen Investitionen, was den Öl- und Gaspipelinemarkt beeinträchtigen kann. Ein aktuelles Beispiel hierfür ist das Mountain Valley Pipeline-Projekt. Aufgrund mehrerer regulatorischer Hürden und Rechtsstreitigkeiten verzögerte sich das Projekt, wodurch die Kosten bis 2024 von 6,6 Milliarden US-Dollar auf 7,2 Milliarden US-Dollar stiegen.
- Schwankungen der Rohstoffpreise: Preisschwankungen bei Rohstoffen wie Edelstahl, Polyvinylchlorid (PVC) und Polyethylen hoher Dichte (HDPE) können das Wachstum des Öl- und Gaspipelinemarktes hemmen. Steigende Rohstoffkosten verteuern direkt die Endprodukte der Rohre, was letztendlich den Kapitalaufwand für den Bau von Öl- und Gaspipelines erhöht und somit das Marktwachstum beeinträchtigt.
Marktgröße und Prognose für Öl- und Gaspipelines:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
7,2 % |
|
Marktgröße im Basisjahr (2026) |
60,74 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
121,74 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Öl- und Gaspipelines:
Anwendungssegmentanalyse
Prognosen zufolge wird der Marktanteil von Offshore-Öl- und -Gaspipelines bis Ende 2036 über 75,4 % erreichen. Die meisten Öl- und Gasreserven weltweit befinden sich in Offshore-Gebieten wie dem Golf von Mexiko und vor der Küste Brasiliens, was Offshore-Pipeline-Unternehmen hohe Gewinnchancen bietet. Laut dem Bureau of Ocean Energy Management stammen rund 97 % der gesamten Öl- und Gasproduktion der USA im Festlandsockel aus dem Golf von Mexiko.
Da die Onshore-Reserven mit zunehmender Erschöpfung schwieriger zu erschließen sind, wird die Offshore-Exploration verstärkt eingesetzt, um den zukünftigen Energiebedarf zu decken. Moderne Offshore-Öl- und Gaspipelines sind die kostengünstigste Methode, Ressourcen von den Feldern zu den Verarbeitungsanlagen zu transportieren. Nach ihrer Installation bieten die Offshore-Pipelines niedrigere Betriebskosten und ermöglichen den effizienten Transport großer Öl- und Gasmengen über weite Strecken. Die geringen Wartungskosten machen diese Pipelines besonders wirtschaftlich für Großprojekte.
Ölsegmentanalyse
Es wird erwartet, dass das Segment der Erdölpipelines bis 2036 einen dominierenden Marktanteil im Öl- und Gaspipeline-Sektor halten wird. Öl ist ein wesentlicher Bestandteil des globalen Energiemixes und erfreut sich in Sektoren wie Petrochemie, Transport und Luftfahrt einer hohen Nachfrage. So wird beispielsweise laut einer Analyse des International Energy Forum geschätzt, dass Erdöl und Erdgas bis 2040 etwa 47 % bis 54 % zum Energiemix beitragen werden. Die hohe globale Ölnachfrage trägt maßgeblich zum Wachstum der Umsätze mit Erdölpipelines bei. Pipelines sind eine kosteneffiziente Möglichkeit, den steigenden Ölbedarf zu decken. Die zunehmenden Investitionen in neue Erdölfelder und die Modernisierung der bestehenden Infrastruktur verstärken die Nachfrage nach fortschrittlichen Pipelines für einen effizienten und sicheren Transport.
Unsere detaillierte Analyse des globalen Öl- und Gaspipelinemarktes umfasst die folgenden Segmente:
Ölsorte |
|
Anwendung |
|
Stream-Typ |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Regionale Analyse des Öl- und Gaspipelinemarktes:
Einblicke in den nordamerikanischen Markt
Prognosen zufolge wird die nordamerikanische Industrie bis 2036 einen Marktanteil von 45,9 % erreichen und damit den größten Teil des Umsatzes generieren. Die hohen Schieferölreserven der Region tragen maßgeblich zum Umsatzwachstum von Öl- und Gaspipelines bei. Der zunehmende grenzüberschreitende Handel mit Öl und Gas erfordert fortschrittliche Transportsysteme wie intelligente Pipelines und fördert so das Wachstum des Öl- und Gaspipelinemarktes.
Die USA entwickeln sich dank des starken Ausbaus und des kontinuierlichen Baus von LNG-Anlagen zu einem bedeutenden Exporteur von Flüssigerdgas (LNG) und Rohöl. Laut der US-Energieinformationsbehörde (EIA) sind Cove Point, Sabine Pass, Cameron und Elba Island bereits etablierte LNG-Anlagen, während Port Arthur und Golden Pass als LNG-Projekte im Bau sind. Die geschätzten LNG-Exporte aus den im Bau befindlichen Projekten in den USA werden voraussichtlich zwischen 2024 und 2028 um 9,7 Milliarden Kubikfuß pro Tag (Bcf/d) steigen. Dieser LNG-Exportboom und der Infrastrukturausbau treiben die Nachfrage nach modernen und zuverlässigen Öl- und Gaspipelines an und bescheren den wichtigsten Akteuren im Pipeline-Markt höhere Gewinne.
Kanada ist führend im Ölsandsektor, und die enorme Rohölproduktion des Landes trägt maßgeblich zum Marktwachstum bei. Laut dem kanadischen Verband der Erdölproduzenten (Canadian Association of Petroleum Producers) stammten beispielsweise im Jahr 2023 rund 58 % der gesamten kanadischen Ölproduktion aus Ölsand. Für den Transport von Schweröl zu Raffinerien und den Export über Pipelines ist eine moderne und zuverlässige Pipeline-Infrastruktur unerlässlich. Angesichts der steigenden Rohölproduktion und des zunehmenden Rohölabsatzes investieren viele Raffinerien in den Ausbau ihrer Pipeline-Netze und schaffen damit lukrative Geschäftsmöglichkeiten für Hersteller von Öl- und Gaspipelines.
Einblicke in den europäischen Markt
Europa wird voraussichtlich bis 2036 den zweitgrößten Anteil am globalen Öl- und Gaspipelinemarkt halten, was auf die hohen Investitionen in die Gaspipeline-Infrastruktur zurückzuführen ist. Laut Global Energy Monitor befinden sich in Europa derzeit rund 16 Gaspipelines mit einer Gesamtlänge von 3.200 Kilometern und Kosten von 7,01 Milliarden US-Dollar im Bau. Diese enormen Investitionen in Infrastrukturprojekte dürften die Nachfrage nach modernen Öl- und Gaspipelines in Europa in den kommenden Jahren deutlich steigern.
In Deutschland wirkt sich die Modernisierung der bestehenden Pipeline-Infrastruktur und Investitionen in neue Pipeline-Projekte positiv auf das Wachstum des Öl- und Gaspipeline-Marktes aus. Der Ausbau moderner Pipeline-Infrastruktur trägt zu einem effizienten Öl- und Gastransport bei und deckt so den Energiebedarf des Landes. Laut einem Bericht von Clean Energy Wire wird Deutschland beispielsweise nach der Genehmigung des Kernnetzes durch die Bundesnetzagentur voraussichtlich 2025 den ersten Wasserstofftransport durch Pipelines erleben. Das Kernnetz bildet die Grundlage für eine neue Infrastruktur und spielt eine entscheidende Rolle in der Energiewende. Dieses Projekt dürfte Deutschlands Position in Europa stärken. Investitionen in die Instandhaltung und Modernisierung von Pipelines, einschließlich der Entwicklung intelligenter Pipelines mit fortschrittlichen Überwachungs- und Steuerungstechnologien, sind zudem ein wichtiger Wachstumstreiber für den gesamten Öl- und Gaspipeline-Markt.
Der Ausbau der LNG-Kapazitäten und -Speicheranlagen in Italien verstärkt die hohe Nachfrage nach modernen und zuverlässigen Öl- und Gaspipelines. Diese Pipelines sind unerlässlich, um LNG-Terminals mit dem nationalen Stromnetz zu verbinden und so den effizienten Transport von Flüssigerdgas zu gewährleisten. Laut der US-Energieinformationsbehörde (EIA) wurden 2022 in Italien, den Niederlanden, Polen und Finnland rund 1,7 Milliarden Kubikfuß pro Tag (Bcf/d) an neuer und erweiterter LNG-Regasifizierungskapazität hinzugefügt.
Akteure auf dem Öl- und Gaspipelinemarkt:
- Tenaris SA
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Smartpipe-Technologien
- Chevron Corporation
- TMK-Gruppe
- Mott Macdonald Group Ltd.
- NOV Inc.
- Vallourec SA
- Mexichem Sab de CV
- Metalurgica Gerdau SA
- JSW Steel Limited
- Amerikanische Gusseisenrohr-Firma
- Aliaxis Group SA
- ArcelorMittal SA
- China Steel Corporation
- ConocoPhillips-Unternehmen
- SUBSEA 7 SA
- TechnipFMC Plc
- ChelPipe-Gruppe
Die wichtigsten Akteure im Öl- und Gaspipelinemarkt setzen verschiedene organische und anorganische Strategien ein, um ihre Gewinnanteile zu maximieren. Führende Unternehmen investieren massiv in Forschung und Entwicklung, um intelligente Öl- und Gaspipelines einzuführen. Sie gehen zudem strategische Kooperationen mit anderen Marktteilnehmern und Technologieunternehmen ein, um innovative Pipelines zu entwickeln. Diese Maßnahmen helfen ihnen, einen breiteren Kundenstamm zu gewinnen und hohe Gewinne zu erzielen. Branchenriesen erschließen darüber hinaus Märkte mit hohem Potenzial, um ungenutzte Chancen zu ergreifen und ihre Marktpräsenz im Öl- und Gaspipelinemarkt auszubauen.
Angesichts gesunder Cashflows, konsequenter Kapitaldisziplin, solider Finanzlage und rasanter technologischer Fortschritte sind die Öl- und Gasunternehmen relativ gut aufgestellt, um sich bis 2025 auf die Energiewende zu konzentrieren. Dies erfordert auch konzertierte Anstrengungen zur Reduzierung von Kohlenwasserstoffemissionen sowie verstärkte Investitionen in wirtschaftliche und skalierbare Lösungen für den Übergang der Öl- und Gasindustrie zu kohlenstoffarmen Technologien. Dies wird sich unmittelbar auf die Marktdynamik der Wertschöpfungskette von Öl- und Gaspipelines auswirken.
Zu den wichtigsten Akteuren gehören:
Neueste Entwicklungen
- Im September 2024 erwarb Vallourec S.A., ein führender Hersteller nahtloser Premium-Rohrlösungen, 100 % der Anteile an Thermotite do Brasil Ltda. Diese Akquisition stärkt Vallourecs Angebot an Wärmedämm-Rohrbeschichtungen für die Offshore-Öl- und Gasindustrie.
- Im Oktober 2023 wurde Smartpipe Technologies mit dem Gulf Energy Information Excellence Award 2023 als beste Technologie zur Pipeline-Integrität ausgezeichnet. Diese Auszeichnung war eine Anerkennung des Produktbeitrags zum Pipeline-Ersatzprojekt von Enbridge im Roanoke County, Virginia.
- Report ID: 6687
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
